Cú sốc năng lượng: Tại sao rủi ro lạm phát có thể kéo dài đến năm 2027
Giá dầu diesel, khí tự nhiên hóa lỏng (LNG) và nhiên liệu máy bay tăng cao đang tạo ra áp lực lạm phát mới trên toàn cầu. Ngay cả khi giá dầu thô ổn định, tác động lan tỏa đến giá cả tiêu dùng, lợi nhuận doanh nghiệp và chính sách tiền tệ có thể tiếp tục kéo dài đến tận năm 2027.

Giá dầu diesel, khí tự nhiên hóa lỏng (LNG) và nhiên liệu máy bay tăng cao đang tạo ra áp lực lạm phát mới trên toàn cầu. Ngay cả khi giá dầu thô ổn định, tác động lan tỏa đến giá cả tiêu dùng, lợi nhuận doanh nghiệp và chính sách tiền tệ có thể tiếp tục kéo dài đến tận năm 2027.
Thị trường năng lượng toàn cầu đang đối mặt với sự bất ổn mới khi căng thẳng địa chính trị ở Trung Đông tiếp tục đe dọa các tuyến đường cung cấp quan trọng.
Tuy nhiên, diễn biến quan trọng nhất có thể không chỉ là hướng đi của giá dầu thô nữa.
Mặc dù giá dầu Brent đã chạm mức 111,99 USD/thùng vào ngày 20 tháng 10 trước khi giảm xuống còn 108,79 USD, các sản phẩm dầu mỏ tinh chế và khí đốt tự nhiên vẫn chịu áp lực đáng kể.
Sự phân biệt này rất quan trọng vì các doanh nghiệp và người tiêu dùng không mua dầu thô trực tiếp. Họ phụ thuộc vào dầu diesel, nhiên liệu máy bay, khí đốt tự nhiên và điện, tất cả đều bị ảnh hưởng bởi năng lực lọc dầu, các hạn chế về vận chuyển và điều kiện cung ứng theo khu vực.
Điều này đặt ra một câu hỏi quan trọng về kinh tế vĩ mô: Liệu lạm phát có thể vẫn ở mức cao ngay cả khi giá dầu thô bắt đầu giảm?
Giá dầu thô không phản ánh toàn bộ câu chuyện.
Cuộc xung đột đang diễn ra liên quan đến Iran đã làm tăng thêm rủi ro địa chính trị tiềm ẩn trong thị trường năng lượng toàn cầu.
Các cuộc tấn công vào các tuyến đường vận chuyển và cơ sở hạ tầng năng lượng đã làm dấy lên lo ngại về độ tin cậy của nguồn cung cấp đi qua eo biển Hormuz và Biển Đỏ.
Mặc dù lượng dầu thô xuất khẩu từ vùng Vịnh Ba Tư đã phục hồi một phần, nhưng nguồn cung các sản phẩm tinh chế vẫn còn hạn chế.
Điều này tạo ra sự khác biệt giữa nguồn cung dầu thô và lượng nhiên liệu sẵn có được sử dụng trong toàn bộ nền kinh tế thực.
Dầu diesel đặc biệt quan trọng vì nó có liên hệ mật thiết với vận tải hàng hóa, sản xuất nông nghiệp và chuỗi cung ứng công nghiệp.
Theo Báo cáo Triển vọng Năng lượng Ngắn hạn tháng 10 của Cơ quan Thông tin Năng lượng Hoa Kỳ (EIA), giá dầu thô tăng cao và biên lợi nhuận lọc dầu mở rộng đã góp phần đẩy giá dầu diesel tại Mỹ lên cao.
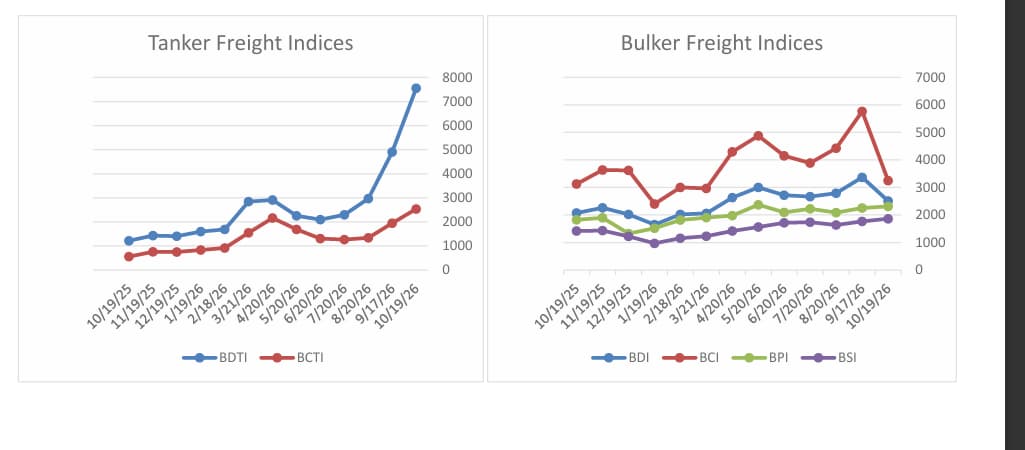
Khi giá dầu diesel tăng, tác động kinh tế lan rộng ra ngoài lĩnh vực năng lượng. Các công ty vận tải phải đối mặt với chi phí hoạt động cao hơn, các nhà sản xuất có thể gặp phải chi phí phân phối tăng lên, và các nhà bán lẻ có thể chịu thêm áp lực lên lợi nhuận của họ.
Các doanh nghiệp sau đó phải quyết định xem nên tự gánh chịu những chi phí này hay chuyển chúng sang người tiêu dùng.
Chi phí liên quan đến năng lượng càng duy trì ở mức cao, nguy cơ cú sốc nguồn cung ban đầu lan rộng sang giá cả tiêu dùng nói chung càng lớn.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Giá khí LNG tạo ra một rủi ro lạm phát khác.
Thị trường khí đốt tự nhiên cũng đang cho thấy những dấu hiệu áp lực tương tự.
Theo Bloomberg, giá LNG giao ngay tại châu Á đã đạt khoảng 30,40 USD/triệu đơn vị nhiệt Anh (BTU) vào ngày 19 tháng 10, mức cao nhất kể từ tháng 12 năm 2022.
Những gián đoạn ảnh hưởng đến xuất khẩu khí đốt tự nhiên hóa lỏng (LNG) của Qatar đã buộc một số người mua phải tìm kiếm nguồn cung thay thế trên thị trường giao ngay.
Điều này đã làm gia tăng sự cạnh tranh giữa các nhà nhập khẩu châu Á và châu Âu trước mùa đông ở Bắc bán cầu.
Lượng khí đốt dự trữ ở châu Âu được báo cáo ở mức khoảng 75%, so với mức trung bình theo mùa trong 5 năm là 89%.
Những điều kiện này có thể làm tăng nguy cơ gián đoạn nguồn cung và chi phí điện, sưởi ấm ở châu Âu.
Hậu quả không chỉ dừng lại ở hóa đơn tiền điện của các hộ gia đình.
Các ngành công nghiệp tiêu thụ nhiều năng lượng phải đối mặt với chi phí sản xuất tăng cao, trong khi giá điện tăng cũng có thể ảnh hưởng đến các doanh nghiệp phụ thuộc nhiều vào cơ sở hạ tầng điện toán.
Đối với nền kinh tế toàn cầu, áp lực đồng thời lên các sản phẩm dầu mỏ và khí đốt tự nhiên tạo ra một môi trường lạm phát phức tạp hơn so với việc chỉ đơn thuần là sự tăng giá tạm thời của dầu thô.
Ngành hàng không cung cấp bằng chứng về sự chậm trễ trong việc truyền tải giá cả.
Một trong những ví dụ rõ ràng nhất về việc lạm phát năng lượng có thể lan sang lĩnh vực dịch vụ đến từ ngành hàng không.
Theo Hiệp hội Vận tải Hàng không Quốc tế, giá nhiên liệu máy bay phản lực trung bình toàn cầu gần đây đã đạt khoảng 192,44 đô la Mỹ/thùng.
Các hãng hàng không vẫn chưa chuyển hoàn toàn những chi phí cao hơn này cho hành khách, một phần là do nhiều hãng trước đây đã mua nhiên liệu với giá thấp hơn thông qua các thỏa thuận phòng ngừa rủi ro.
Tuy nhiên, các biện pháp bảo vệ này đang dần hết hiệu lực.
Ngày 20 tháng 10, Giám đốc điều hành của Ryanair, Michael O'Leary, cảnh báo rằng giá vé máy bay ở châu Âu có thể tăng tới 20% vào năm 2027.
Theo Reuters, Ryanair chỉ phòng ngừa rủi ro cho khoảng 15% nhu cầu nhiên liệu của mình trong năm tới, khiến công ty này dễ bị ảnh hưởng hơn bởi giá thị trường hiện hành.
Thách thức này không chỉ giới hạn ở các hãng hàng không châu Âu.
Hãng hàng không United Airlines cũng cảnh báo rằng chi phí nhiên liệu cao có thể kéo dài suốt năm 2027, có khả năng ảnh hưởng đến lợi nhuận ngay cả khi các hãng hàng không cố gắng tăng giá vé.
Điều này minh họa một đặc điểm quan trọng của cú sốc năng lượng hiện tại.
Tác động kinh tế của việc giá năng lượng tăng cao không nhất thiết xảy ra cùng lúc với sự tăng giá ban đầu của hàng hóa.
Cấu trúc hợp đồng, các thỏa thuận phòng ngừa rủi ro và quyết định định giá của doanh nghiệp có thể làm trì hoãn việc chuyển chi phí năng lượng sang giá cuối cùng cho người tiêu dùng.
Khi các biện pháp bảo hộ hiện hành hết hiệu lực, áp lực lạm phát bổ sung có thể xuất hiện ngay cả khi không có sự tăng giá lớn nào khác của dầu thô.
Điều này có ý nghĩa gì đối với lạm phát ở Mỹ?
Dữ liệu lạm phát gần đây của Mỹ cho thấy giá năng lượng đang góp phần tạo ra áp lực giá cả mới.
Chỉ số giá tiêu dùng tháng 9 tăng 3,7% so với cùng kỳ năm ngoái, trong khi lạm phát lõi đạt 2,6%.
Giá sản xuất cũng tăng tốc, với chỉ số giá sản xuất chung tăng 1,3% so với tháng trước.
Những diễn biến này cho thấy các doanh nghiệp đang hoạt động trong môi trường có chi phí đầu vào cao.
Tuy nhiên, cần phải phân biệt rõ ràng giữa lạm phát chung chung và lạm phát thực tế.
Việc giá xăng tăng tạm thời có thể đẩy chỉ số CPI tổng thể tăng cao mà không nhất thiết dẫn đến lạm phát lõi kéo dài.
Rủi ro nghiêm trọng hơn xuất hiện khi chi phí vận chuyển, tiện ích và sản xuất tăng cao bắt đầu ảnh hưởng đến nhiều loại hàng hóa và dịch vụ hơn.
Giá vé máy bay đặc biệt quan trọng vì chúng được tính vào chỉ số CPI cốt lõi, mặc dù chi phí hoạt động của chúng chịu ảnh hưởng lớn bởi giá năng lượng.
Nếu chi phí nhiên liệu tăng cao được chuyển sang giá vé trong năm 2027, dịch vụ hàng không có thể trở thành một nguồn gây áp lực lạm phát tiềm ẩn khác.
Tuy nhiên, chi phí cao hơn không đảm bảo giá tiêu dùng cao hơn. Nhu cầu hộ gia đình suy yếu có thể hạn chế khả năng chuyển gánh nặng chi phí sang người tiêu dùng của các công ty, dẫn đến biên lợi nhuận giảm sút.
Do đó, sự cân bằng giữa khả năng định giá và nhu cầu của người tiêu dùng sẽ rất quan trọng.
Lợi suất trái phiếu kho bạc và chỉ số Nasdaq đang đối mặt với những lực lượng cạnh tranh.
Đối với thị trường tài chính, sự tương tác giữa giá năng lượng, kỳ vọng lạm phát và tăng trưởng kinh tế là đặc biệt quan trọng.
Chi phí năng lượng duy trì ở mức cao có thể làm phức tạp thêm nỗ lực của Cục Dự trữ Liên bang trong việc khôi phục sự ổn định giá cả.
Nếu các nhà đầu tư bắt đầu kỳ vọng lạm phát sẽ duy trì ở mức cao trong thời gian dài hơn, thì kỳ vọng về việc nới lỏng chính sách tiền tệ có thể suy yếu.
Lợi suất thực cao hơn nhìn chung sẽ tạo thêm áp lực định giá đối với các cổ phiếu định hướng tăng trưởng , bao gồm cả Nasdaq 100.
Tuy nhiên, phản ứng của thị trường trái phiếu kho bạc có thể không đơn giản.
Giá năng lượng tăng cao cũng làm giảm sức mua của hộ gia đình và tăng chi phí vận hành, có khả năng làm suy yếu hoạt động kinh tế.
Nếu các nhà đầu tư lo ngại hơn về tốc độ tăng trưởng chậm lại so với lạm phát dai dẳng, lợi suất trái phiếu kho bạc có thể giảm bất chấp cú sốc năng lượng.
Sự suy giảm như vậy không tự động trở thành tín hiệu tích cực cho thị trường chứng khoán.
Lợi suất thấp hơn do kỳ vọng tăng trưởng xấu đi có thể trùng hợp với dự báo lợi nhuận yếu hơn, chênh lệch tín dụng mở rộng và khẩu vị rủi ro giảm sút.
Đối với chỉ số Nasdaq 100, việc phân biệt giữa biến động lợi suất do lạm phát và biến động lợi suất do tăng trưởng kinh tế là vô cùng quan trọng.
Việc lãi suất trái phiếu kho bạc giảm có thể hỗ trợ định giá, nhưng sự hỗ trợ đó có thể không đủ nếu điều kiện kinh tế xấu đi đồng thời làm suy yếu kỳ vọng về lợi nhuận của các doanh nghiệp.
Triển vọng: Một cú sốc năng lượng trên diện rộng hay chỉ là sự gián đoạn tạm thời?
Những tháng tới sẽ giúp xác định liệu cú sốc năng lượng hiện tại có trở thành nguồn gây lạm phát dai dẳng hay sẽ dần giảm bớt khi điều kiện cung ứng được cải thiện.
Việc giảm leo thang địa chính trị bền vững có thể làm giảm phí bảo hiểm rủi ro trong dầu thô và cải thiện điều kiện vận chuyển năng lượng.
Tuy nhiên, giá dầu thô giảm không nhất thiết ngay lập tức dẫn đến giá dầu diesel, khí hóa lỏng (LNG) hoặc nhiên liệu máy bay rẻ hơn.
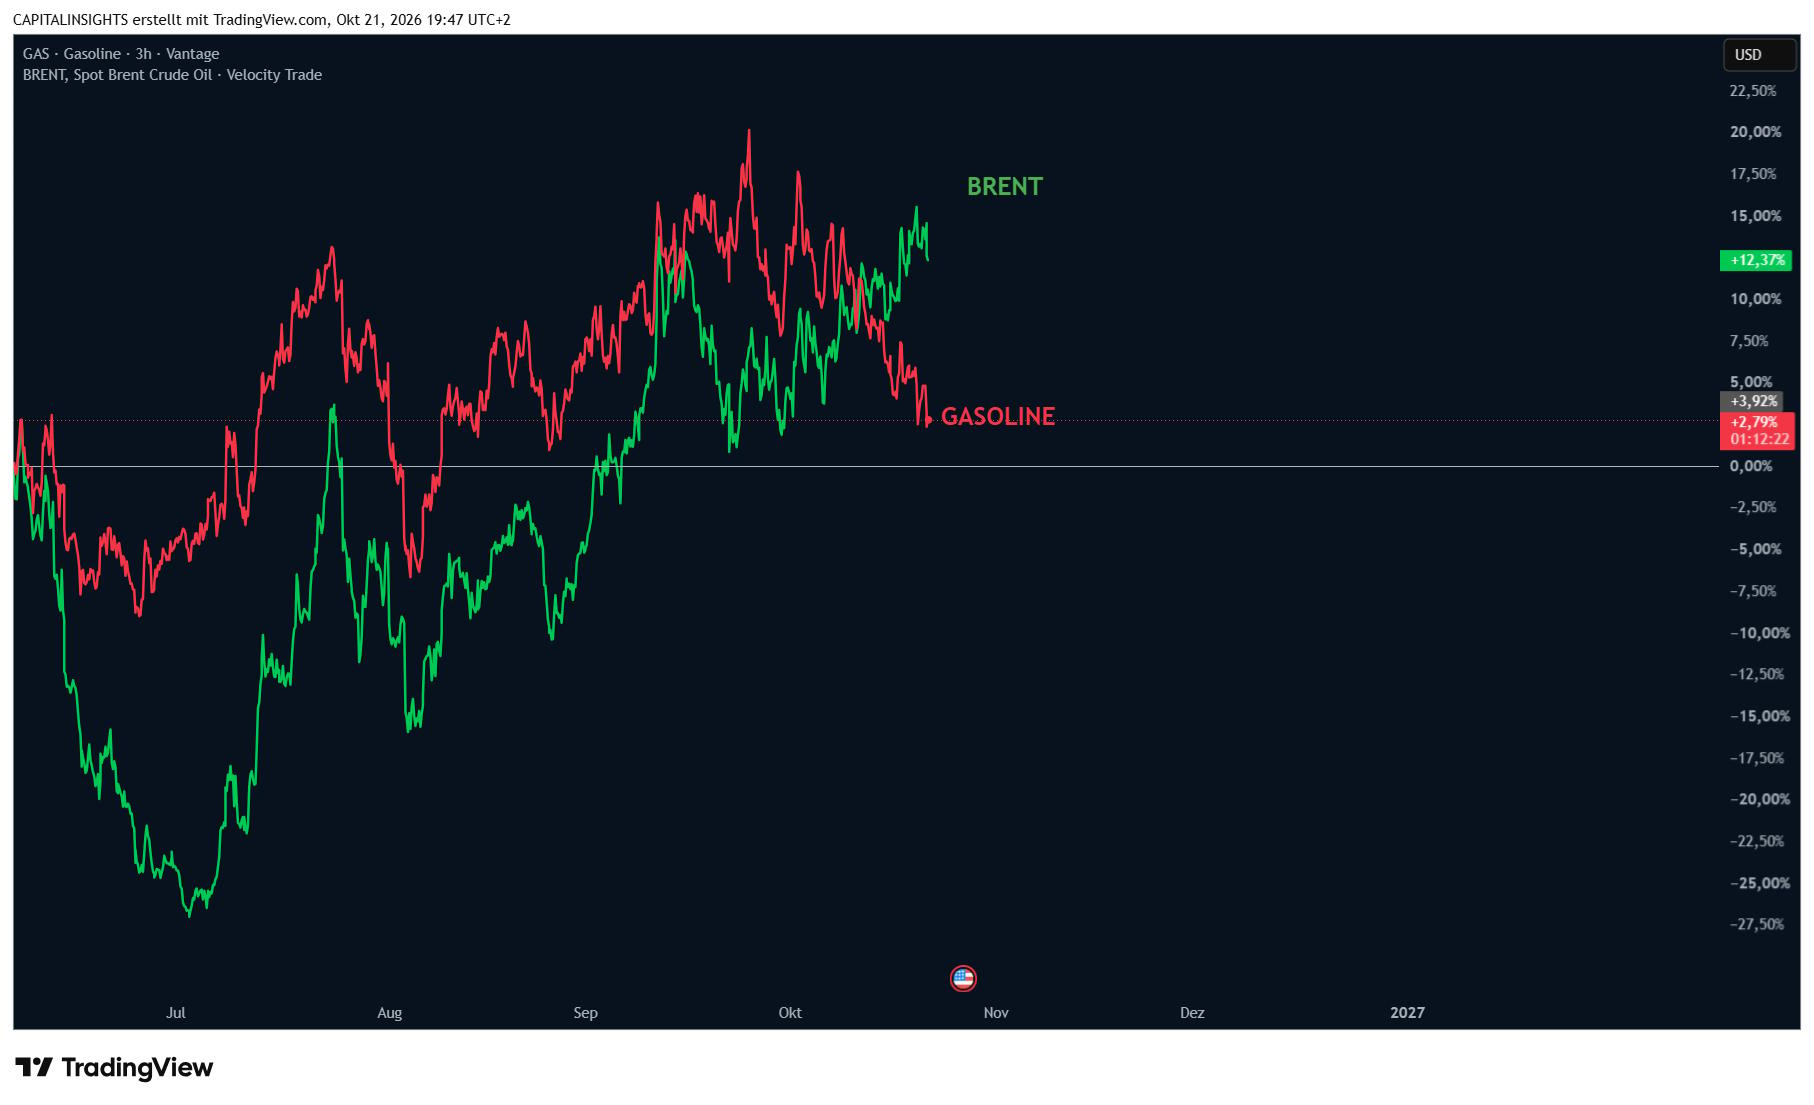
Những hạn chế trong quá trình tinh chế, lượng hàng tồn kho cạn kiệt, gián đoạn vận chuyển và các thỏa thuận hợp đồng hiện có có thể làm trì hoãn quá trình điều chỉnh.
Ngược lại, các cuộc tấn công mới vào cơ sở hạ tầng năng lượng hoặc các tuyến đường vận tải có thể làm trầm trọng thêm cú sốc nguồn cung và gia tăng thêm áp lực lên các doanh nghiệp và người tiêu dùng.
Từ góc độ kinh tế vĩ mô, các chỉ số quan trọng sẽ là giá các sản phẩm lọc dầu, thị trường khí hóa lỏng (LNG), lạm phát tiêu dùng cơ bản, sức mạnh định giá của các doanh nghiệp và phản ứng của lợi suất trái phiếu kho bạc.
Phần kết luận
Cuộc khủng hoảng năng lượng hiện nay ngày càng trở thành vấn đề về sự lan truyền kinh tế chứ không chỉ đơn thuần là giá dầu thô.
Dầu diesel ảnh hưởng đến chi phí vận chuyển và sản xuất. Khí hóa lỏng (LNG) ảnh hưởng đến giá điện và khả năng cạnh tranh công nghiệp. Nhiên liệu hàng không cho thấy chi phí năng lượng cao hơn có thể ảnh hưởng đến dịch vụ người tiêu dùng với độ trễ đáng kể.
Nhìn chung, những diễn biến này cho thấy hậu quả lạm phát của cú sốc năng lượng có thể lan rộng ra ngoài phạm vi xáo trộn địa chính trị trước mắt.
Đối với các ngân hàng trung ương, điều này tạo ra một sự cân bằng khó khăn giữa việc kiềm chế lạm phát và bảo vệ tăng trưởng kinh tế.
Đối với thị trường chứng khoán, đặc biệt là chỉ số Nasdaq 100, yếu tố quyết định có thể không phải là việc giá dầu tăng hay giảm trong một ngày giao dịch cụ thể, mà là liệu chi phí năng lượng nói chung có bắt đầu làm thay đổi kỳ vọng lạm phát, chính sách tiền tệ và triển vọng lợi nhuận của các doanh nghiệp hay không.
Rủi ro không chỉ đơn thuần là giá năng lượng duy trì ở mức cao. Mà là hậu quả kinh tế của nó có thể kéo dài rất lâu sau cú sốc giá ban đầu.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Serhad Colak