Điều gì xảy ra sau khi thị trường trái phiếu kho bạc Mỹ sụp đổ?
Thị trường trái phiếu toàn cầu đang chịu áp lực nặng nề khi lợi suất trái phiếu kho bạc Mỹ đạt mức cao nhất trong nhiều thập kỷ , do rủi ro lạm phát dai dẳng

Thị trường trái phiếu toàn cầu đang chịu áp lực nặng nề khi lợi suất trái phiếu kho bạc Mỹ đạt mức cao nhất trong nhiều thập kỷ , do rủi ro lạm phát dai dẳng, việc phát hành nợ chính phủ và doanh nghiệp ồ ạt, và chênh lệch kỳ hạn ngày càng tăng. Lợi suất cao hơn làm tăng chi phí vay và thắt chặt điều kiện tài chính, nhưng một đợt bán tháo trái phiếu mạnh có thể khiến nhà đầu tư chuyển sự chú ý từ lạm phát sang tăng trưởng và ổn định tài chính. Cơ chế này có thể nghịch lý thay lại tạo ra một đợt tăng giá trái phiếu kho bạc Mỹ đồng thời làm thay đổi quỹ đạo của vàng, tùy thuộc vào việc lợi suất thực tế có duy trì ở mức cao hay xảy ra sự kiện giảm rủi ro.
Các yếu tố thúc đẩy sự gia tăng năng suất toàn cầu
Đây không chỉ đơn thuần là câu chuyện về việc Cục Dự trữ Liên bang (Fed) duy trì lãi suất cao trong thời gian dài hơn. Đợt bán tháo trái phiếu hiện tại còn lớn hơn nhiều. Reuters mới đây đưa tin rằng chi phí vay nợ của chính phủ tại Mỹ, châu Âu và Nhật Bản đã đạt mức cao nhất trong nhiều thập kỷ. Áp lực không chỉ giới hạn ở Mỹ. Thị trường trái phiếu ở châu Âu và Nhật Bản cũng đang chịu áp lực, cho thấy đây đang trở thành một câu chuyện rộng hơn về thị trường trái phiếu toàn cầu .
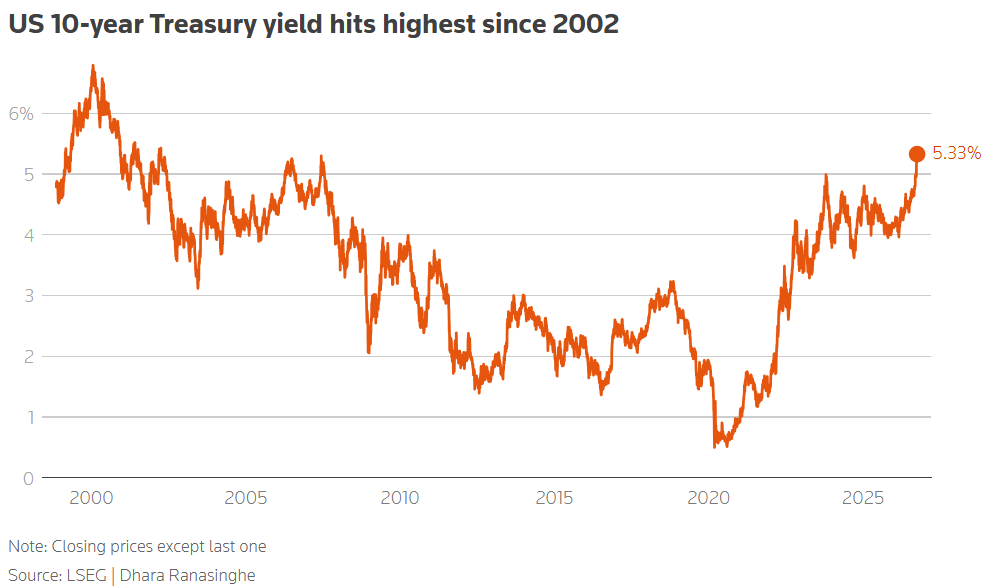
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đạt khoảng 5,34% trong tháng 10, mức cao nhất kể từ năm 2002. Lợi suất chuẩn cũng tăng mạnh trong quý III.
Có một số yếu tố tác động đồng thời lên thị trường trái phiếu :
- Rủi ro lạm phát: Giá năng lượng và sự bất ổn địa chính trị đang khiến mối lo ngại về lạm phát vẫn còn hiện hữu.
- Vay nợ chính phủ: Các chính phủ đang gánh khoản thâm hụt lớn và phát hành lượng nợ khổng lồ.
- Vay nợ doanh nghiệp: Sự bùng nổ đầu tư vào Trí tuệ Nhân tạo (AI) đang tạo ra một nguồn cầu vốn khổng lồ khác. Reuters đưa tin rằng năm công ty AI lớn, bao gồm Alphabet, Amazon, Meta, Microsoft và Oracle, đã phát hành khoảng 220 tỷ đô la trái phiếu trong năm 2026, gấp hơn hai lần so với năm trước.
- Mức phí bảo hiểm: Các nhà đầu tư đang yêu cầu mức bồi thường cao hơn để giữ tiền của họ trong trái phiếu dài hạn vì sự không chắc chắn xung quanh lạm phát, chính sách tài khóa, phát hành và lãi suất tương lai đã gia tăng.
Fidelity mô tả điều này như một phần của sự chuyển dịch rộng lớn hơn từ kỷ nguyên tiền tệ dễ dãi sang một chế độ mới, nơi chi phí vốn và biến động lãi suất có thể duy trì ở mức cao hơn về mặt cấu trúc. Và đó mới là câu chuyện thực sự.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Điều chỉnh lại chế độ lãi suất
Thị trường không chỉ đơn thuần là định giá lại cuộc họp tiếp theo của Cục Dự trữ Liên bang (Fed) ; mà còn định giá lại toàn bộ chế độ lãi suất . Trong khoảng một thập kỷ sau cuộc khủng hoảng tài chính, giả định chủ đạo khá đơn giản: lạm phát thấp, tăng trưởng yếu, nới lỏng định lượng, tiết kiệm toàn cầu dồi dào và lãi suất thấp. Môi trường đó đã mang lại lợi nhuận cho các nhà đầu tư sở hữu trái phiếu dài hạn.
Nhưng những giả định đang thay đổi. Thị trường ngày càng phải đối mặt với rủi ro lạm phát dai dẳng, thâm hụt ngân sách khổng lồ, đầu tư lớn vào trí tuệ nhân tạo và cơ sở hạ tầng, phát hành nợ chính phủ quy mô lớn, chính sách tiền tệ nới lỏng ít hơn và bất ổn địa chính trị. Điều đó tạo ra một môi trường hoàn toàn khác.
Vì vậy, việc lợi suất trái phiếu tăng không tự động báo hiệu một cuộc khủng hoảng. Lợi suất cao hơn có thể phản ánh tăng trưởng kinh tế mạnh mẽ hơn, sự bất ổn về lạm phát, vay nợ của chính phủ và chi tiêu vốn liên quan đến trí tuệ nhân tạo. Không phải mọi đợt bán tháo trái phiếu đều có thể được gọi là khủng hoảng tài chính.
Lợi suất cao hơn tác động ngược trở lại nền kinh tế như thế nào?
Lợi suất trái phiếu tăng cao không nhất thiết là nguyên nhân gây ra khủng hoảng. Mối nguy hiểm thực sự nằm ở những tác động mà lợi suất đó gây ra cho hệ thống tài chính . Lợi suất càng tăng, toàn bộ hệ thống tài chính càng trở nên đắt đỏ hơn. Lãi suất thế chấp tăng. Chi phí vay vốn của doanh nghiệp tăng. Chi phí lãi suất của chính phủ tăng. Việc tái cấp vốn trở nên đắt đỏ hơn. Và các nhà đầu tư bắt đầu đòi hỏi lợi nhuận cao hơn từ hầu hết mọi loại tài sản.
Đó là lúc việc bán tháo trái phiếu có thể bắt đầu tác động ngược trở lại nền kinh tế . Chính phủ phát hành nợ phải trả nhiều hơn để tài trợ cho khoản nợ đó. Một công ty tái cấp vốn cho khoản nợ cũ cũng phải trả nhiều hơn. Cổ phiếu cũng có thể chịu áp lực khi lợi suất cao hơn làm tăng tỷ lệ chiết khấu áp dụng cho thu nhập tương lai, đặc biệt khi định giá đã ở mức cao.
Thị trường trái phiếu không tồn tại một cách độc lập. Lợi suất trái phiếu chính phủ trở thành một phần chi phí vốn cho toàn bộ hệ thống tài chính.
Điều gì xảy ra sau một vụ sụp đổ thị trường trái phiếu?
Không có kết quả nào luôn luôn giống nhau. Nhưng trong một cú sốc đủ mạnh trên thị trường trái phiếu, sẽ có một cơ chế lặp đi lặp lại đáng để theo dõi.
Ban đầu, lợi suất tăng lên vì các nhà đầu tư yêu cầu mức bồi thường cao hơn. Điều kiện tài chính thắt chặt. Những người đi vay rủi ro hơn bắt đầu cảm thấy áp lực. Các vị thế có đòn bẩy cao trở nên khó duy trì hơn.
Cuối cùng, nếu áp lực lan rộng đủ xa, các nhà đầu tư có thể chuyển từ lo lắng về lạm phát sang lo lắng về tăng trưởng và ổn định tài chính. Và đó chính là bước ngoặt tiềm năng. Đột nhiên, câu hỏi thay đổi từ: "Lợi suất có thể tăng cao đến mức nào?" thành "Lợi suất này đang gây ra bao nhiêu thiệt hại kinh tế?"
Đó là lúc cơ chế trú ẩn an toàn truyền thống có thể phát huy tác dụng trở lại. Lực đẩy lợi suất lên cao cũng có thể đẩy chúng xuống trở lại . Nếu các nhà đầu tư tích cực giảm rủi ro, họ có thể tìm đến các thị trường trái phiếu chính phủ có tính thanh khoản cao nhất. Điều đó có thể đẩy giá trái phiếu kho bạc Mỹ lên cao. Và vì giá trái phiếu và lợi suất di chuyển ngược chiều nhau, lợi suất có thể đột ngột giảm.
Đây là nghịch lý: chính việc bán tháo trái phiếu cuối cùng có thể tạo ra điều kiện cho đợt phục hồi trái phiếu, chấm dứt tình trạng đó . GoldBroker lập luận rằng một sự kiện giảm rủi ro thực sự, việc giảm nợ hoặc một cú sốc tín dụng cuối cùng có thể mang lại nhu cầu mới đối với trái phiếu kho bạc và đẩy lợi suất dài hạn giảm mạnh.
Tác động đến vàng
Nếu lợi suất cuối cùng đảo chiều, câu hỏi tiếp theo là: điều gì sẽ xảy ra với vàng?
Trong điều kiện bình thường, lợi suất trái phiếu tăng là tin xấu đối với vàng vì nếu lợi suất trái phiếu kho bạc Mỹ tăng đáng kể, chi phí cơ hội khi nắm giữ vàng sẽ tăng lên. Đó là mối quan hệ truyền thống. Nhưng vàng đã không giảm mạnh ngay cả khi lợi suất trái phiếu dài hạn của Mỹ tăng mạnh. Điều này có thể phản ánh việc các nhà đầu tư đang nhìn xa hơn mức lãi suất tuyệt đối và thay vào đó tập trung vào những gì lãi suất cao hơn cho chúng ta biết về nợ công, áp lực tài chính và phần bù rủi ro kỳ hạn.
Điều này tạo ra hai kịch bản rất khác nhau về vàng :
- Lợi suất trái phiếu tiếp tục tăng mà không có sự giảm tốc về mặt tài chính: Điều này có thể gây áp lực giảm giá đối với vàng. Lợi suất thực cao hơn và đồng đô la Mỹ (USD) mạnh hơn có thể tiếp tục gây áp lực lên kim loại này. Trong kịch bản này, mối quan hệ truyền thống giữa vàng và lợi suất thực vẫn chiếm ưu thế. Thị trường trái phiếu đang chịu áp lực, nhưng hệ thống tài chính đang hấp thụ áp lực đó.
- Lợi suất tăng mạnh đến mức gây ra hiện tượng giảm rủi ro: Đó là một môi trường hoàn toàn khác. Nếu tăng trưởng kinh tế suy giảm, chênh lệch tín dụng mở rộng, đòn bẩy giảm và lợi suất dài hạn cuối cùng sụp đổ, vàng có thể hưởng lợi từ cả lợi suất thực giảm và kỳ vọng về sự hỗ trợ tiền tệ mới.
Và còn một yếu tố nữa: uy tín tài chính. Nếu các nhà đầu tư ngày càng lo ngại về nợ và thâm hụt ngân sách chính phủ, vàng có thể trở nên hấp dẫn không chỉ như một công cụ phòng ngừa lạm phát, mà còn như một tài sản thay thế nằm ngoài hệ thống nợ chính phủ. Trong một cuộc khủng hoảng thanh khoản thực sự , vàng cũng có thể bị bán tháo, nhưng hậu quả trong trung hạn có thể rất khác.
Năm dấu hiệu quan trọng cần theo dõi
Không ai biết chính xác khi nào việc điều chỉnh giá sẽ biến thành khủng hoảng. Vì vậy, thay vì cố gắng dự đoán đỉnh điểm của lợi suất, hãy theo dõi các tín hiệu cho thấy thị trường đang chuyển đổi trạng thái:
- Lợi suất trái phiếu kho bạc: Nếu lợi suất trái phiếu dài hạn tiếp tục lập kỷ lục mới, điều đó cho thấy điều kiện tài chính đang thắt chặt. Nhưng đừng vội cho rằng một kỷ lục mới nữa đồng nghĩa với một cuộc khủng hoảng sắp xảy ra. Điều quan trọng là nền kinh tế và thị trường tài chính phản ứng như thế nào trước mức lợi suất cao hơn đó.
- Biến động trái phiếu: Chỉ số ước tính biến động quyền chọn Merrill Lynch, hay chỉ số MOVE, đặc biệt quan trọng. Chỉ số này phản ánh biến động ngầm định của thị trường quyền chọn trái phiếu kho bạc Mỹ. Một sự tăng vọt kéo dài của MOVE cho thấy vấn đề không chỉ đơn thuần là định giá; mà đang trở thành vấn đề về biến động.
- Nhu cầu đấu giá trái phiếu kho bạc: Reuters gần đây đưa tin về nhu cầu yếu bất thường tại cuộc đấu giá trái phiếu kho bạc kỳ hạn 5 năm vào tháng 9, bao gồm cả lượng cung dư thừa lớn và tỷ lệ chào mua/chào bán thấp nhất trong 9 năm. Điều đó không có nghĩa là Bộ Tài chính Mỹ sẽ không bán được nợ; vấn đề là mức giá cần thiết để thu hút người mua.
- Chênh lệch lãi suất tín dụng: Nếu chênh lệch lãi suất tín dụng doanh nghiệp và tín dụng chất lượng thấp bắt đầu mở rộng mạnh, đó là một tín hiệu cảnh báo rằng lợi suất trái phiếu chính phủ tăng đang lan sang hệ thống tín dụng tư nhân. Đây có thể là một trong những dấu hiệu quan trọng nhất cho thấy vấn đề đang trở nên mang tính hệ thống.
- Vàng so với lợi suất thực: Nếu lợi suất thực tiếp tục tăng và giá vàng giảm mạnh, mối quan hệ truyền thống vẫn chiếm ưu thế. Nhưng nếu lợi suất thực tăng trong khi giá vàng không giảm, hoặc giá vàng bắt đầu tăng bất chấp lãi suất thực cao hơn, điều đó có thể báo hiệu rằng các nhà đầu tư đang ngày càng lo ngại về lý do cơ bản khiến lợi suất tăng lên.
Sai lầm lớn nhất hiện nay là cho rằng lợi suất trái phiếu cao nhất tự động phản ánh đỉnh điểm của chu kỳ. Lạm phát cao hơn về mặt cấu trúc, thâm hụt ngân sách, đầu tư vào trí tuệ nhân tạo và phát hành trái phiếu ồ ạt có thể giữ lợi suất ở mức cao trong thời gian dài. Fidelity đặc biệt cảnh báo rằng lãi suất cao và sự biến động lãi suất có thể vẫn là đặc điểm của thị trường đầu tư chứ không phải là hiện tượng tạm thời.
Đừng cố gắng dự đoán chính xác đỉnh điểm của lợi suất trái phiếu — hãy quan sát phản ứng của nền kinh tế đối với lợi suất cao hơn . Nếu lợi suất tăng và nền kinh tế hấp thụ được, việc bán tháo trái phiếu có thể tiếp tục. Nếu lợi suất tăng và căng thẳng tài chính bắt đầu lan rộng, câu chuyện sẽ khác. Một đợt bán tháo trái phiếu nghiêm trọng có thể thắt chặt các điều kiện tài chính đến mức cuối cùng tạo ra điều kiện để lợi suất giảm trở lại và có khả năng thay đổi triển vọng của vàng. Hãy tiếp tục theo dõi lợi suất trái phiếu kho bạc, biến động trái phiếu, nhu cầu đấu giá, chênh lệch tín dụng và phản ứng của vàng đối với lãi suất thực .
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Dhwani Mehta