Đồng đô la Mỹ giảm giá. Giá vàng không tăng. Điều đó nói lên tất cả.
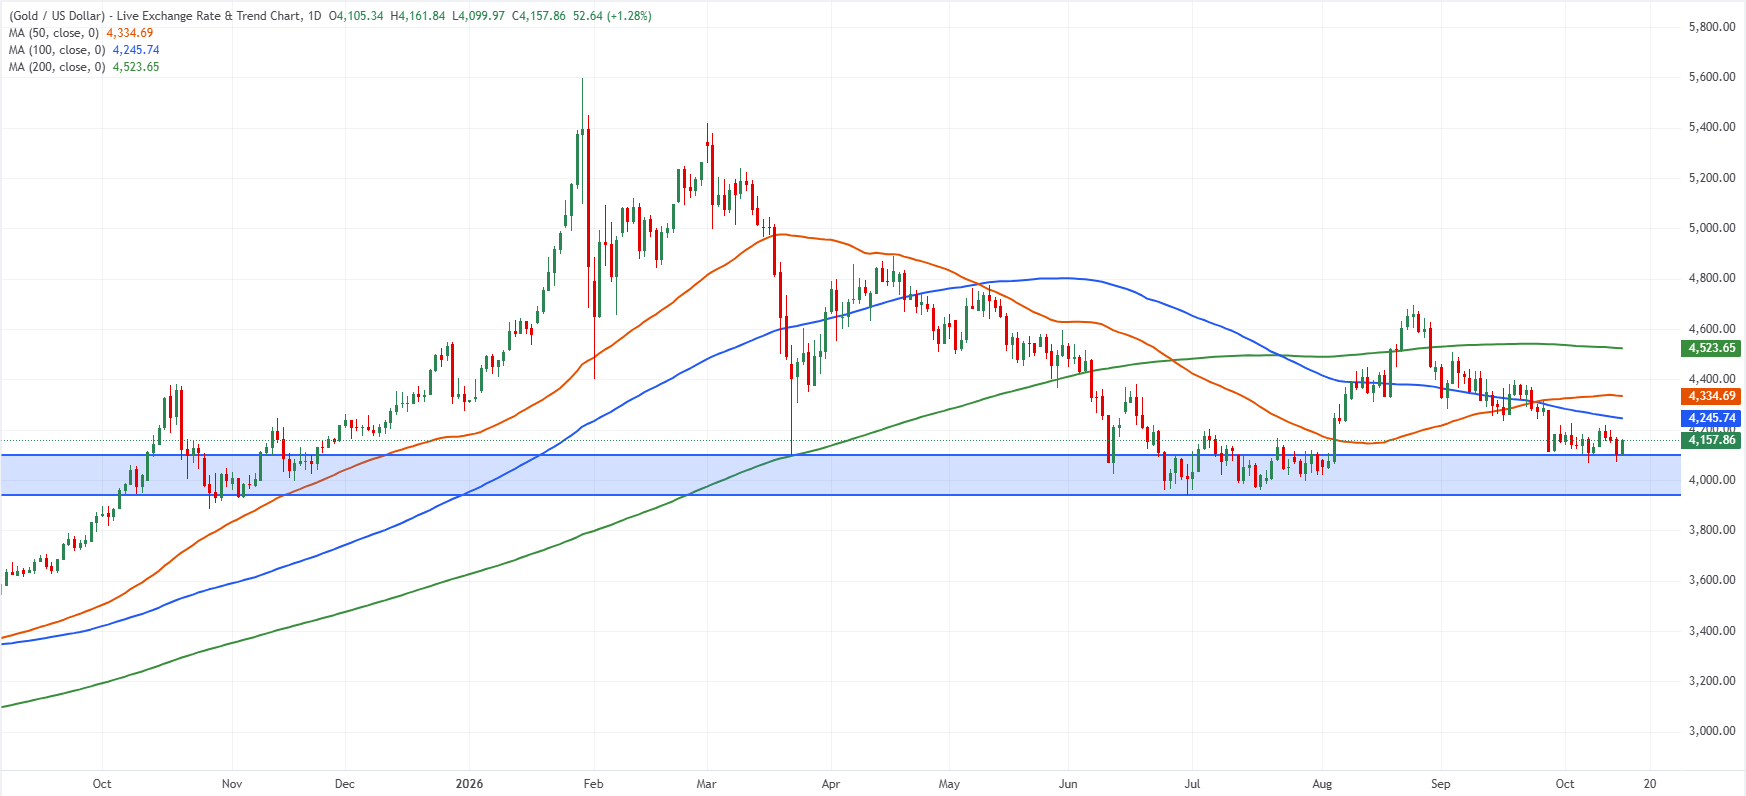
Vàng (XAU/USD) đang gặp khó khăn trong việc tận dụng lợi thế từ sự suy yếu của đồng đô la Mỹ (USD), sau khi liên tục không thể vượt qua mức 4.200 USD. Kim loại quý này vẫn bị giới hạn trong phạm vi giao dịch tương đối hẹp bất chấp sự kết hợp của các yếu tố thường hỗ trợ giá cao hơn.

Vàng (XAU/USD) đang gặp khó khăn trong việc tận dụng lợi thế từ sự suy yếu của đồng đô la Mỹ (USD), sau khi liên tục không thể vượt qua mức 4.200 USD. Kim loại quý này vẫn bị giới hạn trong phạm vi giao dịch tương đối hẹp bất chấp sự kết hợp của các yếu tố thường hỗ trợ giá cao hơn.
Tuần trước, đồng đô la Mỹ giảm giá, trong khi lợi suất trái phiếu kho bạc Mỹ giảm mạnh so với mức cao gần đây khi các nhà đầu tư đánh giá lại triển vọng lãi suất của Cục Dự trữ Liên bang (Fed) và những lo ngại ngày càng tăng xung quanh các khoản đầu tư vào Trí tuệ Nhân tạo (AI).
Trong điều kiện bình thường, sự kết hợp này sẽ hỗ trợ đáng kể cho vàng. Đồng đô la Mỹ yếu hơn giúp kim loại này trở nên dễ mua hơn đối với người mua quốc tế, trong khi lợi suất trái phiếu giảm làm giảm chi phí cơ hội khi nắm giữ một tài sản không sinh lãi.
Tuy nhiên, sự phục hồi của vàng vẫn khá hạn chế một cách đáng ngạc nhiên. Sự khác biệt này cho thấy các nhà đầu tư đang nhìn xa hơn sự suy giảm tức thời của đồng đô la Mỹ và lợi suất trái phiếu kho bạc. Lạm phát dai dẳng, kỳ vọng về việc thắt chặt tiền tệ hơn nữa và sự không chắc chắn về tính bền vững của đợt tăng giá trái phiếu gần đây đang ngăn cản người mua cam kết một đợt tăng giá mạnh mẽ hơn.
Câu hỏi đặt ra không còn đơn thuần là liệu đồng đô la Mỹ có thể tiếp tục giảm hay không, mà là liệu các lực đẩy nó xuống thấp hơn có đủ mạnh để vượt qua những rủi ro chính sách tiền tệ vẫn đang đè nặng lên giá vàng hay không.
Đồng đô la Mỹ suy yếu, nhưng vàng đã bỏ lỡ cơ hội.
Chỉ số đô la Mỹ (DXY), thước đo giá trị đồng đô la so với sáu loại tiền tệ chính, đã kết thúc tuần trước ở mức thấp hơn sau bốn tuần tăng liên tiếp, giảm từ mức cao nhất từ đầu năm đến nay gần 102,95. Sự suy giảm này xảy ra bất chấp số liệu lạm phát của Mỹ cao hơn dự kiến, điều thường củng cố kỳ vọng về lãi suất cao hơn và hỗ trợ đồng đô la.
Trong khi đó, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm vào thứ Sáu, tiếp tục đợt điều chỉnh mạnh một phần do lo ngại về triển vọng đầu tư liên quan đến trí tuệ nhân tạo và tăng trưởng kinh tế.
Ban đầu, vàng được hưởng lợi từ sự điều chỉnh này, phục hồi sau đợt bán tháo hậu lạm phát lên mức 4.200 USD. Tuy nhiên, kim loại này đã không thể mở rộng đà tăng một cách thuyết phục và tiếp tục chật vật dưới mức tâm lý đó. Phản ứng hạn chế này đặc biệt đáng chú ý bởi vì cả hai biến số tài chính chính thường ảnh hưởng đến vàng đều chuyển biến theo hướng có lợi cho nó.
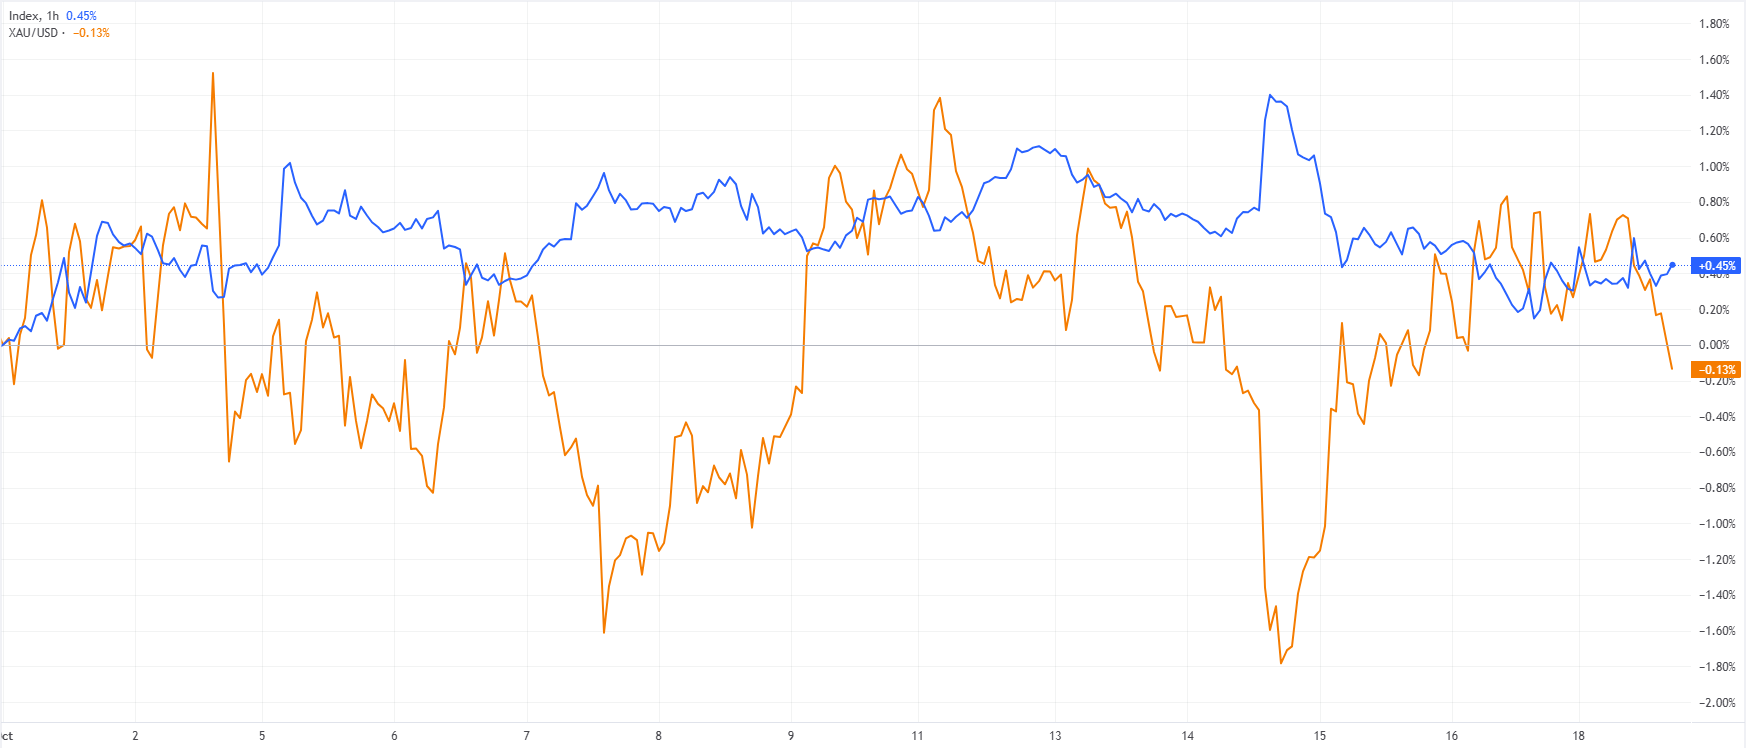
Tuy nhiên, mối quan hệ giữa vàng, đô la Mỹ và lợi suất trái phiếu kho bạc không chỉ đơn thuần là máy móc. Nguyên nhân dẫn đến sự thay đổi lãi suất có thể quan trọng không kém gì hướng thay đổi đó.
Trong trường hợp này, lợi suất giảm một phần phản ánh những lo ngại ngày càng tăng về thị trường tài chính và hoạt động kinh tế trong tương lai, chứ không phải là bằng chứng rõ ràng cho thấy lạm phát đang quay trở lại mục tiêu của Cục Dự trữ Liên bang. Sự khác biệt đó giúp giải thích tại sao các nhà đầu tư vẫn ngần ngại tăng mạnh mức độ đầu tư vào kim loại quý.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Cục Dự trữ Liên bang (Fed) vẫn là vấn đề mà vàng không thể bỏ qua.
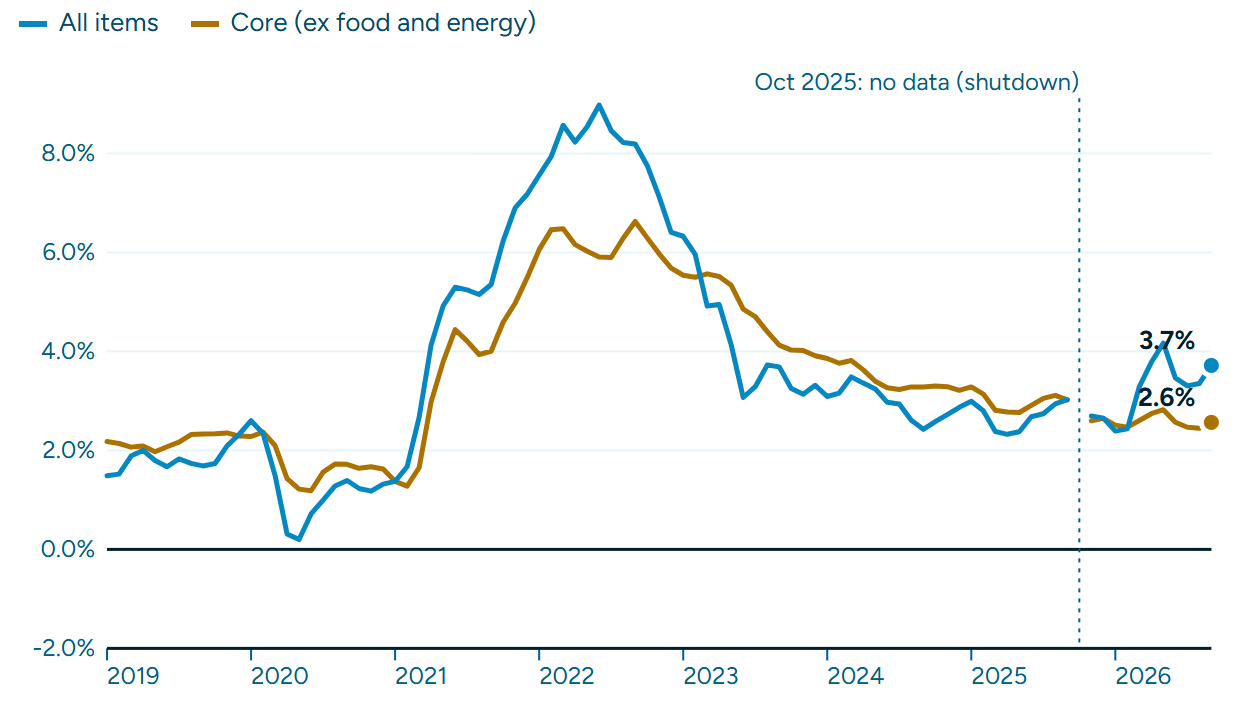
Số liệu lạm phát mới nhất của Mỹ cung cấp một lời giải thích quan trọng cho sự lưỡng lự của giá vàng. Chỉ số giá tiêu dùng (CPI) tháng 9 tăng 3,7% so với cùng kỳ năm ngoái, vượt quá kỳ vọng 3,6% và cao hơn mức 3,4% trong tháng 8. Trong khi đó, chỉ số giá sản xuất (PPI) tăng 6,3% hàng năm, cao hơn đáng kể so với mức dự báo 5,3%. Những con số này cho thấy áp lực lạm phát vẫn dai dẳng , làm phức tạp thêm nỗ lực của Cục Dự trữ Liên bang (Fed) trong việc khôi phục ổn định giá cả.
Mặc dù các nhà đầu tư đã giảm đáng kể kỳ vọng về một đợt tăng lãi suất nữa tại cuộc họp ngày 27-28 tháng 10, họ vẫn dự đoán sẽ có thêm các biện pháp thắt chặt chính sách tiền tệ trước cuối năm. Theo công cụ CME FedWatch, thị trường ước tính khả năng tăng lãi suất vào tháng 10 là khoảng 17%, trong khi khả năng tăng lãi suất vào tháng 12 vẫn ở mức gần 90%.
Điều này tạo ra một môi trường không thuận lợi cho vàng. Ngay cả khi đồng đô la Mỹ tạm thời suy yếu, triển vọng lãi suất cao hơn sẽ làm giảm sức hấp dẫn của việc nắm giữ một tài sản không sinh lời. Hơn nữa, bất kỳ sự tăng nào nữa về lợi suất trái phiếu kho bạc cũng có thể nhanh chóng làm suy yếu sự phục hồi của kim loại quý này.
Các nhà phân tích của Nordea duy trì đánh giá đặc biệt cứng rắn về triển vọng chính sách tiền tệ , cho rằng họ "vẫn kỳ vọng sẽ có thêm một đợt tăng lãi suất nữa trong năm nay và một đợt nữa vào năm tới, với rủi ro nghiêng về phía tăng". Ngân hàng này cũng lập luận rằng "chính sách tiền tệ dường như vẫn chưa đủ hà khắc đối với một nền kinh tế đang trong tình trạng này", nhấn mạnh rằng lạm phát vẫn cao hơn đáng kể so với mục tiêu của Fed.
Đối với các nhà đầu tư vàng, ý nghĩa của điều này rất quan trọng. Sự suy giảm tạm thời của đồng đô la Mỹ không nhất thiết báo hiệu sự bắt đầu của một chu kỳ nới lỏng tiền tệ bền vững. Chừng nào Cục Dự trữ Liên bang (Fed) vẫn có xu hướng thắt chặt hơn nữa, vàng có thể khó chuyển hóa sự suy yếu của đồng tiền thành một đợt tăng giá bền vững.
Lợi suất trái phiếu giảm có thể đang phát đi tín hiệu sai.
Thị trường trái phiếu kho bạc Mỹ đã trở thành một nguồn bất ổn khác. Sự sụt giảm lợi suất trái phiếu chính phủ tuần trước ban đầu dường như hỗ trợ cho vàng, đặc biệt là sau khi các nhà đầu tư chuyển sang các tài sản an toàn hơn trong bối cảnh lo ngại về tính bền vững của sự bùng nổ đầu tư vào trí tuệ nhân tạo.
Theo Deutsche Bank, "chủ đề chính trong ngày là sự tăng mạnh lãi suất toàn cầu, khi triển vọng tăng trưởng trí tuệ nhân tạo (AI) chậm lại đã đẩy lợi suất giảm trên diện rộng." Ngân hàng này lưu ý rằng lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã giảm 12,7 điểm cơ bản xuống còn 5,06%, ngay cả khi các dữ liệu kinh tế tiếp tục cho thấy lạm phát dai dẳng.
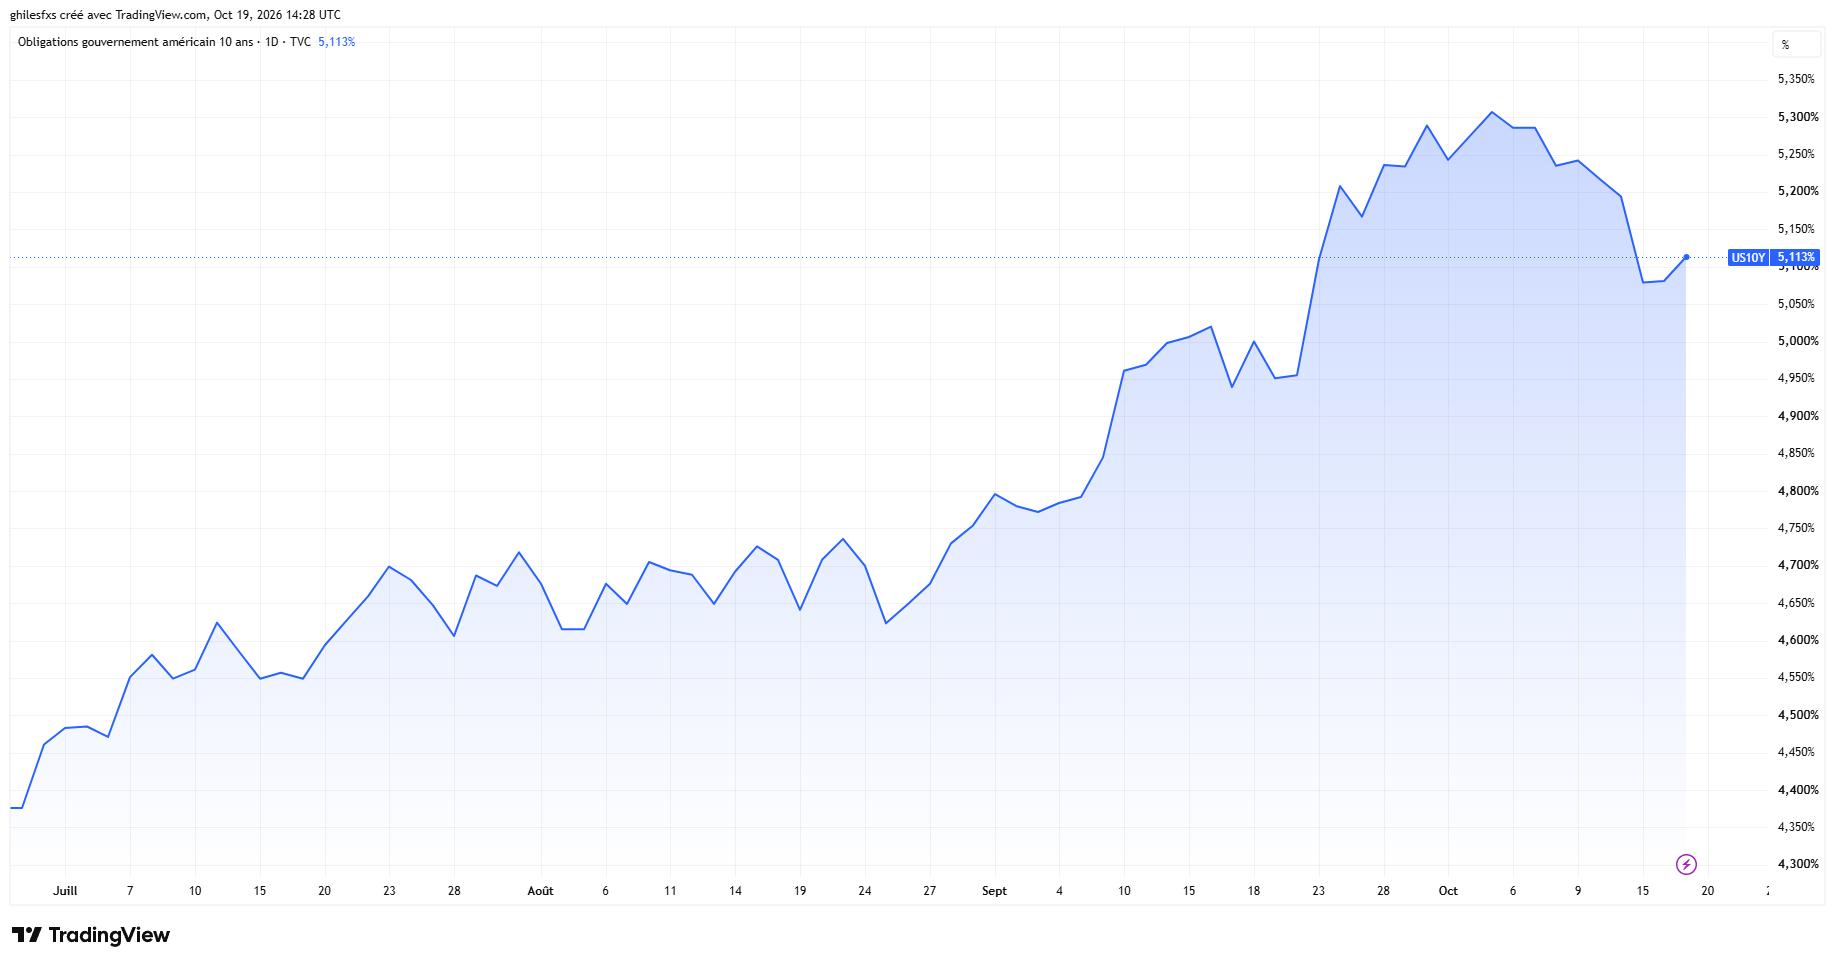
Mâu thuẫn rõ ràng này có ý nghĩa quan trọng đối với vàng. Lợi suất trái phiếu danh nghĩa thấp hơn thường hỗ trợ kim loại quý này, nhưng hiệu ứng này cũng phụ thuộc vào kỳ vọng lạm phát và lợi suất thực, vốn đại diện cho lợi nhuận điều chỉnh theo lạm phát mà các nhà đầu tư có thể nhận được. Nếu lợi suất trái phiếu kho bạc giảm do kỳ vọng lạm phát giảm nhanh hơn lợi suất danh nghĩa, thì sự gia tăng lợi suất thực có thể làm giảm sức hấp dẫn của vàng. Ngược lại, sự giảm bền vững của lợi suất thực sẽ mang lại sự hỗ trợ cơ bản mạnh mẽ hơn cho kim loại này.
Các nhà phân tích tại OCBC đã nắm bắt rõ điểm khác biệt này, mô tả sự phục hồi gần đây là "một lời nhắc nhở nữa rằng vàng đang giao dịch dựa trên phản ứng của thị trường trái phiếu đối với dữ liệu của Mỹ chứ không phải chính dữ liệu đó". Ngân hàng này cũng cảnh báo rằng "áp lực lạm phát tiềm ẩn vẫn ở mức cao, và sự sụt giảm lợi suất gần đây một phần là do tâm lý né tránh rủi ro chứ không phải do các yếu tố cơ bản về lạm phát được cải thiện".
Điều này cho thấy sự phục hồi gần đây của vàng có thể vẫn dễ bị tổn thương nếu lợi suất trái phiếu kho bạc ổn định hoặc tiếp tục tăng. Do đó, câu hỏi quan trọng không chỉ đơn giản là liệu lợi suất có đang giảm hay không, mà là liệu sự giảm này có phản ánh sự cải thiện bền vững về điều kiện tài chính đối với các tài sản không sinh lời hay không.
Khả năng phục hồi của vàng là có thật, nhưng sự thiếu niềm tin cũng vậy.
Mặc dù không thể vượt qua mốc 4.200 đô la, vàng không trải qua sự sụp đổ diện rộng về nhu cầu . Kim loại quý này đã phục hồi sau đợt giảm giá gần đây xuống khoảng 4.073 đô la, cho thấy người mua vẫn sẵn sàng chấp nhận áp lực bán ở mức giá thấp hơn.
Khả năng phục hồi này phù hợp với dòng vốn đầu tư được TD Securities nhấn mạnh. Ngân hàng này lưu ý rằng "các vị thế đầu tư vĩ mô tùy ý vẫn ở mức cao, trong khi dòng vốn vào ETF và nhu cầu từ ngân hàng trung ương cũng vẫn mạnh mẽ." Theo các nhà phân tích của họ, những dòng vốn này "cuối cùng đã hỗ trợ mạnh mẽ cho vàng," và dự kiến sẽ "tiếp tục mạnh mẽ, đặc biệt là trong vùng giá 4.000-4.100 USD/ounce."
Điều này tạo ra sự khác biệt quan trọng giữa một thị trường thiếu động lực đủ mạnh để phục hồi và một thị trường đang trải qua sự suy giảm cấu trúc về nhu cầu. Các nhà đầu tư ngắn hạn vẫn nhạy cảm với những bất ngờ về lạm phát, sự thay đổi lợi suất trái phiếu kho bạc và những kỳ vọng thay đổi về chính sách tiền tệ. Trong khi đó, nhu cầu đầu tư dài hạn dường như kiên cường hơn.
Do đó, giá vàng có thể được hỗ trợ mà không nhất thiết phải hình thành xu hướng tăng bền vững. Diễn biến giá hiện tại có thể phản ánh sự đối đầu giữa hai nhóm nhà đầu tư: những người lo ngại về việc thắt chặt tiền tệ hơn nữa và những người sẵn sàng tích lũy vàng như một tài sản danh mục đầu tư dài hạn. Cả hai bên đều chưa giành được ưu thế quyết định.
Bước đi tiếp theo phụ thuộc vào những gì xảy ra sau khi đồng đô la giảm giá.
Cuộc họp sắp tới của Cục Dự trữ Liên bang (Fed) vào ngày 27-28 tháng 10 sẽ là một phép thử quan trọng đối với vàng. Khi các nhà hoạch định chính sách bước vào giai đoạn cấm phát ngôn, các nhà đầu tư sẽ có ít cơ hội hơn để đánh giá lại ý định của ngân hàng trung ương thông qua các bài phát biểu chính thức.
Do đó, sự chú ý sẽ chuyển sang lợi suất trái phiếu kho bạc, các diễn biến địa chính trị và các chỉ số kinh tế sắp tới của Mỹ, đặc biệt là các số liệu sơ bộ về Chỉ số Quản lý Mua hàng (PMI).
Có ba kịch bản chính có thể xảy ra. Nếu lợi suất trái phiếu kho bạc tiếp tục giảm và thị trường tiếp tục giảm kỳ vọng về việc thắt chặt chính sách tiền tệ, vàng cuối cùng có thể hưởng lợi rõ rệt hơn từ đồng đô la Mỹ yếu hơn.
Nếu lợi suất tăng trở lại do lo ngại lạm phát vẫn tiếp diễn, kim loại quý này có thể tiếp tục chịu áp lực ngay cả khi đồng đô la Mỹ khó phục hồi.
Khả năng thứ ba là những lo ngại liên quan đến trí tuệ nhân tạo ngày càng gia tăng, làm suy yếu cả thị trường chứng khoán Mỹ và đồng đô la Mỹ, đồng thời khuyến khích việc mua thêm trái phiếu kho bạc. Trong bối cảnh đó, hướng đi của vàng sẽ phụ thuộc rất nhiều vào việc liệu lợi suất thực giảm và nhu cầu trú ẩn an toàn có vượt trội hơn nỗi lo lạm phát dai dẳng hay không.
Phản ứng gần đây của thị trường đã chứng minh rằng sự suy yếu của đồng đô la Mỹ không đủ để đảm bảo giá vàng tăng cao. Kim loại quý này vẫn tiếp tục thu hút nhu cầu tiềm ẩn, nhưng các nhà đầu tư vẫn không muốn bỏ qua khả năng Cục Dự trữ Liên bang (Fed) thắt chặt chính sách tiền tệ hơn nữa.
Cuối cùng, diễn biến đáng chú ý nhất không phải là sự sụt giảm của đồng đô la Mỹ, mà là việc vàng đã không tận dụng được cơ hội này. Sự do dự đó cho thấy thị trường vẫn đang xem xét sự giảm gần đây của lợi suất trái phiếu kho bạc như một hiện tượng tạm thời, chứ không phải là sự xác nhận về một môi trường tiền tệ thuận lợi hơn.
Cho đến khi nhận thức đó thay đổi, vàng có thể tiếp tục tìm được người mua khi giảm giá mà không tạo ra được động lực bền vững cần thiết cho một đợt tăng mạnh hơn. Đồng đô la Mỹ đã mang đến cho vàng một cơ hội. Thị trường trái phiếu và Cục Dự trữ Liên bang sẽ quyết định liệu vàng có thể nắm bắt được cơ hội đó hay không.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Ghiles Guezout