Lãi suất thế chấp tại Mỹ vừa đạt mức cao nhất trong ba năm, chỉ bốn tuần trước cuộc bầu cử giữa nhiệm kỳ.
Lãi suất thế chấp đã tăng lên mức cao nhất trong gần ba năm tại Hoa Kỳ, làm gia tăng những thách thức đối với thị trường nhà ở và làm phức tạp thêm chương trình nghị sự kinh tế của Tổng thống Mỹ Donald Trump chỉ chưa đầy bốn tuần trước cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11.

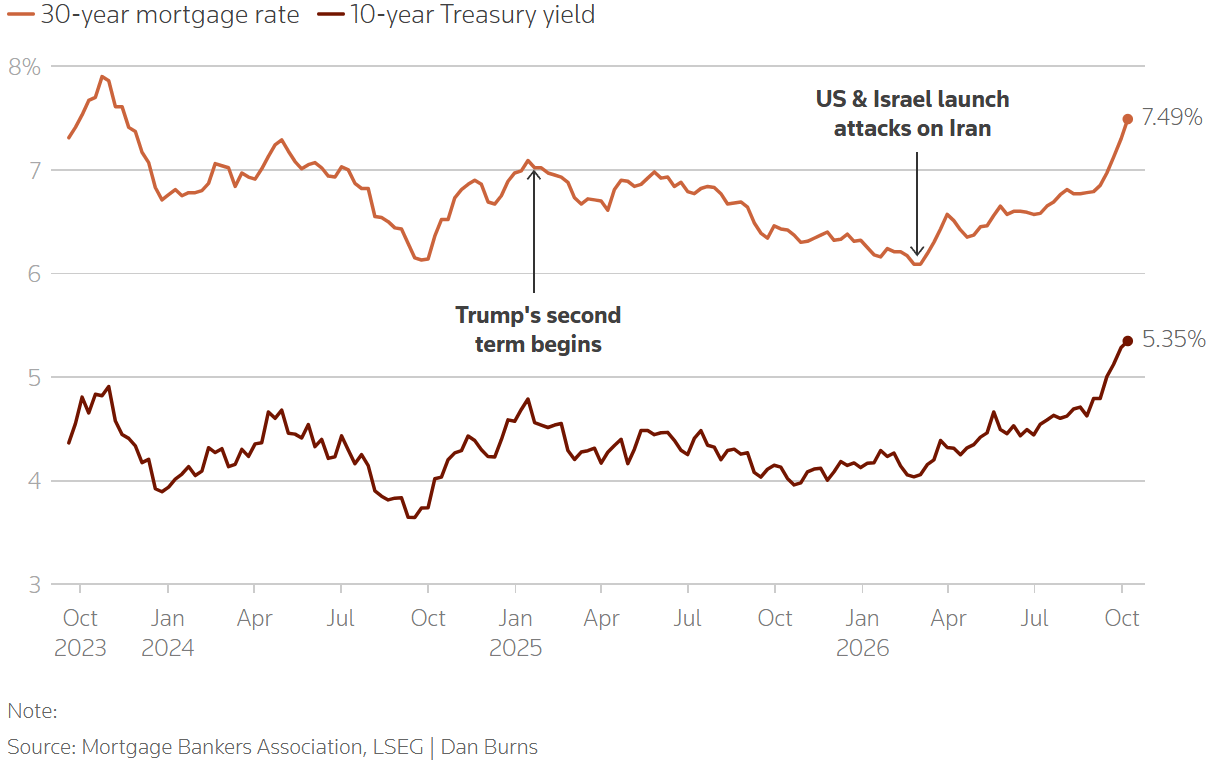
Lãi suất thế chấp đã tăng lên mức cao nhất trong gần ba năm tại Hoa Kỳ, làm gia tăng những thách thức đối với thị trường nhà ở và làm phức tạp thêm chương trình nghị sự kinh tế của Tổng thống Mỹ Donald Trump chỉ chưa đầy bốn tuần trước cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11. Theo dữ liệu được Hiệp hội Ngân hàng Thế chấp (MBA) công bố hôm thứ Tư, lãi suất trung bình đối với các khoản thế chấp cố định 30 năm đã tăng lên 7,49% trong tuần kết thúc ngày 2 tháng 10, tăng 19 điểm cơ bản so với tuần trước.
Mức tăng này, cao nhất kể từ tháng 11 năm 2023, đánh dấu một bước thụt lùi đối với chính quyền Trump, vốn đã hứa sẽ giảm chi phí nhà ở và giúp việc sở hữu nhà trở nên dễ dàng hơn. Sự gia tăng này diễn ra trong bối cảnh lạm phát vẫn ở mức cao, chiến tranh ở Iran tiếp tục gây gián đoạn thị trường năng lượng và lợi suất trái phiếu Mỹ đạt mức cao nhất trong nhiều năm.
Đối với các hộ gia đình Mỹ, sự kết hợp này đồng nghĩa với việc trả góp nhà hàng tháng cao hơn, khả năng vay mượn giảm và con đường sở hữu nhà ngày càng trở nên bấp bênh. Đối với đảng Cộng hòa, điều này đe dọa biến một lời hứa kinh tế quan trọng thành điểm yếu trong cuộc bầu cử khi chi phí sinh hoạt trở thành mối quan tâm hàng đầu của cử tri.
Tại sao lãi suất thế chấp nhà ở Mỹ lại đạt mức 7,49%?
Việc tăng lãi suất thế chấp gần đây chủ yếu do áp lực trên thị trường trái phiếu kho bạc Mỹ. Trái ngược với quan niệm sai lầm phổ biến, lãi suất thế chấp không được quyết định trực tiếp bởi lãi suất chuẩn của Cục Dự trữ Liên bang (Fed). Thay vào đó, chúng chủ yếu theo dõi lợi suất trái phiếu dài hạn, đặc biệt là lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm.
Lợi suất trái phiếu đã tăng lên trên 5,3% vào thứ Hai, đạt mức cao nhất trong 24 năm, theo Reuters. Sự gia tăng này phản ánh mối lo ngại của nhà đầu tư về lạm phát dai dẳng, khả năng phục hồi của tăng trưởng kinh tế Mỹ và nhu cầu tài chính ngày càng tăng của chính phủ liên bang.
Cuộc chiến giữa Hoa Kỳ, Israel và Iran, bắt đầu từ cuối tháng Hai, đóng vai trò quyết định trong diễn biến này. Sự gián đoạn xuất khẩu năng lượng từ Trung Đông gây ra sự tăng mạnh giá dầu, đẩy chi phí vận chuyển, sản xuất và tiêu dùng lên cao. Lạm phát hàng năm của Mỹ, được đo bằng Chỉ số Giá tiêu dùng cá nhân (PCE), đạt 3,4% so với cùng kỳ năm trước trong tháng Tám, so với 2,8% trong tháng Hai, theo Cục Phân tích Kinh tế (BEA). Con số này vẫn cao hơn nhiều so với mục tiêu 2% của Cục Dự trữ Liên bang (Fed).
Môi trường này thúc đẩy các nhà đầu tư trái phiếu yêu cầu lợi suất cao hơn để bù đắp rủi ro lạm phát luôn ở mức cao. Sau đó, các tổ chức cho vay thế chấp sẽ chuyển chi phí huy động vốn cao hơn này cho người đi vay.
Nợ công ngày càng tăng tạo thêm áp lực. Nợ liên bang của Mỹ gần đây đã vượt qua ngưỡng lịch sử 40 nghìn tỷ đô la, trong khi thâm hụt ngân sách kéo dài làm dấy lên lo ngại về nguồn cung nợ chính phủ.
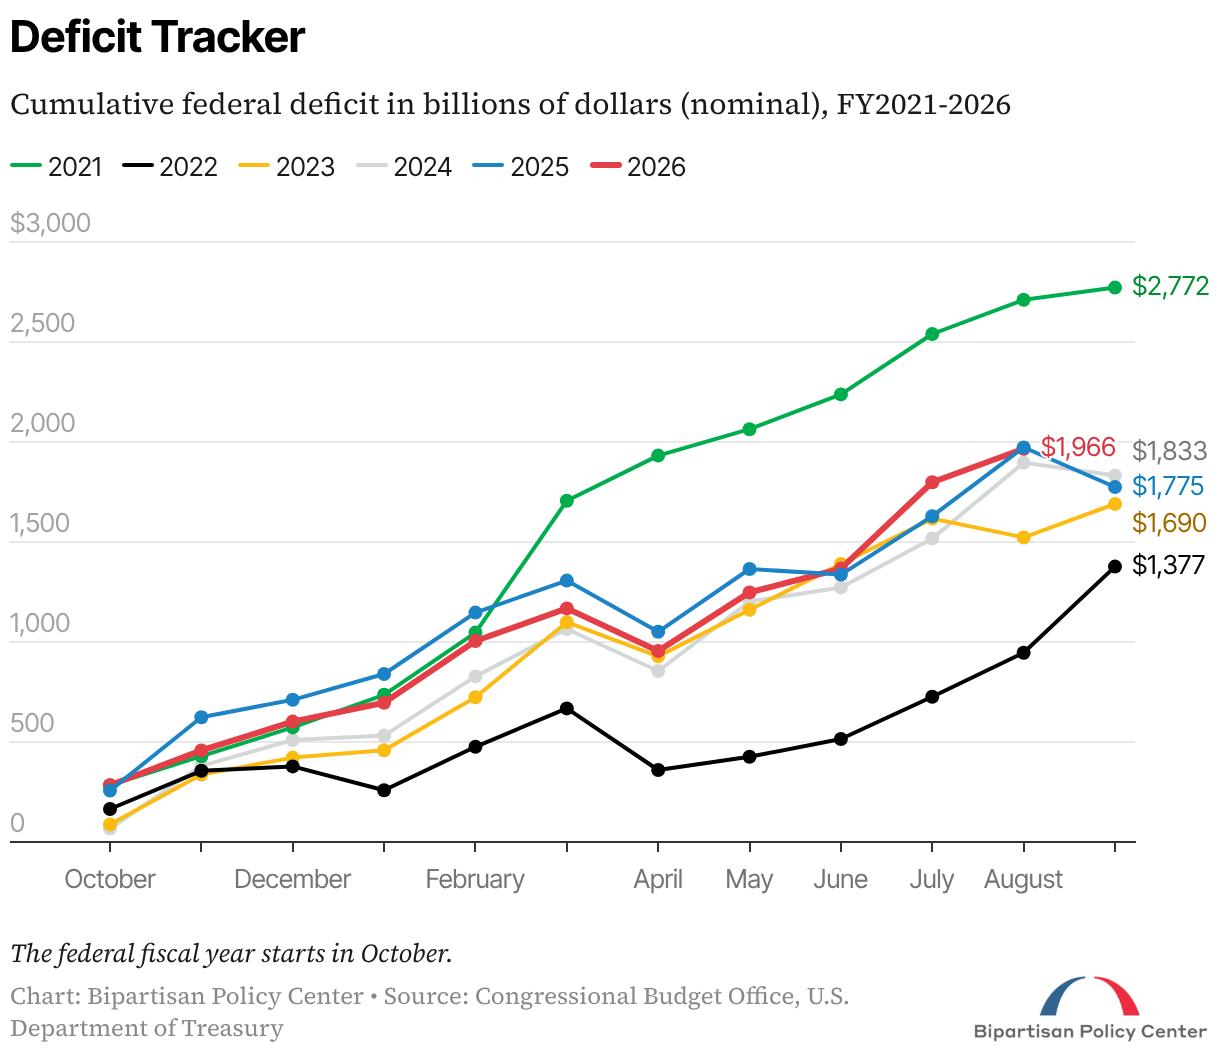
Nhà kinh tế trưởng của Hiệp hội Môi giới Bất động sản Quốc gia (NAR), Lawrence Yun, đã nhấn mạnh hạn chế về cấu trúc này trong nhận xét được tờ The Hill đăng tải: "Thâm hụt ngân sách liên bang ngày càng tăng đang ngốn hết phần lớn tiền tiết kiệm tư nhân, do đó làm giảm nguồn vốn dành cho thị trường thế chấp."
Sự kết hợp giữa áp lực lạm phát, rủi ro địa chính trị và mất cân bằng ngân sách giúp giải thích tại sao lãi suất thế chấp đã tăng khoảng 1,4 điểm phần trăm kể từ khi bắt đầu cuộc chiến ở Iran, theo Reuters.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Thị trường nhà ở Mỹ đối mặt với một cú sốc khác.
Chi phí vay tăng cao đã tác động mạnh đến thị trường nhà ở vốn đã suy yếu do giá nhà tăng và lãi suất cao trong nhiều năm qua. Theo Hiệp hội Ngân hàng Thế chấp (MBA), số đơn xin vay thế chấp đã giảm 4,2% trong tuần qua, xuống mức thấp nhất kể từ tháng 2 năm 2025. Tổng số đơn xin vay đã giảm gần một nửa kể từ tháng 1, trong khi hoạt động tái cấp vốn chứng kiến sự sụt giảm đặc biệt mạnh.
Nhà kinh tế trưởng của MBA, Joel Kan, đã tóm tắt những hậu quả trước mắt trong nhận xét được Reuters đưa tin: "Rất ít chủ nhà có động lực để tái thế chấp với mức lãi suất này, và sự tăng vọt của chi phí vay đã khiến nhiều người có tiềm năng vay vốn phải rút lui khỏi thị trường mua nhà."
Những chủ nhà đã vay thế chấp mua nhà trong thời kỳ đại dịch, khi lãi suất gần 3% , đặc biệt ngần ngại bán nhà của mình và mua một căn nhà khác với lãi suất cao hơn đáng kể. Hiện tượng này, được gọi là hiệu ứng "khóa thế chấp", hạn chế sự di chuyển trong việc mua nhà và góp phần làm giảm số lượng nhà rao bán. Trong khi đó, những người mua nhà lần đầu phải đối mặt với giá nhà vẫn ở mức cao kỷ lục.
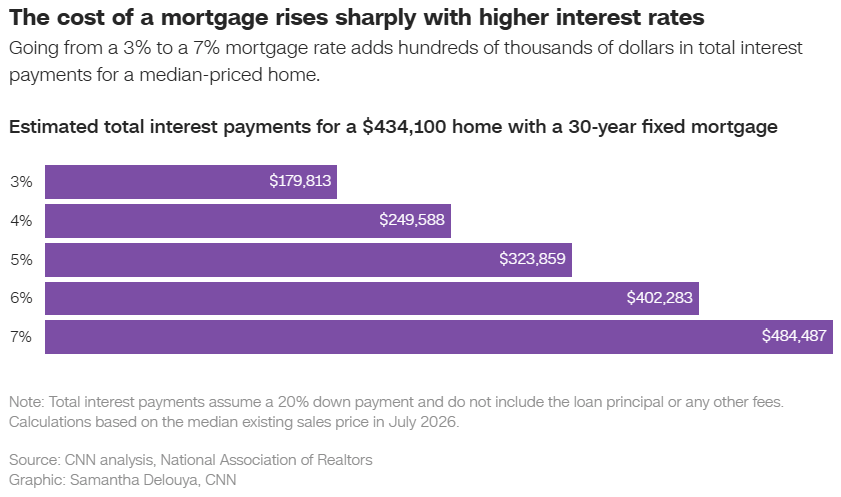
Chủ tịch điều hành KB Home, Jeffrey Mezger, giải thích trong một bình luận được Financial Times đăng tải: "Lãi suất thế chấp cao hơn đã gây thêm áp lực lên khả năng chi trả và cùng với sự bất ổn địa chính trị và những khó khăn kinh tế rộng lớn hơn, đã khiến nhiều người mua tiềm năng thận trọng hơn trong việc mua nhà."
Do đó, nhu cầu yếu hơn có thể tiếp tục gây áp lực lên hoạt động xây dựng nhà ở, hoạt động của các nhà thầu xây dựng và các lĩnh vực kinh tế liên quan đến nhà ở.
Ông Trump đối mặt với lời hứa về lãi suất thế chấp 3%.
Việc lãi suất thế chấp nhà ở tăng trở lại đặt ra một thách thức chính trị đặc biệt đối với Donald Trump, người đã coi việc giảm chi phí nhà ở là một phần trọng tâm trong chiến dịch tranh cử tổng thống năm 2024 của mình. Phát biểu tại Câu lạc bộ Kinh tế New York vào tháng 9 năm 2024, Trump tuyên bố đáng chú ý: "Giảm lãi suất thế chấp là một yếu tố quan trọng. Chúng ta sẽ đưa chúng xuống mức, chúng ta nghĩ là, 3%, thậm chí có thể thấp hơn nữa."
Sự tương phản với tình hình hiện tại rất rõ rệt. Khi ông Trump trở lại Nhà Trắng vào tháng 1 năm 2025, lãi suất thế chấp trung bình kỳ hạn 30 năm ở mức 6,96%, theo Freddie Mac. Lãi suất này giảm dần xuống 5,98% vào cuối tháng 2 năm 2026 trước khi tăng mạnh trở lại sau khi chiến tranh ở Iran bùng nổ.
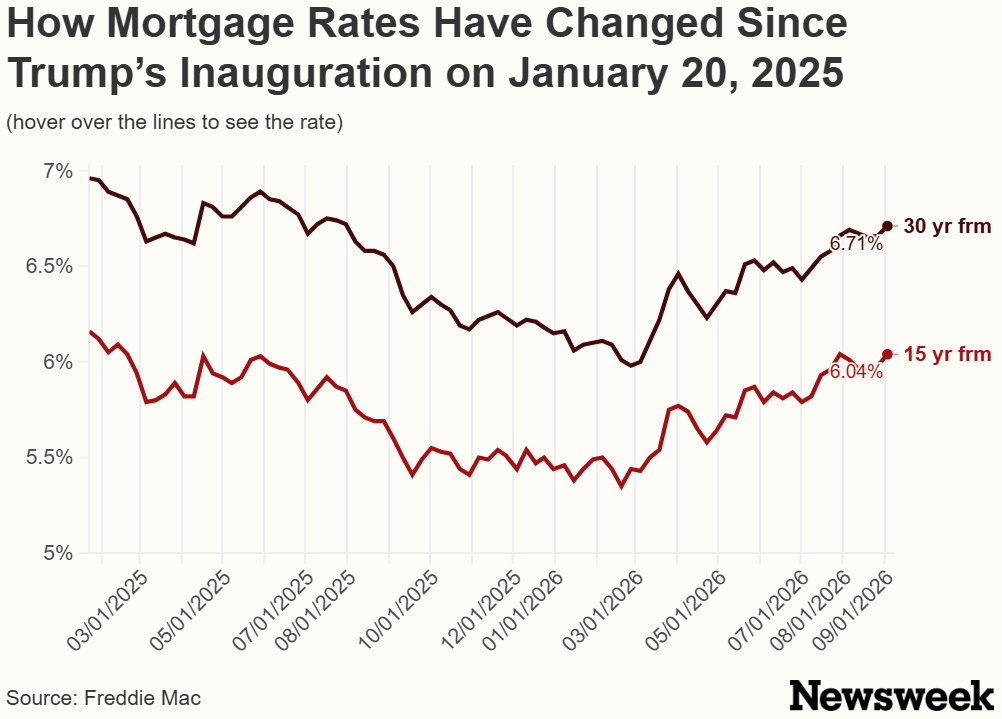
Với tỷ lệ 7,49% được Hiệp hội Ngân hàng Thế chấp (MBA) công bố hôm thứ Tư, con số này hiện đã vượt qua mức ghi nhận khi ông Trump nhậm chức và cao hơn nhiều so với mục tiêu mà chiến dịch tranh cử của ông đặt ra.
Tuy nhiên, chính quyền đã đưa ra một số sáng kiến nhằm cải thiện khả năng chi trả nhà ở. Vào tháng Giêng, ông Trump đặc biệt kêu gọi các cơ quan tài chính thế chấp Fannie Mae và Freddie Mac hỗ trợ mua 200 tỷ đô la chứng khoán thế chấp nhằm giảm chi phí tài chính. Tổng thống cũng ủng hộ các biện pháp nhằm hạn chế việc mua nhà ở đơn lẻ của các nhà đầu tư tổ chức lớn và giảm bớt các rào cản pháp lý đối với việc xây dựng.
Tuy nhiên, thách thức chính trị vẫn còn đó: cử tri thường đánh giá các chính sách kinh tế dựa trên giá cả và các khoản thanh toán hàng tháng mà họ thực sự phải đối mặt, chứ không phải dựa trên các biện pháp được công bố ở Washington.
Cuộc chiến ở Iran và chính sách của Cục Dự trữ Liên bang Mỹ (Fed) làm phức tạp thêm triển vọng kinh tế.
Chính sách tiền tệ của Mỹ đặt ra thêm một thách thức nữa cho Donald Trump. Vào tháng 9, Cục Dự trữ Liên bang (Fed) đã tăng lãi suất chuẩn thêm 25 điểm cơ bản lần đầu tiên kể từ năm 2023 để kiềm chế áp lực lạm phát. Các nhà hoạch định chính sách cũng phát tín hiệu rằng một đợt tăng lãi suất nữa có thể cần thiết trước cuối năm, mặc dù thị trường hiện không kỳ vọng sẽ có sự thay đổi nào tại cuộc họp dự kiến vào cuối tháng 10.
Lập trường này trái ngược với những lời kêu gọi liên tục của Trump về việc cắt giảm lãi suất nhanh chóng. Hôm thứ Tư, khi được hỏi về lãi suất thế chấp tăng cao, tổng thống đã mô tả Chủ tịch Cục Dự trữ Liên bang Kevin Warsh là "tuyệt vời" nhưng chỉ trích các thành viên khác trong Hội đồng Thống đốc, nói rằng họ "muốn thấy đất nước gặp khó khăn, theo ý kiến của tôi, bởi vì tôi nghĩ lãi suất nên giảm xuống", theo Reuters.
Trong khi đó, Bộ trưởng Tài chính Mỹ Scott Bessent cho rằng sự gia tăng lạm phát và lãi suất thế chấp là do cú sốc năng lượng gây ra bởi cuộc chiến ở Iran . Ông phát biểu theo hãng tin Reuters: "Vì vậy, một khi chúng ta vượt qua được cuộc xung đột Iran này, thị trường năng lượng sẽ được cung cấp đầy đủ, và chúng ta sẽ tiến gần hơn đến mục tiêu của Cục Dự trữ Liên bang, và lãi suất thế chấp cũng như lãi suất trái phiếu 10 năm sẽ giảm xuống."
Tuy nhiên, lời giải thích này làm nổi bật một mâu thuẫn trong chiến lược kinh tế của chính quyền. Trong khi ông Trump muốn giảm chi phí vay mượn, cuộc chiến ở Iran lại góp phần giữ giá năng lượng và kỳ vọng lạm phát ở mức cao, hạn chế khả năng điều chỉnh của ngân hàng trung ương.
Giá dầu giảm có thể làm dịu bớt những áp lực này, nhưng việc giảm leo thang địa chính trị không đảm bảo lãi suất thế chấp sẽ giảm ngay lập tức. Những lo ngại về nợ chính phủ và thâm hụt ngân sách sẽ tiếp tục ảnh hưởng đến lợi suất trái phiếu.
Bà Ali Wolf, chuyên gia kinh tế trưởng của Zonda và NewHomeSource, tin rằng các hộ gia đình nên chuẩn bị cho tình trạng lãi suất cao kéo dài. Trong những bình luận được tờ The Hill đăng tải, bà dự báo lãi suất sẽ dao động từ 6,5% đến 8% trong 12 tháng tới. Triển vọng này cho thấy những khó khăn của thị trường nhà ở có thể kéo dài rất lâu sau cuộc bầu cử tháng 11.
Bốn tuần trước cuộc bầu cử giữa nhiệm kỳ, vấn đề nhà ở trở thành một rủi ro lớn trong cuộc bầu cử.
Việc tăng lãi suất thế chấp diễn ra vào thời điểm đặc biệt nhạy cảm đối với Đảng Cộng hòa, khi đảng này đang tìm cách giữ vững thế đa số tại Hạ viện và Thượng viện trong cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11.
Theo cuộc thăm dò của Reuters/Ipsos hoàn thành hôm thứ Hai, chi phí sinh hoạt là mối quan tâm hàng đầu của cử tri Mỹ. Trong khi đó, tỷ lệ ủng hộ Donald Trump đã giảm xuống mức thấp kỷ lục 32%, làm gia tăng lo ngại về triển vọng bầu cử của đảng ông.
Vấn đề nhà ở đặc biệt quan trọng đối với cử tri trẻ tuổi. Theo một cuộc khảo sát của CNBC được công bố vào tháng 7, khả năng chi trả nhà ở là mối quan tâm chính trị hàng đầu của người Mỹ từ 18 đến 34 tuổi, vượt qua cả chi phí thực phẩm và việc bảo vệ nền dân chủ.
Những thách thức này cũng thể hiện rõ ở một số tiểu bang có thể đóng vai trò quyết định trong việc xác định quyền kiểm soát Quốc hội, bao gồm Pennsylvania, Michigan và Texas. Theo dữ liệu của NAR được Bloomberg trích dẫn, gần 49% khu vực đô thị của Mỹ hiện yêu cầu thu nhập hộ gia đình hàng năm ít nhất 100.000 đô la để có thể mua được một ngôi nhà có giá trung bình với khoản trả trước 10%. Tỷ lệ này chỉ là 6% vào năm 2019.
Đối với đảng Dân chủ, lãi suất thế chấp cao là một lý lẽ nữa để thách thức thành tích kinh tế của ông Trump. Trong khi đó, đảng Cộng hòa tìm cách nhắc nhở cử tri rằng cuộc khủng hoảng nhà ở và lạm phát đã bắt đầu trước khi tổng thống trở lại Nhà Trắng, dưới thời chính quyền Joe Biden.
Cả hai lập luận đều phản ánh những thực tế khác nhau: giá nhà tăng cao và khủng hoảng khả năng chi trả đã tồn tại trước nhiệm kỳ thứ hai của Trump, nhưng sự tăng vọt gần đây của lãi suất thế chấp diễn ra dưới thời chính quyền của ông, trong bối cảnh chiến tranh ở Iran và áp lực lạm phát gia tăng.
Tuy nhiên, chỉ còn chưa đầy bốn tuần nữa là đến ngày bỏ phiếu, sự khác biệt này có thể ít quan trọng hơn đối với cử tri so với thực tế chi tiêu hàng tháng của họ.
Tổng thống không có quyền trực tiếp ấn định lãi suất thế chấp, nhưng các quyết định của ông về chính sách tài khóa, thương mại và địa chính trị ảnh hưởng đến các điều kiện kinh tế quyết định hướng đi của lãi suất đó. Đối với Donald Trump, thách thức hiện nay là thuyết phục người dân Mỹ rằng chính quyền của ông vẫn có thể giảm chi phí sinh hoạt, ngay cả khi lãi suất thế chấp đạt mức 7,49%, lạm phát vẫn cao hơn mục tiêu của Cục Dự trữ Liên bang và giá năng lượng tiếp tục gây áp lực lên các hộ gia đình.
Nếu các chỉ số này không được cải thiện nhanh chóng, cuộc khủng hoảng khả năng chi trả nhà ở có thể trở thành một trong những biểu tượng rõ ràng nhất về khoảng cách giữa những lời hứa kinh tế của Trump và trải nghiệm hàng ngày của cử tri, đúng lúc đảng Cộng hòa đang nỗ lực duy trì quyền kiểm soát Quốc hội.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Ghiles Guezout