Tại sao đồng đô la Mỹ lại tăng giá bất chấp khả năng Cục Dự trữ Liên bang (Fed) tăng lãi suất vào tháng 10 đang giảm dần?
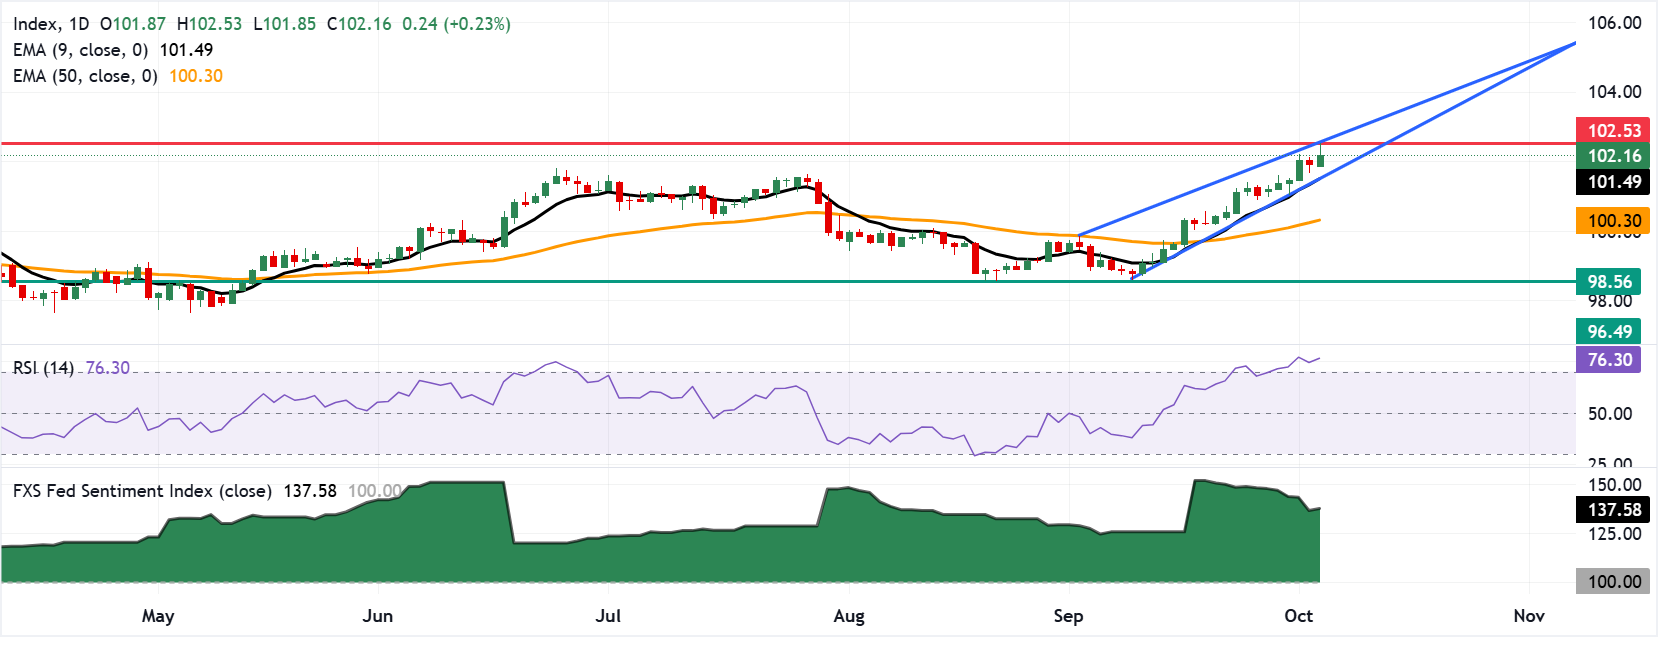
Chỉ số đô la Mỹ (DXY) đang kiểm tra mức cao nhất năm gần vùng 102,50 , được thúc đẩy bởi sự suy yếu độc lập của đồng Euro (EUR) và sự ổn định tương đối trong lộ trình lãi suất của Cục Dự trữ Liên bang (Fed).

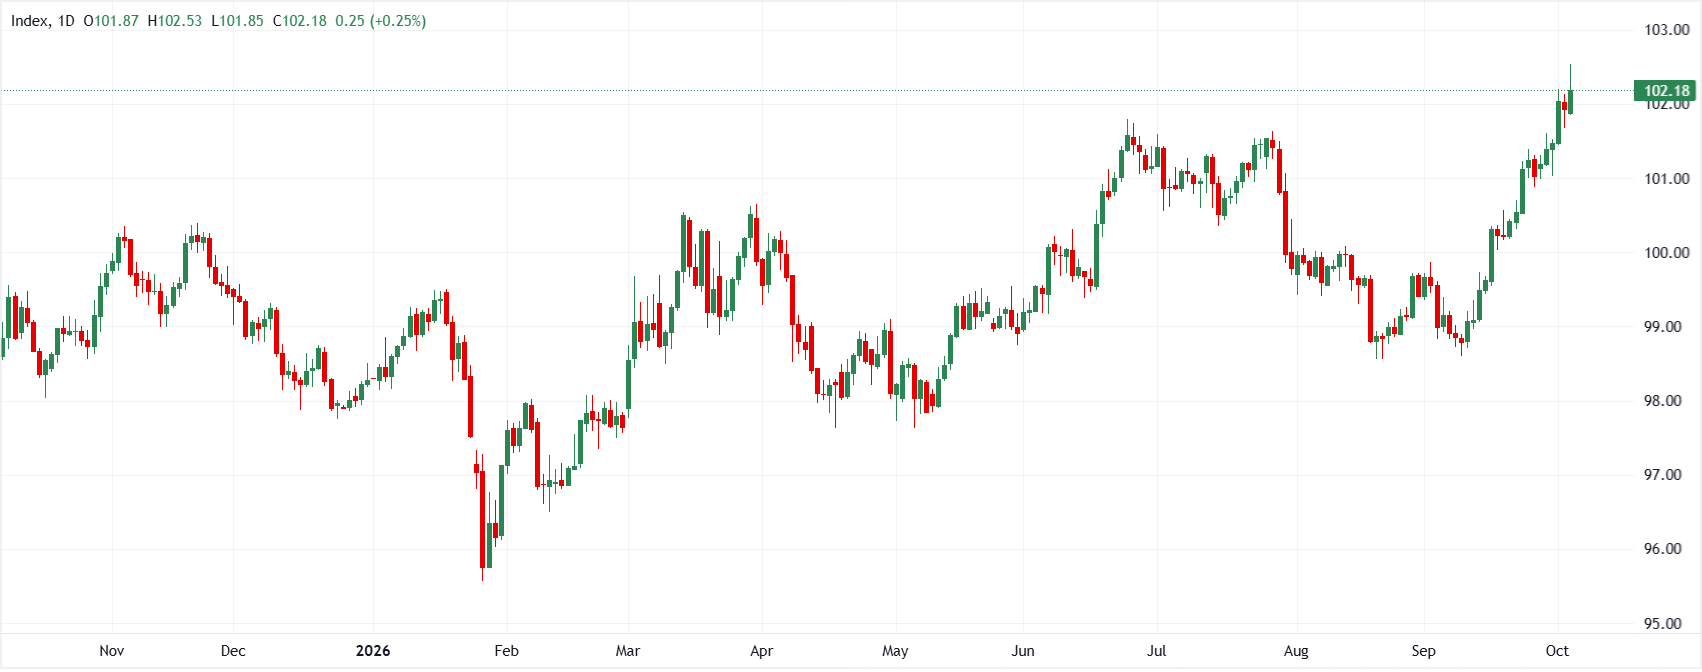
Chỉ số đô la Mỹ (DXY) đang kiểm tra mức cao nhất năm gần vùng 102,50 , được thúc đẩy bởi sự suy yếu độc lập của đồng Euro (EUR) và sự ổn định tương đối trong lộ trình lãi suất của Cục Dự trữ Liên bang (Fed). Tuy nhiên, khi kỳ vọng về việc tăng lãi suất vào tháng 10 giảm dần sau dữ liệu lạm phát và việc làm yếu hơn, các động lực cơ bản đằng sau đà tăng của đồng đô la Mỹ đang được xem xét kỹ lưỡng hơn. Trong khi lợi suất trái phiếu kho bạc Mỹ ở mức cao tiếp tục hỗ trợ rộng rãi, các chiến lược gia thị trường ngày càng chia rẽ về việc liệu sự gia tăng phí bảo hiểm kỳ hạn và rủi ro từ cuộc bầu cử giữa nhiệm kỳ sắp tới của Mỹ sẽ kìm hãm đà tăng của đồng đô la Mỹ hay liệu việc nới lỏng chính sách tiền tệ ở nước ngoài sẽ giữ cho đồng đô la Mỹ trên đà tăng giá.
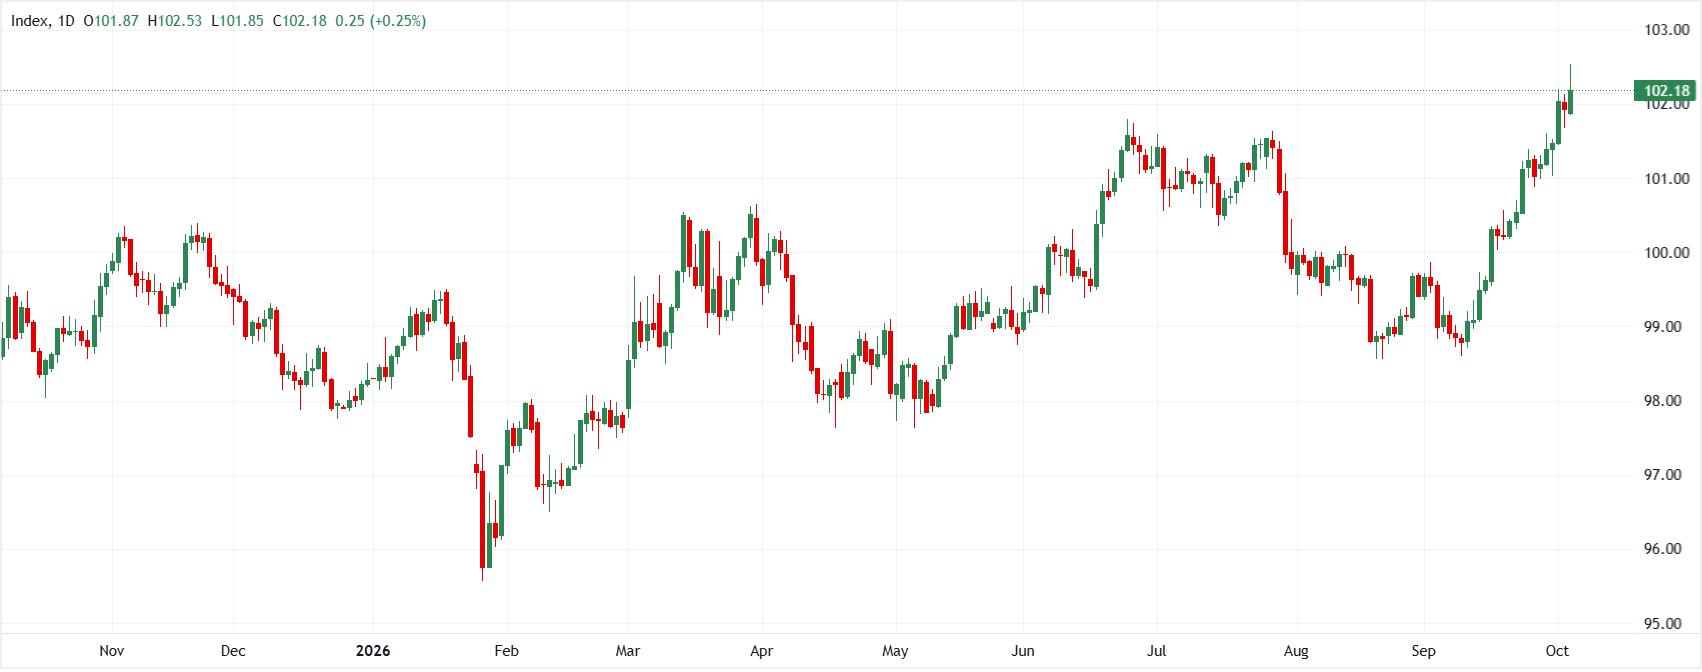
Kỳ vọng về việc Cục Dự trữ Liên bang (Fed) tăng lãi suất đang giảm dần và các yếu tố thúc đẩy lợi suất trái phiếu chính phủ đang thách thức đà tăng của đồng USD.
Philip Wee thuộc bộ phận nghiên cứu của DBS Group cảnh báo rằng đợt tăng giá gần đây của đồng đô la Mỹ đang mất dần động lực từ chính sách tiền tệ khi các quan chức cấp cao của Cục Dự trữ Liên bang (Fed) phản đối việc tăng lãi suất tại cuộc họp FOMC ngày 28 tháng 10. Với chỉ số lạm phát PCE giảm và dữ liệu việc làm làm thay đổi kỳ vọng về lãi suất, sự chú ý đang chuyển sang thành phần của lợi suất trái phiếu kho bạc dài hạn của Mỹ đang tăng lên. Wee nhấn mạnh rằng lợi suất được nâng cao do thâm hụt ngân sách, phát hành nợ và phí kỳ hạn mang lại ít hỗ trợ cấu trúc hơn cho đồng đô la Mỹ so với việc thắt chặt chính sách tiền tệ của ngân hàng trung ương, trong khi cuộc bầu cử giữa nhiệm kỳ sắp tới của Mỹ đặt ra những rủi ro bổ sung cho triển vọng kinh tế vĩ mô rộng lớn hơn .
"Lợi suất trái phiếu cao hơn do Cục Dự trữ Liên bang (Fed) thắt chặt chính sách tiền tệ có thể hỗ trợ đồng USD. Tuy nhiên, phí bảo hiểm kỳ hạn cao hơn do lo ngại về nguồn cung nợ, tính bền vững tài chính và uy tín thị trường trái phiếu chính phủ thì không nhất thiết phải hỗ trợ. Cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11 của Mỹ cũng tạo thêm một áp lực khác... Nếu đảng Cộng hòa mất quyền kiểm soát Hạ viện, thị trường cũng có thể đánh giá lại luận điểm về tính đặc biệt của Mỹ vốn đã hỗ trợ đồng USD..."
Sự suy yếu của đồng Euro và triển vọng tích cực của Cục Dự trữ Liên bang (Fed) giữ mục tiêu tăng giá của chỉ số DXY ở mức 102,85.
Theo quan điểm ủng hộ đồng đô la Mỹ, Chris Turner tại ING nhấn mạnh rằng đồng Greenback tiếp tục tăng giá so với các đồng tiền chủ chốt khác, chủ yếu do hoạt động bán mạnh đồng Euro. Mặc dù dữ liệu việc làm tháng 9 của Mỹ khá yếu, thị trường vẫn tự tin với việc giữ nguyên lãi suất trong tháng 10, tiếp theo là việc Cục Dự trữ Liên bang (Fed) tăng lãi suất vào tháng 12. Do lộ trình lãi suất của Ngân hàng Trung ương châu Âu (ECB) có thể được điều chỉnh theo hướng ôn hòa hơn so với Fed, chênh lệch lợi suất tương đối và các chỉ số ISM dịch vụ sắp tới cũng như biên bản cuộc họp của FOMC sẽ tiếp tục hỗ trợ chỉ số DXY hướng tới mức 102,85.
"Chỉ số đô la DXY đang tăng mạnh lên mức cao kỷ lục trong năm. Điều này được thúc đẩy bởi sự bán tháo đồng euro, chiếm 58% rổ tiền tệ DXY. Mục tiêu tăng giá tiếp theo dường như là 102,85... Sự hỗ trợ cốt lõi cho đồng đô la sẽ tiếp tục đến từ thực tế là kỳ vọng về chu kỳ thắt chặt chính sách tiền tệ vẫn mạnh mẽ hơn nhiều đối với Cục Dự trữ Liên bang Mỹ (Fed) so với các ngân hàng trung ương nước ngoài – đặc biệt là Ngân hàng Trung ương châu Âu (ECB)."
Tóm lại
Việc đồng đô la Mỹ leo lên mức cao nhất năm gần 102,50 cho thấy sự khác biệt giữa các ngân hàng trung ương và sự suy yếu của thị trường nước ngoài đặc biệt là khu vực Euro có thể duy trì đà tăng trưởng của đồng đô la ngay cả khi Cục Dự trữ Liên bang Mỹ ( Fed) tạm dừng chu kỳ thắt chặt chính sách tiền tệ. Trong khi DBS Group Research cảnh báo rằng lãi suất kỳ hạn cao và những khó khăn chính trị trong cuộc bầu cử giữa nhiệm kỳ tháng 11 có thể làm suy yếu xu hướng "chủ nghĩa ngoại lệ của Mỹ", ING dự báo rằng việc điều chỉnh cắt giảm lãi suất nhỏ hơn của Fed so với việc điều chỉnh lãi suất mạnh mẽ theo hướng ôn hòa của Ngân hàng Trung ương châu Âu (ECB) sẽ giúp đồng đô la Mỹ được hỗ trợ tốt cho đến cuối năm.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư