Tuần Tới - Biên bản họp của Fed, dữ liệu lạm phát và báo cáo thu nhập của Nvidia sẽ định hướng nhà đầu tư.
Thống đốc Cục Dự trữ Liên bang Christopher Waller không còn xa lạ với việc gây xáo động thị trường, nhưng phát biểu của ông về việc sẵn sàng tăng lãi suất 50 điểm cơ bản đã gây chấn động

- Biên bản cuộc họp của Fed có thể làm tăng thêm giọng điệu cứng rắn khi dự đoán về việc tăng lãi suất 50 điểm cơ bản ngày càng gia tăng.
- Nvidia sẽ công bố kết quả kinh doanh trong bối cảnh kỳ vọng rất cao sau vụ bê bối gián điệp.
- Thương mại và địa chính trị sẽ là trọng tâm của cuộc gặp thượng đỉnh Trump-Tập Cận Bình.
- Chỉ số giá tiêu dùng (CPI) của Anh và dữ liệu việc làm của Úc đang được chú ý khi đồng bảng Anh và đồng đô la Úc gặp khó khăn.
Liệu Cục Dự trữ Liên bang (Fed) đang chuẩn bị cho đợt tăng lãi suất lớn hơn?
Thống đốc Cục Dự trữ Liên bang Christopher Waller không còn xa lạ với việc gây xáo động thị trường, nhưng phát biểu của ông về việc sẵn sàng tăng lãi suất 50 điểm cơ bản đã gây chấn động, đẩy lợi suất trái phiếu kho bạc và đồng đô la Mỹ tăng mạnh, đảo ngược hoàn toàn xu hướng sau bầu cử. Trước đó, các nhà đầu tư tỏ ra bình tĩnh hơn về triển vọng thắt chặt chính sách sau khi giá dầu giảm mạnh sau chiến thắng áp đảo của đảng Dân chủ trong cuộc bầu cử giữa nhiệm kỳ ở Mỹ, làm tăng khả năng giải quyết nhanh chóng xung đột Iran.
Nhưng dường như cuộc chiến chống lạm phát của Fed chỉ mới bắt đầu. Có lẽ, với việc tính độc lập của Fed ít bị đe dọa bởi sự can thiệp của Nhà Trắng sau thất bại nặng nề của đảng Cộng hòa, các nhà hoạch định chính sách cảm thấy tự tin hơn để có lập trường cứng rắn hơn đối với lạm phát, hoặc đơn giản là Fed đã hết kiên nhẫn sau một bất ngờ tích cực nữa trong số liệu CPI tháng 10.
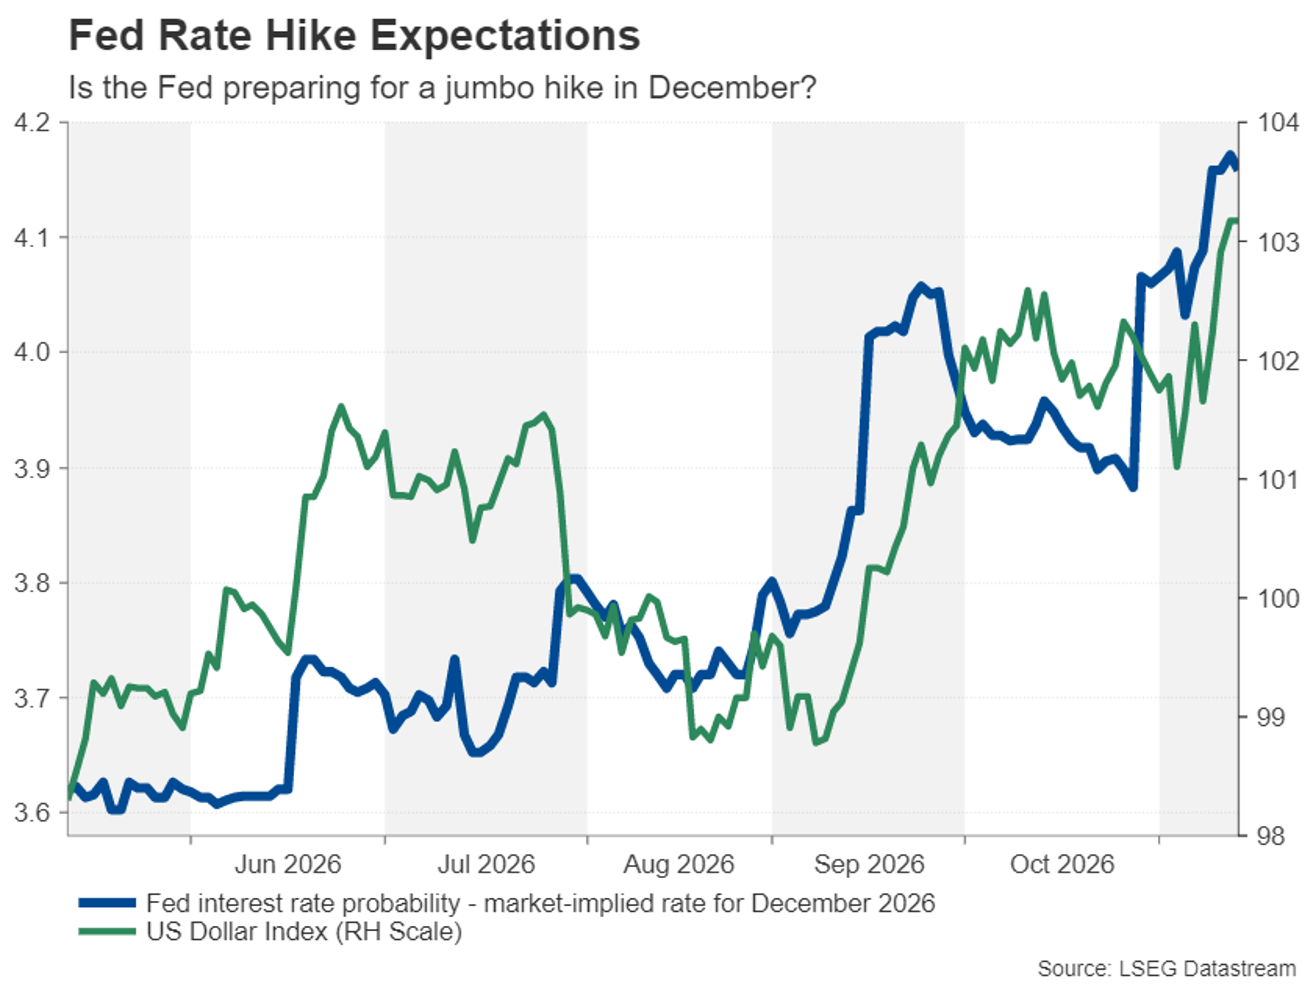
Tuy nhiên, điều đã trở nên rõ ràng là mức tăng 25 điểm cơ bản vào tháng 12 là mức tối thiểu mà các nhà đầu tư nên kỳ vọng, với xác suất khoảng 10% cho mức tăng lớn hơn 50 điểm cơ bản. Biên bản cuộc họp chính sách tháng 10 được công bố vào thứ Tư khó có thể tiết lộ bất kỳ cuộc thảo luận nào về việc tăng lãi suất kép, nhưng bất kỳ dấu hiệu nào cho thấy các thành viên FOMC đang ngày càng cảm thấy cấp bách hơn trong việc kiểm soát lạm phát sẽ làm tăng khả năng đó.
Một chương trình nghị sự kinh tế nhẹ nhàng hơn
Về mặt dữ liệu, doanh số bán lẻ sẽ là điểm nhấn chính, ngoài ra, hầu hết các thông tin khác sẽ là các thông tin thứ cấp, trong đó kết quả lợi nhuận có thể được ưu tiên. Các cuộc khảo sát kinh doanh từ Cục Dự trữ Liên bang New York và Philadelphia vào thứ Hai và thứ Năm sẽ được xem xét để tìm manh mối về đà tăng trưởng sản xuất vào đầu tháng 11. Sản lượng công nghiệp tháng 10 có thể thu hút sự chú ý vào thứ Ba, trong khi thị trường nhà ở đang gặp khó khăn cũng sẽ được quan tâm khi giấy phép xây dựng, khởi công xây nhà và doanh số bán nhà đang chờ xử lý đều được công bố vào thứ Tư.
Về doanh số bán lẻ, dự kiến tháng 10 sẽ không có thay đổi so với tháng 9, mặc dù nếu không tính ô tô và phụ tùng, doanh số bán lẻ được dự báo sẽ tăng 0,4% so với tháng trước.
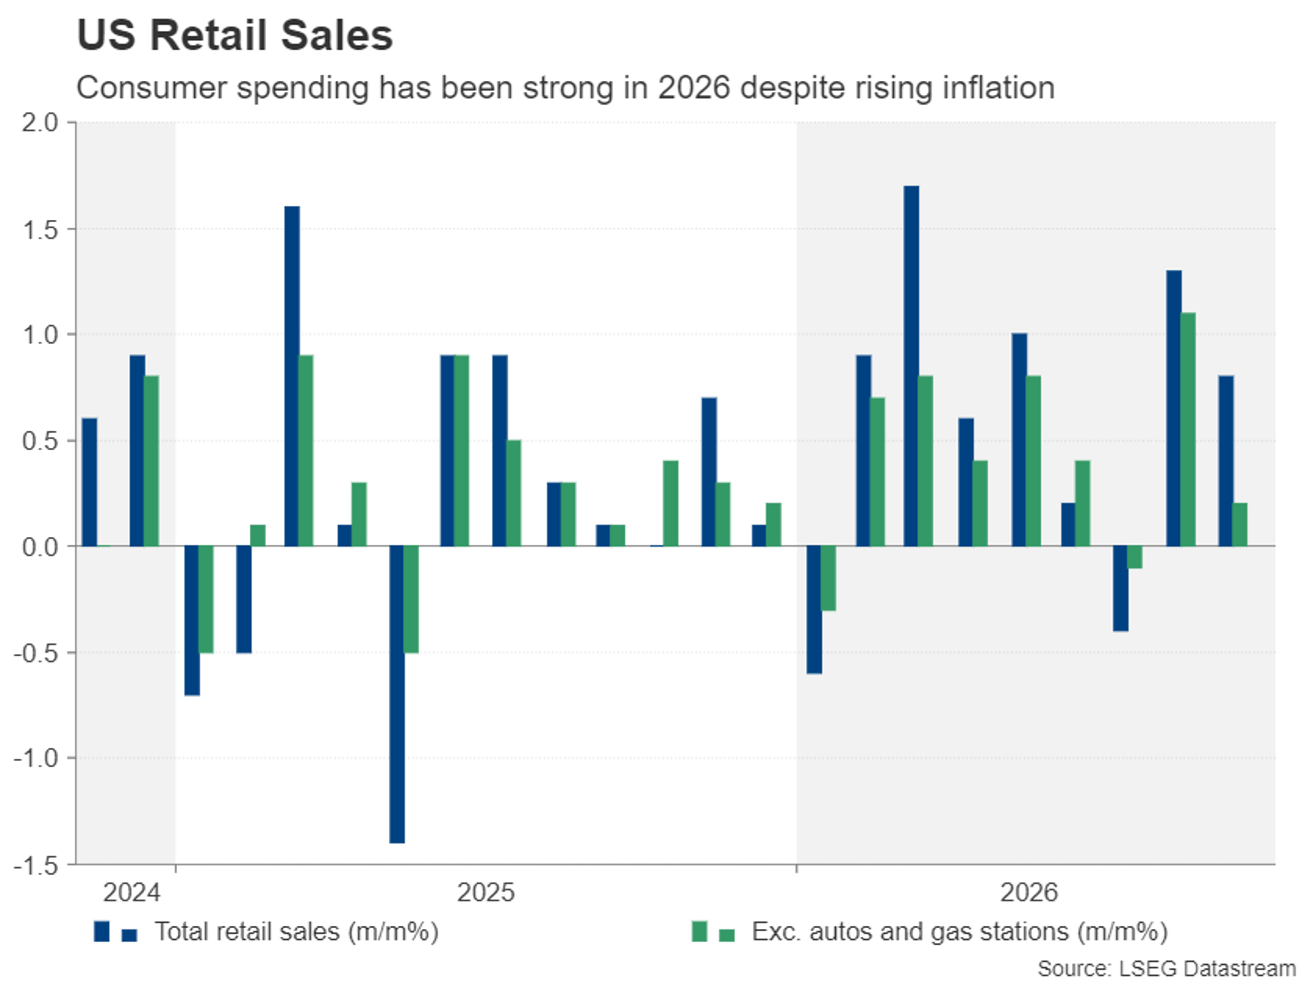
Một kết quả bất ngờ tiêu cực có thể làm giảm bớt áp lực từ những kỳ vọng cứng rắn đối với Cục Dự trữ Liên bang (Fed), từ đó có khả năng gây sức ép lên đồng đô la Mỹ. Nhưng nhìn chung, đồng đô la Mỹ đã được củng cố bởi những kỳ vọng về việc tăng lãi suất, khi lợi suất trái phiếu kho bạc kỳ hạn 10 năm đã trở lại trên mức 5,0%.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Mọi sự chú ý đổ dồn vào lợi nhuận của Nvidia giữa bê bối gián điệp.
Tuy nhiên, đối với Phố Wall, tâm lý vẫn tiếp tục dao động giữa nỗi sợ hãi và sự lạc quan đối với ngành công nghệ trí tuệ nhân tạo (AI). Vụ bê bối liên quan đến CEO của Nvidia, Jensen Huang, và các mối quan hệ của ông với một người bị cáo buộc là gián điệp Trung Quốc và hai nhân viên của công ty không thể xảy ra vào thời điểm tồi tệ hơn đối với cổ phiếu công nghệ và chip. Mùa báo cáo lợi nhuận quý 3 đã làm nổi bật sự phụ thuộc ngày càng tăng của các ông lớn AI vào việc vay nợ và dòng tiền tự do để tài trợ cho các kế hoạch chi tiêu đầy tham vọng của họ.
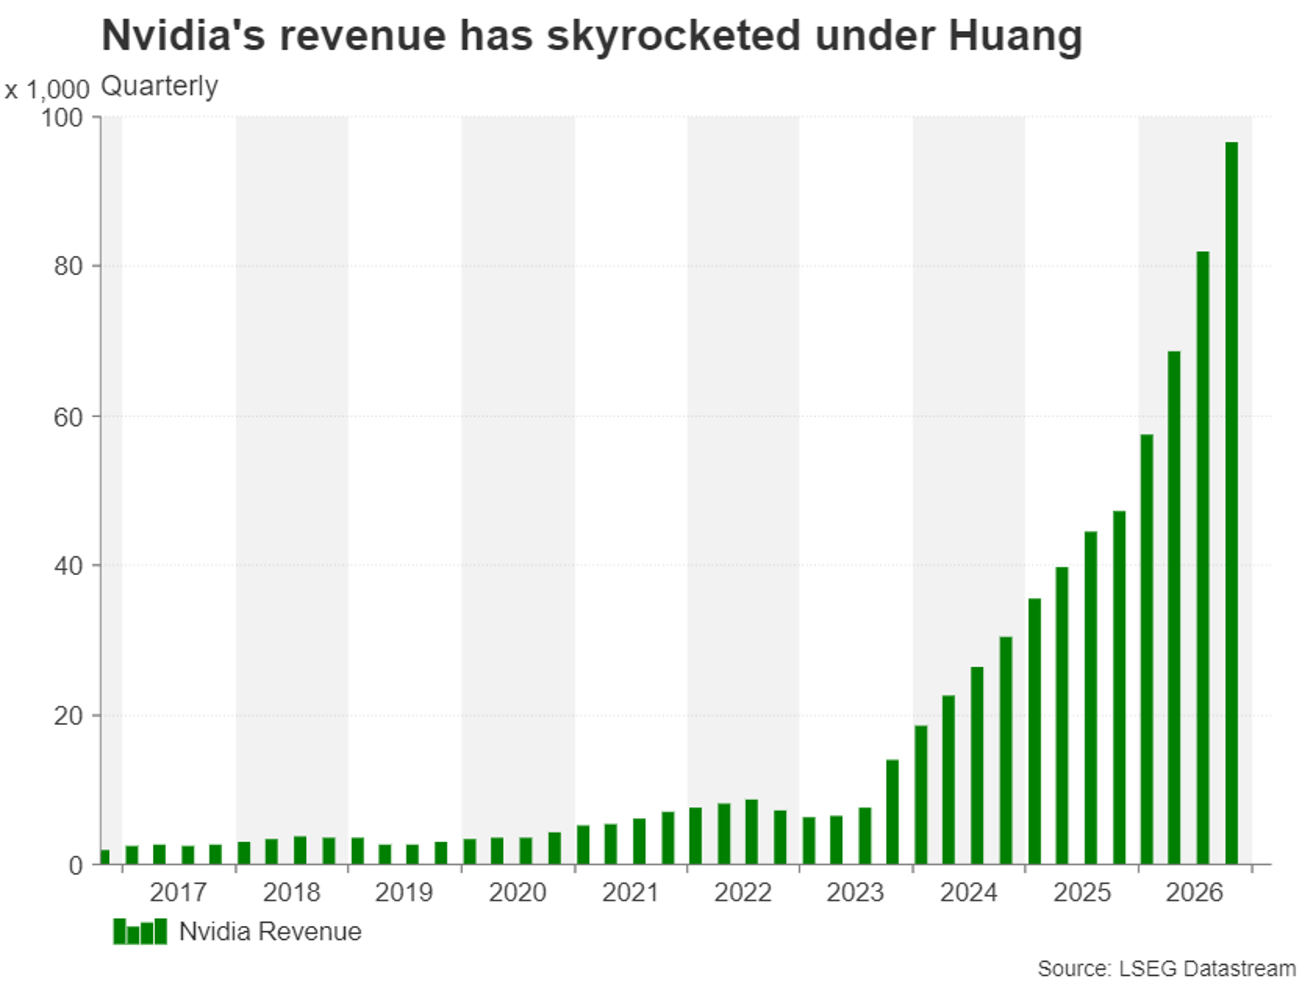
Mặc dù Nvidia ít bị ảnh hưởng bởi bất kỳ sự cắt giảm đầu tư vào AI nào hơn so với các đối thủ nhỏ hơn nhờ quy mô và chip tiên tiến hơn, nhưng sự ra đi đột ngột của Huang khiến cổ phiếu dễ bị bán tháo hơn nếu lợi nhuận không đạt kỳ vọng. Đặc biệt, dự báo không như mong đợi có thể gây ra một đợt bán tháo cổ phiếu AI mới, có khả năng dẫn đến một vòng thanh lý bắt buộc khác đối với vàng và Bitcoin.
Kết quả kinh doanh của Nvidia sẽ được công bố vào thứ Ba, cùng với Disney, trong khi Walmart và Alibaba sẽ công bố vào thứ Năm.
Ông Trump và ông Tập Cận Bình gặp nhau, ông Putin có thể tham dự.
Nvidia cũng có khả năng sẽ là chủ đề được thảo luận khi Tổng thống Trump có cuộc gặp trực tiếp lần thứ ba trong năm nay với Chủ tịch Trung Quốc Tập Cận Bình tại hội nghị thượng đỉnh APEC diễn ra ở Thâm Quyến vào ngày 18-19 tháng 11. Âm mưu gián điệp bị cáo buộc chống lại Nvidia của Trung Quốc có thể có lợi cho Washington bằng cách tạo cho họ một số đòn bẩy liên quan đến các vấn đề an ninh về xuất khẩu chip. Tuy nhiên, khó có thể có bất kỳ bước đột phá đáng kể nào về thương mại, và các cuộc thảo luận có lẽ sẽ tập trung vào việc cả hai nước tuân thủ các thỏa thuận hiện có.
Cũng có hy vọng rằng các cuộc đàm phán ba bên có thể được tổ chức, bao gồm cả Tổng thống Nga Putin, trong bối cảnh một số tiến triển bước đầu nhằm chấm dứt chiến tranh ở Ukraine, trong khi bất kỳ sự đồng thuận nào về chương trình hạt nhân của Iran sẽ được coi là làm tăng cơ hội đạt được thỏa thuận ngừng bắn giữa Mỹ và Iran cũng như việc mở lại eo biển Hormuz.
Bảng Anh chịu áp lực trước loạt dữ liệu kinh tế quan trọng của Anh.
Đà tăng mạnh mẽ của đồng bảng Anh trong tháng 10 đã đột ngột chấm dứt vào tháng 11, khi các báo cáo về việc làm phi nông nghiệp (NFP) và chỉ số giá tiêu dùng (CPI) khả quan từ Mỹ đã đảo ngược phần lớn những kỳ vọng về việc Cục Dự trữ Liên bang (Fed) tăng lãi suất từ cuối tháng 9 đến cuối tháng 10. Đồng bảng Anh vẫn có khả năng chống chịu tốt hơn so với các đồng tiền rủi ro khác như đô la Úc và New Zealand, cũng như yên Nhật, nhưng đã tụt hậu so với đồng euro về mức giảm tính từ đầu tháng.
Việc thiếu quyết đoán cứng rắn hơn tại Ngân hàng Anh so với Ngân hàng Trung ương châu Âu là một lời giải thích cho sự thay đổi về hiệu suất tương đối của hai đồng tiền này so với đồng đô la. Nhưng sự do dự của Ngân hàng Anh trong việc tăng lãi suất có những điểm tương đồng với Cục Dự trữ Liên bang Mỹ (Fed), nơi các nhà hoạch định chính sách chống lại việc áp dụng chính sách cứng rắn hơn cho đến khi rõ ràng là lạm phát cần thêm một cú hích để tiến gần hơn đến mục tiêu.
Số liệu CPI công bố hôm thứ Tư có thể giúp đẩy nhanh quá trình nhận ra điều đó. Lạm phát chung ở Anh đã tăng vọt lên 3,5% trong tháng 9 mức cao nhất trong một năm. Nếu tiếp tục tăng trong tháng 10, Ngân hàng Trung ương Anh (BoE) có thể sẽ phải tăng lãi suất thêm một lần nữa ngay trong cuộc họp tháng 12.
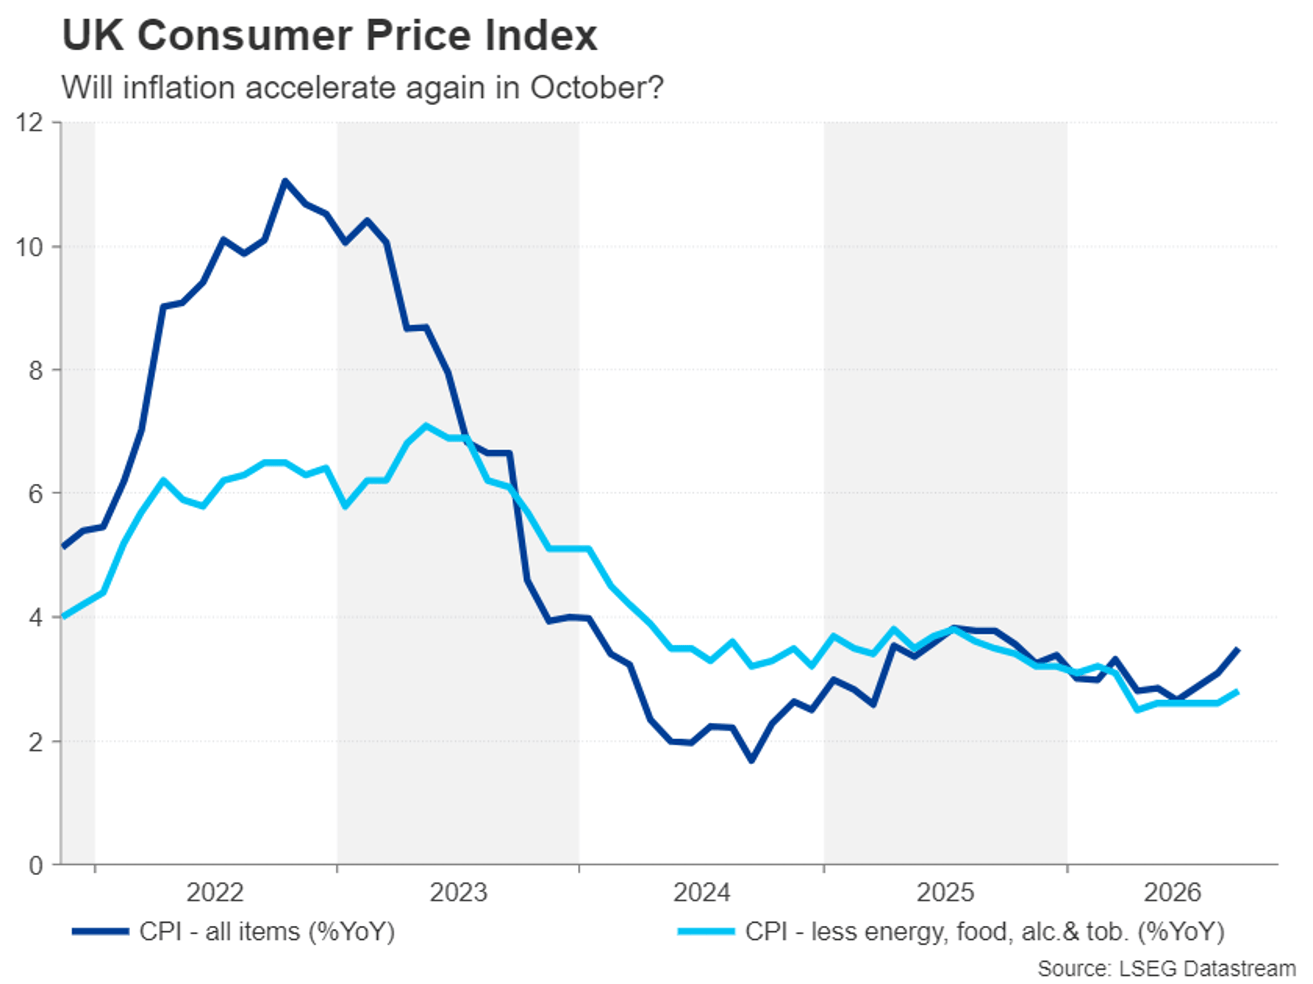
Số liệu việc làm và doanh số bán lẻ dự kiến công bố vào thứ Ba và thứ Sáu sẽ đóng vai trò quan trọng trong việc định hình kỳ vọng của Ngân hàng Anh (BoE). Thị trường lao động Anh đã phục hồi nhẹ trong năm nay, cho thấy khả năng phục hồi đáng ngạc nhiên, mặc dù điều tương tự không thể nói về chi tiêu tiêu dùng do tăng trưởng doanh số bán lẻ khá không đồng đều.
Đồng bảng Anh có thể hưởng lợi từ một loạt các chỉ số kinh tế tích cực, nhưng liệu nó có thể phục hồi đáng kể so với đồng đô la Mỹ hay không sẽ phụ thuộc nhiều hơn vào những tuyên bố từ Cục Dự trữ Liên bang (Fed), cũng như các diễn biến địa chính trị, vốn thường có lợi cho đồng đô la.
Người Úc trông chờ báo cáo việc làm giúp họ lấy lại tinh thần sau thời kỳ suy thoái.
Đồng đô la Úc đang trải qua tháng 11 tồi tệ, giảm gần 3% tính từ đầu tháng, khi những nghi ngờ gia tăng về khả năng Ngân hàng Dự trữ Úc (RBA) sẽ tăng lãi suất thêm nữa. Sau khi đã tăng lãi suất 5 lần trong năm nay, mỗi lần 25 điểm cơ bản, các nhà đầu tư không nghĩ rằng việc thắt chặt hơn nữa là cần thiết khi triển vọng leo thang căng thẳng mới ở Trung Đông đang mờ dần và giá năng lượng đang giảm.
Với tỷ lệ thất nghiệp của Úc đang nhanh chóng tiến gần đến mức 5,0%, việc tăng lãi suất thêm nữa có nguy cơ làm chậm nền kinh tế hơn mức cần thiết để đưa lạm phát xuống mức mục tiêu 2-3%. Dữ liệu việc làm dự kiến công bố vào thứ Năm sẽ cho thấy liệu có sự suy giảm hơn nữa trong tháng 10 hay không, trong khi số liệu tăng trưởng tiền lương quý 3 được công bố vào thứ Tư sẽ làm sáng tỏ hơn về bất kỳ sự nới lỏng nào trên thị trường lao động. Sự phục hồi về việc làm sẽ giúp giảm bớt khó khăn cho người dân Úc.
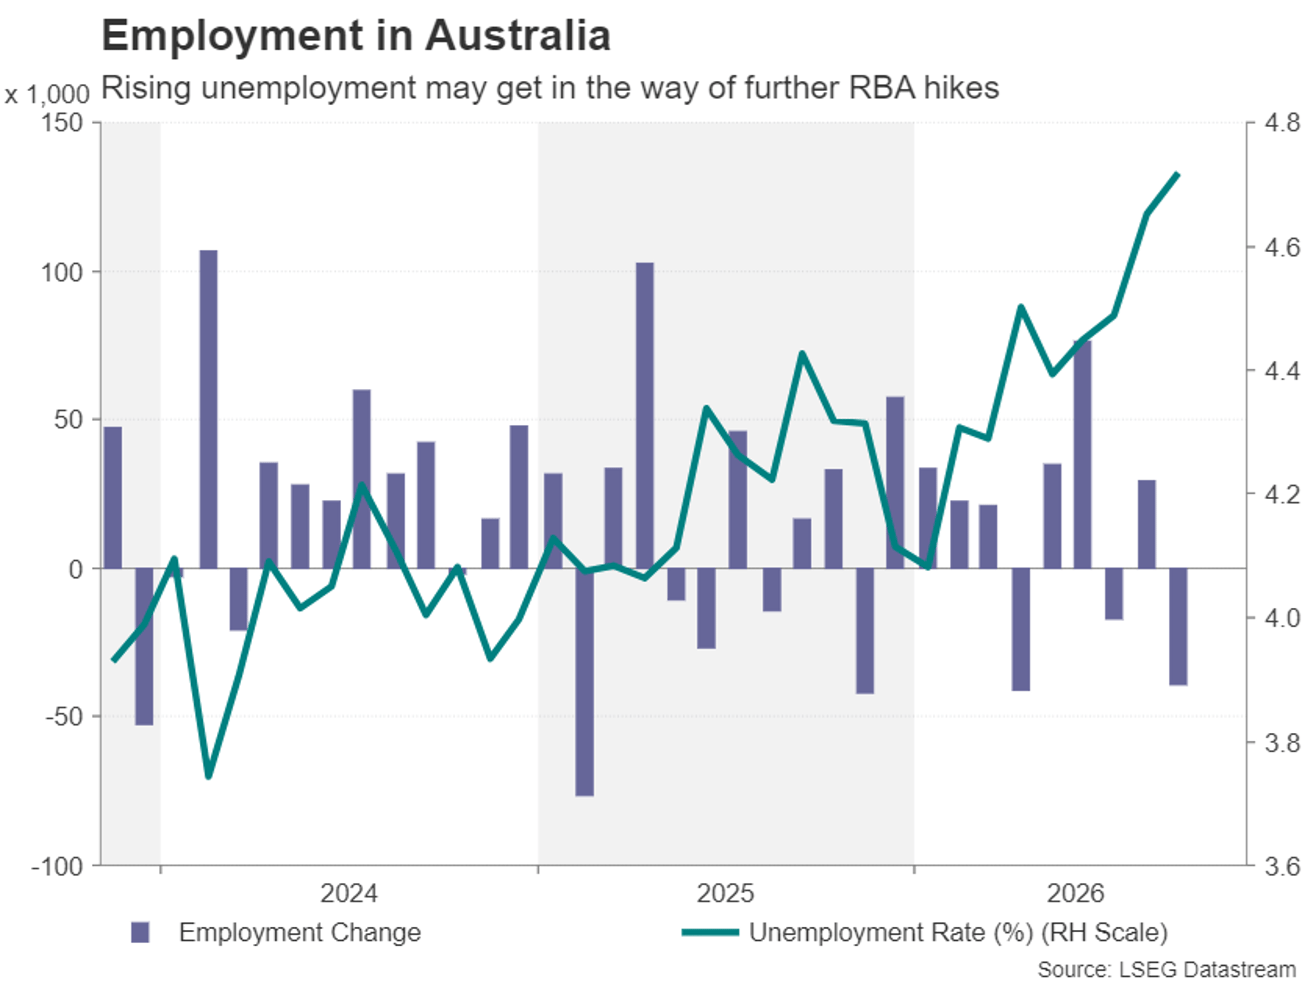
Tuy nhiên, biên bản cuộc họp chính sách ngày 3 tháng 11 của Ngân hàng Dự trữ Úc (RBA) được công bố hôm thứ Ba sẽ quan trọng không kém, vì bất kỳ manh mối mới nào về việc tạm dừng chu kỳ thắt chặt đều có thể đẩy đồng đô la Úc xuống mức thấp mới.
Trước khi các chỉ số kinh tế trong nước được công bố, các nhà đầu tư Úc sẽ theo dõi sản lượng công nghiệp và doanh số bán lẻ của Trung Quốc vào thứ Hai, trong bối cảnh tăng trưởng sản xuất yếu kém và chi tiêu tiêu dùng trì trệ.
Liệu dữ liệu kinh tế Nhật Bản có thể hỗ trợ đồng Yên?
Trái ngược với Ngân hàng Dự trữ Úc (RBA) , Ngân hàng Nhật Bản (BOJ) vẫn chưa dừng việc tăng lãi suất và gần như chắc chắn 75% là đợt tăng 25 điểm cơ bản tiếp theo sẽ được thực hiện vào tháng 12. Tuy nhiên, đồng yên đang chịu áp lực từ đợt tăng giá của đồng đô la sau chỉ số giá tiêu dùng (CPI), tiến sát mức 160 yên/đô la, làm dấy lên nguy cơ can thiệp.
Tuần tới sẽ là tuần có nhiều dữ liệu kinh tế quan trọng đối với Nhật Bản, bắt đầu với ước tính GDP quý 3 vào thứ Hai, số liệu thương mại vào thứ Tư, đơn đặt hàng máy móc vào thứ Năm và chỉ số giá tiêu dùng (CPI) tháng 10 vào thứ Sáu.
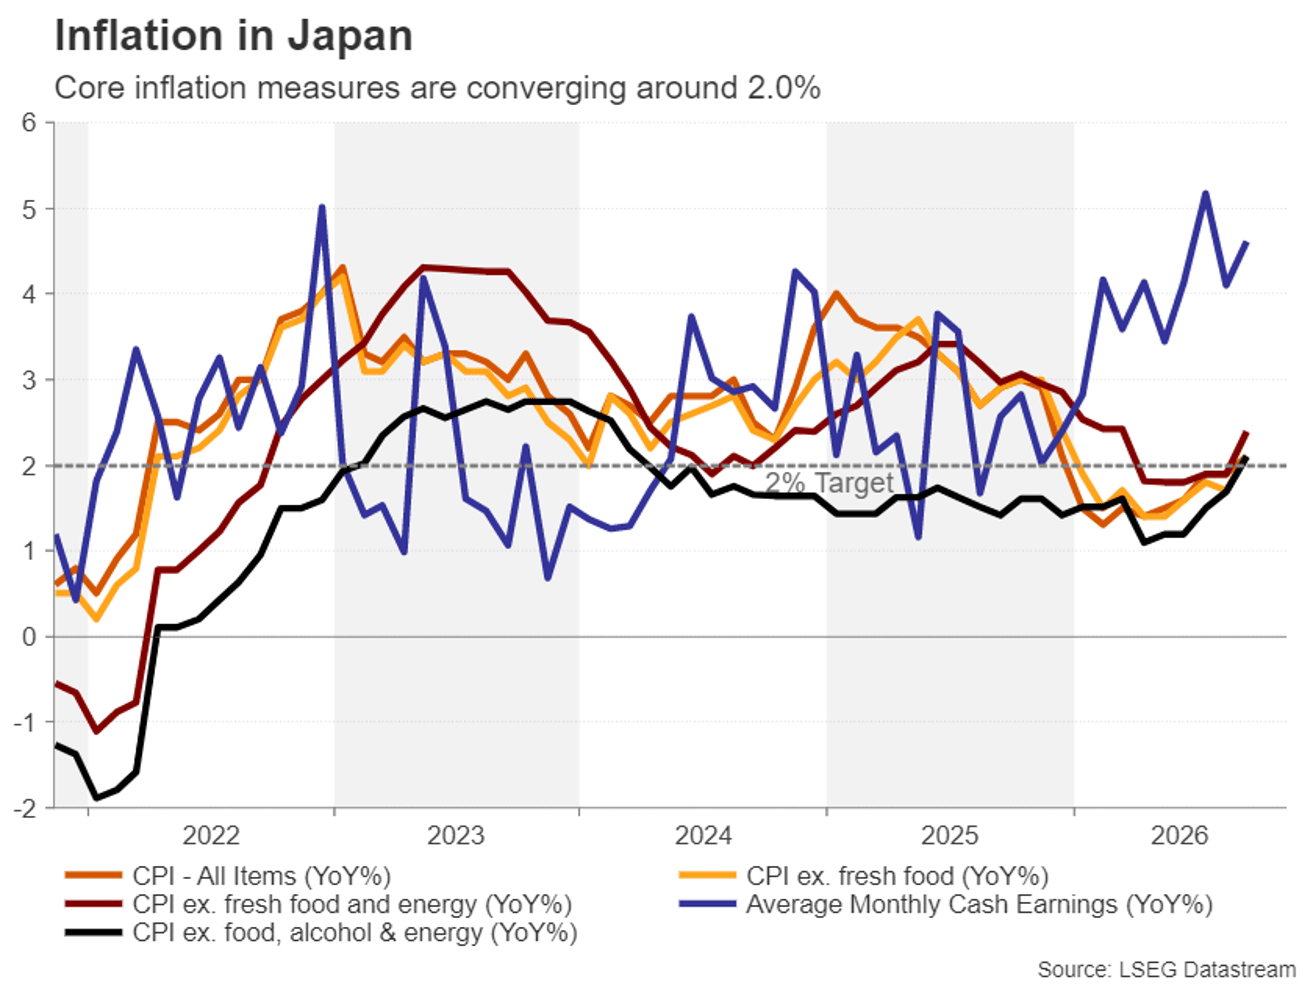
Tại cuộc họp chính sách tháng 10, Ngân hàng Nhật Bản (BoJ) tuyên bố chiến thắng trước tình trạng giảm phát, khi các chỉ số lạm phát cơ bản quan trọng tăng lên trên 2,0%. Chỉ số lạm phát cốt lõi rộng hơn, chỉ loại trừ giá thực phẩm tươi sống, cũng tăng nhẹ lên 2,1%. Một đợt tăng tốc nữa trong tháng 10 sẽ củng cố dự đoán về việc BoJ thắt chặt chính sách tiền tệ, nhưng đồng yên có khả năng vẫn duy trì xu hướng giảm giá chừng nào Cục Dự trữ Liên bang Mỹ (Fed) còn giữ lập trường cứng rắn và dữ liệu kinh tế Mỹ vẫn khả quan.
Ở những nơi khác, số liệu CPI của Canada dự kiến công bố vào thứ Hai sẽ rất quan trọng đối với kỳ vọng của Ngân hàng Trung ương Canada, vì khả năng tăng lãi suất vào tháng 12 đang ngày càng cao. Đồng đô la New Zealand sẽ theo dõi sát sao cuộc khảo sát kỳ vọng lạm phát của Ngân hàng Dự trữ New Zealand vào thứ Ba, vì việc tăng lãi suất vào cuối năm gần như chắc chắn sẽ xảy ra, trong khi ở khu vực đồng Euro , bất kỳ sự điều chỉnh nào đối với số liệu CPI cuối cùng của tháng 10 vào thứ Tư đều có thể ảnh hưởng đến đồng euro.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Raffi Boyadjian