Tuần Tới - Ngân hàng trung ương với quyết định lãi suất và lợi nhuận khổng lồ có thể gây biến động thị trường.
Sau khi gia nhập nhóm các ngân hàng tăng lãi suất vào tháng 9, Cục Dự trữ Liên bang (Fed) dường như sẽ giữ nguyên lãi suất trong tháng 10, chờ đợi để đánh giá thêm dữ liệu trước khi quyết định tăng lãi suất lần nữa.

- Fed, ECB và BoJ sẽ giữ nguyên lập trường sau các đợt tăng lãi suất hồi tháng 9.
- Nhưng Ngân hàng Dự trữ New Zealand (RBNZ) và Ngân hàng Trung ương Canada (BoC) đang chuẩn bị tăng lãi suất vay.
- Dữ liệu lạm phát từ Mỹ, Nhật Bản và Úc cũng rất quan trọng.
- Ngân sách Anh: nếu không có bất ngờ nào thì đó sẽ là tin tốt cho đồng bảng Anh.
- Lợi nhuận của các tập đoàn công nghệ lớn đang tăng tốc trong bối cảnh nỗi lo ngại về trí tuệ nhân tạo vẫn còn tồn tại.
Fed sẽ giữ nguyên lãi suất bất chấp lạm phát cao.
Sau khi gia nhập nhóm các ngân hàng tăng lãi suất vào tháng 9, Cục Dự trữ Liên bang (Fed) dường như sẽ giữ nguyên lãi suất trong tháng 10, chờ đợi để đánh giá thêm dữ liệu trước khi quyết định tăng lãi suất lần nữa. Mặc dù đây không phải là động thái bất thường đối với một ngân hàng trung ương, nhưng nó phần nào mâu thuẫn với phương châm mới của Chủ tịch Fed Kevin Warsh về sự phụ thuộc vào dữ liệu và không đưa ra hướng dẫn nào trong tương lai.
Sau khi gây ra nhiều tranh cãi về tầm quan trọng của việc thị trường chỉ nên được định hướng bởi dữ liệu chứ không phải bởi những bình luận từ Cục Dự trữ Liên bang và các nhà hoạch định chính sách, vốn lại được định hướng bởi kỳ vọng của thị trường, Warsh đã chuyển sang người phụ tá hàng đầu của mình, John Williams, để định hướng kỳ vọng thị trường theo hướng ngược lại sau những cú sốc về chỉ số giá tiêu dùng (CPI) và chỉ số giá sản xuất (PPI).
Thời điểm công bố quyết định lãi suất tiếp theo chưa đầy một tuần trước cuộc bầu cử giữa nhiệm kỳ có lẽ đã đóng vai trò lớn trong việc ông Williams và các quan chức Fed khác phản đối mạnh mẽ việc tăng lãi suất liên tiếp. Tuy nhiên, dường như Fed cũng đã cố ý gửi thông điệp đến thị trường rằng môi trường hiện tại không cần thiết phải thắt chặt chính sách tiền tệ nhanh hơn một lần mỗi quý.
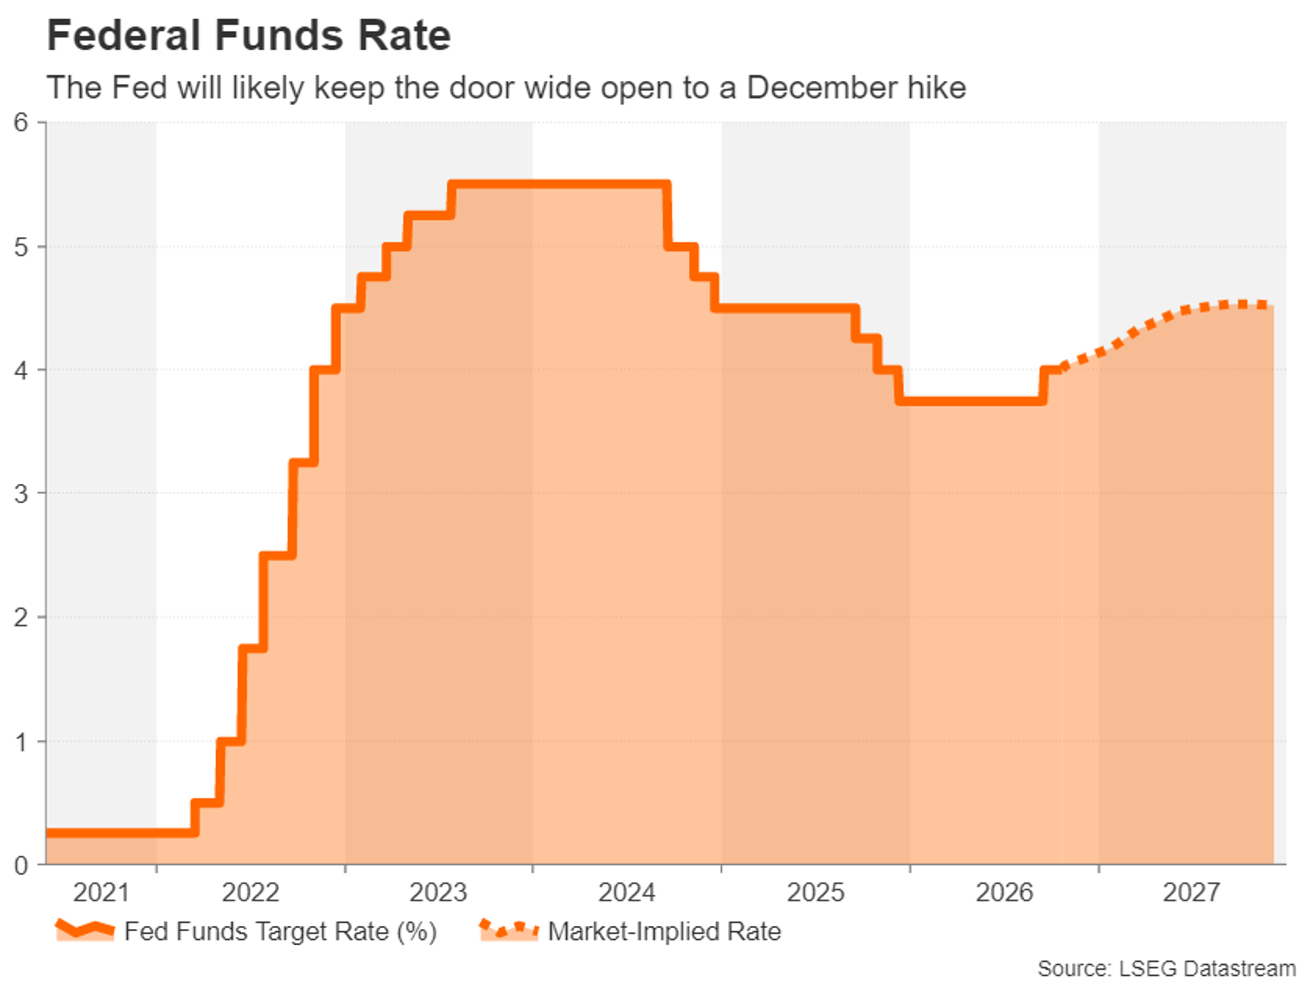
Một lần nữa, đây là hành vi điển hình của Fed mỗi khi thị trường đặt cược vượt quá tầm kiểm soát. Vấn đề nằm ở chỗ ông Warsh tự tách mình khỏi cuộc thảo luận và đưa ra những tín hiệu mâu thuẫn về lập trường chính sách của mình. Do đó, với việc Fed gần như chắc chắn sẽ giữ nguyên lãi suất ở mức 3,75-4,00% vào thứ Tư, tâm điểm chú ý của các nhà đầu tư sẽ là cuộc họp báo của ông Wash. Tất nhiên, không thể loại trừ những ý kiến bất đồng theo hướng diều hâu, nhưng thị trường chủ yếu sẽ tìm kiếm sự rõ ràng từ ông Warsh về triển vọng lãi suất.
Đô la và Phố Wall chuẩn bị cho một tuần đầy biến động.
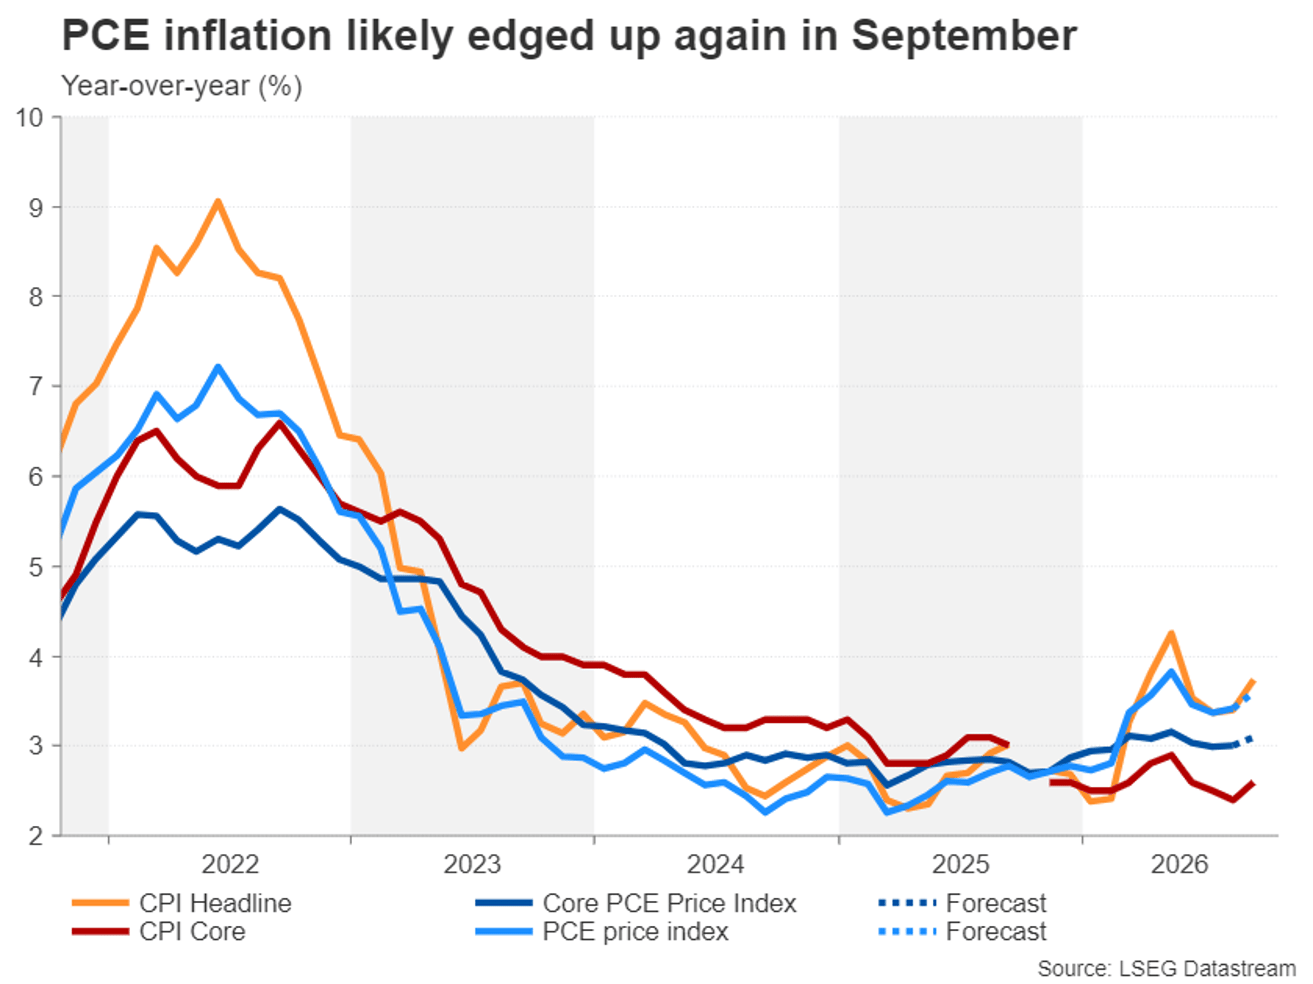
Tuy nhiên, đối với đồng đô la Mỹ, vấn đề trở nên phức tạp hơn do hàng loạt dữ liệu dự kiến được công bố vào ngày hôm sau. Số liệu lạm phát PCE tháng 9 và báo cáo GDP sơ bộ quý 3 có khả năng đảo ngược hoặc thúc đẩy phản ứng tức thời đối với quyết định của FOMC.
Chỉ số giá PCE cốt lõi – thước đo lạm phát ưa thích của Cục Dự trữ Liên bang – dự kiến đã tăng lên 3,1% so với cùng kỳ năm trước trong tháng 9, trong khi tăng trưởng GDP có khả năng tăng tốc lên mức 3,2% hàng năm trong quý 3. Dữ liệu tiêu dùng cá nhân cũng sẽ rất quan trọng trong việc đánh giá sức mạnh chi tiêu hộ gia đình.
Các số liệu khác sẽ được công bố bao gồm đơn đặt hàng hàng hóa lâu bền tháng 9, chỉ số niềm tin người tiêu dùng tháng 10 và doanh số bán nhà mới tháng 9 vào thứ Ba, cũng như chỉ số PMI Chicago vào thứ Sáu. Các cuộc đấu giá trái phiếu kho bạc kỳ hạn hai, năm và bảy năm cũng sẽ được theo dõi sát sao vì nhu cầu yếu có thể kích hoạt hoạt động bán tháo trở lại.
Việc duy trì chính sách tiền tệ cứng rắn, cùng với các số liệu PCE và GDP mạnh hơn dự kiến, có thể khôi phục đà tăng giá cho đồng đô la sau đợt giảm giá giữa tháng 10.
Tuy nhiên, đây sẽ là kịch bản bất lợi nhất đối với Phố Wall, nơi lãi suất trái phiếu kho bạc tăng cao đã làm dấy lên sự nghi ngờ về định giá quá cao của các công ty AI. Mùa báo cáo lợi nhuận quý 3 cho đến nay đã khởi đầu khá tốt. Nhưng điều này vẫn chưa làm dịu bớt sự lo lắng của thị trường xung quanh lĩnh vực AI, vì các nhà đầu tư vẫn lo ngại về tính bền vững của nhu cầu AI trong bối cảnh chi phí vay tăng cao và sự cạnh tranh ngày càng gay gắt từ Trung Quốc.
Trong bối cảnh lo ngại về bong bóng AI vẫn còn bao trùm thị trường, kỳ vọng dành cho Microsoft, Alphabet và Amazon là rất cao để gây ấn tượng với các nhà đầu tư bằng kết quả kinh doanh quý gần nhất. Bất kỳ sự gia tăng chi tiêu nào cho AI của các ông lớn công nghệ này đều có thể làm lu mờ tăng trưởng lợi nhuận, ngay cả khi con số đó nằm ở mức cao nhất trong kỳ vọng.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Hy vọng của đồng Euro đang suy yếu về việc Ngân hàng Trung ương châu Âu (ECB) giữ vững lập trường cứng rắn.
Cuộc tranh luận về ngân sách ở Pháp, diễn ra cùng lúc với làn sóng biểu tình bạo lực mới nhất trên khắp các thành phố của Pháp, đã không mấy thuận lợi cho đồng euro. Chênh lệch ngày càng lớn giữa lợi suất trái phiếu chính phủ Pháp và Đức kỳ hạn 10 năm đã gợi lại ký ức về cuộc khủng hoảng nợ khu vực đồng euro , khiến đồng euro lao dốc.
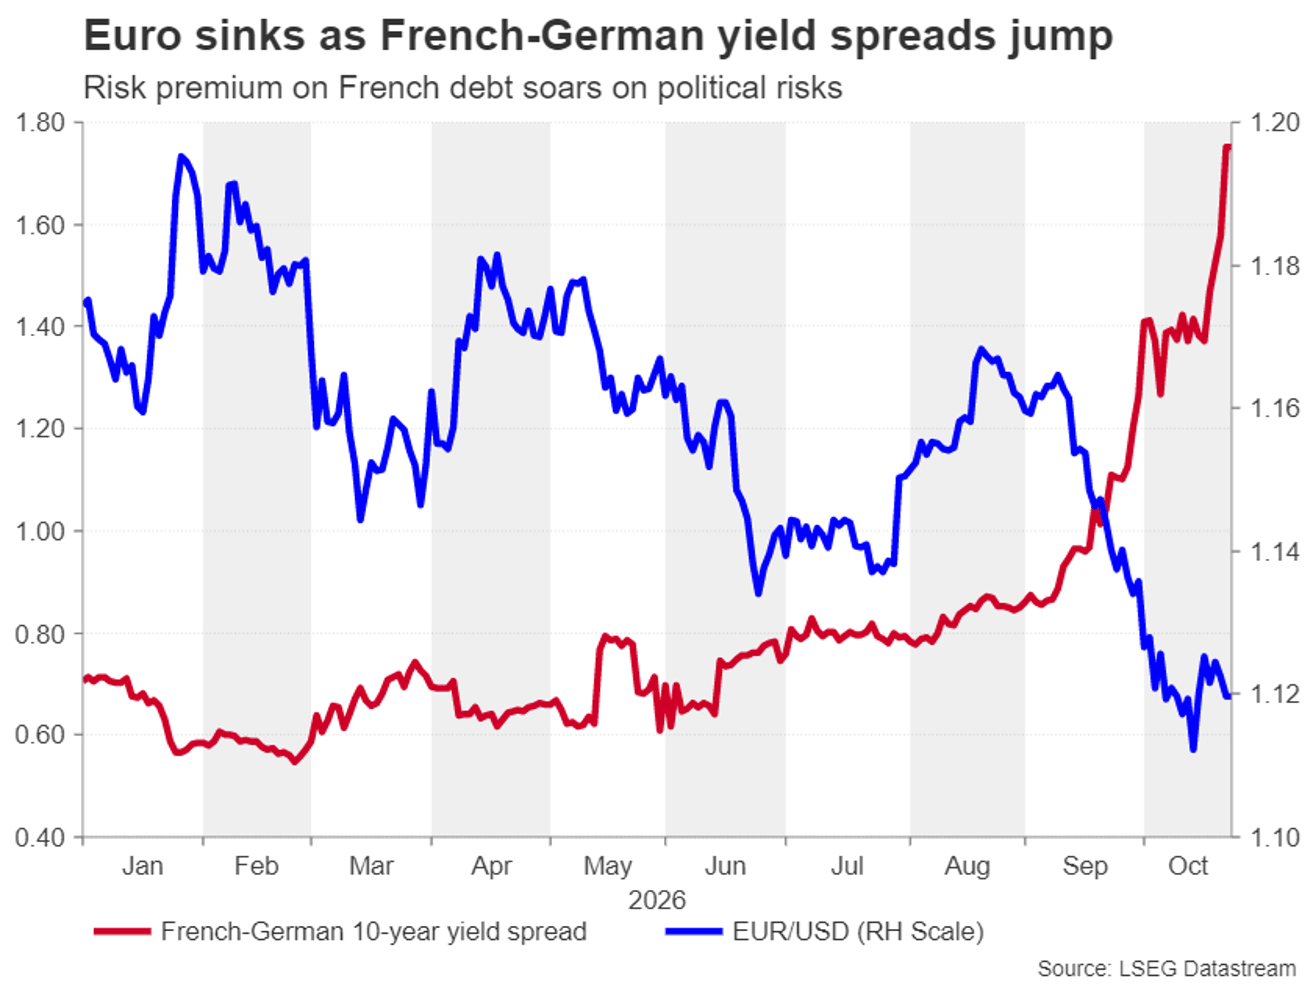
Các cuộc thảo luận về các biện pháp ngân sách khác nhau sẽ tiếp tục diễn ra trong tuần tới tại Quốc hội, nhưng câu hỏi quan trọng hơn đối với các nhà đầu tư là liệu có cuộc tranh luận nội bộ nào trong Ngân hàng Trung ương châu Âu về cách ứng phó với sự sụt giảm ngày càng trầm trọng của trái phiếu Pháp và châu Âu nói chung hay không.
Bất kỳ gợi ý nào của Chủ tịch ECB Christine Lagarde trong cuộc họp báo sau cuộc họp về việc Hội đồng điều hành lo ngại như thế nào về một đợt khủng hoảng nợ mới sẽ được các phóng viên nắm bắt. Còn về cuộc họp hôm thứ Năm, ECB được dự đoán rộng rãi là sẽ giữ nguyên chính sách.
Trong bối cảnh thiếu các dự báo kinh tế cập nhật, những bình luận của bà Lagarde sẽ là yếu tố chính tác động đến đồng euro, đặc biệt là về bất kỳ thay đổi nào đối với triển vọng lạm phát kể từ cuộc họp tháng 9. Bất kỳ gợi ý nào về việc tăng lãi suất vào tháng 12 đều có thể phần nào hỗ trợ đồng euro .
Về mặt dữ liệu, ước tính sơ bộ về tăng trưởng GDP quý 3 có thể thu hút sự chú ý vào thứ Sáu, cùng với số liệu CPI sơ bộ tháng 10 từ Pháp và Đức.
Liệu Ngân hàng Nhật Bản (BoJ) có thể làm hài lòng phe mua đồng Yên?
Một ngân hàng trung ương khác được dự đoán sẽ giữ nguyên chính sách tiền tệ hiện tại là Ngân hàng Nhật Bản (BoJ). Sau khi tăng lãi suất vào tháng 9, việc tăng lãi suất vào tháng 10 chưa bao giờ nằm trong kế hoạch, nhưng việc tăng lãi suất vào tháng 12 thì có. Tuy nhiên, mức tăng 25 điểm cơ bản (bps) chưa được phản ánh đầy đủ vào giá cả cho đến tháng 1, điều này có nghĩa là kỳ vọng về tháng 12 có thể thay đổi đáng kể nếu Thống đốc BoJ Kazuo Ueda đưa ra nhận định cứng rắn hơn trong cuộc họp báo hôm thứ Sáu.
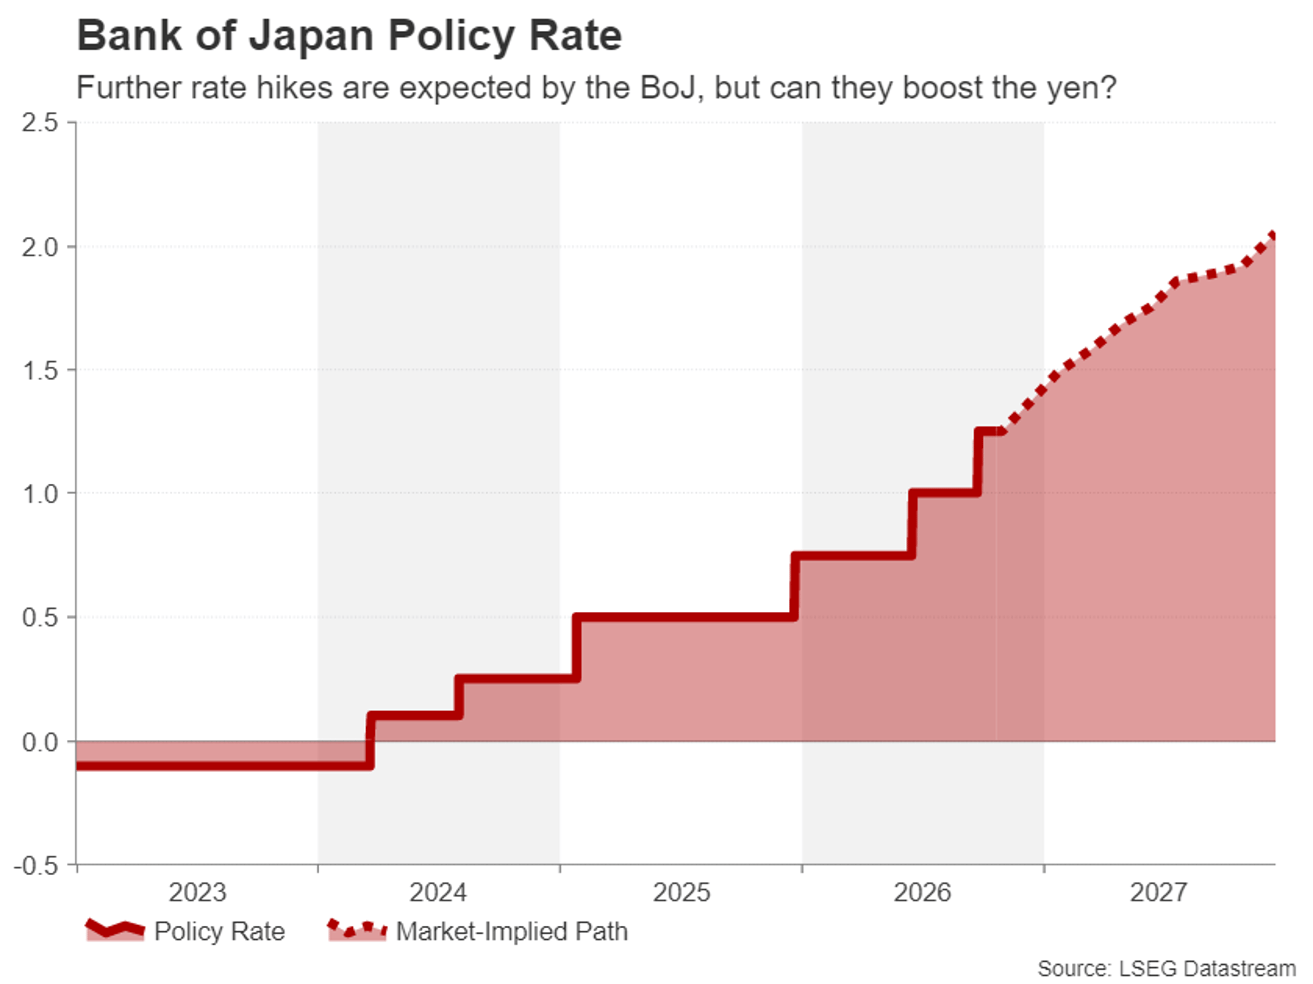
Những bình luận gần đây của Ngân hàng Nhật Bản (BoJ) mang hơi hướng diều hâu, trong khi đó, dữ liệu lạm phát mới sắp được công bố dưới dạng chỉ số giá sản xuất dịch vụ (PPI) vào thứ Ba và chỉ số giá tiêu dùng Tokyo (CPI) vào thứ Sáu có thể làm tăng thêm kỳ vọng về chính sách thắt chặt tiền tệ.
Tuy nhiên, cơ hội tốt nhất để đồng yên tận dụng những dự đoán về chính sách tiền tệ cứng rắn của Ngân hàng Nhật Bản (BoJ) là nếu đồng đô la chịu ảnh hưởng tiêu cực từ một bất ngờ về chính sách nới lỏng tiền tệ của Cục Dự trữ Liên bang (Fed) hoặc dữ liệu kinh tế Mỹ không đạt kỳ vọng. Các mức 159 và 157 yên vẫn là các vùng kháng cự và hỗ trợ quan trọng so với đồng đô la.
Liệu Ngân hàng Trung ương Canada (BoC) có tăng lãi suất không?
Kỳ vọng về việc Ngân hàng Trung ương Canada sẽ tăng lãi suất vào tháng 10 đã tăng vọt hồi đầu tuần này sau khi có thông tin cho rằng ngân hàng trung ương sẽ nâng cao dự báo lạm phát tại cuộc họp khi công bố dự báo hàng quý mới nhất. Xác suất tăng lãi suất 25 điểm cơ bản kể từ đó đã dao động quanh mức 80%, tạo ra khả năng bất ngờ vào thứ Tư.
Với giá dầu không chỉ vẫn ở mức cao mà còn duy trì xu hướng tăng, việc tăng lãi suất dường như là kịch bản khả thi nhất. Tuy nhiên, dữ liệu gần đây ủng hộ quan điểm chờ đợi và quan sát của Ngân hàng Trung ương Canada (BoC).
Tỷ lệ việc làm tại Canada bất ngờ giảm trong tháng 9, đẩy tỷ lệ thất nghiệp lên 6,5%. Dữ liệu CPI tháng 9 cũng cho thấy xu hướng giảm. Cả lạm phát chung và lạm phát lõi đều thấp hơn dự kiến, làm giảm bớt sự cần thiết phải thắt chặt chính sách tiền tệ ngay lập tức.
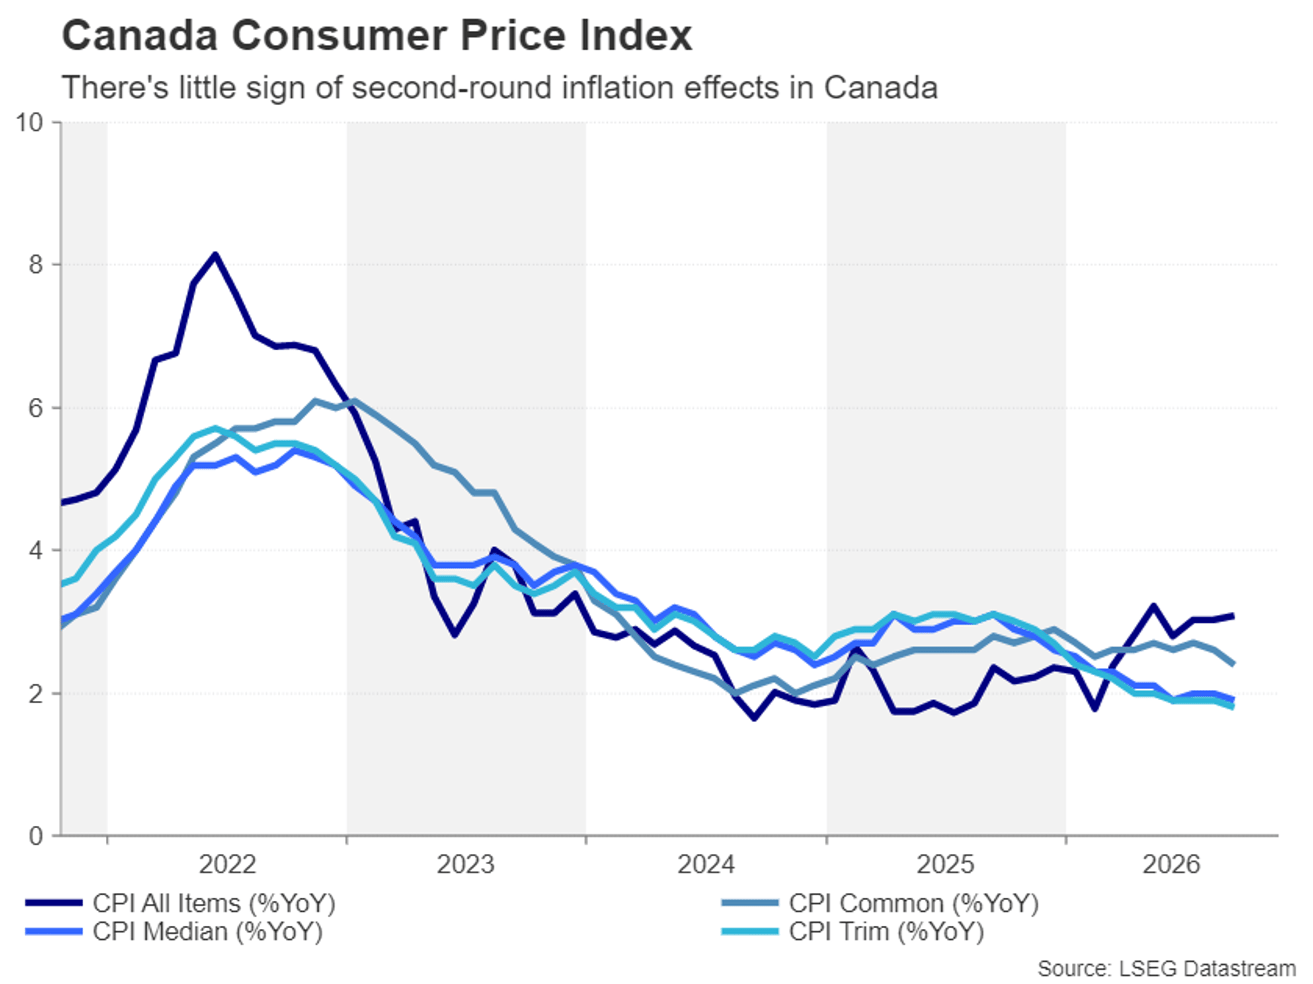
Tuy nhiên, các cuộc khảo sát của chính Ngân hàng Trung ương Canada (BoC) cho thấy kỳ vọng lạm phát đang gia tăng, báo hiệu giá cả sẽ không thể kiềm chế được lâu hơn nữa. Câu hỏi đặt ra là, liệu các nhà hoạch định chính sách sẽ sử dụng cuộc họp tháng 10 để báo hiệu việc tăng lãi suất vào tháng 12, hay họ sẽ thực hiện điều đó ngay bây giờ?
Đối với đồng đô la Canada, việc giữ nguyên lãi suất theo hướng thắt chặt có nhiều khả năng mang lại kết quả tích cực hơn so với việc tăng lãi suất theo hướng nới lỏng hoặc thận trọng, vì điều đó sẽ duy trì kỳ vọng về việc thắt chặt chính sách tiền tệ.
Ngân hàng Dự trữ New Zealand (RBNZ) chuẩn bị tăng lãi suất lần thứ ba.
Tại New Zealand, việc tăng lãi suất vào tháng 10 là điều chắc chắn hơn nhiều, vì nó gần như đã được phản ánh vào giá cả. Ngân hàng Dự trữ New Zealand đã tăng lãi suất hai lần trong năm nay và các nhà đầu tư đã tính đến khả năng tăng thêm 100 điểm cơ bản nữa vào cuối năm 2027.
Những phát ngôn cứng rắn càng được củng cố trong tuần này bởi Phó Thống đốc Ngân hàng Trung ương, Andrew Hauser, người cho rằng triển vọng lạm phát đã trở nên "tệ hơn đáng kể". Tuy nhiên, chỉ số giá tiêu dùng (CPI) của New Zealand đã giảm nhiều hơn dự kiến trong quý III, từ 4,1% xuống 3,7%.
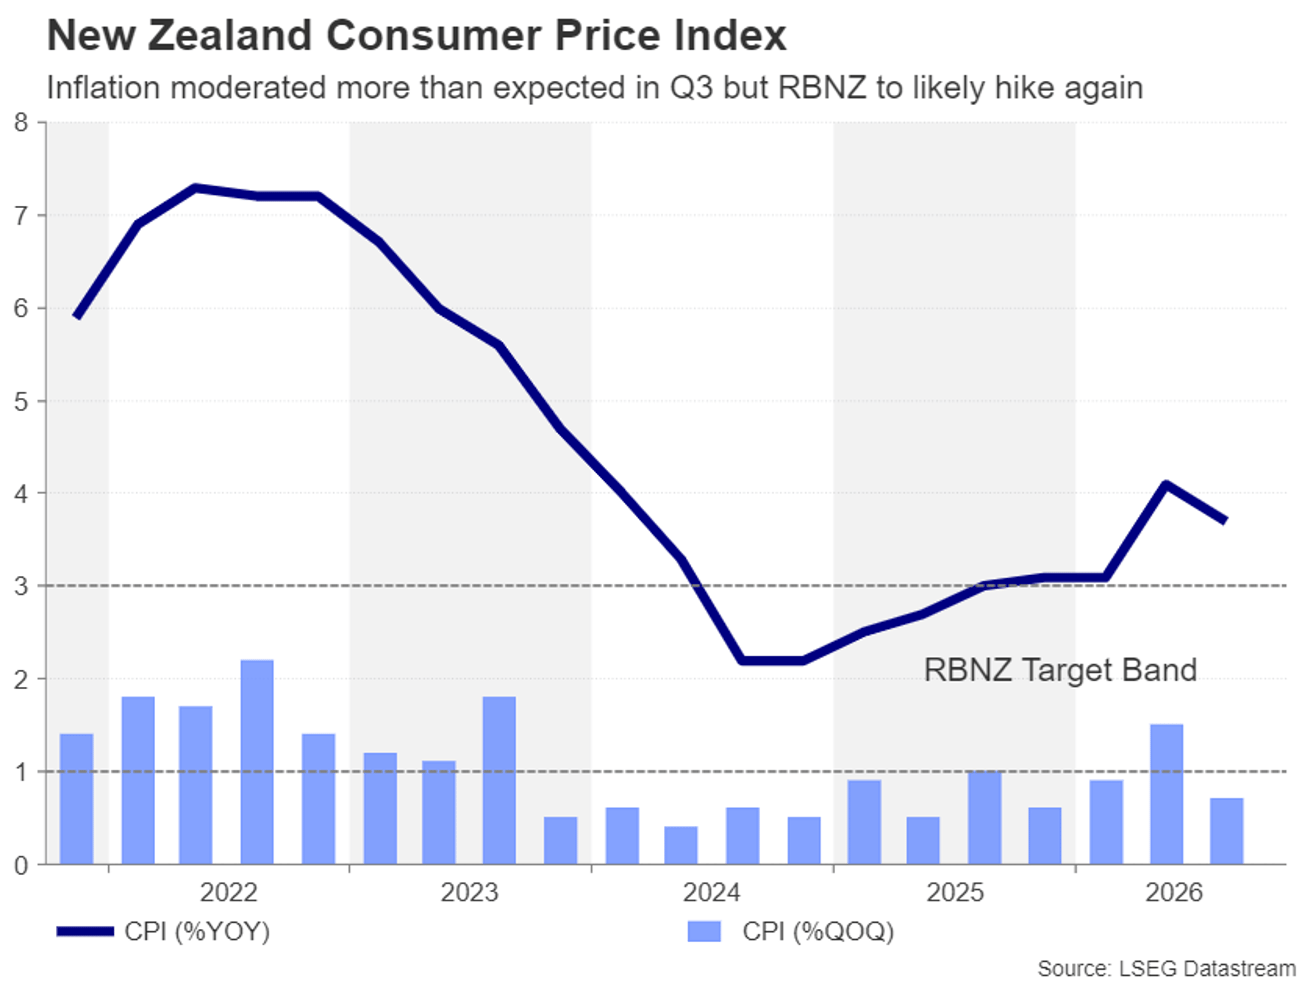
Điều này làm tăng nguy cơ xảy ra một bất ngờ mang tính ôn hòa khi Ngân hàng Dự trữ New Zealand (RBNZ) họp vào thứ Tư, nhưng nhiều khả năng là ở hướng dẫn chứ không phải quyết định cuối cùng.
Đồng đô la New Zealand có thể giảm xuống dưới 0,56 đô la nếu Ngân hàng Dự trữ New Zealand (RBNZ) không đưa ra lập trường cứng rắn hơn kèm theo việc tăng lãi suất dự kiến.
Chỉ số CPI của Úc và ngân sách của Anh cũng sẽ được công bố.
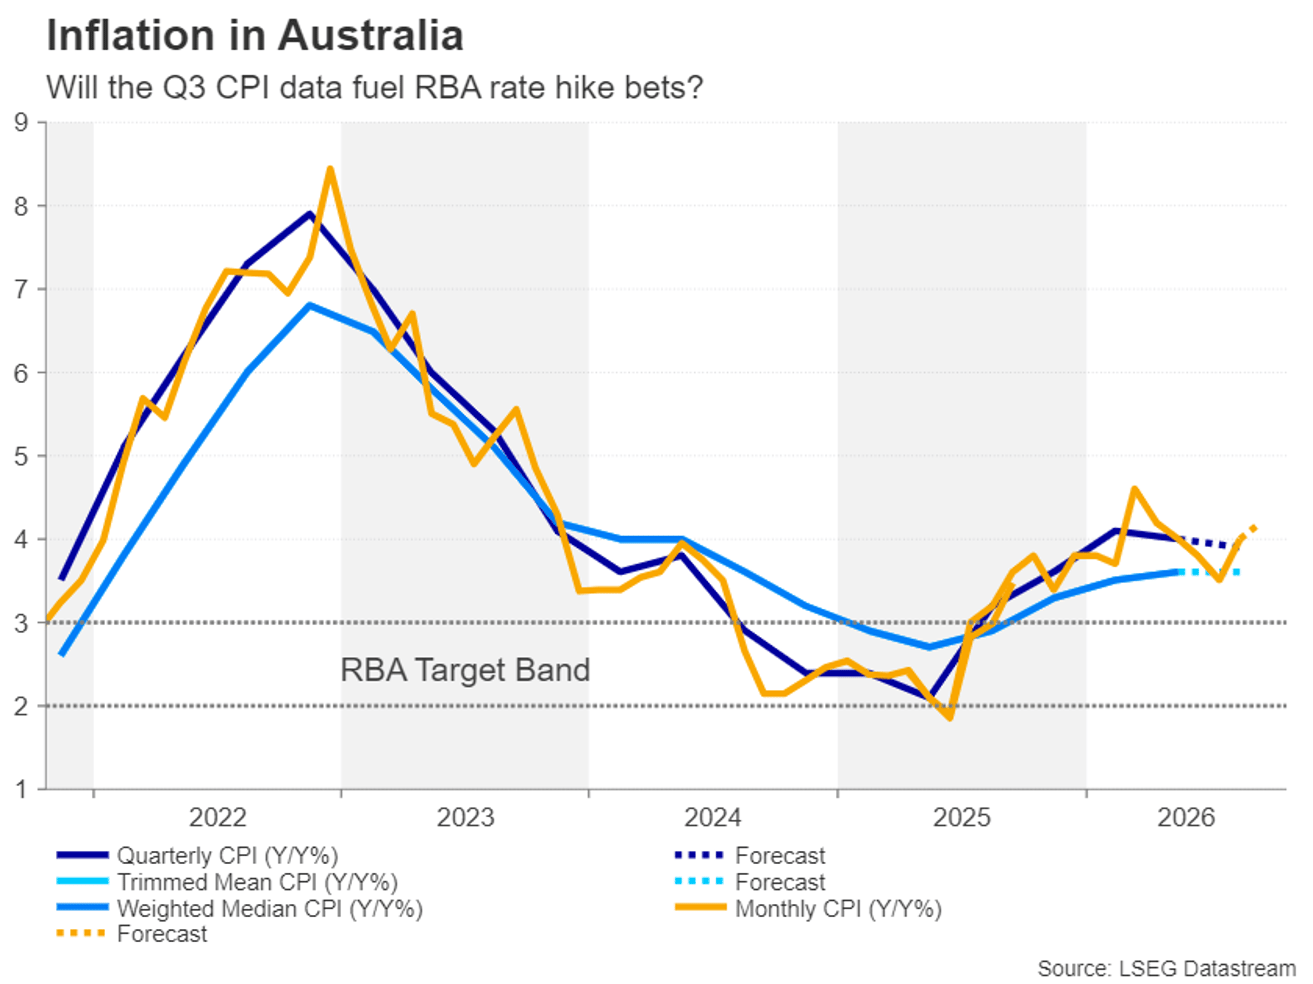
Bên kia biển Tasman, Ngân hàng Dự trữ New Zealand (RBNZ) sẽ theo dõi sát sao số liệu CPI mới nhất của Úc. Dữ liệu lạm phát quý 3 và tháng 9 sẽ được theo dõi để xem liệu các chỉ số cơ bản có tiếp tục xu hướng tăng chung trong quý hay không và liệu tỷ lệ lạm phát chung có tăng cao hơn 4,0% trong tháng 9 hay không. Các chỉ số mạnh hơn dự kiến có thể khuyến khích các nhà giao dịch dự đoán RBA sẽ tăng lãi suất thêm 25 điểm cơ bản trong năm tới, giúp đồng đô la Úc tiếp tục phục hồi so với đồng đô la Mỹ.
Tại Anh, tâm điểm chú ý của đồng bảng Anh sẽ là Ngân sách Mùa thu, ngân sách đầu tiên của Bộ trưởng Tài chính John Healey sau khi ông được Thủ tướng Andy Burnham bổ nhiệm thay thế Keir Starmer vào tháng 7. Nhưng mặc dù sự biến động gần đây trên thị trường trái phiếu đã làm tăng áp lực đối với Healey và Burnham, rủi ro đối với trái phiếu chính phủ Anh đến từ sự lây lan từ lục địa châu Âu còn lớn hơn nhiều so với chính ngân sách.
Trên thực tế, "ngày công bố ngân sách" khó có thể mang lại bất kỳ sự thay đổi chính sách lớn nào và sẽ bám sát chủ đề của các biện pháp đã được công bố trước đó, nhằm từng bước giảm bớt tác động của cú sốc năng lượng đối với các hộ gia đình và doanh nghiệp bằng cách chủ yếu phân bổ lại kinh phí từ các chương trình ưu tiên thấp hơn.
Tuy nhiên, nếu thị trường không mấy ấn tượng với các biện pháp thúc đẩy tăng trưởng và ông Healey không có những bước đi quyết liệt hơn để giảm nợ vay, lợi suất trái phiếu chính phủ Anh có thể tăng vọt, gây áp lực lên đồng bảng Anh.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư