Tuần Tới – Thị trường chứng khoán tìm hướng đi khi báo cáo lợi nhuận trở thành tâm điểm chú ý.
Tuần qua là một tuần đầy thách thức đối với các nhà đầu tư khi báo cáo CPI của Mỹ tăng mạnh và khởi đầu tích cực của mùa báo cáo lợi nhuận không tạo ra những biến động thị trường như kỳ vọng.

- Thị trường chứng khoán Mỹ gặp khó khăn khi tâm lý né tránh rủi ro đẩy giá trái phiếu chính phủ tăng cao.
- Lợi nhuận của các công ty Mỹ và cuộc bầu cử giữa nhiệm kỳ đang thu hút sự chú ý trong bối cảnh ngành công nghệ suy yếu.
- Dữ liệu về việc làm và lạm phát của Anh có thể thách thức những dự đoán hiện tại về việc Ngân hàng Trung ương Anh (BoE) tăng lãi suất.
- Các chỉ số PMI khu vực Euro và dữ liệu kinh tế Trung Quốc đang được chú ý, khi cả đồng euro và đồng đô la Úc đều tìm kiếm sự hỗ trợ.
Thị trường chứng khoán Mỹ suy yếu, đẩy giá trái phiếu chính phủ tăng.
Tuần qua là một tuần đầy thách thức đối với các nhà đầu tư khi báo cáo CPI của Mỹ tăng mạnh và khởi đầu tích cực của mùa báo cáo lợi nhuận không tạo ra những biến động thị trường như kỳ vọng. Ngoại trừ đồng đô la Úc, đồng đô la Mỹ hiện đang ghi nhận mức tăng tối thiểu trên toàn bộ thị trường ngoại hối, và đợt tăng giá sau báo cáo CPI chỉ diễn ra trong thời gian ngắn, đặc biệt là khi các phát biểu ôn hòa từ Cục Dự trữ Liên bang (Fed) vẫn tiếp tục. Tuy nhiên, sự suy yếu của chỉ số Nasdaq 100 đã trở thành tâm điểm chú ý, gây lo ngại cho các nhà đầu tư.
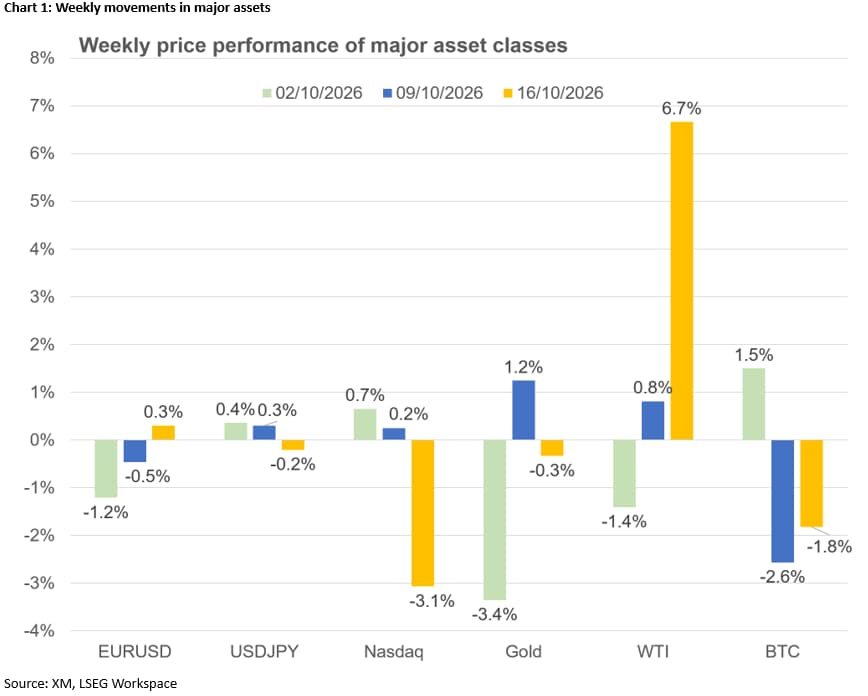
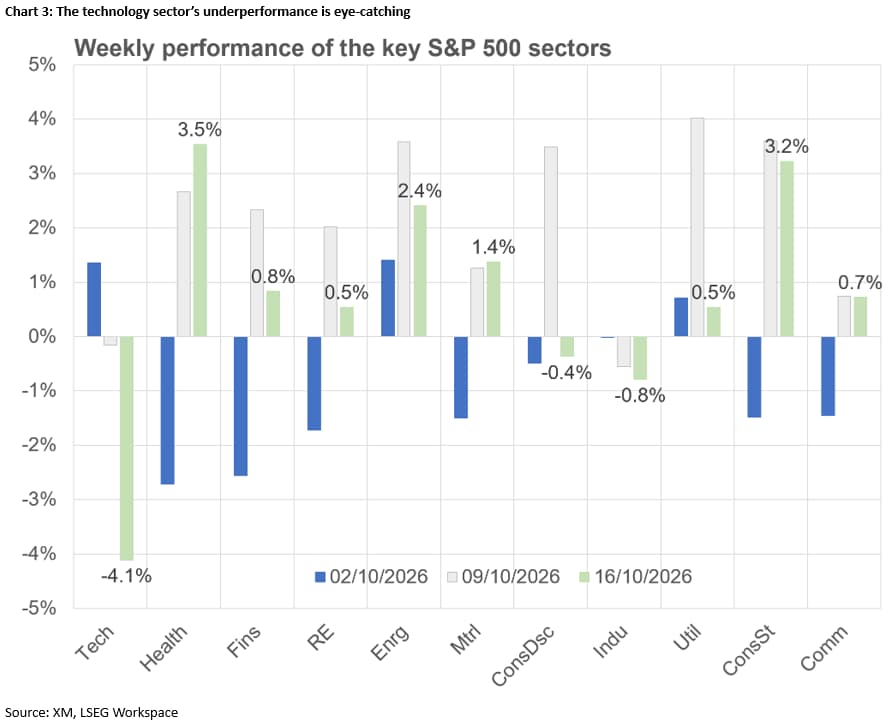
Sau hai tháng tích cực và bất chấp lợi nhuận ban đầu khả quan liên quan đến AI, cổ phiếu công nghệ đang giảm điểm trong tháng 10, ghi nhận tuần giảm điểm thứ hai liên tiếp lần đầu tiên kể từ cuối tháng 3, khi thị trường chứng khoán chịu áp lực nặng nề do xung đột Mỹ-Iran và giá dầu tăng mạnh. Tương tự, chỉ số S&P 500 đang mất đi những thành quả đạt được tuần trước khi giá năng lượng và hàng tiêu dùng thiết yếu tăng không đủ để giữ cho chỉ số này không bị tụt dốc.
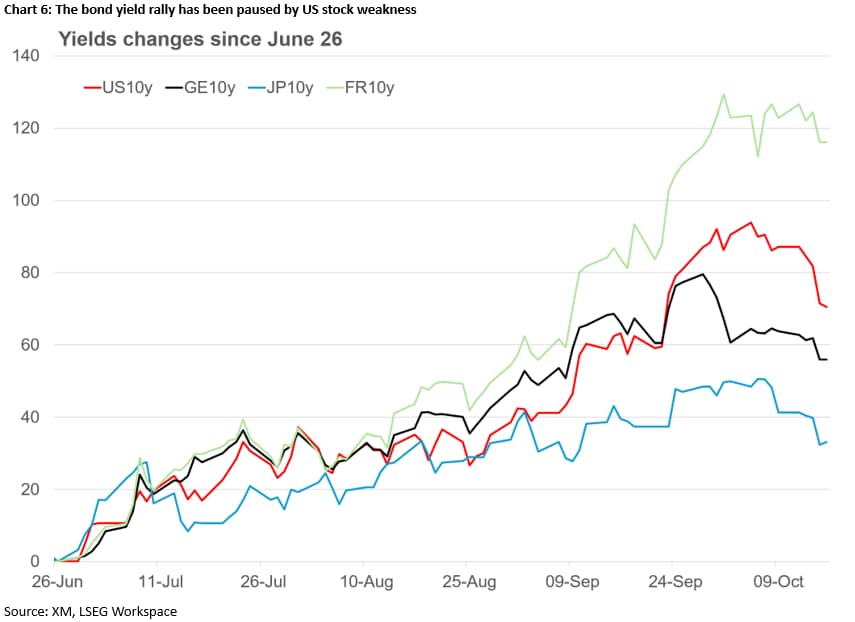
Sự suy giảm khẩu vị rủi ro dường như đang thành công ở những điểm mà Bộ trưởng Tài chính Mỹ Bessent đã thất bại với những lời lẽ và chương trình mua lại nợ của mình. Lợi suất trái phiếu kho bạc Mỹ đã giảm, với lợi suất trái phiếu 10 năm giảm xuống 5%, mức thấp nhất trong ba tuần, cùng với sự sụt giảm nhỏ hơn nhưng vẫn đáng kể ở lợi suất trái phiếu khu vực đồng euro và Anh. Tâm lý né tránh rủi ro hiện hành cũng có thể giải thích sự biến động của giá vàng sau phản ứng tiêu cực ban đầu sau chỉ số CPI. Tuy nhiên, khả năng tạo đà tăng giá của vàng vẫn còn hạn chế do lợi suất thực tế vẫn ở mức cao.
Lợi nhuận và cuộc bầu cử giữa nhiệm kỳ của Mỹ là tâm điểm chú ý
Khi thời gian đếm ngược đến cuộc họp của Cục Dự trữ Liên bang (Fed) vào ngày 28 tháng 10 đang diễn ra và dự kiến các phát biểu của Fed sẽ khá ít trong tuần tới – do thời gian cấm phát ngôn thông thường các nhà đầu tư sẽ chuyển sự chú ý sang các dữ liệu kinh tế của Mỹ, các thông báo về lợi nhuận và các diễn biến chính trị/địa chính trị.
Mùa báo cáo lợi nhuận hiện tại bắt đầu với tín hiệu tích cực cho các tổ chức tài chính Hoa Kỳ, và quan trọng hơn, với triển vọng lạc quan từ TSMC và các công ty liên quan đến trí tuệ nhân tạo khác đã công bố kết quả kinh doanh tuần trước. Giờ đây, sự chú ý chuyển sang Tesla, Netflix, Lam Research và Western Digital, cùng với P&G, Amex và Eni cũng cung cấp những thông tin giá trị về hầu hết các lĩnh vực trọng điểm của nền kinh tế Hoa Kỳ, trước khi các ông lớn công nghệ công bố kết quả kinh doanh vào tuần tới. Kỳ vọng tăng trưởng lợi nhuận quá mức đang đe dọa sự bùng nổ của trí tuệ nhân tạo, đặc biệt khi các nhà phân tích bắt đầu đặt câu hỏi về mục tiêu lợi nhuận của chúng.
Như đã thấy, cổ phiếu công nghệ đang chịu áp lực, và với việc hầu hết các nhà đầu tư đều nắm giữ tỷ trọng lớn trong các cổ phiếu này, sự suy giảm liên tục và dai dẳng có thể dẫn đến đợt bán tháo trên diện rộng, kéo theo sự giảm giá của các tài sản rủi ro như bitcoin nhưng có khả năng mang lại lợi ích cho thị trường đô la và trái phiếu.
Trong khi đó, hàng loạt dữ liệu về lĩnh vực nhà ở và cuộc đấu giá trái phiếu kỳ hạn 20 năm lợi suất cao hơn có thể hỗ trợ nhu cầu, nhưng đây là một phân khúc không được ưa chuộng sẽ hoàn thiện bức tranh tuần tới, nhưng điểm nhấn chính sẽ là những diễn biến chính trị. Cuộc bầu cử giữa nhiệm kỳ của Mỹ chỉ còn 20 ngày nữa, với các cuộc đua đang nóng lên, khi các cuộc thăm dò cho thấy đảng Dân chủ sẵn sàng giành lại quyền kiểm soát Hạ viện sau sáu năm, với cuộc chiến chính tập trung vào Thượng viện. Viễn cảnh Tổng thống Trump phải liên tục đối đầu với Quốc hội do đảng Dân chủ kiểm soát có thể có những tác động đáng kể đến chính sách tài khóa và tiến trình lập pháp, do đó làm tăng mạnh sự bất ổn của thị trường.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Giá dầu ổn định đồng nghĩa với kỳ vọng ổn định của ngân hàng trung ương.
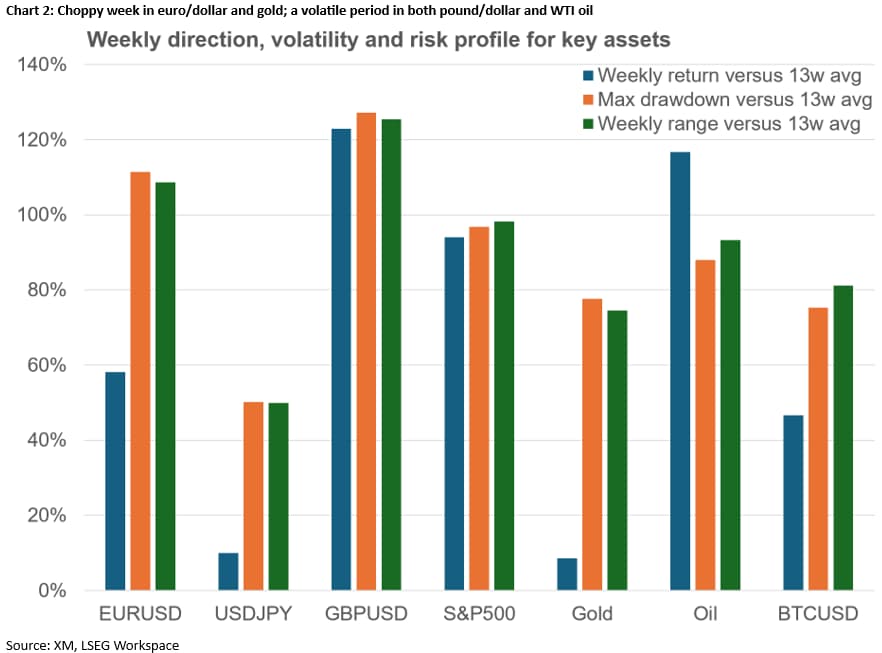
Mặc dù nguồn cung dầu khí từ khu vực đang âm thầm gia tăng, việc thiếu tiến triển trong các cuộc đàm phán Mỹ-Iran và các cuộc tấn công mới của lực lượng Houthi vào Ả Rập Xê Út đang khiến giá dầu duy trì ở mức cao. Quan trọng hơn, nguồn cung các sản phẩm lọc dầu đang trở thành một bài toán khó giải đối với hầu hết các chính phủ, phần nào lý giải cho quyết định của Tổng thống Mỹ Trump khi đồng ý với Nga về việc giải phóng dần hàng triệu thùng dầu diesel.
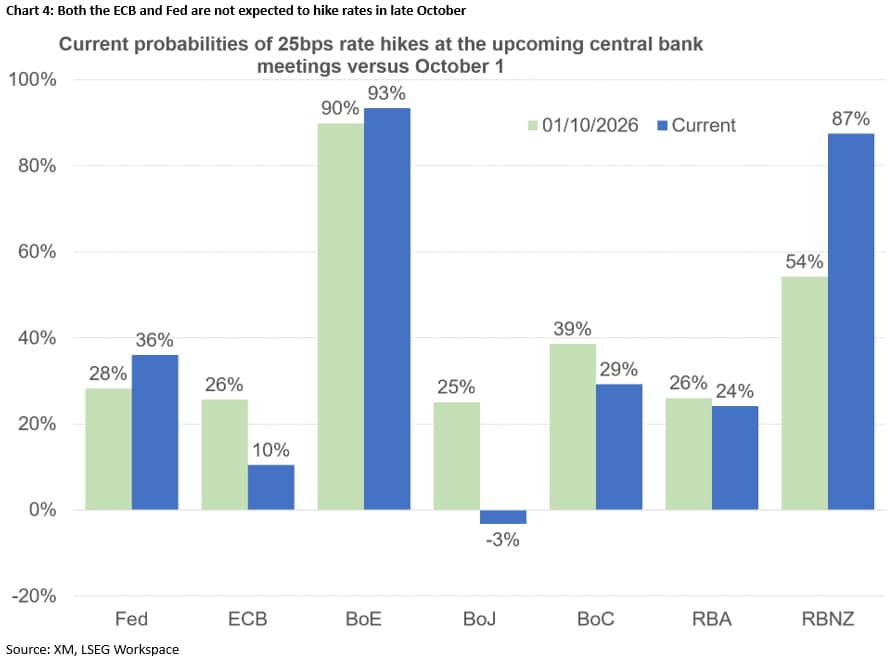
Việc giá dầu WTI không có đợt tăng mạnh nào khác vượt quá 100 USD đang khiến kỳ vọng về việc tăng lãi suất ở mức thấp đối với cả Cục Dự trữ Liên bang Mỹ (Fed) và Ngân hàng Trung ương châu Âu (ECB) , dự kiến sẽ giữ nguyên lãi suất trong 10 ngày tới. Mặt khác, cả Ngân hàng Anh và Ngân hàng Dự trữ New Zealand đều được dự báo sẽ tăng lãi suất 25 điểm cơ bản, trong khi một bất ngờ tích cực trong báo cáo CPI của Canada vào thứ Tư tuần tới có thể thúc đẩy đáng kể kỳ vọng tăng lãi suất của Ngân hàng Canada.
Liệu dữ liệu của Anh có thể làm đảo lộn những dự đoán mạnh mẽ về việc tăng giá hiện tại?
Ngân hàng Anh sẽ họp vào ngày 5 tháng 11, một tuần sau cuộc họp của Cục Dự trữ Liên bang Mỹ (Fed) và Ngân hàng Trung ương châu Âu (ECB), các thành viên Ủy ban Chính sách Tiền tệ (MPC) cũng có đủ thời gian để xem xét kỹ các thông báo ngân sách quan trọng ngày 28 tháng 10. Với việc các thành viên theo đường lối cứng rắn như Greene, Mann và Pill đang thúc đẩy tăng lãi suất tại cuộc họp tiếp theo và Thống đốc Bailey cũng đang bị cám dỗ tham gia cùng họ, các báo cáo về thị trường lao động, lạm phát và doanh số bán lẻ vào tuần tới là vô cùng quan trọng.
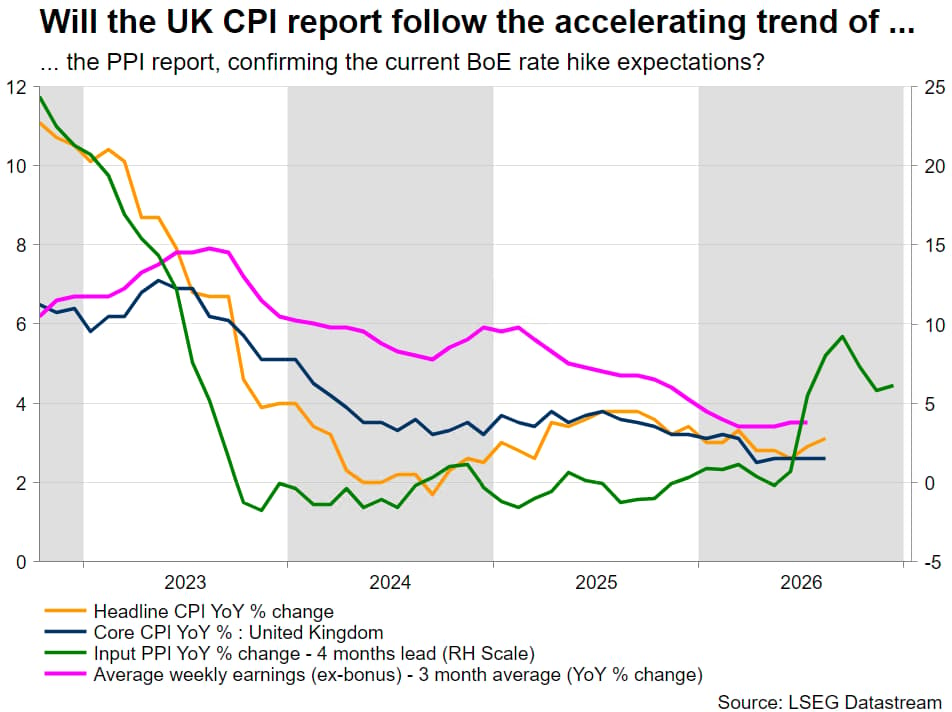
Một loạt dữ liệu tích cực bất ngờ sẽ củng cố thêm dự đoán về việc tăng lãi suất hiện tại trên thị trường, trong khi chỉ khi áp lực lạm phát giảm đáng kể ví dụ như chỉ số CPI cốt lõi giảm mạnh xuống dưới 2,4% thì các nhà đầu tư mới lo ngại và khiến các thành viên Ủy ban Chính sách Tiền tệ (MPC) lên tiếng mạnh mẽ hơn. Trong khi đó, đồng bảng Anh chắc chắn đã hoạt động rất tốt so với các đồng tiền chính khác.
Những bình luận của Thủ tướng Burnham về việc xích lại gần hơn với EU, việc giảm bớt kỳ vọng về các biện pháp sẽ được nêu chi tiết trong ngân sách (có vẻ hơi phóng đại nếu xét đến thâm hụt ngân sách được đồn đoán), và những dự đoán dai dẳng về việc Ngân hàng Anh tăng lãi suất đã hỗ trợ đồng bảng Anh so với đồng euro đang suy yếu, khiến tỷ giá giảm xuống mức thấp nhất trong 18 tháng.
Liệu sự suy yếu của đồng Euro có thể tiếp tục?
Những trò hề chính trị đã tạo ra một trở ngại rất lớn cho đồng tiền khu vực đồng euro . Tỷ giá Euro/đô la đã giảm xuống 1,1112 trong tuần này, mức thấp nhất kể từ tháng 5 năm 2025, khi quốc hội Pháp bắt đầu tranh luận về ngân sách năm 2027 và lợi suất trái phiếu vẫn ở mức cao. Đã có rất nhiều bài báo về việc Ngân hàng Trung ương châu Âu (ECB) chuẩn bị in thêm tiền để mua trái phiếu Pháp trên thị trường thứ cấp, mặc dù chương trình như vậy sẽ làm suy yếu hơn nữa sức hấp dẫn của đồng euro bất chấp việc đã thành công trong việc kiềm chế lợi suất trái phiếu Pháp.
Do các nhà lãnh đạo EU không đạt được thỏa thuận về ngân sách EU 7 năm tiếp theo, như dự đoán rộng rãi, nên trọng trách đặt lên các cuộc khảo sát PMI sơ bộ vào thứ Sáu để đảo ngược tâm lý tiêu cực hiện tại đối với đồng euro. Chỉ số PMI của Đức đã dần được cải thiện, với chỉ số sản xuất đạt mức cao nhất kể từ giữa năm 2022, nhưng chỉ số tương đương của Pháp chỉ ở mức khoảng 50, bất chấp chỉ số PMI dịch vụ khả quan hơn. Một loạt các số liệu yếu kém cũng có thể làm giảm bớt lập trường cứng rắn dự kiến của ECB tại cuộc họp sắp tới.
Dữ liệu quan trọng của Trung Quốc sẵn có
Cuối cùng, sau một loạt các ngày nghỉ lễ và các cuộc đàm phán thương mại EU-Trung Quốc hiệu quả, các số liệu kinh tế được công bố vào tuần tới sẽ cung cấp những thông tin quý giá về nền kinh tế Trung Quốc. Với chỉ số PMI tháng 9 trở lại trên ngưỡng 50, bất chấp đồng nhân dân tệ tiếp tục mạnh lên, và chỉ số giá sản xuất (PPI) tháng 9 tăng tốc, một loạt các số liệu như giá nhà mới, doanh số bán lẻ và sản lượng công nghiệp tháng 9, cùng với báo cáo GDP quý 3 so với quý trước, sẽ được công bố vào thứ Hai.
Với việc tỷ giá đô la Úc/đô la Mỹ giảm tới 4,5% kể từ đầu tháng 9, đồng tiền Úc sẽ rất hoan nghênh những dữ liệu kinh tế tích cực từ Trung Quốc, cùng với báo cáo CPI của Úc ngày 28 tháng 10, có thể làm thay đổi cán cân theo hướng có lợi cho việc Ngân hàng Dự trữ Úc (RBA) tăng lãi suất vào đầu tháng 11.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Achilleas Georgolopoulos