Vì sao kỳ vọng về chính sách tiền tệ cứng rắn của Ngân hàng Nhật Bản không đủ để duy trì đà tăng giá của đồng Yên Nhật?
Đồng Yên Nhật (JPY) đã đột ngột tăng mạnh sau khi giảm xuống dưới mốc tâm lý 160,00 so với Đô la Mỹ (USD) vào đầu tuần này, trong bối cảnh thị trường định giá lại kỳ vọng về việc Ngân hàng Nhật Bản (BoJ) tăng lãi suất theo hướng thắt chặt hơn

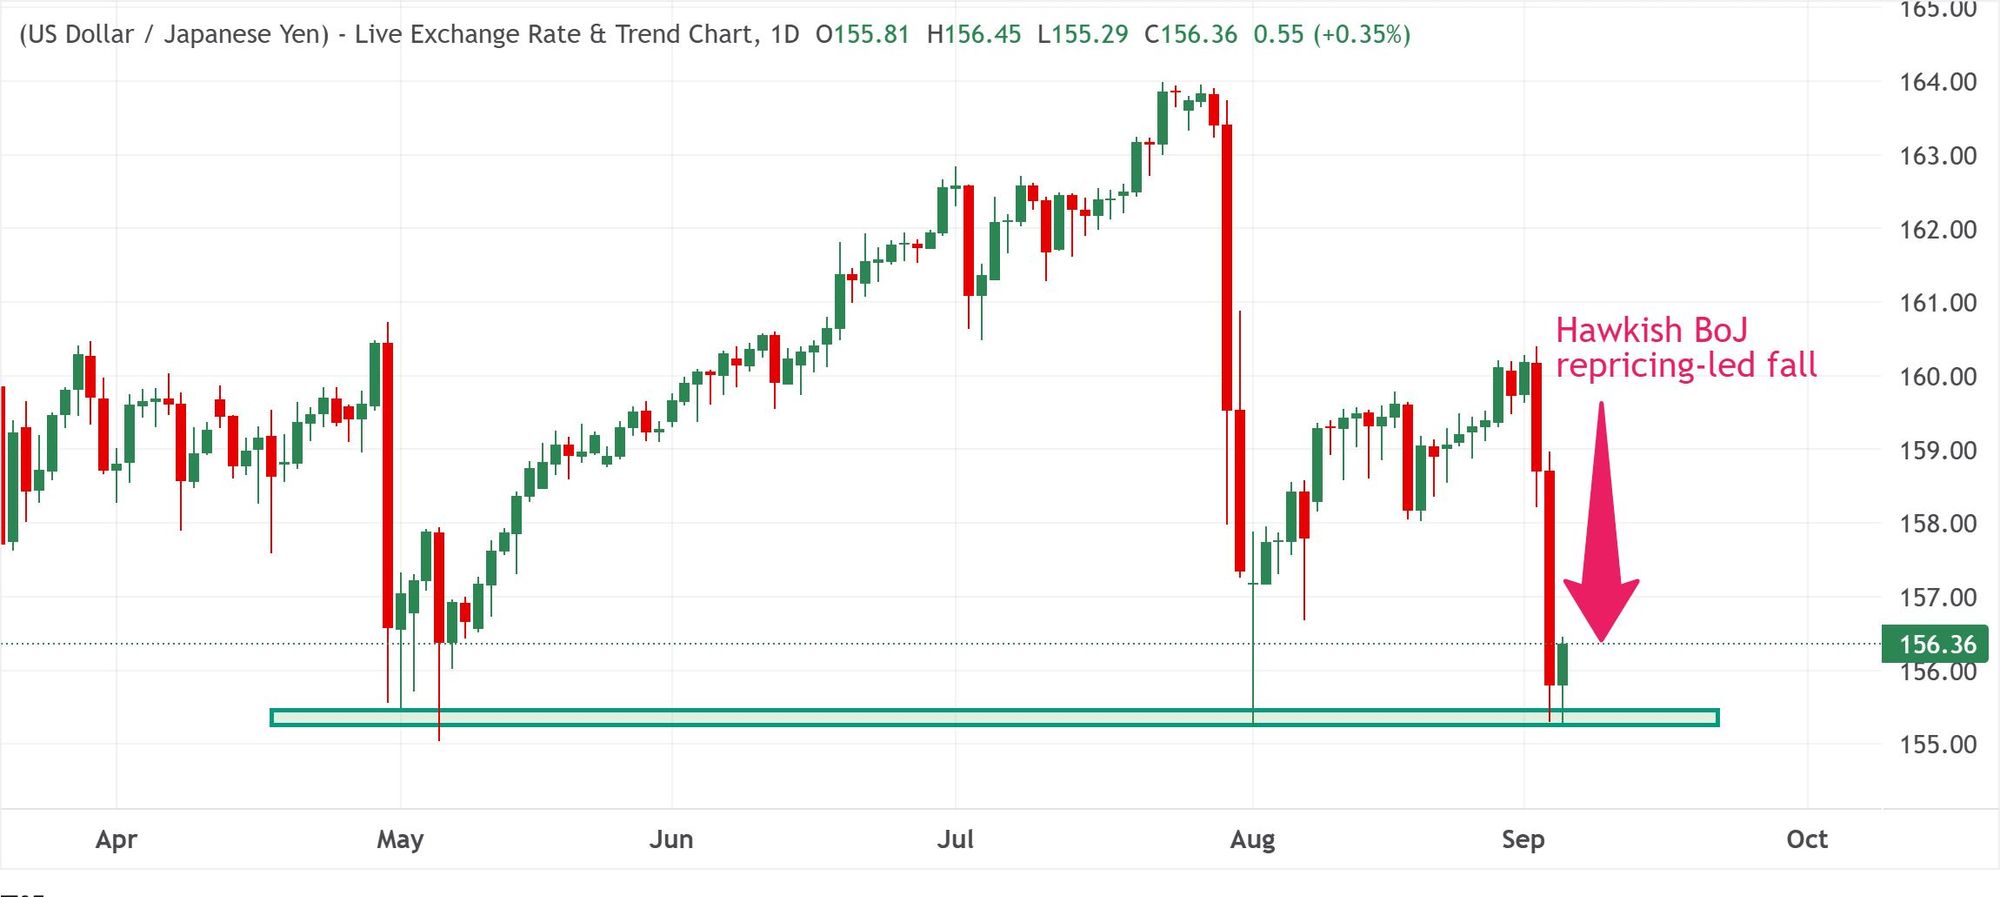
Đồng Yên Nhật (JPY) đã đột ngột tăng mạnh sau khi giảm xuống dưới mốc tâm lý 160,00 so với Đô la Mỹ (USD) vào đầu tuần này, trong bối cảnh thị trường định giá lại kỳ vọng về việc Ngân hàng Nhật Bản (BoJ) tăng lãi suất theo hướng thắt chặt hơn. Tỷ giá USD/JPY giảm xuống gần mức thấp nhất trong tháng 8, mức chạm đến sau khi Mỹ và Nhật Bản cùng can thiệp vào thị trường tiền tệ vào cuối tháng 7.
Tuy nhiên, các yếu tố cấu trúc như khoản nợ khổng lồ của Nhật Bản và chênh lệch lãi suất lớn sẽ hạn chế sự tăng giá hơn nữa của đồng Yên.
Việc Ngân hàng Nhật Bản (BoJ) điều chỉnh giá mạnh tay đã đẩy giá đồng Yên tăng.
Phát biểu bên lề cuộc họp G20, Bộ trưởng Tài chính Mỹ Scott Bessent mới đây đã kêu gọi Thống đốc Ngân hàng Nhật Bản Kazuo Ueda thực hiện các biện pháp tiền tệ quyết đoán để kiềm chế kỳ vọng lạm phát và tránh biến động quá mức của đồng Yên. Hơn nữa, thành viên hội đồng quản trị BoJ Hajime Takata cho rằng ngân hàng trung ương nên tăng lãi suất nhanh chóng để đối phó với áp lực lạm phát ngày càng gia tăng, thay vì tuân theo tốc độ cố định nửa năm một lần như thị trường dự đoán. Điều này củng cố kỳ vọng rằng ngân hàng trung ương Nhật Bản sẽ từ bỏ tốc độ thắt chặt chính sách chậm chạp hiện tại và có khả năng chuyển sang các đợt tăng lãi suất mạnh mẽ hơn.
Thị trường tài chính phần lớn đã phản ánh vào giá cả khả năng tăng lãi suất 25 điểm cơ bản tại cuộc họp chính sách của Ngân hàng Nhật Bản (BoJ) vào ngày 17-18 tháng 9 và một động thái tiếp theo có thể xảy ra vào tháng 12. Tuy nhiên, một số nhà phân tích lại nhìn thấy rủi ro của một đợt tăng lãi suất mạnh mẽ có thể kìm hãm kỳ vọng lạm phát gia tăng, hạn chế lợi suất trái phiếu dài hạn và cuối cùng là hỗ trợ đồng Yên. Vào ngày 1 tháng 9, lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm (JGB) đã tăng vọt lên mức 3% lịch sử lần đầu tiên kể từ năm 1996 trong bối cảnh lo ngại lạm phát gia tăng do giá dầu. Hơn nữa, mối lo ngại dai dẳng về tình hình tài chính ngày càng xấu đi của Nhật Bản càng thúc đẩy đợt bán tháo trên thị trường trái phiếu.
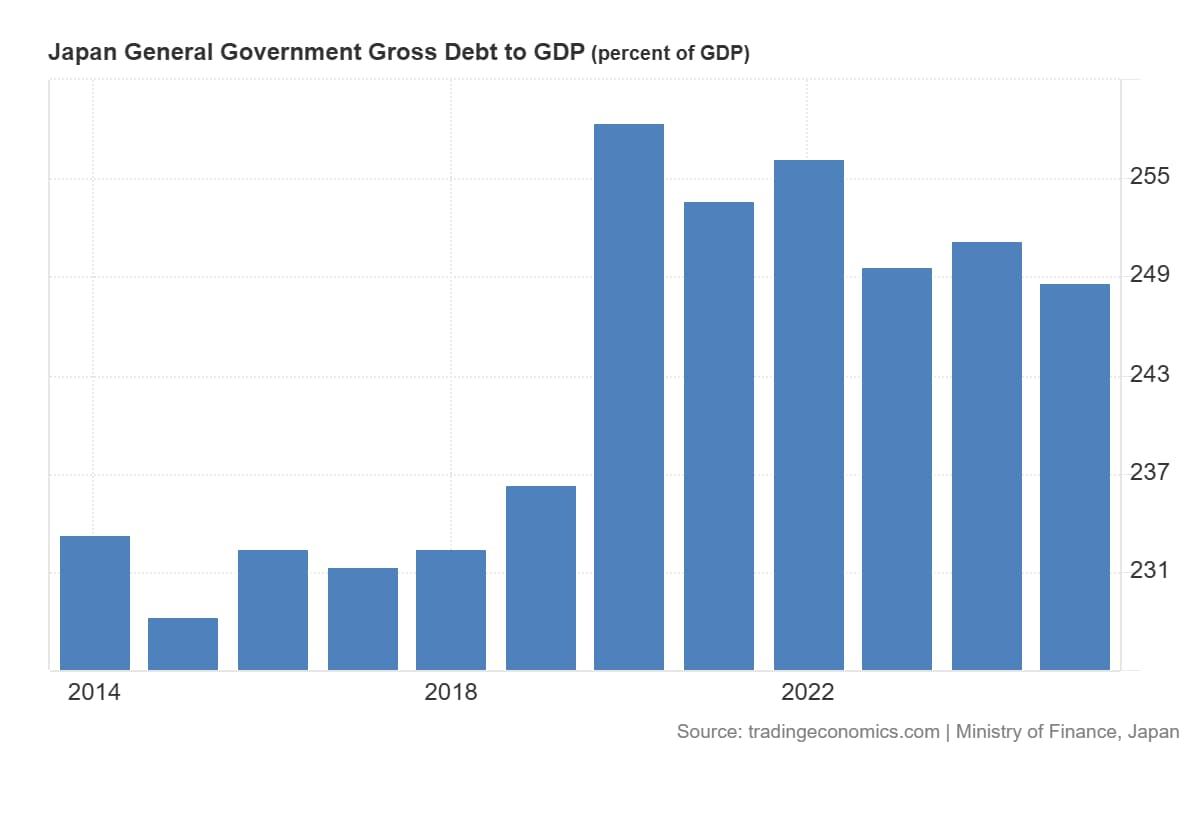
Những khó khăn về tài chính của Nhật Bản vẫn còn tiếp diễn.
Trên thực tế, ước tính ngân sách tài khoản chung ban đầu của Nhật Bản lên tới khoảng 143 nghìn tỷ yên (khoảng 894 tỷ đô la), đánh dấu mức cao kỷ lục trong năm thứ tư liên tiếp. Sự gia tăng lợi suất trái phiếu chính phủ Nhật Bản (JGB) báo hiệu sự nghi ngờ của nhà đầu tư về khả năng cân bằng trách nhiệm tài chính của Thủ tướng Sanae Takaichi trong bối cảnh chiến lược tăng trưởng công-tư đầy tham vọng trị giá 370 nghìn tỷ yên (2,3 nghìn tỷ đô la), nhằm mục đích mạnh mẽ bơm tiền vào 17 lĩnh vực chiến lược vào năm tài chính 2040. Chính phủ cũng đã phê duyệt vào đầu tháng 8 việc giảm thuế tiêu thụ đối với thực phẩm và đồ uống từ 8% xuống 1% trong thời gian tạm thời hai năm bắt đầu từ tháng 4 năm 2027 để giúp người tiêu dùng giảm bớt khó khăn do lạm phát.
Nếu không có các nguồn tài trợ thay thế rõ ràng, việc chi tiêu quy mô lớn có thể làm trầm trọng thêm tình hình tài chính công của Nhật Bản và tiếp tục đẩy lợi suất trái phiếu chính phủ Nhật Bản (JGB) lên cao hơn nữa. Điều này sẽ làm tăng đáng kể chi phí trả nợ của Nhật Bản, dự kiến sẽ tăng lên mức kỷ lục 36,64 nghìn tỷ yên (230 tỷ đô la) vào năm tài chính 2027 do Bộ Tài chính dự định sử dụng mức lãi suất 3,8%. Hơn nữa, rủi ro chính là chi phí tài chính tăng cao do lợi suất trái phiếu tăng có thể bù đắp cho các kế hoạch chi tiêu đầu tư quy mô lớn của chính phủ và không thể thúc đẩy tăng trưởng kinh tế bền vững.
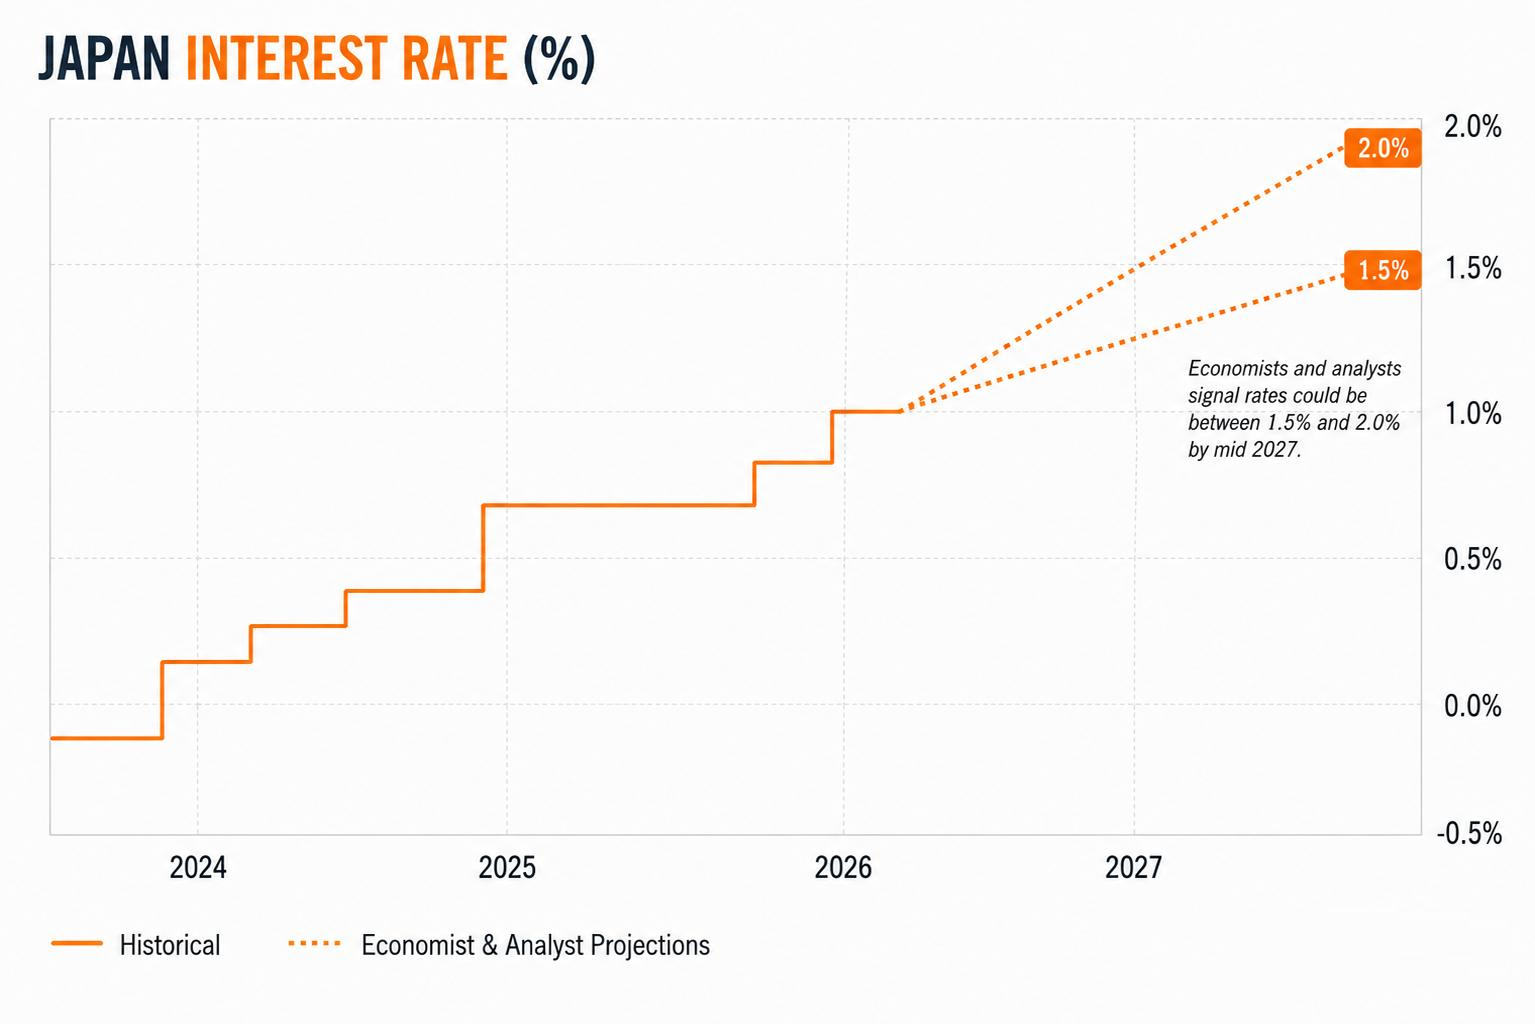
Chênh lệch lãi suất giữa Mỹ và Nhật Bản cũng có thể hạn chế đà tăng của đồng JPY.
Điều này, ngược lại, sẽ không dẫn đến tăng thu thuế và sẽ làm trầm trọng thêm cuộc khủng hoảng nợ công của Nhật Bản trong bối cảnh tỷ lệ nợ trên GDP vượt quá 200%, cao nhất trong thế giới phát triển. Trong khi đó, rủi ro tài chính trong nước gia tăng, kết hợp với chênh lệch lãi suất, vẫn là một trong những trở ngại cấu trúc lớn nhất đối với đồng Yên. Mỹ vẫn cung cấp lãi suất cao hơn đáng kể so với Nhật Bản, khuyến khích các nhà đầu tư sử dụng JPY làm tiền tệ tài trợ cho các giao dịch chênh lệch lãi suất toàn cầu. Điều này sẽ hạn chế tiềm năng tăng giá tổng thể của đồng tiền này trừ khi khoảng cách lãi suất thu hẹp đáng kể.
Phân tích kỹ thuật: Xu hướng giảm giá hình thành dưới mức 158,28.
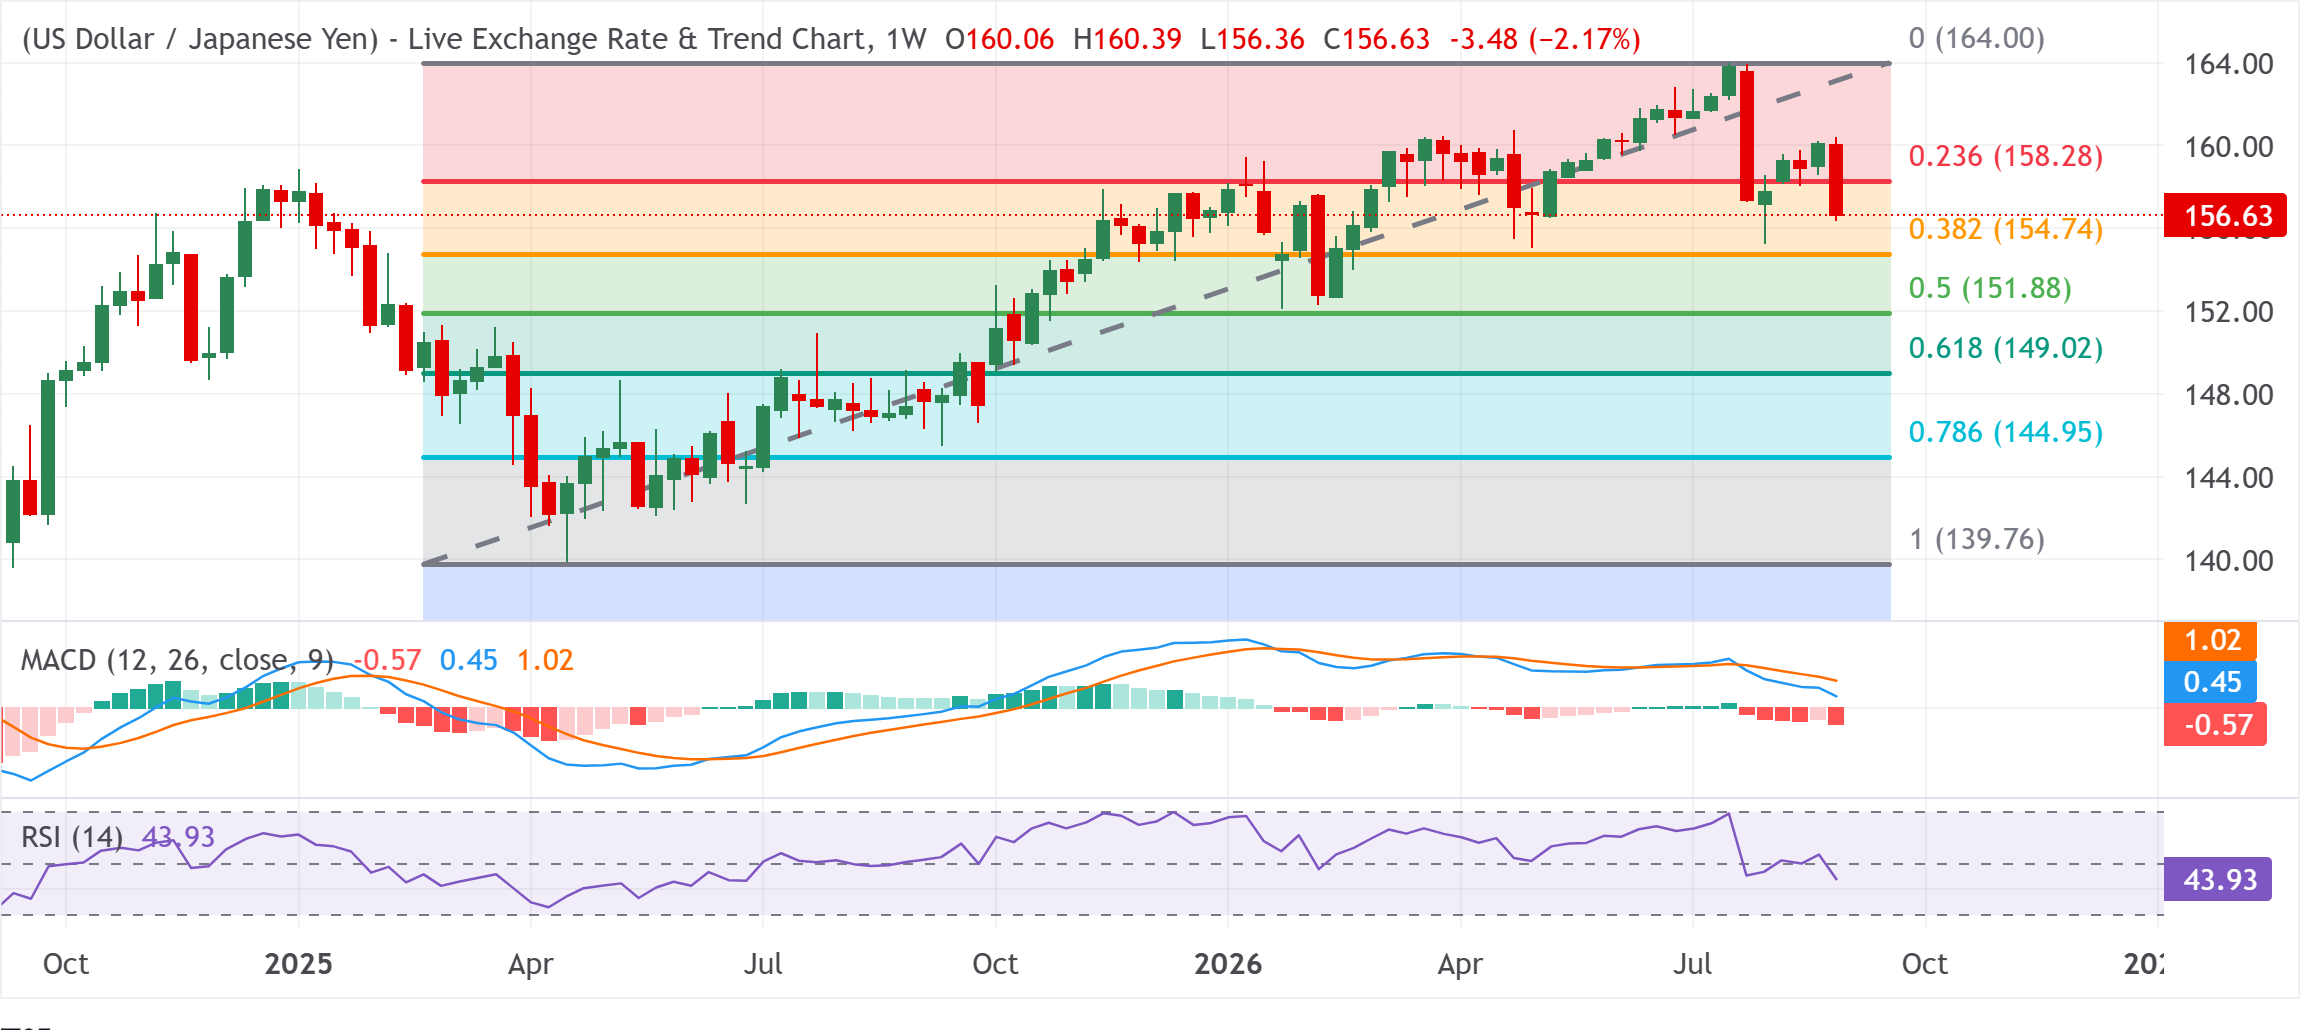
Trên biểu đồ tuần, cặp USD/JPY đã giảm xuống dưới mức thoái lui Fibonacci 23,6% của đợt tăng giá từ tháng 4 năm 2025 đến tháng 7 năm 2026, điều này khiến xu hướng ngắn hạn vẫn là giảm. Hơn nữa, các chỉ báo động lượng cho thấy áp lực tăng giá đang suy yếu và có khả năng điều chỉnh giảm thêm. Trên thực tế, Chỉ số sức mạnh tương đối (RSI) giảm xuống 43 và biểu đồ MACD (Moving Average Convergence Divergence) vẫn ở mức âm.
Mức hỗ trợ ban đầu xuất hiện tại mức thoái lui 38,2% ở 154,74, trước cụm Fibonacci sâu hơn ở 151,88 và 149,02, sẽ trở thành tâm điểm chú ý nếu giá điều chỉnh giảm mạnh. Ở phía trên, mức thoái lui 23,6% ở 158,28 đóng vai trò là kháng cự tức thời, cần phải phá vỡ mức này để làm giảm xu hướng giảm giá và mở đường hướng tới mức đỉnh 164,00 như rào cản chính tiếp theo.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư