Bầu cử giữa nhiệm kỳ Mỹ: Liệu Phố Wall có thể phục hồi bất chấp nợ AI và rủi ro tín dụng?
Tình hình bất ổn chính trị có thể sắp kết thúc, nhưng câu hỏi thực sự đối với các nhà đầu tư là liệu lĩnh vực công nghệ có thể duy trì được các khoản chi tiêu khổng lồ của mình hay không.

Tình hình bất ổn chính trị có thể sắp kết thúc, nhưng câu hỏi thực sự đối với các nhà đầu tư là liệu lĩnh vực công nghệ có thể duy trì được các khoản chi tiêu khổng lồ của mình hay không.
Cuộc bầu cử giữa nhiệm kỳ của Mỹ đang diễn ra vào thời điểm thú vị đối với thị trường tài chính. Cổ phiếu công nghệ đang chịu áp lực, các nhà đầu tư đang đặt câu hỏi về số tiền đang được chi cho trí tuệ nhân tạo, và thị trường trái phiếu bắt đầu phản ánh những lo ngại mà phần lớn bị bỏ qua trong giai đoạn đầu của thời kỳ bùng nổ AI.
Đồng thời, cũng có những lý do để kỳ vọng vào sự phục hồi. Việc giảm bớt sự bất ổn chính trị, yếu tố mùa vụ cuối năm thuận lợi trong lịch sử và khả năng các nhà đầu tư tổ chức tái thiết lập danh mục đầu tư cổ phiếu có thể hỗ trợ phần nào cho thị trường chứng khoán Mỹ.
Điều này khiến thị trường rơi vào một tình thế khá bất thường. Môi trường tương tự có thể tạo ra một đợt tăng mạnh mẽ cho chỉ số S&P 500 và Nasdaq cũng có thể đang làm lộ ra những điểm yếu tài chính sâu xa hơn bên dưới bề mặt.
Để hiểu được những gì có thể xảy ra tiếp theo, các nhà đầu tư cần nhìn xa hơn cả cuộc bầu cử.
Vì sao một thất bại chính trị của Trump thực sự có thể giúp ích cho Phố Wall
Thoạt nhìn, chiến thắng của đảng Dân chủ trong cuộc bầu cử giữa nhiệm kỳ có vẻ tiêu cực đối với thị trường chứng khoán Mỹ. Sự hiện diện mạnh mẽ hơn của đảng Dân chủ tại Quốc hội có thể dẫn đến việc giám sát chặt chẽ hơn các công ty công nghệ lớn, các cuộc thảo luận gay gắt hơn về quy định trí tuệ nhân tạo và nhiều trở ngại hơn cho một số dự án đầu tư.
Nhưng vấn đề còn có một khía cạnh khác.
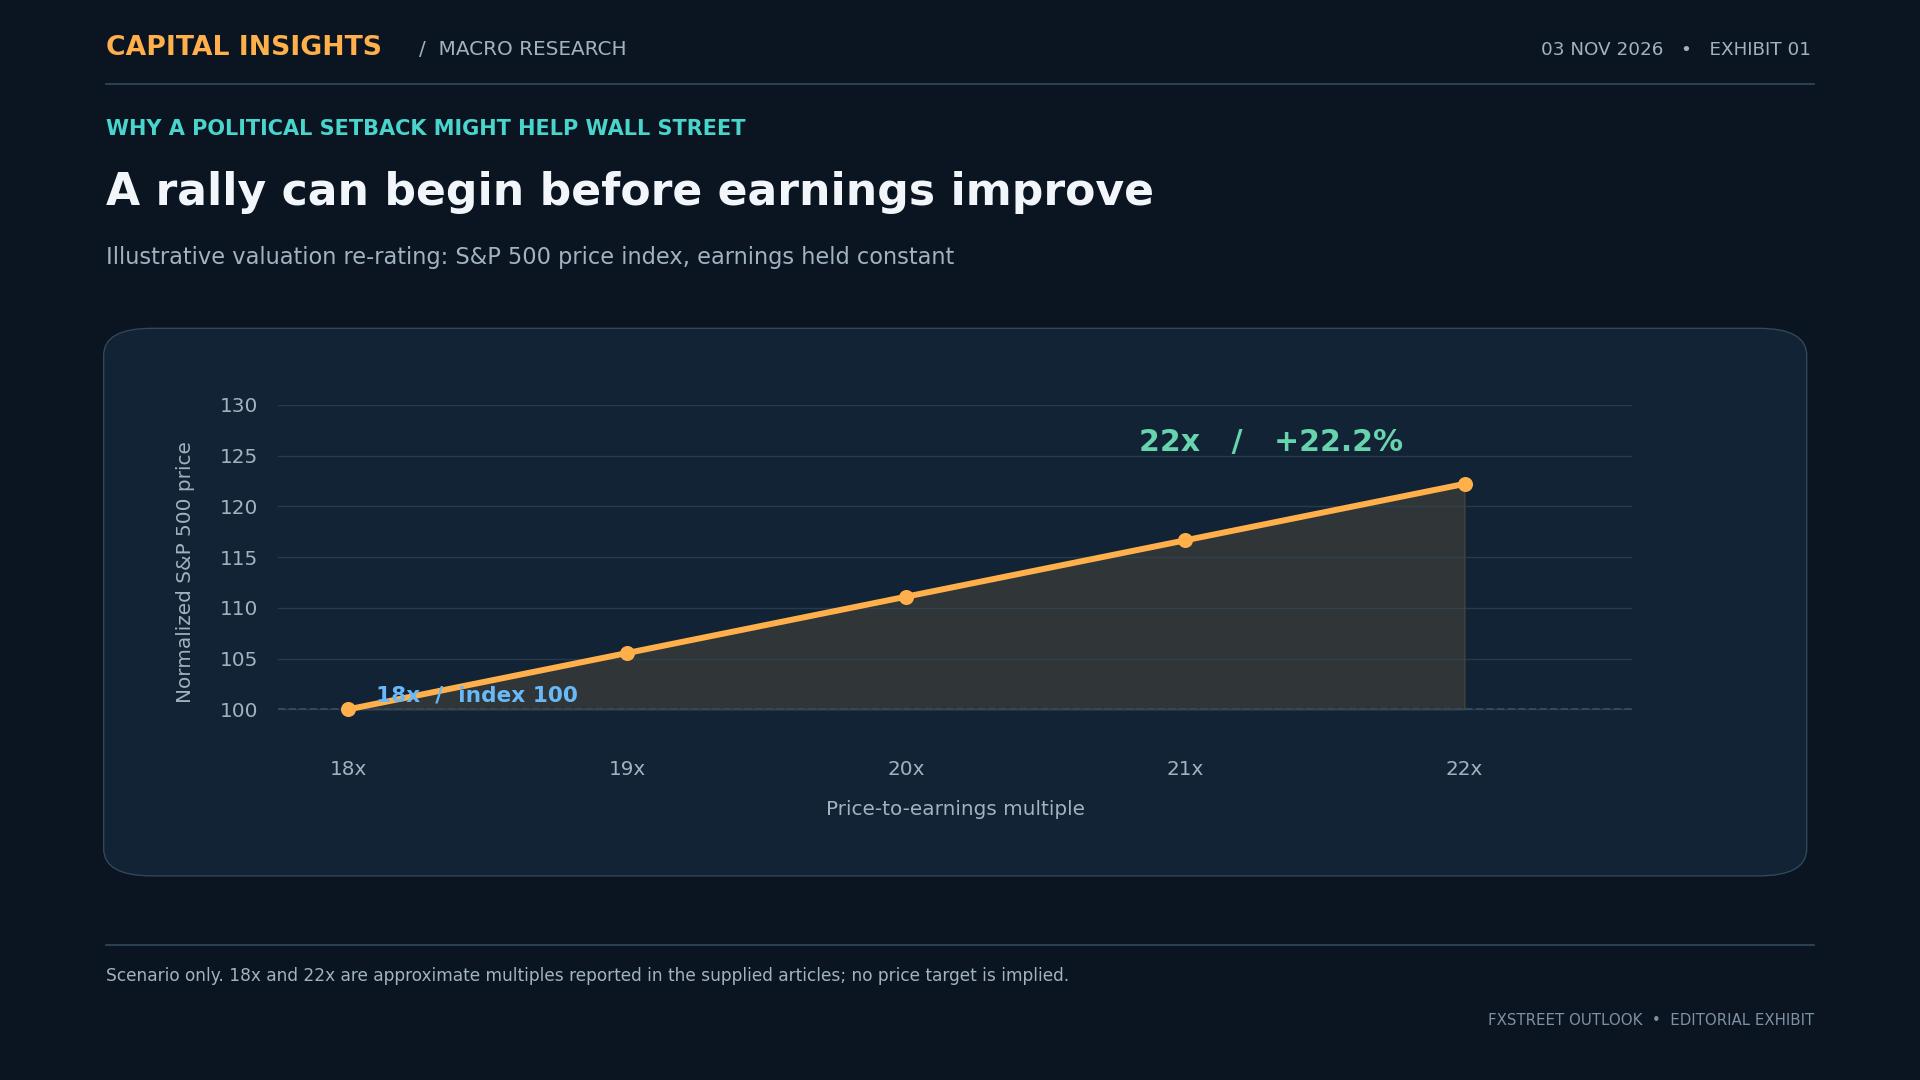
Một trong những yếu tố gây áp lực lên định giá cổ phiếu Mỹ là sự bất ổn chính trị. Tranh chấp thương mại, căng thẳng địa chính trị và các thông báo chính sách bất ngờ khiến các doanh nghiệp và nhà đầu tư khó lập kế hoạch trước.
Nếu kết quả bầu cử dẫn đến một chính phủ chia rẽ, chính quyền có thể gặp khó khăn hơn trong việc đưa ra những thay đổi chính sách lớn. Mặc dù tình trạng bế tắc chính trị không phải lúc nào cũng tốt cho nền kinh tế, nhưng sự ổn định hơn đôi khi lại được thị trường tài chính hoan nghênh.
Điều này rất quan trọng vì giá cổ phiếu phụ thuộc vào nhiều yếu tố hơn là chỉ lợi nhuận của công ty.
Các nhà đầu tư cũng quyết định họ sẵn sàng trả bao nhiêu cho những khoản lợi nhuận đó. Khi sự bất ổn gia tăng, hệ số định giá có thể giảm ngay cả khi các công ty tiếp tục báo cáo lợi nhuận khả quan. Nếu rủi ro chính trị bắt đầu giảm bớt, các hệ số định giá này có thể phục hồi mà không cần sự cải thiện đáng kể về lợi nhuận.
Điều đó tạo ra một khả năng thú vị: Thị trường chứng khoán Mỹ có thể tăng điểm sau bầu cử, không nhất thiết vì triển vọng kinh tế đã được cải thiện, mà vì các nhà đầu tư đang cảm thấy thoải mái hơn với những rủi ro mà họ đang gánh chịu.
Tuy nhiên, điều đó không có nghĩa là mọi lĩnh vực đều sẽ được hưởng lợi như nhau.
Ngành công nghiệp trí tuệ nhân tạo đang đối mặt với một câu hỏi lớn hơn nhiều so với cuộc bầu cử.
Áp lực gần đây đối với cổ phiếu công nghệ đã thu hút sự chú ý trở lại một vấn đề đáng được thảo luận nhiều hơn: kinh tế học đằng sau trí tuệ nhân tạo.
Trong nhiều năm qua, các nhà đầu tư đã tập trung vào tiềm năng của trí tuệ nhân tạo (AI) trong việc chuyển đổi năng suất, tạo ra các nguồn doanh thu mới và hỗ trợ tăng trưởng kinh tế dài hạn.
Những kỳ vọng đó không phải là không hợp lý. Trí tuệ nhân tạo cuối cùng có thể trở thành một trong những bước phát triển công nghệ quan trọng nhất của thế hệ này.
Điều khó khăn là xác định liệu các công ty tài trợ cho quá trình chuyển đổi này có kiếm đủ lợi nhuận để bù đắp cho khoản chi tiêu của họ hay không.
Các công ty công nghệ lớn đang đầu tư những khoản tiền khổng lồ vào trung tâm dữ liệu, cơ sở hạ tầng điện toán, chất bán dẫn và công suất năng lượng. Những khoản đầu tư này đang được thực hiện ngay hôm nay, trong khi phần lớn lợi nhuận tài chính dự kiến có thể phải đến rất lâu sau mới thu được.
Trong khi đó, sự cạnh tranh giữa các nhà cung cấp AI ngày càng gia tăng.
Khi ngày càng nhiều mô hình gia nhập thị trường, áp lực về giá có thể gia tăng. Các công ty có thể phải đối mặt với tình huống chi phí phát triển và vận hành các hệ thống AI tiên tiến vẫn ở mức cao trong khi khách hàng lại ít sẵn lòng trả giá cao hơn.
Điều này tạo ra một vấn đề tiềm tàng đối với lợi nhuận.
Bản thân công nghệ đó có thể thành công mà không cần mọi công ty đầu tư vào nó đều đạt được thành công về mặt tài chính.
Chúng ta đã từng chứng kiến những tình huống tương tự trong các cuộc chuyển đổi công nghệ trước đây. Các ngành công nghiệp mới có thể thay đổi thế giới, trong khi các nhà đầu tư vẫn thua lỗ vì trả giá quá cao cho các công ty liên quan.
Điểm khác biệt ngày nay là quy mô khổng lồ của các cam kết đầu tư.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Thị trường tín dụng có thể bộc lộ các vấn đề trước cả thị trường chứng khoán.
Một lĩnh vực cần được đặc biệt chú ý là vấn đề tài chính hỗ trợ cơ sở hạ tầng trí tuệ nhân tạo.
Việc xây dựng các trung tâm dữ liệu quy mô lớn đòi hỏi nguồn vốn đầu tư ban đầu rất lớn. Một số công ty có thể tài trợ cho các dự án này bằng dòng tiền hiện có, trong khi những công ty khác phụ thuộc nhiều hơn vào vốn vay và các nhà đầu tư bên ngoài.
Sự khác biệt đó càng trở nên quan trọng hơn khi điều kiện tài chính trở nên khó khăn.
Hãy tưởng tượng một công ty đầu tư hàng tỷ đô la để phát triển cơ sở hạ tầng mới. Kế hoạch kinh doanh của công ty giả định rằng nhu cầu về năng lực điện toán sẽ tiếp tục tăng trưởng và các cơ sở hoàn thành sẽ tạo ra đủ doanh thu để trang trải chi phí hoạt động và các nghĩa vụ tài chính.
Nhưng điều gì sẽ xảy ra nếu nhu cầu phát triển chậm hơn dự kiến?
Công ty vẫn có thể phải thanh toán các khoản nợ, ngay cả khi doanh thu thấp hơn so với dự kiến ban đầu.
Vấn đề tương tự có thể phát sinh nếu các quy định, chi phí điện năng hoặc sự phản đối của người dân địa phương làm chậm quá trình xây dựng các cơ sở mới.
Các cam kết tài chính không nhất thiết biến mất chỉ vì một dự án bị hoãn lại.
Đây là lúc thị trường trái phiếu trở nên đặc biệt quan trọng.
Khi các nhà đầu tư mất niềm tin vào khả năng trả nợ của một công ty, họ thường yêu cầu lợi suất cao hơn để bù đắp cho rủi ro gia tăng. Điều này có thể được phản ánh qua chênh lệch lãi suất tín dụng doanh nghiệp rộng hơn và phí bảo hiểm hoán đổi rủi ro tín dụng cao hơn.
Đối với các công ty hiện đang hoạt động với những khoản cam kết tài chính đáng kể, chi phí vay tăng cao có thể dần trở thành một vấn đề nghiêm trọng.
Ngoài ra còn có những hệ quả kinh tế rộng lớn hơn.
Nếu cơ sở hạ tầng AI chiếm dụng ngày càng nhiều nguồn tài chính, các doanh nghiệp khác có thể phải đối mặt với chi phí tiếp cận vốn cao hơn. Lợi ích từ đầu tư vào AI khi đó có thể đi kèm với điều kiện tài chính thắt chặt hơn ở các lĩnh vực khác trong nền kinh tế.
Đây là lý do tại sao tôi tin rằng cuộc thảo luận về trí tuệ nhân tạo nên vượt ra ngoài phạm vi định giá cổ phiếu.
Câu hỏi quan trọng hơn là liệu lợi nhuận kỳ vọng từ những khoản đầu tư này có đủ để hỗ trợ các cấu trúc tài chính đang được xây dựng xung quanh chúng hay không.
Vì sao việc giảm lợi suất trái phiếu kho bạc không phải lúc nào cũng là tin tốt cho Nasdaq?
Mối quan hệ giữa lợi suất trái phiếu kho bạc Mỹ và cổ phiếu công nghệ là một lĩnh vực khác mà các nhà đầu tư cần phải thận trọng.
Thông thường, lợi suất trái phiếu giảm được coi là yếu tố hỗ trợ cho các cổ phiếu tăng trưởng. Tỷ lệ chiết khấu thấp hơn làm tăng giá trị hiện tại của lợi nhuận dự kiến trong tương lai, điều này có thể làm cho các công ty có triển vọng tăng trưởng dài hạn mạnh mẽ trở nên hấp dẫn hơn.
Nhưng nguyên nhân dẫn đến năng suất giảm mới là điều quan trọng.
Nếu lợi suất trái phiếu kho bạc giảm do lạm phát hạ nhiệt và Cục Dự trữ Liên bang có thêm dư địa để nới lỏng chính sách tiền tệ, điều đó có thể có lợi cho thị trường chứng khoán.
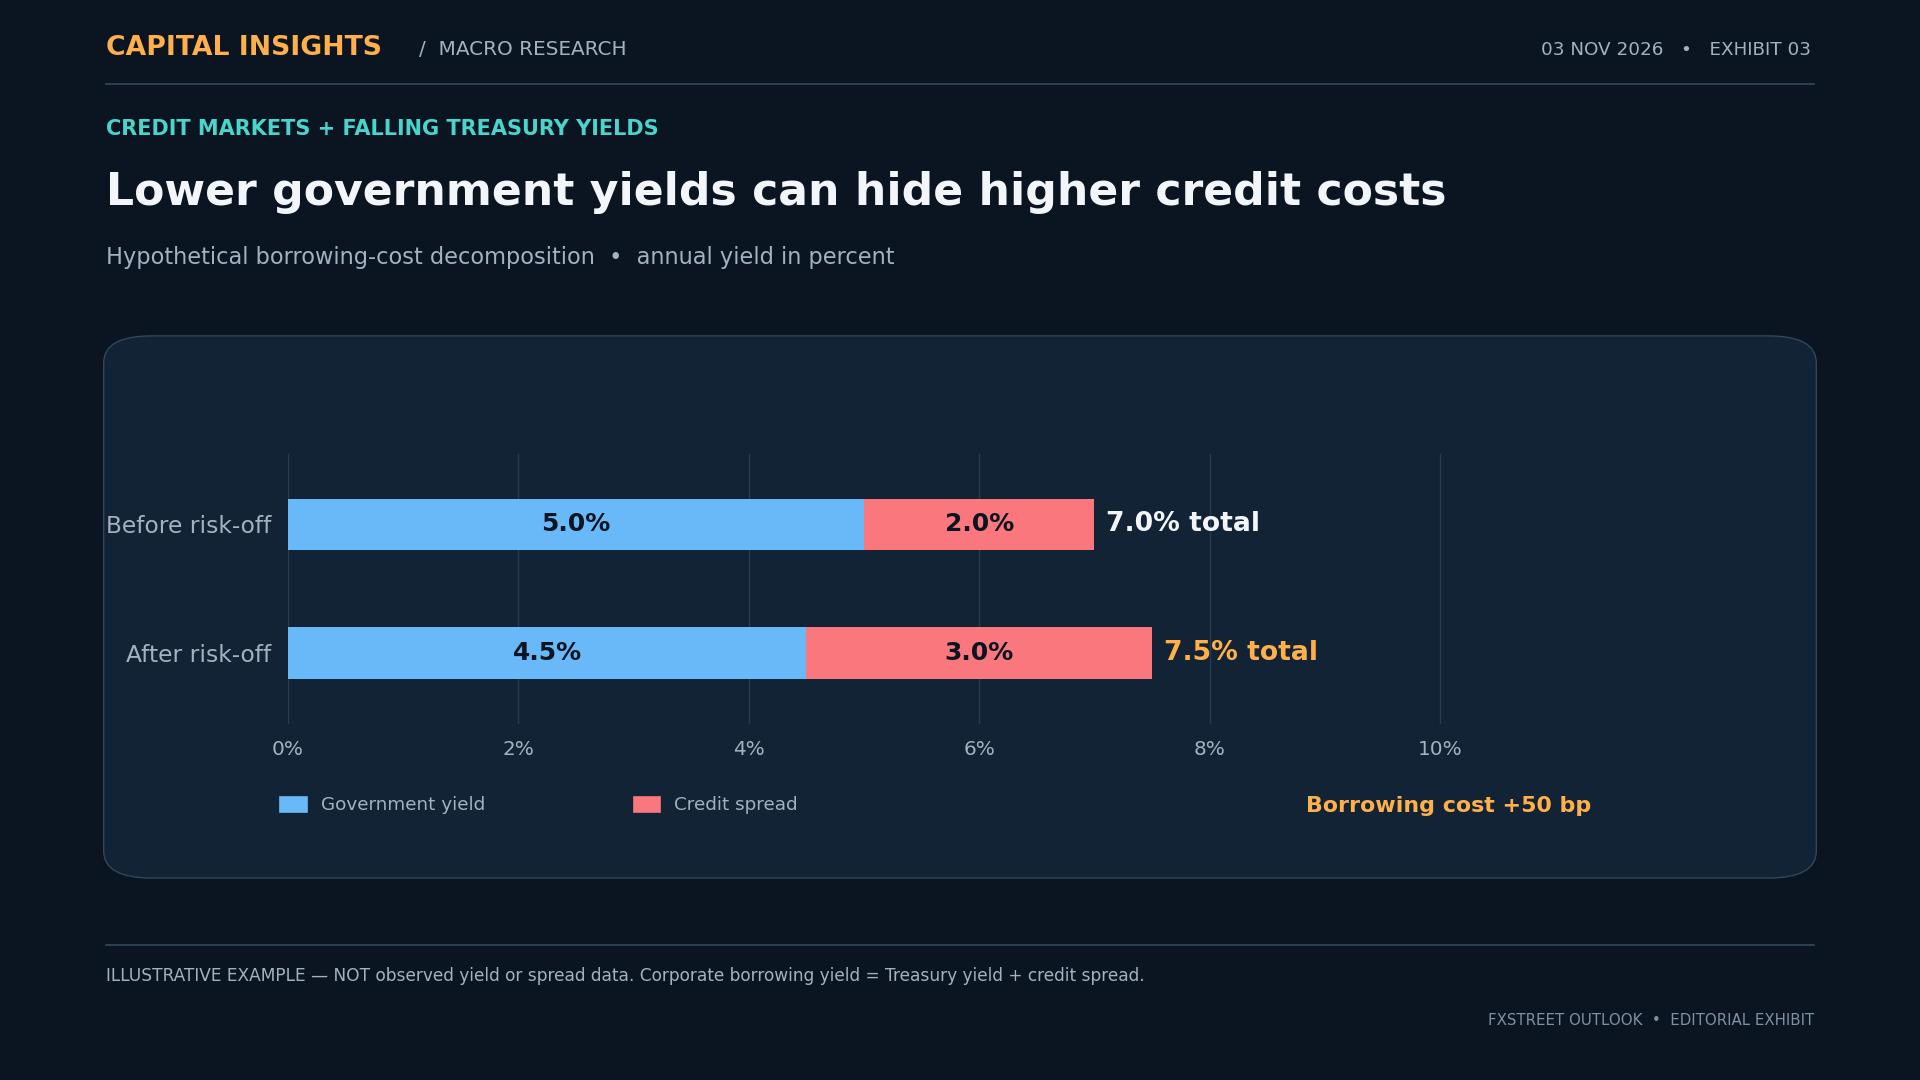
Nếu lợi suất giảm do nhà đầu tư lo ngại về tăng trưởng kinh tế, điều kiện tín dụng xấu đi hoặc bất ổn tài chính, thì cách giải thích sẽ hoàn toàn khác.
Trong trường hợp đó, lợi suất thấp hơn có thể phản ánh nhu cầu đối với trái phiếu chính phủ an toàn hơn là tình hình tài chính doanh nghiệp đang được cải thiện.
Một công ty đối mặt với kỳ vọng lợi nhuận yếu hơn và chênh lệch lãi suất tín dụng rộng hơn có thể không thu được nhiều lợi ích từ việc giảm lợi suất trái phiếu kho bạc nếu chi phí vay của chính công ty đó vẫn ở mức cao.
Sự khác biệt này đặc biệt quan trọng đối với Nasdaq vì hiệu suất của nó chịu ảnh hưởng lớn bởi các công ty có định giá phụ thuộc vào kỳ vọng về tăng trưởng trong tương lai.
Do đó, việc lợi suất trái phiếu kho bạc kỳ hạn 10 năm giảm không nên tự động được hiểu là một tín hiệu tăng giá.
Các nhà đầu tư cần hiểu liệu thị trường trái phiếu đang phản ánh lạm phát thấp hơn, tăng trưởng yếu hơn hay áp lực tài chính ngày càng gia tăng.
Đó là ba môi trường rất khác nhau.
Vàng và đô la Mỹ cung cấp thêm một mảnh ghép nữa của bức tranh toàn cảnh.
Sự suy yếu gần đây của vàng cũng cho thấy môi trường thị trường hiện tại đã trở nên phức tạp như thế nào.
Vàng thường được coi là tài sản trú ẩn an toàn, đặc biệt là trong thời kỳ bất ổn chính trị hoặc căng thẳng địa chính trị.
Tuy nhiên, ngay cả khi các nhà đầu tư lo ngại về nền kinh tế, giá vàng vẫn có thể giảm nếu đồng đô la Mỹ mạnh lên và lãi suất thực vẫn ở mức cao.
Khác với trái phiếu, vàng không mang lại thu nhập từ lãi suất. Do đó, lợi suất thực cao hơn có thể làm tăng chi phí cơ hội khi nắm giữ vàng.
Đồng đô la mạnh hơn có thể tạo thêm áp lực.
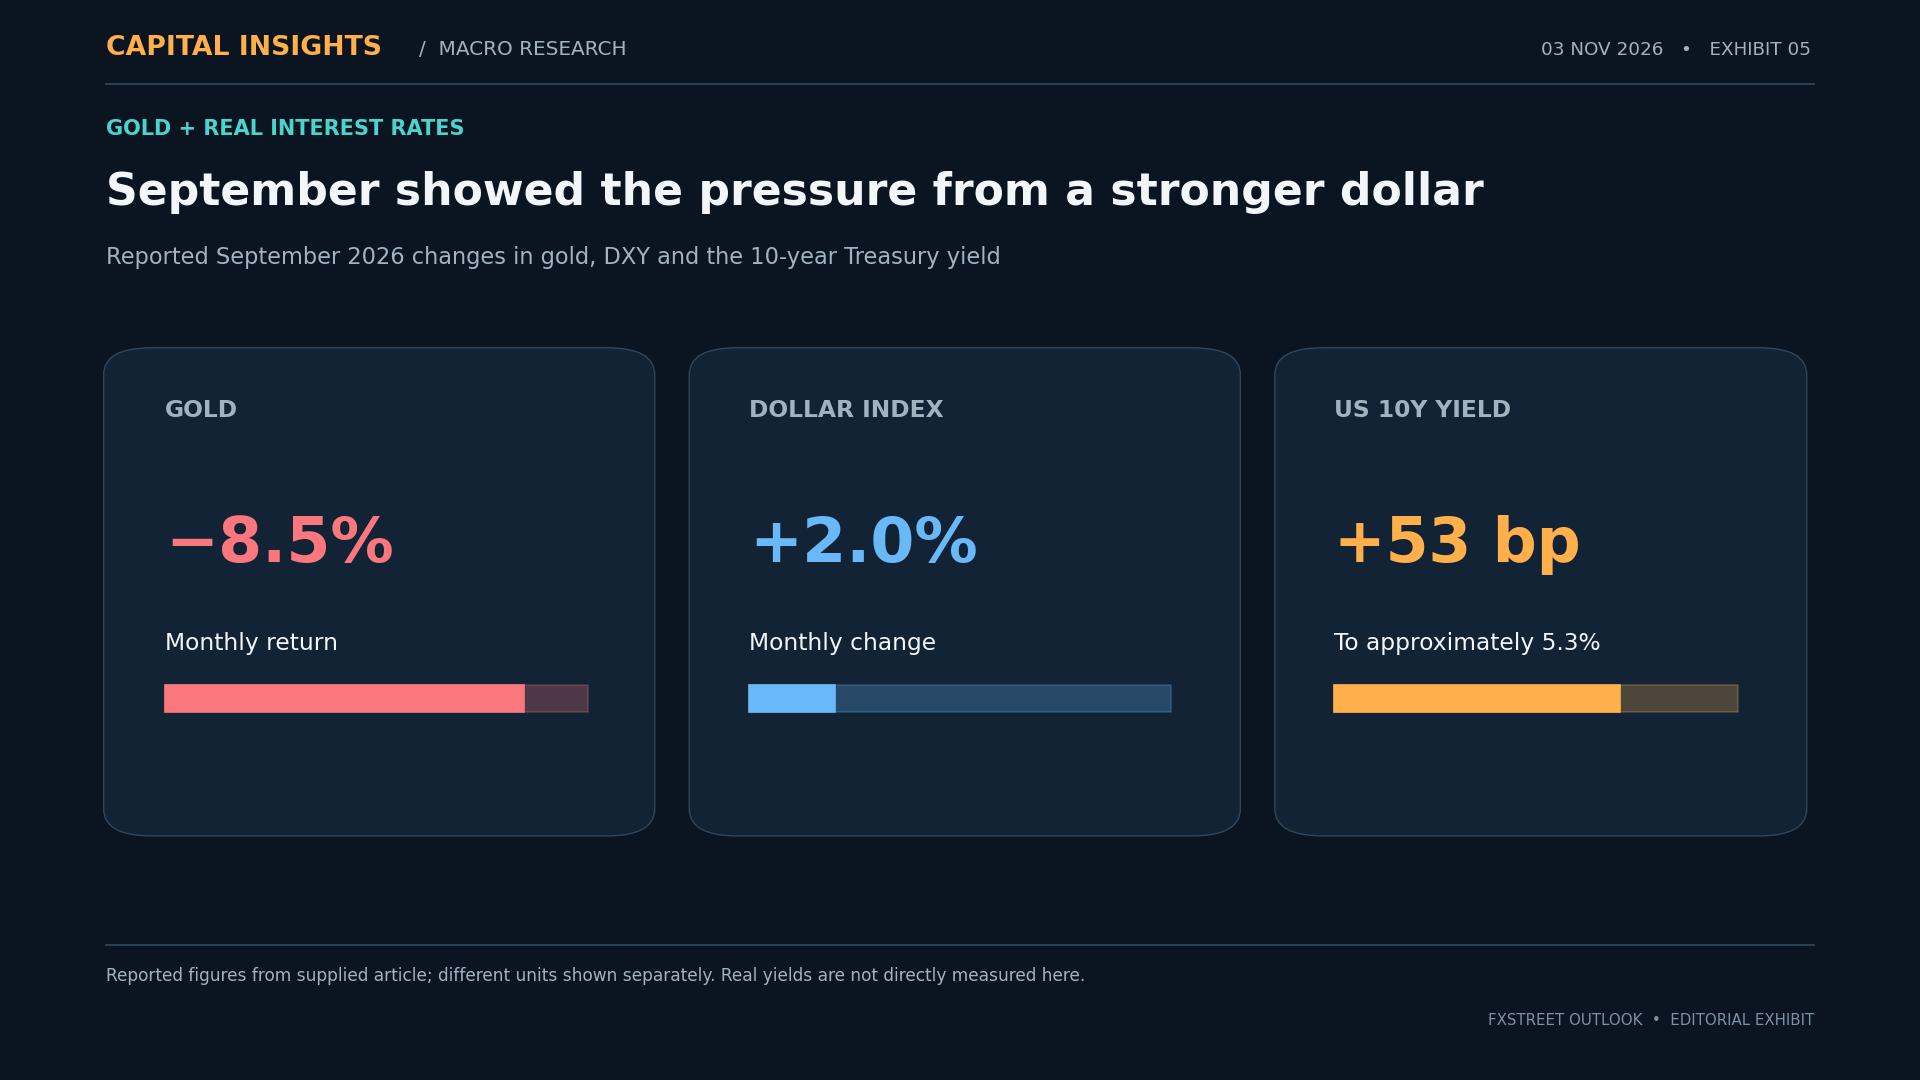
Điều này đặc biệt quan trọng xung quanh các cuộc bầu cử giữa nhiệm kỳ ở Mỹ. Các xu hướng lịch sử có thể cho thấy vàng thường tăng giá sau những sự kiện này, nhưng kết quả bầu cử không phải là yếu tố duy nhất quyết định hướng đi của nó.
Diễn biến tiếp theo của đồng đô la và lợi suất trái phiếu kho bạc thực tế có thể sẽ quan trọng hơn nhiều.
Sự phục hồi bền vững của vàng sẽ trở nên thuyết phục hơn nếu đồng đô la suy yếu cùng với sự sụt giảm lợi suất thực tế.
Ngược lại, sự mạnh mẽ kéo dài của đồng đô la và lợi suất thực cao có thể hạn chế bất kỳ sự phục hồi nào, bất kể kết quả chính trị ra sao.
Mức giá 4.000 đô la vẫn là một mốc tham chiếu quan trọng sau đợt điều chỉnh gần đây. Việc vàng có thể phục hồi và duy trì ở mức đó hay không sẽ giúp xác định liệu người mua đang giành lại quyền kiểm soát hay thị trường vẫn dễ bị bán tháo thêm.
Còn một vấn đề phức tạp khác nữa.
Trong thời kỳ khủng hoảng tài chính nghiêm trọng, các nhà đầu tư đôi khi bán các tài sản thanh khoản để huy động tiền mặt hoặc đáp ứng yêu cầu ký quỹ. Vàng có thể chịu áp lực bán trong những giai đoạn đó ngay cả khi nhu cầu bảo vệ tài sản đang tăng lên.
Nói cách khác, việc thị trường giảm điểm không đảm bảo giá vàng sẽ tăng ngay lập tức.
Cuộc xung đột Iran càng làm tăng thêm sự bất ổn.
Những diễn biến địa chính trị vẫn là một nguồn gây biến động khác, đặc biệt là thông qua thị trường năng lượng.
Cuộc xung đột liên quan đến Iran đã cho thấy giá dầu có thể phản ứng nhanh chóng như thế nào trước những thông tin về các cuộc đàm phán tiềm năng, diễn biến quân sự hoặc khả năng leo thang xung đột.
Điều này không chỉ quan trọng đối với các công ty năng lượng.
Giá dầu tăng cao có thể làm gia tăng áp lực lạm phát thông qua chi phí vận chuyển, sản xuất và tiêu dùng. Nếu áp lực này kéo dài, nó có thể làm phức tạp khả năng hạ lãi suất của Cục Dự trữ Liên bang.
Kỳ vọng lạm phát cao hơn cũng có thể ảnh hưởng đến lợi suất trái phiếu kho bạc và đồng đô la, tạo ra những hậu quả tiếp theo đối với thị trường chứng khoán và vàng.
Việc giá dầu giảm có thể gây ra tác động ngược lại bằng cách làm giảm bớt áp lực lạm phát.
Tuy nhiên, việc giảm leo thang địa chính trị cũng có thể làm giảm nhu cầu đối với các tài sản trú ẩn an toàn.
Do đó, phản ứng trên khắp các thị trường tài chính khó có thể diễn ra một cách đơn giản.
Đối với các nhà đầu tư, vấn đề quan trọng không chỉ đơn thuần là giá dầu tăng hay giảm, mà là những biến động đó ảnh hưởng như thế nào đến kỳ vọng lạm phát, chính sách tiền tệ và tâm lý rủi ro nói chung.
Liệu thị trường chứng khoán Mỹ vẫn có thể trải qua một đợt tăng mạnh vào cuối năm?
Bất chấp những lo ngại này, khả năng phục hồi của thị trường chứng khoán Mỹ vẫn còn.
Đợt điều chỉnh gần đây đã làm giảm bớt phần nào sự hào hứng đối với cổ phiếu công nghệ, trong khi các nhà đầu tư tổ chức được cho là đã cắt giảm tỷ trọng đầu tư vào cổ phiếu.
Nếu tình hình chính trị bất ổn giảm bớt và các nhà đầu tư bắt đầu tái cấu trúc vị thế, hoạt động mua vào đó có thể hỗ trợ sự phục hồi đáng kể.
Tính thời vụ có thể mang lại một lợi thế khác. Tháng 11 và tháng 12 theo truyền thống là những thời điểm thuận lợi cho thị trường chứng khoán Mỹ, mặc dù các mô hình theo mùa không đảm bảo hiệu suất trong tương lai.
Nhưng tôi sẽ phân biệt giữa đợt tăng giá ngắn hạn và sự cải thiện thực sự về các yếu tố cơ bản của thị trường.
Thị trường chứng khoán có thể phục hồi chủ yếu nhờ hoạt động định vị, mua lại cổ phiếu bán khống hoặc hệ số định giá cao hơn, ngay cả khi các rủi ro kinh tế tiềm ẩn vẫn chưa được giải quyết.
Một sự phục hồi bền vững hơn lý tưởng sẽ đi kèm với điều kiện tín dụng ổn định hoặc được cải thiện, dòng tiền doanh nghiệp lành mạnh hơn và niềm tin lớn hơn vào lợi nhuận do đầu tư vào trí tuệ nhân tạo mang lại.
Hành vi của thị trường trái phiếu có thể đặc biệt hữu ích trong việc phân biệt điều đó.
Nếu giá cổ phiếu tăng trong khi chênh lệch lãi suất tín dụng doanh nghiệp tiếp tục mở rộng, nhà đầu tư nên đặt câu hỏi liệu sự lạc quan trên thị trường chứng khoán có được xác nhận bởi điều kiện tài chính của các công ty hay không.
Mặt khác, sự phục hồi đi kèm với việc ổn định chênh lệch lãi suất tín dụng, cải thiện độ rộng thị trường và kỳ vọng lợi nhuận khả quan hơn sẽ cung cấp bằng chứng mạnh mẽ hơn cho thấy điều kiện tài chính thực sự đang được cải thiện.
Điều gì sẽ quan trọng sau cuộc bầu cử?
Cuộc bầu cử giữa nhiệm kỳ ở Mỹ có thể quyết định hướng đi ban đầu của thị trường, nhưng tầm quan trọng lâu dài của nó sẽ phụ thuộc vào những gì xảy ra sau đó.
Chiến thắng của đảng Dân chủ có thể làm giảm bớt một số hình thức bất ổn chính trị, đồng thời làm gia tăng lo ngại về quy định công nghệ. Một kết quả khả quan hơn dự kiến của đảng Cộng hòa ban đầu có thể hỗ trợ các lĩnh vực mà nhà đầu tư liên kết với các chính sách của chính quyền.
Cả hai kết quả đều không tự động giải quyết được các vấn đề tài chính xoay quanh trí tuệ nhân tạo.
Đối với Nasdaq, thử thách lớn tiếp theo có thể là liệu các công ty công nghệ có thể duy trì tăng trưởng lợi nhuận trong khi vẫn phải chi trả cho việc mở rộng cơ sở hạ tầng ngày càng tốn kém hay không.
Đối với chỉ số S&P 500 nói chung, câu hỏi đặt ra là liệu tâm lý thị trường được cải thiện và sự tham gia của thị trường có thể bù đắp được sự suy yếu trong lĩnh vực công nghệ hay không.
Đối với vàng , diễn biến của đồng đô la và lãi suất thực có thể quan trọng hơn thành phần chính trị của Quốc hội.
Và trên cả ba thị trường, sự phát triển của điều kiện tín dụng có thể cung cấp một dấu hiệu quan trọng cho thấy liệu căng thẳng tài chính đang giảm bớt hay lan rộng.
Kịch bản cơ bản của tôi không phải là cuộc bầu cử nhất thiết phải tạo ra một đợt tăng giá kéo dài hoặc một sự sụp đổ thị trường. Cả sự phục hồi ngắn hạn và áp lực tài chính kéo dài trong trung hạn đều có thể xảy ra.
Sự khác biệt này rất quan trọng.
Thị trường có thể phục hồi trước khi các vấn đề cốt lõi được giải quyết, cũng như có thể suy giảm trước khi những vấn đề đó được thể hiện rõ trong các số liệu kinh tế chính thức.
Do đó, những tuần tới có thể cho chúng ta biết nhiều hơn là chỉ việc ai đang kiểm soát Quốc hội.
Những phân tích này có thể cho thấy liệu các nhà đầu tư chỉ đơn thuần quay trở lại với rủi ro sau một thời kỳ bất ổn, hay liệu nền tảng tài chính của sự bùng nổ đầu tư vào trí tuệ nhân tạo đang bắt đầu đối mặt với một thử thách nghiêm trọng hơn.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư