Tin Nóng: Biên bản cuộc họp của Cục Dự trữ Liên bang (Fed) dự kiến sẽ cung cấp một số thông tin về thời điểm tăng lãi suất tiếp theo.
Cục Dự trữ Liên bang Hoa Kỳ (Fed) sẽ công bố Biên bản cuộc họp Ủy ban Thị trường Mở Liên bang (FOMC) tháng 9 vào thứ Tư. Các nhà đầu tư đang rất mong chờ những chi tiết làm sáng tỏ phạm vi và thời điểm của chu kỳ thắt chặt chính sách tiền tệ của ngân hàng trung ương

- Biên bản cuộc họp của Cục Dự trữ Liên bang (Fed) dự kiến sẽ làm sáng tỏ hơn về phạm vi và thời điểm của chu kỳ thắt chặt tiền tệ.
- Áp lực giá cả thấp hơn dự kiến và dữ liệu việc làm đáng thất vọng đã làm giảm hy vọng về việc tăng lãi suất liên tiếp.
- Giá thị trường tương lai cho thấy có 20% khả năng tăng lãi suất vào tháng 10 và 80% khả năng sẽ có ít nhất một lần tăng lãi suất trước cuối năm.
Theo dõi Trực Tiếp lúc 01h ngày 08/10/2026 Biên Bản Họp Của FOMC
Cục Dự trữ Liên bang Hoa Kỳ (Fed) sẽ công bố Biên bản cuộc họp Ủy ban Thị trường Mở Liên bang (FOMC) tháng 9 vào thứ Tư. Các nhà đầu tư đang rất mong chờ những chi tiết làm sáng tỏ phạm vi và thời điểm của chu kỳ thắt chặt chính sách tiền tệ của ngân hàng trung ương sau khi phê duyệt đợt tăng lãi suất đầu tiên trong ba năm vào tháng 9.
Ủy ban Thị trường Mở Liên bang (FOMC) đã đáp ứng kỳ vọng và tăng lãi suất quỹ liên bang thêm 25 điểm cơ bản lên mức 3,75%-4,00% trong tháng 9 với quyết định nhất trí. Chủ tịch Kevin Warsh gây bất ngờ với những phát ngôn cứng rắn rõ ràng, trái ngược với sự miễn cưỡng thường thấy của ông trong việc đưa ra các hướng dẫn quá mức về chính sách tiền tệ. Điều này đã củng cố niềm tin của các nhà đầu tư vào tính độc lập của ngân hàng và khiến đồng đô la Mỹ tăng giá trên diện rộng.
Trong cuộc họp báo sau quyết định, ông Warsh tuyên bố rằng lạm phát đã "quá cao trong thời gian quá dài". Tuyên bố chính sách tiền tệ đã ủng hộ quan điểm đó và tái khẳng định cam kết của ủy ban trong việc mang lại sự ổn định giá cả và theo đuổi chính sách tiền tệ nhằm "hỗ trợ việc quay trở lại mục tiêu 2% của Ủy ban trong thời gian sớm hơn".
Tuyên bố cũng nhấn mạnh sức mạnh của thị trường lao động Mỹ, điều này làm tăng kỳ vọng về việc tăng lãi suất liên tiếp. Tuy nhiên, dữ liệu được công bố tuần trước đã làm giảm bớt những hy vọng đó, và các nhà đầu tư sẽ phân tích Biên bản để xác nhận việc tăng lãi suất vào tháng 12 sau khi gần như loại trừ khả năng thắt chặt chính sách tiền tệ vào cuối tháng này.
Số liệu về lạm phát và thị trường lao động đã làm giảm bớt hy vọng về việc tăng lãi suất vào tháng 10.
Chỉ số giá tiêu dùng cá nhân (PCE) của Mỹ cho thấy lạm phát vẫn ổn định trong tháng 8, tạo điều kiện cho ngân hàng trung ương có thêm thời gian để đánh giá tốt hơn tác động của việc tăng lãi suất vào tháng 9 trước khi thắt chặt chính sách tiền tệ hơn nữa. Bên cạnh đó, dữ liệu việc làm phi nông nghiệp tháng 9 đã làm dấy lên một số nghi ngờ về sức mạnh của thị trường lao động nói chung, củng cố thêm lý do cho việc tạm dừng tăng lãi suất tại cuộc họp tiếp theo.
Tuy nhiên, hoạt động kinh tế vẫn duy trì ổn định. Chỉ số PMI ngành dịch vụ ISM của Mỹ giảm tốc nhưng vẫn ở mức phù hợp với sự mở rộng mạnh mẽ của hoạt động kinh doanh, phản ánh nhu cầu mạnh mẽ và sự cải thiện về việc làm. Dữ liệu của GDPNow ước tính rằng nền kinh tế Mỹ đã tăng tốc lên 3,7% hàng năm trong quý III so với mức tăng 2,2% của quý trước, tạo ra kịch bản lý tưởng cho chu kỳ thắt chặt.
Câu hỏi đặt ra là về thời điểm, đặc biệt sau những thông điệp trái chiều từ các quan chức Fed. Chủ tịch Fed chi nhánh Chicago, Austan Goolsbee, tuần trước đã khẳng định rằng lạm phát hiện đang là vấn đề quan trọng hơn lo ngại về thị trường lao động, trong khi Chủ tịch Fed chi nhánh Dallas, Lorie Logan, tuyên bố rằng cần phải tăng lãi suất thêm nữa để đưa lạm phát về mức mục tiêu. Mặt khác, Phó Chủ tịch phụ trách giám sát của ngân hàng trung ương, Michelle Bowman, cho rằng không cần thiết phải tăng lãi suất thêm nữa trong năm nay, và Chủ tịch Fed chi nhánh New York, John Williams, cũng ủng hộ quan điểm đó.
Các nhà phân tích tại ING mô tả dữ liệu mới nhất là hơi hướng thắt chặt “nhưng không đủ để thay đổi đáng kể quan điểm của Fed”. Theo họ, “thị trường có khả năng vẫn cảm thấy thoải mái với việc giữ nguyên lãi suất vào tháng 10 nếu chỉ số CPI lõi tháng 9 (công bố ngày 14 tháng 10) đạt mức 0,2% so với tháng trước, mức mà đa số đang hướng tới”. ING nhắc lại rằng “việc tăng lãi suất vào tháng 12 vẫn là kịch bản cơ bản”, khiến rủi ro đối với đồng Đô la Mỹ (USD) nghiêng về phía tăng.
Biên bản cuộc họp FOMC sẽ được công bố khi nào và chúng có thể ảnh hưởng đến đồng đô la Mỹ như thế nào?
Ủy ban Thị trường Mở Liên bang (FOMC) sẽ công bố Biên bản cuộc họp chính sách tiền tệ ngày 15-16 tháng 9 vào thứ Tư, lúc 18:00 GMT.
Ngân hàng trung ương đã tăng lãi suất thêm 0,25 điểm phần trăm và ám chỉ sẽ tiếp tục tăng lãi suất trong thời gian tới, nhưng dữ liệu gần đây đã làm giảm bớt hy vọng về việc tăng lãi suất liên tiếp. Dữ liệu từ công cụ FedWatch của CME cho thấy có 78% khả năng ngân hàng sẽ giữ nguyên lãi suất vào cuối tháng này, tăng từ 50% so với tuần trước. Tuy nhiên, hy vọng về một đợt tăng lãi suất nào đó trước cuối năm vẫn gần như không thay đổi, ở mức khoảng 85%.
Kỳ vọng về việc Cục Dự trữ Liên bang (Fed) thắt chặt chính sách tiền tệ, kết hợp với sự tăng trưởng vượt bậc của nền kinh tế Mỹ, những lo ngại về giá dầu cao đang gây áp lực lên hầu hết các đồng tiền đối thủ của đồng đô la Mỹ và trên hết là sự sụt giảm mạnh thị trường trái phiếu khiến tâm điểm chú ý đổ dồn vào khu vực đồng Euro, đã thúc đẩy đồng đô la Mỹ tăng giá kể từ đầu tháng 9. Chỉ số đô la Mỹ (DXY), thước đo giá trị của đồng đô la Mỹ so với sáu đồng tiền chính, đã tăng khoảng 3,4% trong bốn tuần qua, đạt mức cao nhất trong 18 tháng ở mức 102,50.
Trong khuôn khổ này, thị trường kỳ vọng Biên bản tháng 9 sẽ xác nhận rằng lạm phát vẫn là vấn đề trọng tâm trong kế hoạch chính sách tiền tệ của ngân hàng, điều này sẽ củng cố thêm lý do cho việc tăng lãi suất vào tháng 12.
Tuy nhiên, tác động lên đồng đô la Mỹ có thể sẽ hạn chế vì báo cáo này được công bố trước báo cáo Chi tiêu Tiêu dùng Cá nhân (Chỉ số Giá) và Báo cáo Việc làm Phi nông nghiệp tuần trước. Theo nghĩa đó, việc công bố Chỉ số Giá tiêu dùng (CPI) và Chỉ số Giá sản xuất (PPI) của Mỹ vào tuần tới có thể có tác động lớn hơn, vì chúng có thể quyết định kết quả của cuộc họp tiếp theo.
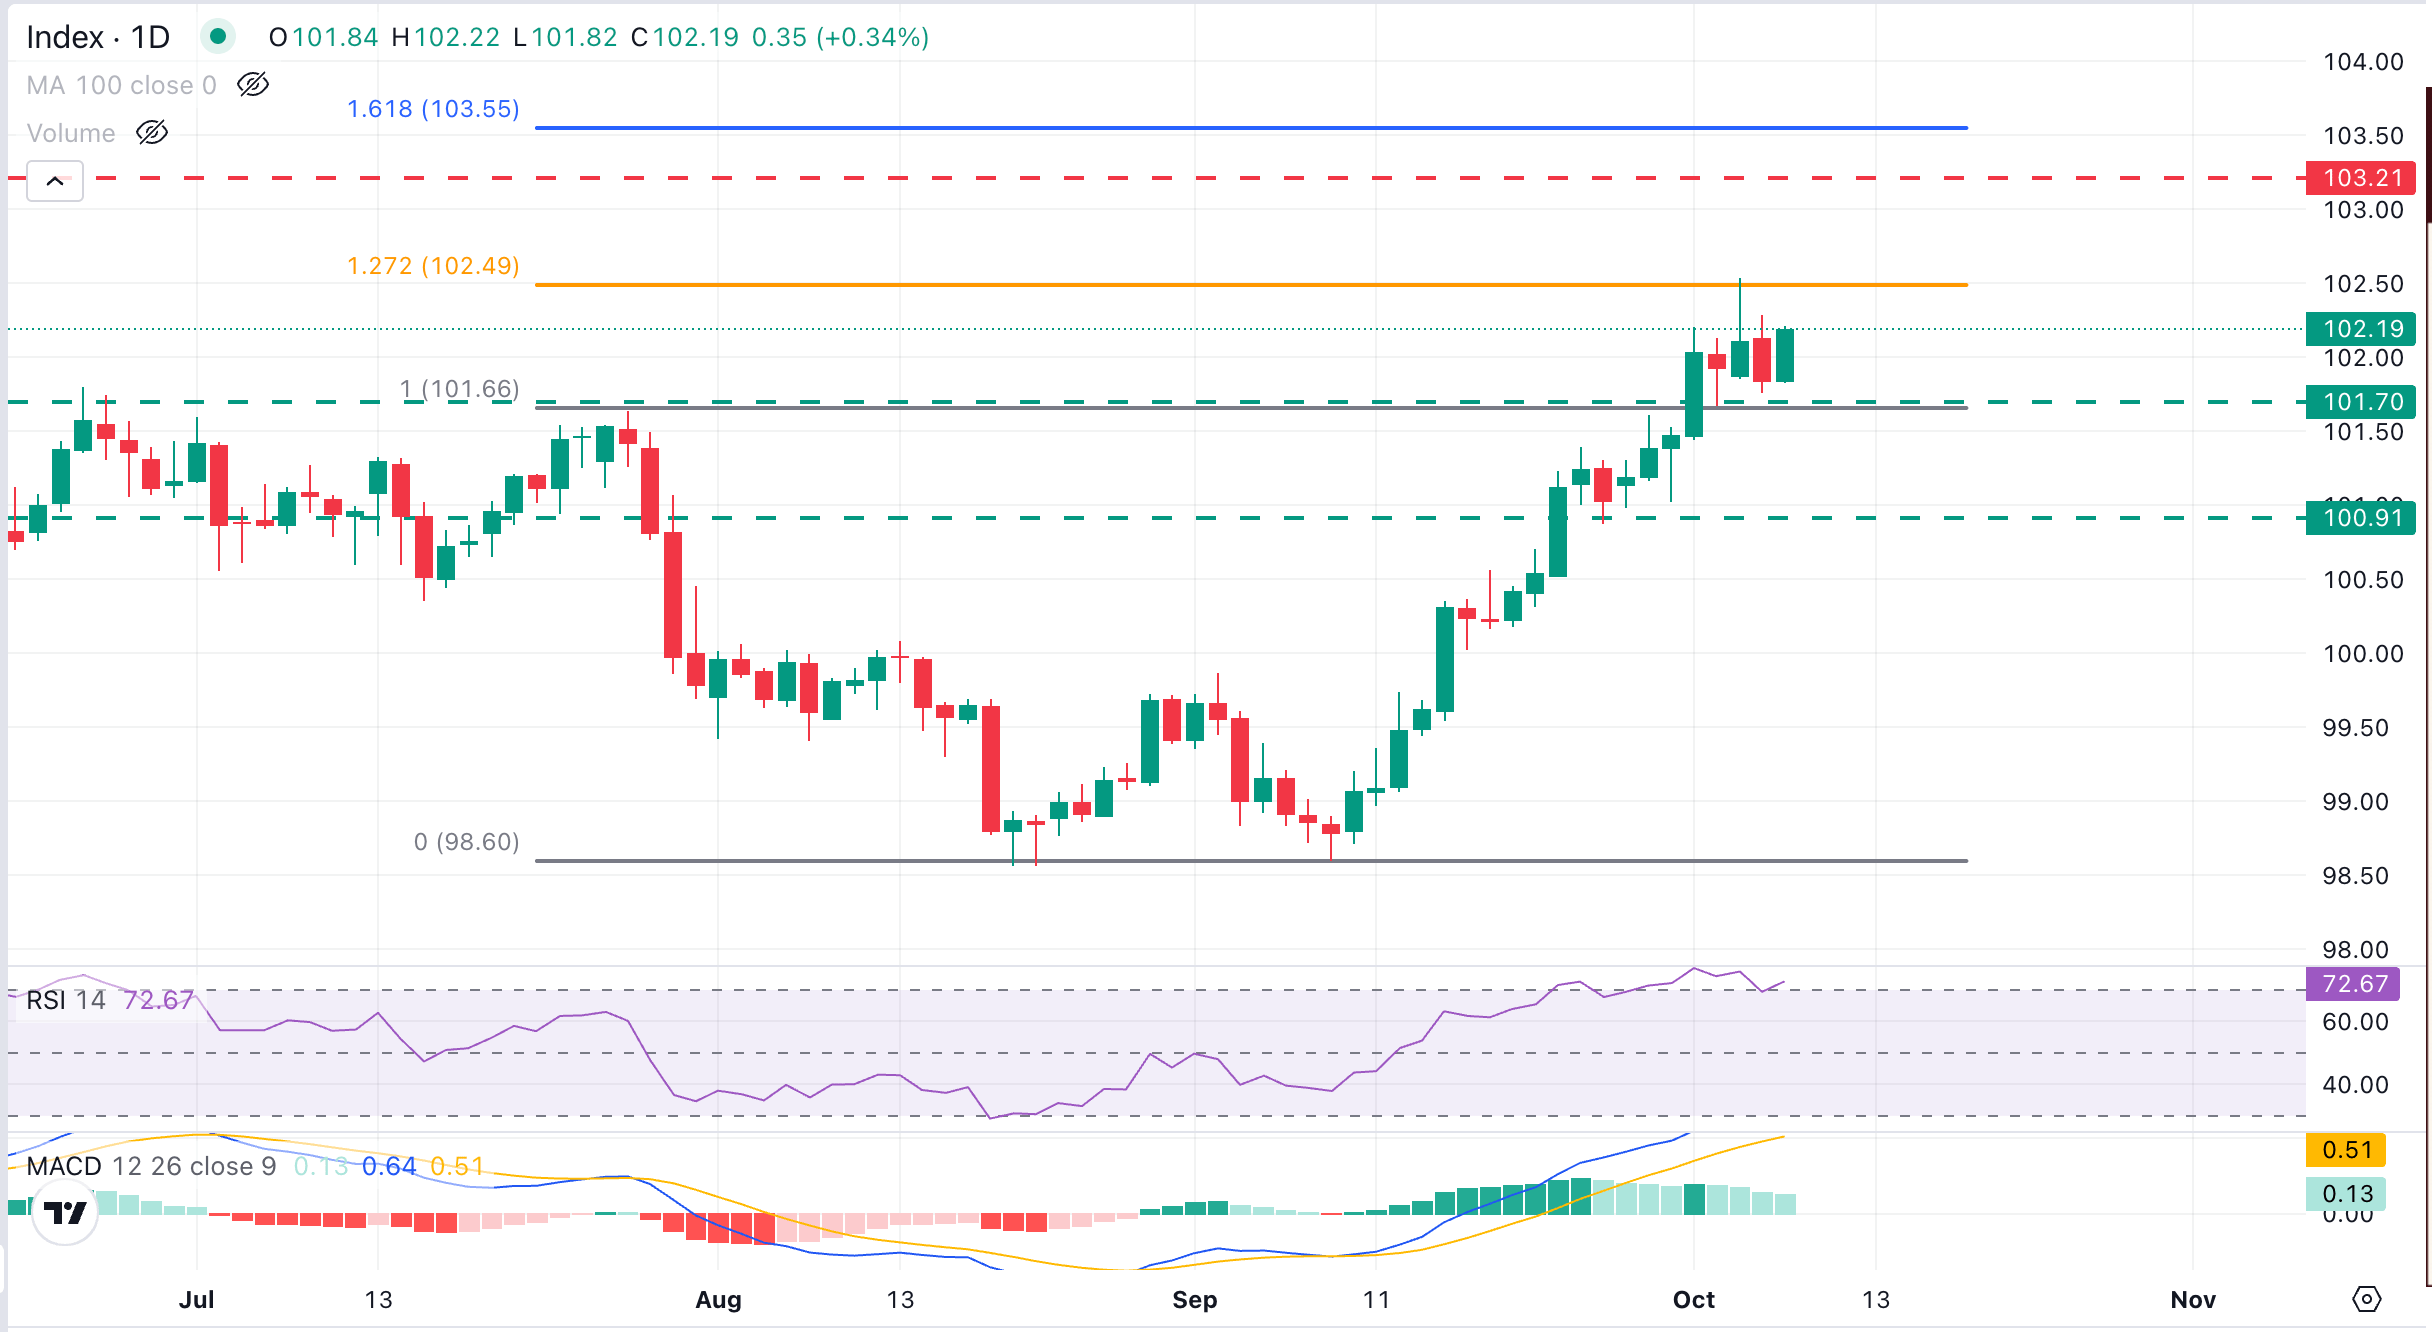
Biểu đồ hàng ngày cho thấy Chỉ số Đô la Mỹ (DXY) đang di chuyển trong một kênh tăng ổn định từ mức thấp đầu tháng 9, mặc dù Chỉ số Sức mạnh Tương đối (RSI) đang ở trạng thái quá mua, cho thấy cần xem xét khả năng điều chỉnh hoặc thậm chí là một đợt giảm giá. Chỉ báo Phân kỳ Hội tụ Đường trung bình Động (MACD) vẫn ở mức tích cực, cho thấy các đợt giảm giá có khả năng thu hút người mua.
Phe mua DXY đã gặp kháng cự tại mức thoái lui Fibonacci 127,7% của chu kỳ giảm giá tháng 7-tháng 8 ở vùng 102,50. Xa hơn nữa, mức hỗ trợ trước đó chuyển thành kháng cự tại vùng 103,20 (mức thấp nhất tháng 3 năm 2025) có khả năng sẽ tạo ra một số kháng cự trước khi chạm đến mức kháng cự Fibonacci 161,8% của chu kỳ nói trên, tại vùng 103,60.
Các nỗ lực giảm giá cho đến nay vẫn được giữ vững trên mức cao nhất từ đầu năm đến nay, gần khu vực 101,80. Một phản ứng giảm giá dưới mức đó sẽ đưa mức thấp nhất ngày 25 tháng 9, ở khu vực 100,90, vào tầm ngắm, trước khi chạm đến mức tâm lý 100.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư