Cuộc đấu giá trái phiếu kho bạc kỳ hạn 20 năm gây thất vọng cho thấy sự yếu kém của thị trường trái phiếu.
Điều gì sẽ xảy ra khi bạn liên tục thâm hụt ngân sách khổng lồ năm này qua năm khác mà không hề nỗ lực kiềm chế việc vay mượn và chi tiêu?

Điều gì sẽ xảy ra khi bạn liên tục thâm hụt ngân sách khổng lồ năm này qua năm khác mà không hề nỗ lực kiềm chế việc vay mượn và chi tiêu?
Mọi người sẽ ngừng cho bạn vay tiền.
Chúng ta đang bắt đầu thấy những tác động của các hành vi sai trái về tài chính của Hoa Kỳ lên một thị trường trái phiếu đang gặp khó khăn.
Chính phủ liên bang đã ghi nhận mức thâm hụt ngân sách lớn thứ ba trong lịch sử vào năm tài chính 2026, bất chấp thu thuế tăng cao. Chính quyền Trump đã chi tiêu kỷ lục 7,4 nghìn tỷ đô la. Để dễ hình dung, con số đó tương đương khoảng 20,3 tỷ đô la mỗi ngày .
Chẳng có gì lạ khi người dân ngày càng e ngại việc cho chính phủ Mỹ vay thêm tiền.
Trong khi đó, lợi suất trái phiếu dài hạn đã đạt mức chưa từng thấy kể từ đầu những năm 2000. Lợi suất trái phiếu kho bạc 30 năm gần đây đã vượt quá 5,7%, và mặc dù đã giảm nhẹ, nó vẫn ở mức cao nhất trong nhiều thập kỷ.
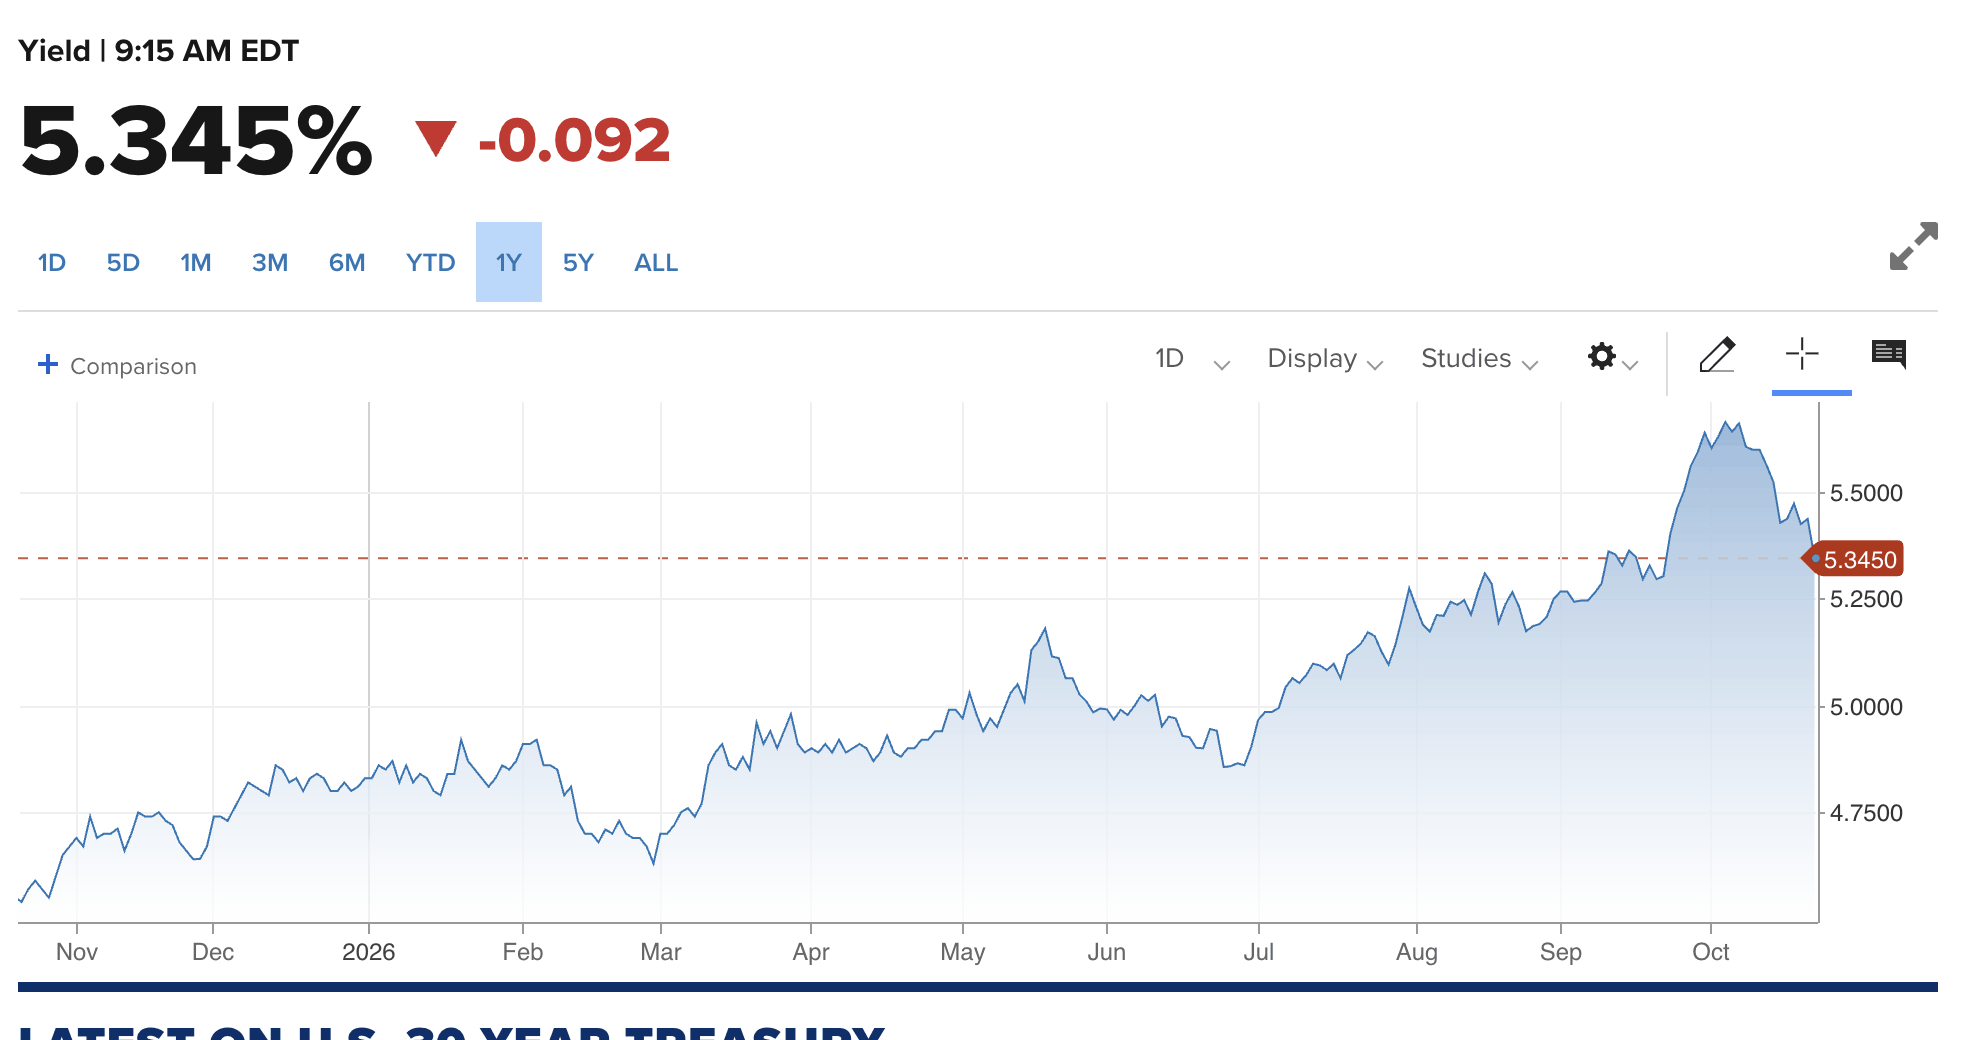
Điều này báo hiệu nhu cầu đối với trái phiếu kho bạc đang giảm sút.
Lợi suất trái phiếu tỷ lệ nghịch với giá trái phiếu. Khi giá trái phiếu giảm do nhu cầu giảm, lãi suất đồng thời tăng lên.
Nhu cầu mua trái phiếu kho bạc giảm cũng được thể hiện rõ tại các cuộc đấu giá trái phiếu chính phủ.
Hôm thứ Tư (21 tháng 10), Bộ Tài chính Hoa Kỳ đã tổ chức đấu giá trái phiếu kỳ hạn 20 năm. Morningstar cho biết kết quả cho thấy " nhu cầu thấp hơn dự kiến ".
Bộ Tài chính đã bán 13 tỷ đô la trái phiếu với lợi suất cao 5,469%. Đây là mức lợi suất cao nhất trong một cuộc đấu giá trái phiếu kho bạc kỳ hạn 20 năm kể từ năm 1986, năm Bộ Tài chính ngừng phát hành trái phiếu kỳ hạn 20 năm. Bộ Tài chính đã nối lại việc bán trái phiếu kho bạc kỳ hạn 20 năm vào năm 2020.
Nhân tiện, đây là một vấn đề lớn đối với chính phủ liên bang. Việc bán trái phiếu với lợi suất cao hơn có nghĩa là chính phủ sẽ phải gánh chịu khoản lãi suất cao hơn trong những năm tới. Chi phí lãi suất hiện đã vượt quá khả năng chi trả của ngân sách chính phủ. Bộ Tài chính đã chi ra 1,36 nghìn tỷ đô la trong năm tài chính 2026. Đó là mức tăng 11,5% so với năm trước.
Phần lớn nợ hiện có trong sổ sách được tài trợ với lãi suất rất thấp trước khi Cục Dự trữ Liên bang bắt đầu chu kỳ tăng lãi suất. Mỗi tháng, một phần trái phiếu có lãi suất siêu thấp đó đáo hạn và phải được thay thế bằng trái phiếu có lãi suất cao hơn nhiều.
Thị trường trái phiếu lãi suất thấp phản ánh một xu hướng rộng hơn được gọi là "giao dịch giảm giá trị tiền tệ". Chiến lược này nhấn mạnh việc nắm giữ các tài sản hữu hình như vàng , bạc và các mặt hàng khác để bảo vệ chống lại sự suy giảm giá trị của tiền tệ pháp định do việc giảm giá trị tiền tệ.
Việc mất giá tiền tệ và nợ nần gia tăng có mối liên hệ trực tiếp với nhau.
Khi chính phủ liên bang vay nợ quá mức, Cục Dự trữ Liên bang (Fed) cuối cùng sẽ can thiệp bằng chính sách nới lỏng định lượng (QE). Trong các hoạt động này, ngân hàng trung ương mua trái phiếu kho bạc bằng tiền được tạo ra từ hư không và nắm giữ chúng trên bảng cân đối kế toán. Điều này thực chất loại bỏ trái phiếu khỏi lưu thông, do đó làm giảm nguồn cung, đẩy giá lên và giảm lợi suất. Về bản chất, QE tạo ra nhu cầu nhân tạo đối với trái phiếu kho bạc, cho phép chính phủ vay nhiều hơn và giảm lãi suất.
Tuy nhiên, việc chuyển đổi nợ thành tiền này lại gây ra lạm phát. Nó làm giảm sức mua của bạn.
Tôi có nên bán vàng và bạc của mình không?
Lãi suất tăng cao đã tạo ra những trở ngại đáng kể cho kim loại quý. Điều này là do quan điểm thông thường cho rằng lãi suất cao hơn làm cho các tài sản không sinh lời như vàng và bạc trở nên kém hấp dẫn hơn. Chúng ta đã chứng kiến áp lực này trên thị trường kim loại quý trong vài tháng qua.
Tuy nhiên, điều quan trọng là phải xem xét lý do tại sao lợi suất lại tăng. Nếu đó là do lạm phát, bạn có thể cân nhắc duy trì biện pháp phòng ngừa lạm phát.
Điều quan trọng cần nhớ là trong khi lãi suất danh nghĩa có thể tăng nhanh, lãi suất thực lại tăng chậm hơn nhiều trong môi trường lạm phát cao.
Lãi suất thực tế đơn giản là lãi suất công bố được điều chỉnh theo lạm phát giá cả.
Để tính lãi suất thực, hãy trừ chỉ số CPI khỏi lãi suất ghi trên trái phiếu. Ví dụ, nếu trái phiếu có lợi suất 5% nhưng CPI là 4%, thì lãi suất thực của trái phiếu chỉ là 1%.
Stephen Harvey, Giám đốc đầu tư của Sagard Wealth Management, nhận định môi trường kinh tế hiện tại là “ thuận lợi cho tăng trưởng và lạm phát ” và nhấn mạnh rằng chính sách tài khóa hiện nay quan trọng hơn chính sách tiền tệ.
Nói cách khác, các nhà đầu tư đang ít chú ý đến những gì Cục Dự trữ Liên bang Mỹ (Fed) và các ngân hàng trung ương khác có thể làm với lãi suất, mà lại chú trọng hơn đến tình trạng vay mượn và chi tiêu tràn lan của các chính phủ trên thế giới.
Jenn Bender, Chiến lược gia đầu tư toàn cầu tại State Street Investment Management, nói với Reuters rằng " các tài sản thực, tài sản hữu hình được định giá dựa trên các đặc tính vật chất nội tại của chúng ," đã trở nên hấp dẫn hơn kể từ cú sốc lạm phát hậu COVID. Bà nhấn mạnh rằng luận điểm này tiếp tục được củng cố khi " triển vọng trái phiếu trở nên ảm đạm và thị trường chứng khoán đang tăng vọt dường như dễ bị tổn thương. "
"Điều đáng lo ngại là cổ phiếu tiềm ẩn một số rủi ro giảm giá. Trái phiếu không phải là nơi mà mọi người muốn chuyển vốn đầu tư của mình sang. Về cơ bản, tài sản thực là nơi mà bạn thường hướng đến."
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Mike Maharrey