Dự báo hàng tuần về đồng đô la Mỹ: Giảm trong tuần này, nhưng chưa đến mức suy yếu hoàn toàn.
Mặc dù đạt mức cao kỷ lục vào đầu tuần này, đồng đô la Mỹ (USD) đã mất đà tăng trong vài ngày qua, kết thúc tuần trong sắc đỏ lần đầu tiên sau bốn ngày tăng liên tiếp.

- Đồng đô la Mỹ giảm giá sau bốn tuần tăng liên tiếp.
- Giá tiêu dùng và giá bán buôn tại Mỹ đều tăng mạnh trong tháng 9.
- Các nhà đầu tư hiện dự đoán Cục Dự trữ Liên bang (Fed) sẽ giữ nguyên lãi suất trong tháng 10.
Tuần vừa qua
Mặc dù đạt mức cao kỷ lục vào đầu tuần này, đồng đô la Mỹ (USD) đã mất đà tăng trong vài ngày qua, kết thúc tuần trong sắc đỏ lần đầu tiên sau bốn ngày tăng liên tiếp.
Sự điều chỉnh của đồng đô la Mỹ dường như mang tính cảm tính hơn là cơ bản.
Hãy xem nào:
- Tình hình địa chính trị về cơ bản vẫn không thay đổi, ngay cả khi căng thẳng leo thang vào cuối tuần.
- Giá dầu thô tiếp tục tăng không ngừng, với hợp đồng tương lai WTI tháng 12 đang giao dịch ở mức gần mốc 100 USD/thùng.
- Kỳ vọng về việc Cục Dự trữ Liên bang (Fed) thắt chặt chính sách tiền tệ hơn nữa trong quý 4 dường như vẫn vững chắc. Những bình luận của ông Williams, Chủ tịch Fed chi nhánh New York, dường như đã làm giảm kỳ vọng của các nhà đầu tư về việc tăng lãi suất vào cuối tháng này, mặc dù dữ liệu lạm phát vẫn phù hợp với những người ủng hộ lập trường thắt chặt hơn.
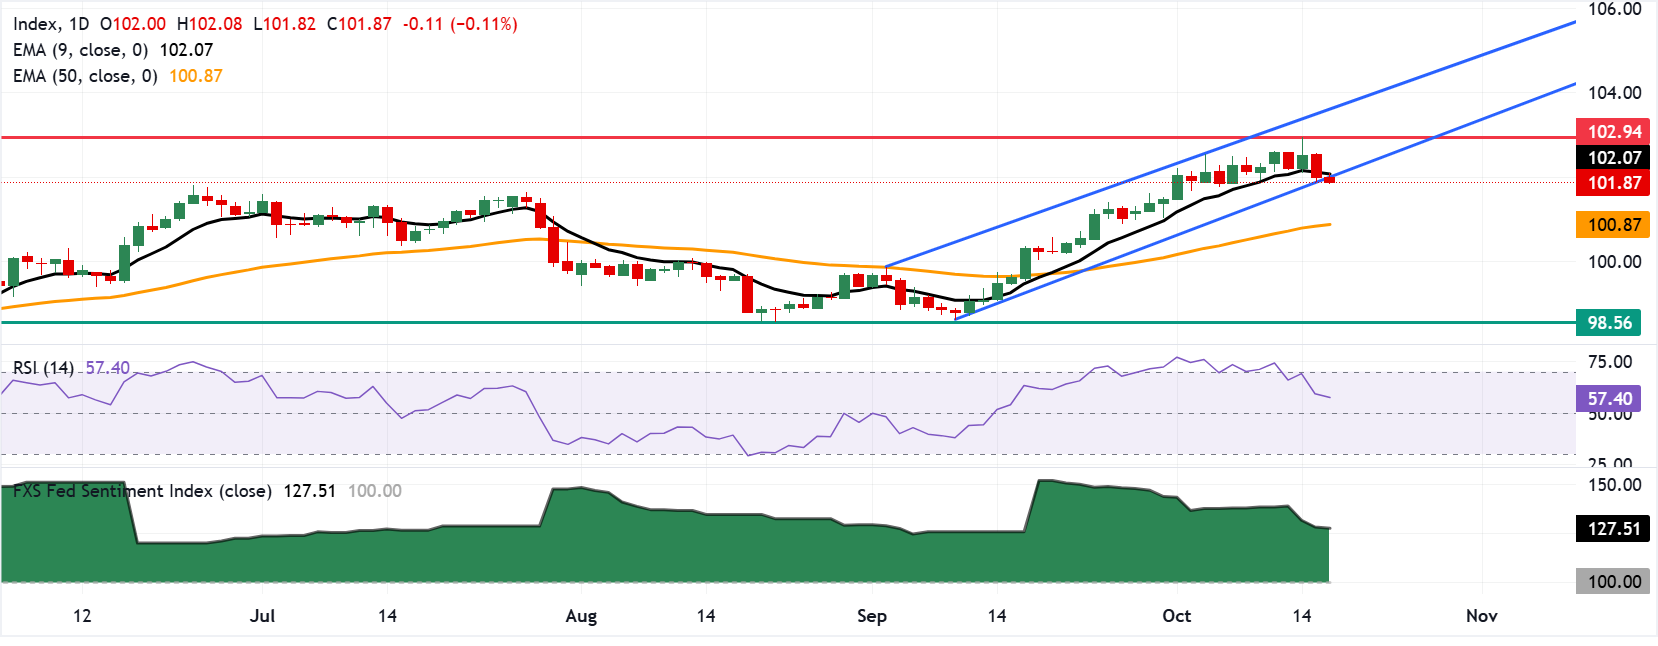
Trong bối cảnh đó, chỉ số đô la Mỹ (DXY) đã duy trì giao dịch ở mức gần ngưỡng 103,00 vào đầu tuần này, mặc dù đà tăng đã chững lại trong nửa sau, khiến chỉ số này ghi nhận mức giảm đáng kể trong tuần.
Ngoài ra, đồng đô la Mỹ không nhận được sự hỗ trợ nào từ thị trường tiền tệ Mỹ, nơi lợi suất trái phiếu kho bạc đã giảm trong vài ngày qua, điều chỉnh từ mức đỉnh được ghi nhận vào cuối tháng 9 và đầu tháng 10.
Tất cả là do lạm phát.
Việc công bố số liệu lạm phát của Mỹ, được đo bằng Chỉ số Giá tiêu dùng (CPI), là sự kiện nổi bật trong tuần này, và dữ liệu tháng 9 đã gây bất ngờ với kết quả tích cực.
Thực tế, chỉ số CPI đã tăng mạnh hơn dự kiến trong tháng trước, đạt mức tăng 3,6% so với cùng kỳ năm ngoái và 2,6% so với cùng kỳ năm 2025 nếu không tính chi phí thực phẩm và năng lượng, hay còn gọi là lạm phát cốt lõi.
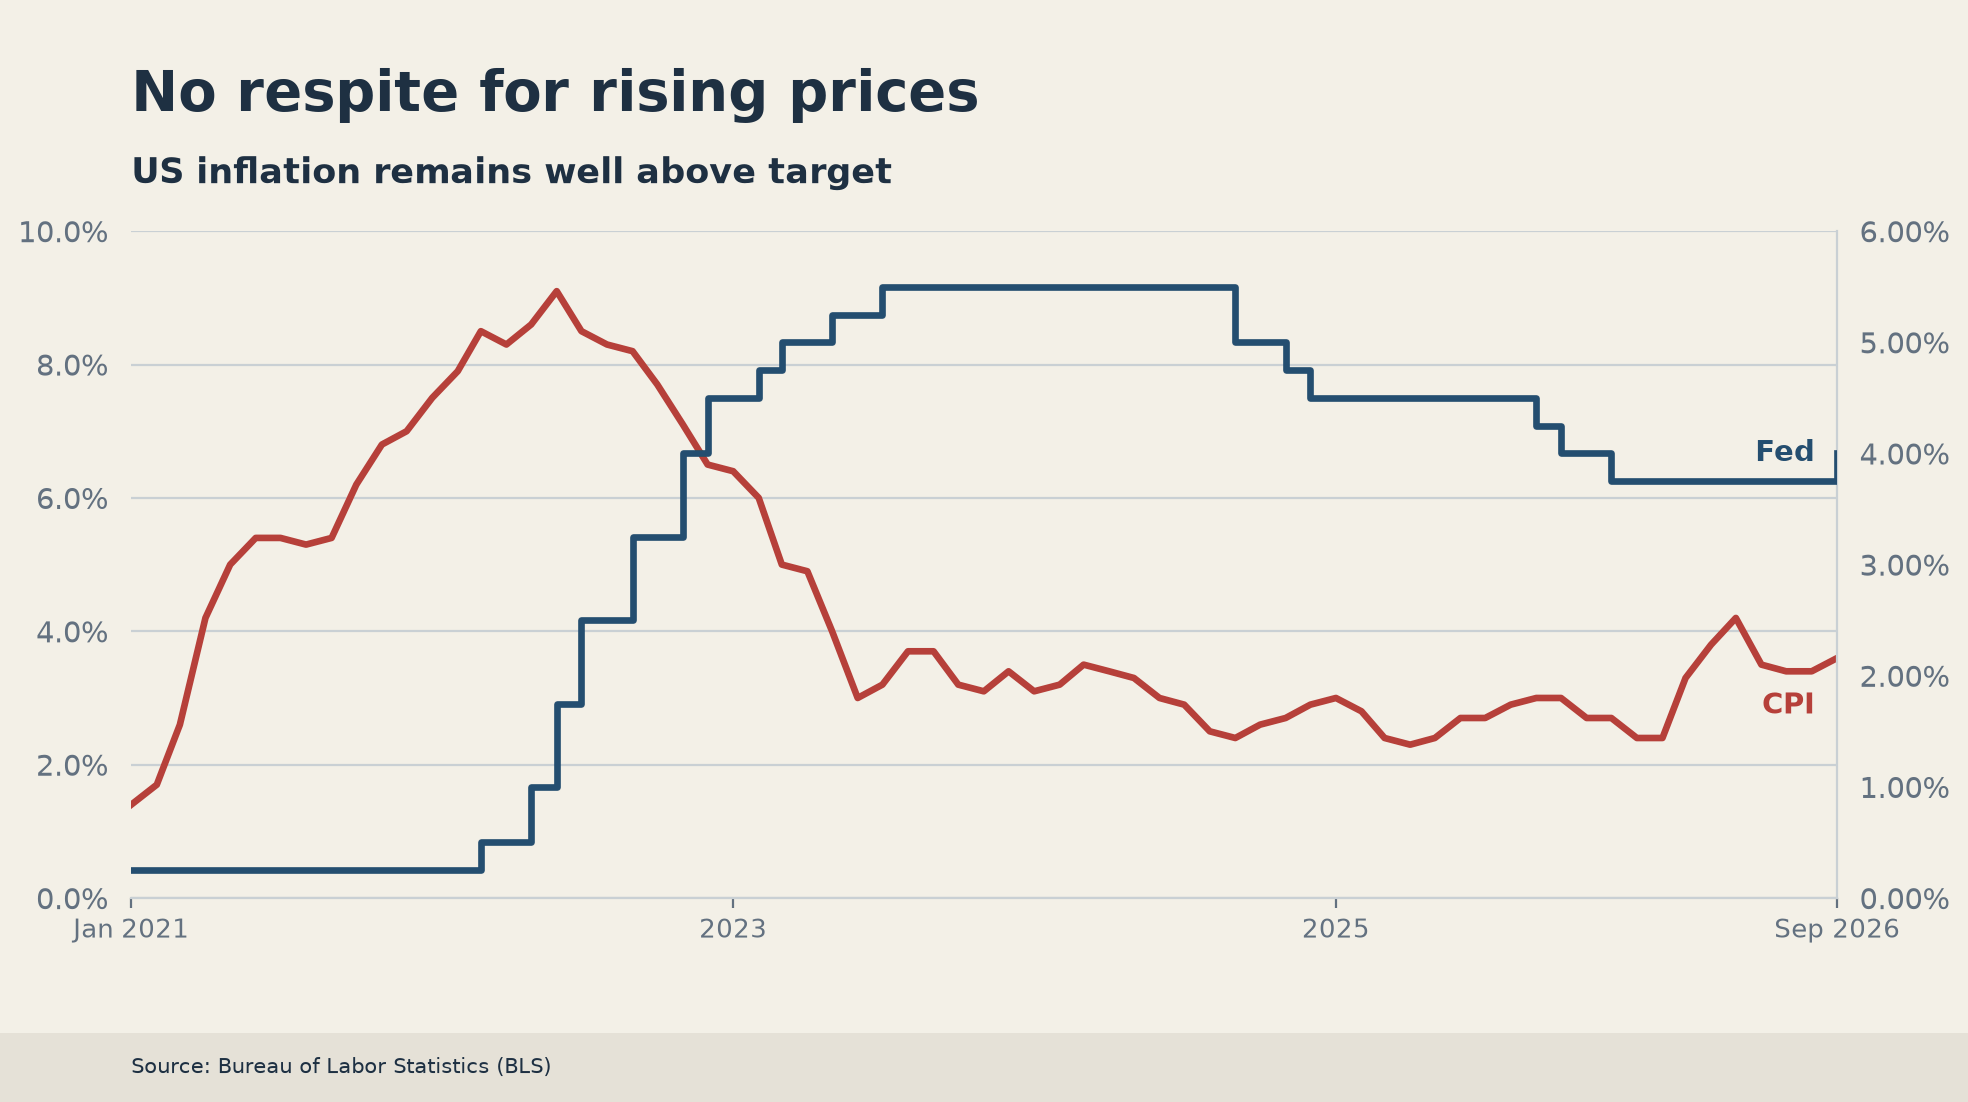
Giá tiêu dùng tại Mỹ hiện đang cao hơn đáng kể so với mục tiêu 2% của Cục Dự trữ Liên bang (Fed), và dường như thị trường sẽ cần nhiều hơn vài tháng áp lực giảm phát rõ rệt trước khi xem xét một cách tiếp cận ổn định từ Fed, chứ chưa nói đến khả năng cắt giảm lãi suất.
Việc tăng lãi suất vẫn đang được xem xét, nhưng thời điểm thực hiện vẫn chưa chắc chắn.
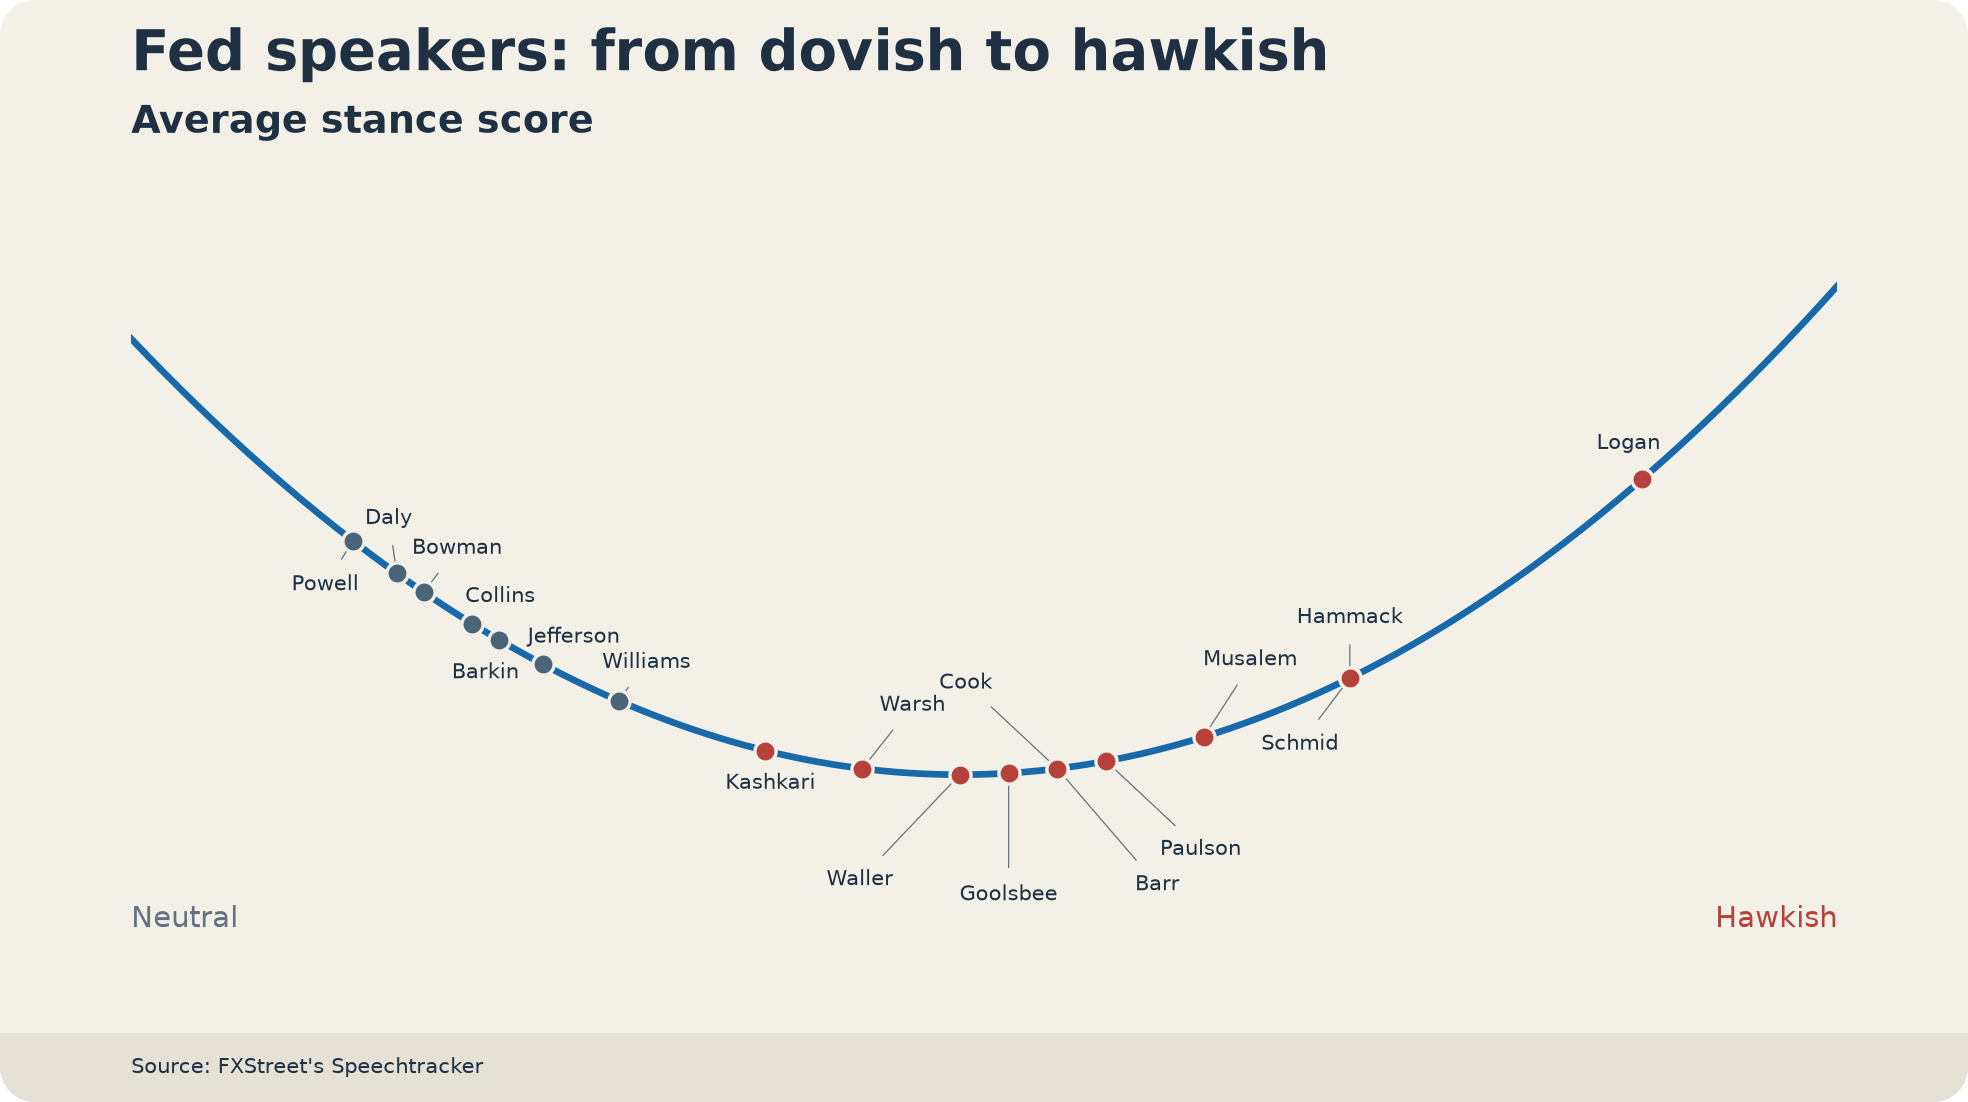
Tuần này, các quan chức Cục Dự trữ Liên bang (Fed) nhìn chung vẫn duy trì quan điểm thắt chặt chính sách tiền tệ, cho rằng lạm phát vẫn còn quá cao và các điều kiện tài chính dường như chưa đủ nghiêm ngặt. Tuy nhiên, cuộc tranh luận ngày càng xoay quanh thời điểm và tốc độ : một số nhà hoạch định chính sách ủng hộ việc tăng chính sách tương đối nhanh và từng bước, trong khi những người khác lại không thấy cần thiết phải hành động gấp rút và muốn có thêm dữ liệu trước khi quyết định.
Beth Hammack (Cleveland) cho biết lạm phát trên diện rộng và tăng trưởng liên tục đòi hỏi chính sách tiền tệ thắt chặt, với xu hướng lạm phát vẫn ở mức từ 2% đến 25%. Bà ủng hộ việc điều chỉnh lãi suất nhỏ hơn và thực hiện tương đối nhanh chóng, đồng thời cảnh báo rằng các doanh nghiệp có kế hoạch tăng giá vượt quá áp lực chi phí đầu vào có thể báo hiệu tâm lý lạm phát. Bà Hammack cũng cho biết các điều kiện tài chính hiện tại dường như không quá khắt khe.
Ngoài ra, Susan Collins (Boston) dự đoán lãi suất sẽ tăng “thêm một chút” vào cuối năm, viện dẫn những rủi ro gia tăng khi lạm phát vẫn ở mức trên 2%, giá năng lượng cao và áp lực từ đầu tư vào trung tâm dữ liệu. Mary Daly (San Francisco) cho rằng việc tăng lãi suất thêm nữa là điều khó tránh khỏi, mặc dù bà lập luận rằng Cục Dự trữ Liên bang không ở trong tình thế cấp bách và nên dành thời gian để đưa ra quyết định cẩn trọng. Alberto Musalem (St. Louis) cũng cho rằng cần phải thắt chặt chính sách tiền tệ hơn nữa.
Các quan chức khác lại có quan điểm thận trọng hơn. John Williams (New York) cho rằng không cần thiết phải tăng lãi suất vào năm 2027 và vẫn kỳ vọng lạm phát sẽ giảm đáng kể vào năm tới, trong khi Austan Goolsbee (Chicago) nói rằng các nhà hoạch định chính sách nên tập trung vào xu hướng hơn là phản ứng thái quá trước một báo cáo CPI duy nhất. Christopher Waller (Hội đồng Thống đốc) ủng hộ việc tăng lãi suất thêm nữa nhưng cho rằng không cần thiết phải thực hiện trong các cuộc họp liên tiếp. Chủ tịch Kevin Warsh cũng từ chối đưa ra phán đoán trước về các quyết định vào tháng 10 hoặc tháng 12.
Nhìn chung, tín hiệu khá cứng rắn nhưng vẫn linh hoạt . Lạm phát dịch vụ và lạm phát lõi dai dẳng, nhu cầu mạnh mẽ, áp lực năng lượng và đầu tư liên quan đến trí tuệ nhân tạo đang khiến việc thắt chặt chính sách tiền tệ hơn nữa vẫn còn bỏ ngỏ, nhưng Fed vẫn chưa quyết định tốc độ thực hiện . Các bước đi tiếp theo sẽ phụ thuộc vào việc lạm phát có bắt đầu hạ nhiệt hay không và liệu lợi suất trái phiếu cao hơn đã đáp ứng được một phần yêu cầu kiềm chế cần thiết hay chưa.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Vị thế vẫn ổn định do niềm tin còn hạn chế.
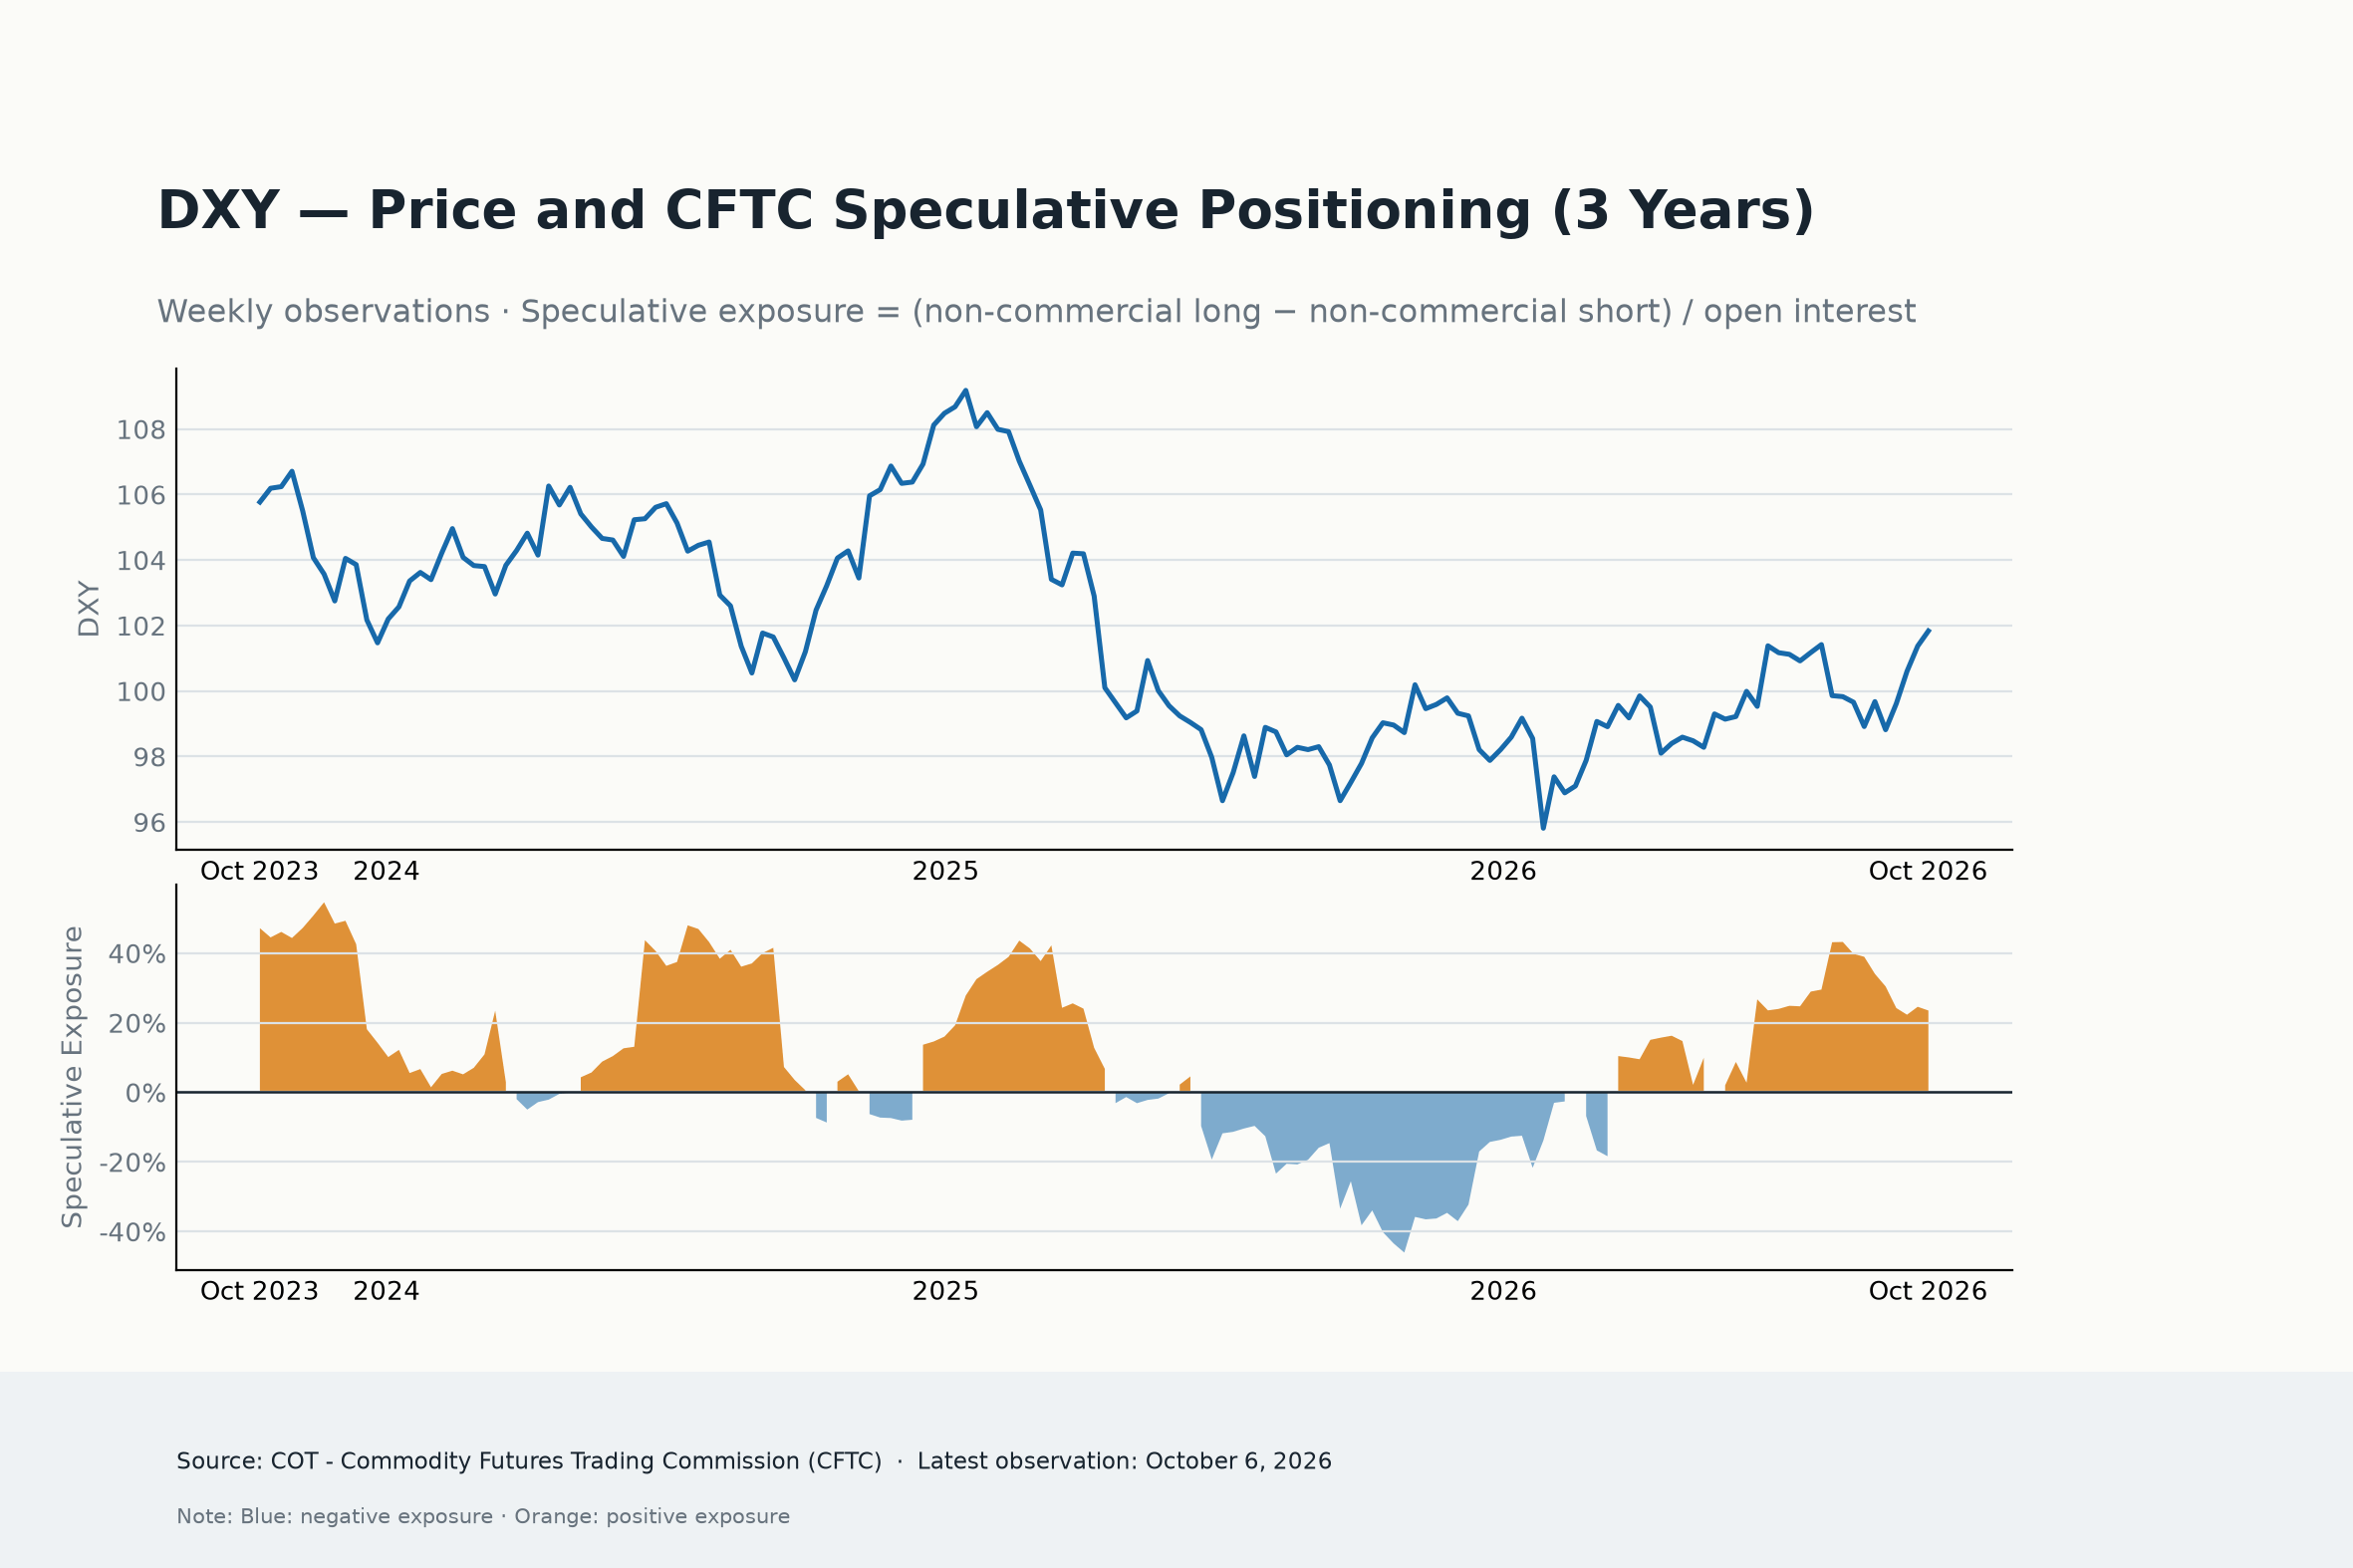
Theo dữ liệu của Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) cho tuần kết thúc ngày 6 tháng 10, vị thế mua USD nhìn chung không thay đổi. Thực tế, vị thế mua ròng phi thương mại đã tăng lên hơn 12.000 hợp đồng, trong khi sự thay đổi trong bốn tuần cho thấy con số này vẫn thấp hơn gần 5.600 hợp đồng so với một tháng trước. Vì vậy, tâm lý lạc quan không còn suy giảm mạnh, nhưng cũng chưa được phục hồi hoàn toàn.
Thêm vào đó, khối lượng hợp đồng mở đã tăng lên gần 51.100 hợp đồng. Sự gia tăng đáng kể về số lượng hợp đồng tham gia so với vị thế ròng cho thấy hoạt động giao dịch hợp đồng tương lai USD diễn ra sôi động hơn, nhưng chỉ có hoạt động mua ròng nhỏ. Điều này cho thấy sự điều chỉnh vị thế thận trọng hơn là sự trở lại mạnh mẽ của niềm tin lạc quan.
Các dữ liệu tiếp theo cho thấy mức độ rủi ro đầu cơ giảm xuống còn 23,51%, với tỷ lệ phần trăm giảm xuống còn 43,6%. Tỷ lệ phần trăm vị thế ròng tăng nhẹ lên 49, đưa cả hai chỉ số gần với mức trung lập trong lịch sử. Vị thế USD vẫn là vị thế mua ròng, nhưng không quá đông đúc và cũng không đặc biệt hỗ trợ so với lịch sử.
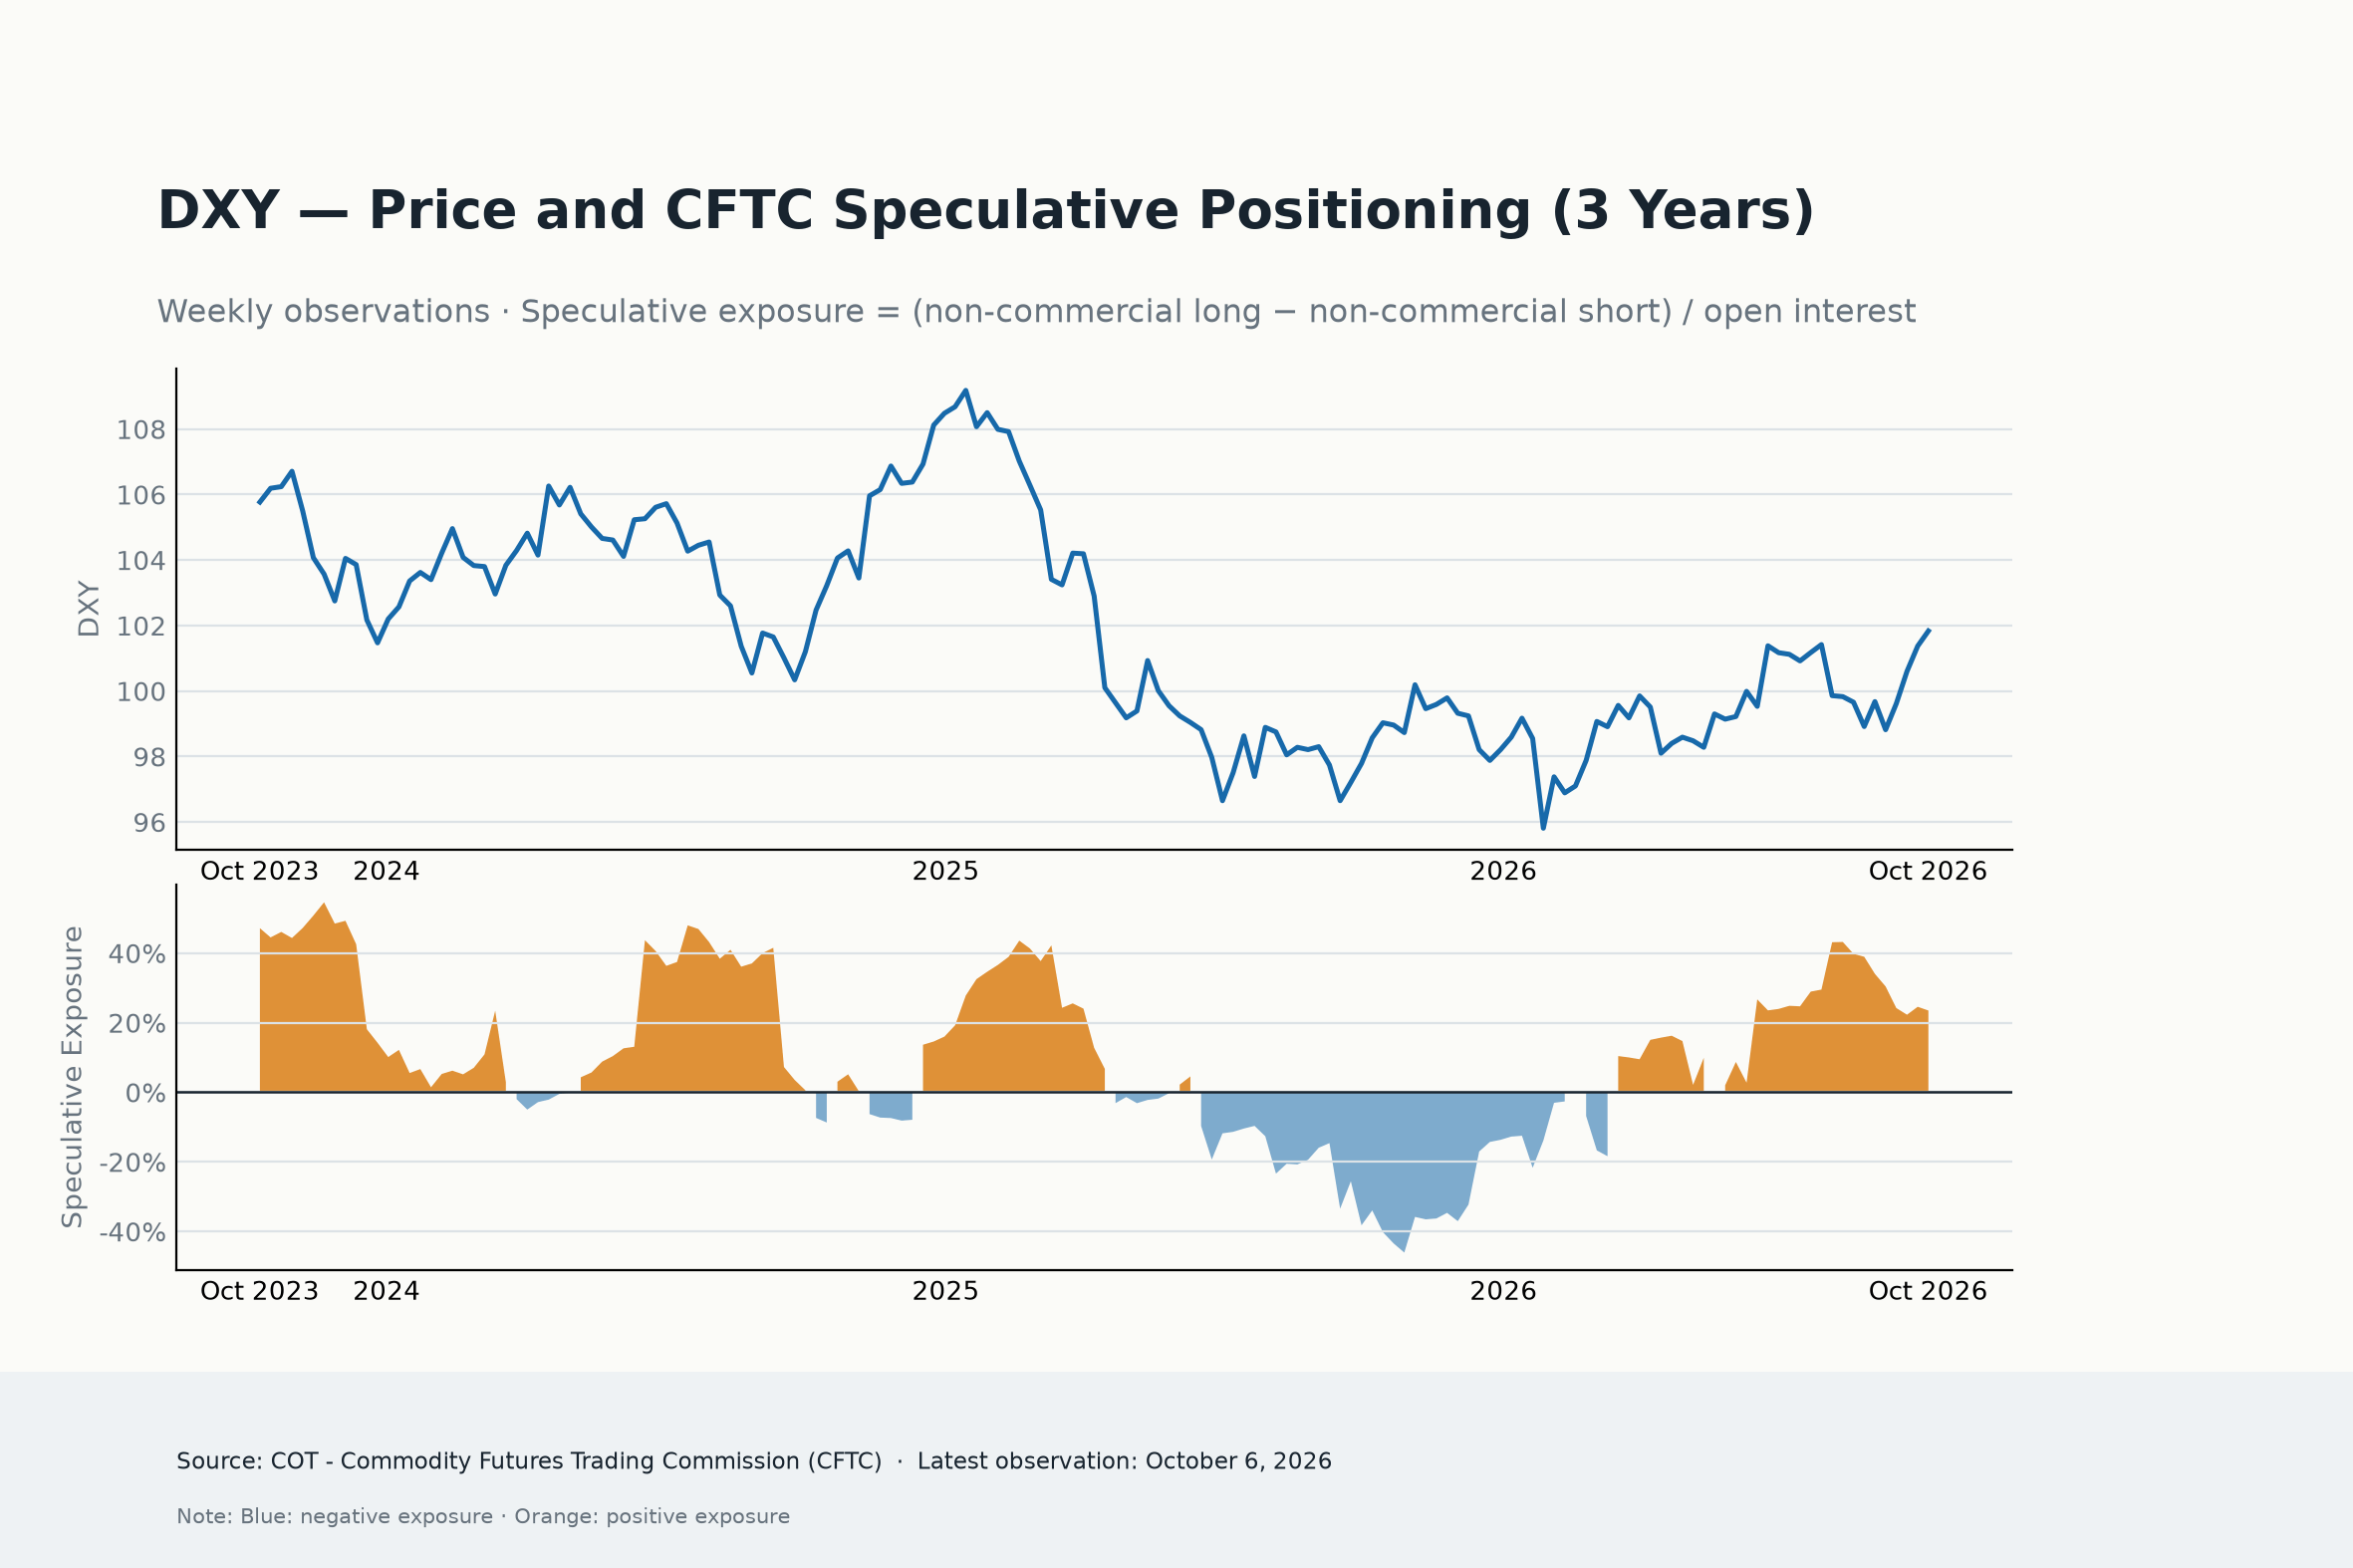
Nhìn chung, bối cảnh vị thế của đồng đô la Mỹ vẫn ổn định nhưng không mấy thuyết phục . Khối lượng giao dịch mở cao hơn cho thấy sự quan tâm đến việc nắm giữ USD đang quay trở lại, tuy nhiên, mức tăng hàng tuần không đáng kể và xu hướng giảm trong bốn tuần qua cho thấy các nhà giao dịch đang thăm dò thị trường hơn là tích cực xây dựng lại các vị thế mua dài hạn.
Điều gì sẽ xảy ra tiếp theo với đồng đô la Mỹ?
Tuần tới dự kiến sẽ không có nhiều dữ liệu, chỉ có những chỉ số sơ bộ về hoạt động kinh doanh trong tháng hiện tại được cho là sẽ mang lại một chút thông tin cho các nhà tham gia thị trường.
Dự kiến sẽ không có thông tin nào từ các quan chức Fed khi cơ quan này bước vào giai đoạn im lặng trước cuộc họp ngày 27-28 tháng 10.
Mua vào khi giá giảm.
Đồng đô la Mỹ có thể đã giảm giá một chút trong tuần này , nhưng không có dấu hiệu nào cho thấy quá trình phục hồi của nó đã kết thúc. Lạm phát vẫn ở mức cao, Cục Dự trữ Liên bang (Fed) vẫn đang hướng tới việc thắt chặt chính sách tiền tệ hơn nữa, và giá năng lượng tăng cao càng làm tình hình thêm tồi tệ.
Câu hỏi đặt ra bây giờ không phải là liệu Cục Dự trữ Liên bang (Fed) có tăng lãi suất nữa hay không, mà là khi nào . Sự không chắc chắn đó có thể khiến đồng đô la Mỹ biến động thất thường trong ngắn hạn, đặc biệt khi các nhà đầu tư tiếp tục dựa vào lợi suất trái phiếu kho bạc và các diễn biến địa chính trị.
Ngoài ra, dữ liệu về vị thế cũng đáng chú ý. Mặc dù đồng Đô la đã tăng giá gần đây, các nhà đầu tư đầu cơ lại tỏ ra không mấy hào hứng với việc tái đặt cược tăng giá của mình. Điều đó tạo ra cơ hội mua vào mới nếu dữ liệu kinh tế sắp tới của Mỹ củng cố luận điểm về việc tăng lãi suất. Mặt khác, việc Cục Dự trữ Liên bang (Fed) không muốn cam kết về một lịch trình cụ thể có thể khiến các nhà đầu tư phải suy nghĩ kỹ trước khi đẩy giá đồng đô la lên cao hơn.
Đối với các chỉ số công nghệ , việc vượt lên trên mức 102.50 sẽ đưa ngưỡng 103.00 vào tầm ngắm . Vượt qua mức này có thể tạo tiền đề cho đợt tăng giá lên 104.00 trong những tuần tới. Tuy nhiên, nếu quá trình phục hồi tiếp tục gặp khó khăn, khả năng giảm xuống mức 101.50, hoặc thậm chí 101.00, là điều không thể loại trừ.
Nhìn về cuối năm, chúng tôi vẫn thấy tiềm năng tăng giá của đồng Đô la nhiều hơn là giảm giá , mặc dù một đợt tăng giá bền vững khác khó có thể xảy ra mà không bị gián đoạn. Lạm phát, xu hướng thắt chặt chính sách tiền tệ của Fed và sự bất ổn địa chính trị sẽ tiếp tục hỗ trợ đồng đô la. Một sự suy giảm đáng kể trong hoạt động kinh tế của Mỹ hoặc sự giảm mạnh lạm phát có thể thay đổi bức tranh đó, đặc biệt nếu lợi suất trái phiếu kho bạc cũng giảm theo.
Cho đến lúc đó, sự suy yếu gần đây của đồng Đô la dường như chỉ là sự tạm dừng hơn là một sự thay đổi hướng đi.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Pablo Piovano