Dự báo hàng tuần về đồng đô la Mỹ: Tháng 12 đang đến gần, nhưng chỉ số CPI mới là yếu tố quyết định cuối cùng.
Đồng đô la Mỹ (USD) tiếp tục duy trì xu hướng tăng giá trong tuần này, tiếp tục đà tăng và quay trở lại vùng đã được thiết lập cách đây 18 tháng.

- Đồng đô la Mỹ đã có tuần tăng giá thứ tư liên tiếp.
- Việc tăng lãi suất của Fed và giá dầu thô tăng cao đã hỗ trợ đồng đô la Mỹ.
- Sự chú ý của các nhà đầu tư giờ đây nên chuyển sang dữ liệu lạm phát dự kiến công bố vào tuần tới.
Tuần vừa qua
Đồng đô la Mỹ (USD) tiếp tục duy trì xu hướng tăng giá trong tuần này, tiếp tục đà tăng và quay trở lại vùng đã được thiết lập cách đây 18 tháng.
Đà tăng tiếp tục của đồng đô la được hỗ trợ bởi những dự đoán vững chắc về việc Cục Dự trữ Liên bang (Fed) sẽ thắt chặt chính sách tiền tệ hơn nữa trong quý 4, cùng với sự im lặng về xung đột ở Trung Đông. Điều này, tất nhiên, đã thổi bùng ngọn lửa đẩy giá dầu thô lên cao, từ đó củng cố luận điểm về việc thắt chặt chính sách tiền tệ gây ra lạm phát.
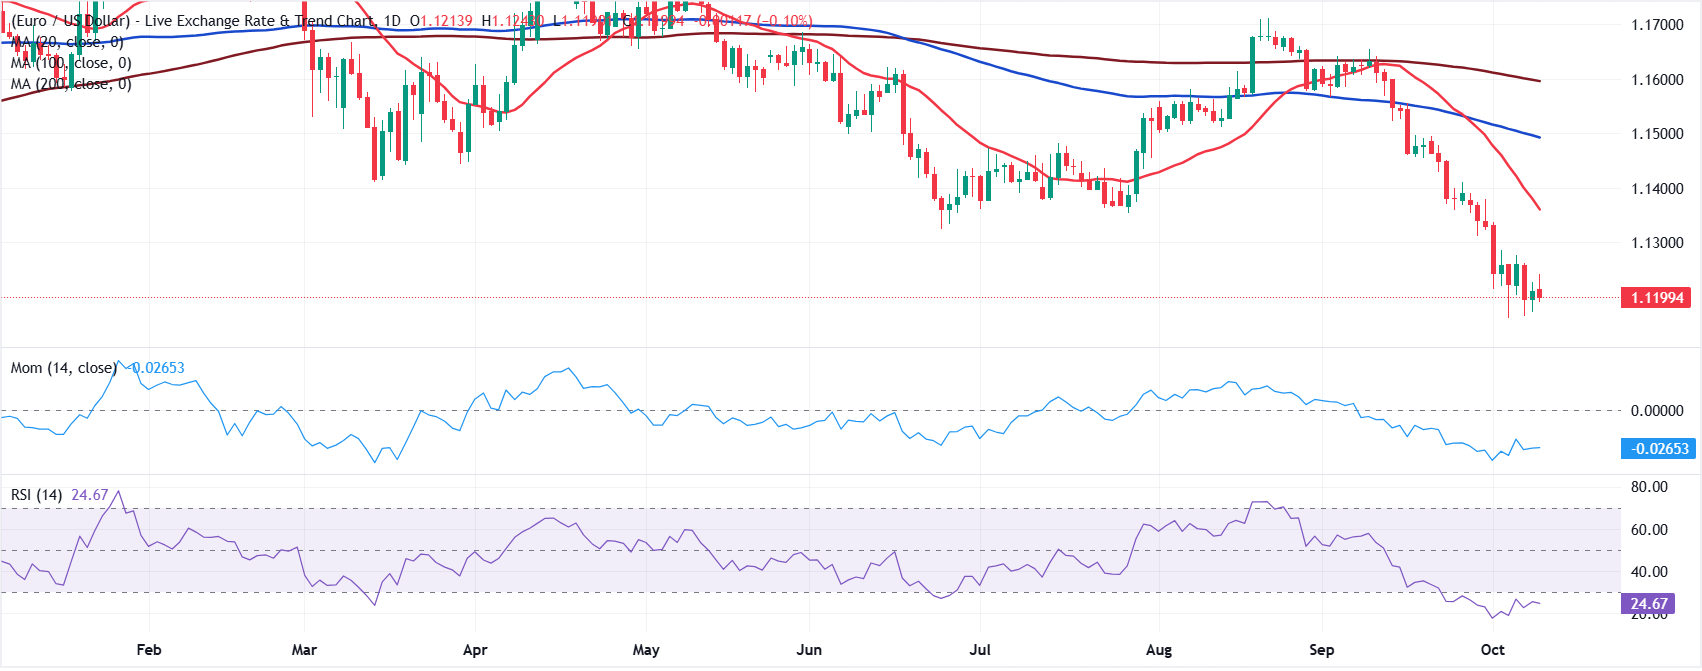
Tuy nhiên, có một yếu tố bất ngờ khác góp phần vào đà tăng mạnh của đồng đô la Mỹ trong vài ngày qua, đó là sự trỗi dậy của những lo ngại về tài chính ở Pháp. Hậu quả trực tiếp của tình huống này là đồng Euro (EUR) đã lao dốc xuống mức thấp nhất trong 17 tháng so với đồng đô la Mỹ.
Trở lại với thị trường tiền tệ Mỹ, lần này không có sự hỗ trợ nào từ lợi suất trái phiếu kho bạc khi chúng giảm dần trên toàn bộ đường cong lợi suất, giảm so với các đỉnh gần đây.
Trong khi đó, quan điểm của các nhà hoạch định chính sách lãi suất tại Cục Dự trữ Liên bang vẫn không thay đổi, tất cả đều ủng hộ lập trường chính sách tiền tệ thắt chặt hơn trong ngắn hạn và trung hạn.
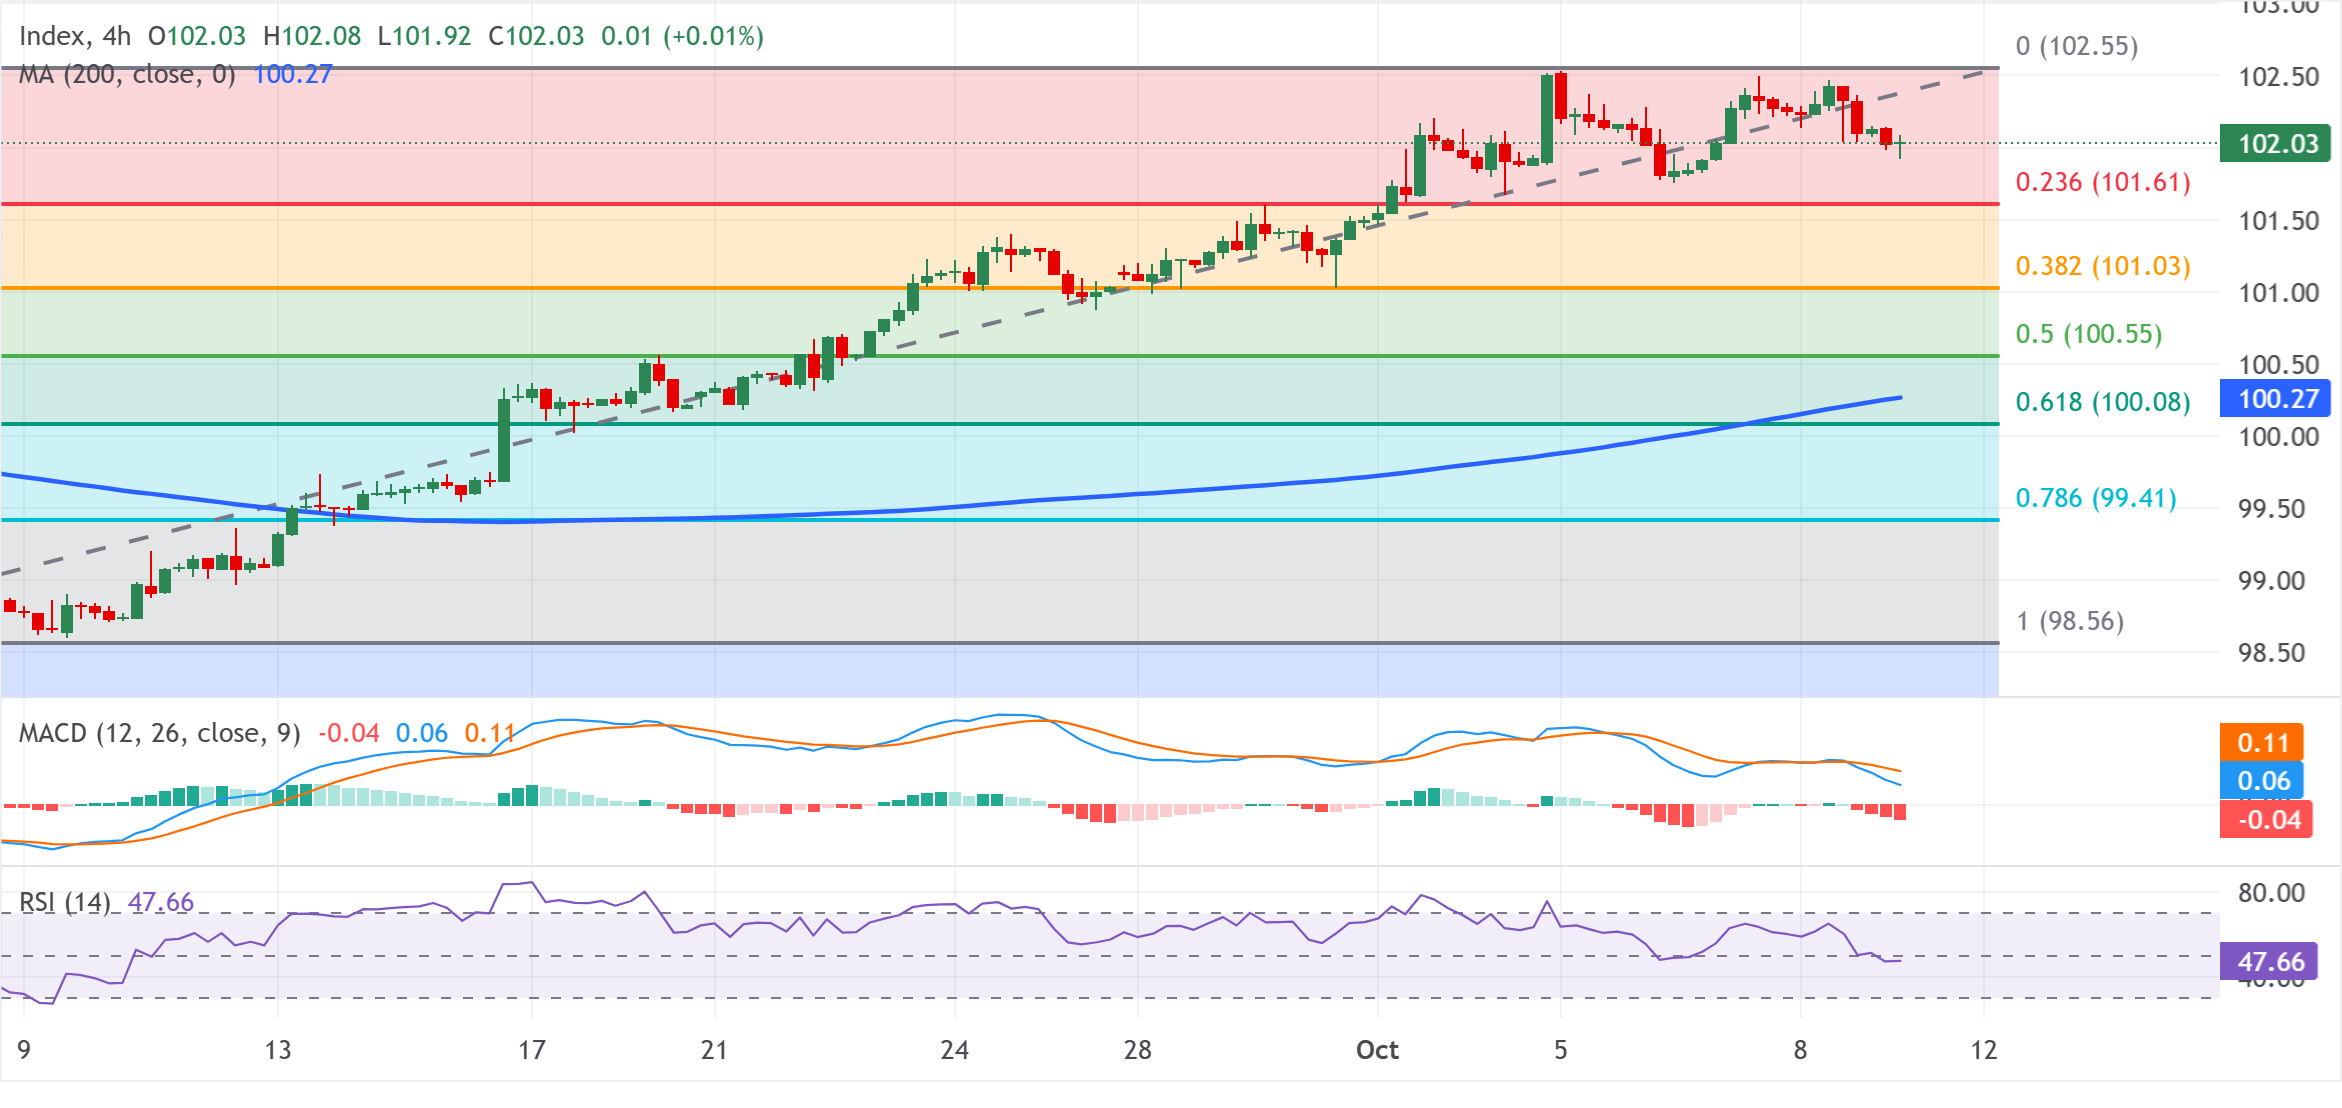
Trong bối cảnh đó, chỉ số đô la Mỹ (DXY) đã vượt qua mốc 102,50 và cũng vượt qua đường trung bình động 200 tuần.
Lạm phát chưa bao giờ biến mất khỏi sân khấu.
Các nhà tham gia thị trường nhanh chóng quên đi những con số từ báo cáo việc làm phi nông nghiệp tháng 9 (+29.000) và chuyển sự chú ý trở lại áp lực lạm phát khi giá dầu thô vẫn đang tăng.
Trước khi dữ liệu việc làm được công bố, không ai dự đoán Fed sẽ tăng lãi suất thêm một lần nữa tại cuộc họp tháng 10, và tâm lý đó vẫn không thay đổi sau khi báo cáo thị trường lao động được công bố.
Tuy nhiên, vẫn có kỳ vọng rộng rãi rằng Cục Dự trữ Liên bang (Fed) sẽ tăng lãi suất thêm 0,25 điểm phần trăm vào tháng 12, phù hợp với dự báo của các nhà đầu tư về việc thắt chặt chính sách tiền tệ hơn 25 điểm cơ bản vào cuối năm.
Các nhà phân tích dường như dự báo lạm phát hàng năm sẽ giảm nhẹ trong tháng 9, mặc dù mức giảm mạnh hơn có thể làm dấy lên suy đoán rằng Cục Dự trữ Liên bang (Fed) có thể duy trì lập trường hiện tại trong hai cuộc họp cuối cùng của năm 2026.
Giá tiêu dùng tại Mỹ hiện đang cao hơn đáng kể so với mục tiêu 2,0% của Cục Dự trữ Liên bang (Fed), và dường như thị trường sẽ cần nhiều hơn vài tháng áp lực giảm phát rõ rệt trước khi xem xét một cách tiếp cận ổn định từ Fed, chứ chưa nói đến khả năng cắt giảm lãi suất.
Sẽ có thêm nhiều đợt tăng giá nữa, nhưng Cục Dự trữ Liên bang (Fed) vẫn chưa thống nhất về thời điểm tăng giá.
Biên bản cuộc họp FOMC và những bình luận công khai của các quan chức Fed trong tuần này đã đưa ra một thông điệp khá cứng rắn: lạm phát vẫn còn quá cao , nhu cầu vẫn mạnh mẽ và chính sách hiện tại chưa đủ hà khắc . Mặc dù hầu hết các nhà hoạch định chính sách đều cho rằng việc tăng lãi suất thêm một lần nữa vào cuối năm là phù hợp , các quan chức nhấn mạnh rằng tốc độ tăng lãi suất sẽ vẫn linh hoạt và phụ thuộc vào dữ liệu .
Thực tế, biên bản cuộc họp ngày 15-16 tháng 9 cho thấy sự ủng hộ nhất trí đối với việc tăng lãi suất 25 điểm cơ bản, với hầu hết các thành viên tham gia đánh giá rằng một đợt tăng lãi suất nữa có thể sẽ phù hợp trước cuối năm. Gần như tất cả các quan chức đều nhận thấy rủi ro lạm phát nghiêng về phía tăng, trong khi thị trường lao động gần như đạt mức toàn dụng. Triển vọng việc làm khả quan hơn và nhu cầu nội địa ổn định đã tạo điều kiện cho các nhà hoạch định chính sách tiếp tục tập trung vào ổn định giá cả .
Biên bản cuộc họp cũng nhấn mạnh rủi ro rằng đầu tư vào trí tuệ nhân tạo (AI) có thể đẩy tổng cầu vượt quá nguồn cung trong trung hạn. Mặc dù lợi suất trái phiếu kho bạc dài hạn tăng cao, nhiều người tham gia cho rằng điều kiện tài chính vẫn hỗ trợ tăng trưởng . Sự kết hợp đó, cùng với hoạt động kinh tế vững chắc, áp lực giá cả trên diện rộng và rủi ro tăng trưởng từ năng lượng và AI, đã củng cố quan điểm rằng Cục Dự trữ Liên bang (Fed) vẫn còn nhiều việc phải làm .
Các diễn giả trong tuần này phần lớn đều ủng hộ nhận định đó. Christopher Waller (Hội đồng Thống đốc) cho rằng cần phải tăng lãi suất thêm nữa nhưng không nhất thiết phải thực hiện trong các cuộc họp liên tiếp, trong khi Jeffrey Schmid (Kansas City) nói rằng Fed vẫn cần phải giải quyết vấn đề lãi suất ngắn hạn bất chấp lợi suất dài hạn cao hơn. Alberto Musalem (St. Louis) nói rõ hơn, cho rằng cần phải thắt chặt chính sách tiền tệ hơn nữa để đưa lạm phát trở lại mức 2% và hạn chế các tác động vòng hai.
Thông điệp tổng thể mang tính diều hâu nhưng có chừng mực . Cục Dự trữ Liên bang (Fed) dường như ngày càng thoải mái hơn với việc cần phải thắt chặt chính sách tiền tệ hơn nữa , tuy nhiên các quan chức vẫn chưa cam kết về một lịch trình cụ thể . Các bước đi tiếp theo sẽ phụ thuộc vào việc lạm phát có tiếp tục gia tăng hay không, nhu cầu có duy trì mạnh mẽ hay không và mức độ kiềm chế đã được thực hiện thông qua lợi suất thị trường cao hơn đến mức nào.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Vị thế mua USD đang được củng cố khi tìm được điểm chạm đáy.
Theo dữ liệu của Ủy ban Giao dịch Hàng hóa Tương lai (CFTC), vị thế mua USD phi thương mại đã được cải thiện trong tuần kết thúc ngày 29 tháng 9. Cụ thể, vị thế mua ròng đã tăng lên gần 11.900 hợp đồng, đảo ngược xu hướng giảm của tuần trước. Thêm vào đó, sự thay đổi trong bốn tuần cũng được cải thiện từ -8.352 lên -5.144, cho thấy sự suy giảm gần đây trong vị thế USD đang bắt đầu ổn định .
Hơn nữa, khối lượng hợp đồng mở đã tăng tuần thứ hai liên tiếp, lần này lên hơn 48.300 hợp đồng. Với việc vị thế mua ròng và sự tham gia cùng tăng lên , động thái này cho thấy sự trở lại khiêm tốn của hoạt động mua USD mới thay vì đóng vị thế bán. Tuy nhiên, sự gia tăng tương đối hạn chế về vị thế ròng cho thấy niềm tin vẫn còn thận trọng .
Dữ liệu bổ sung cho thấy Mức độ rủi ro đầu cơ tăng lên 24,6%, trong khi tỷ lệ phần trăm của nó tăng lên 45,5%. Tỷ lệ phần trăm vị thế ròng cũng cải thiện lên 48,2, đưa cả hai chỉ số này gần với mức trung lập trong lịch sử . Do đó, vị thế USD không còn dễ bị tổn thương như một tuần trước, nhưng vẫn còn xa mức cao kỷ lục trong lịch sử.
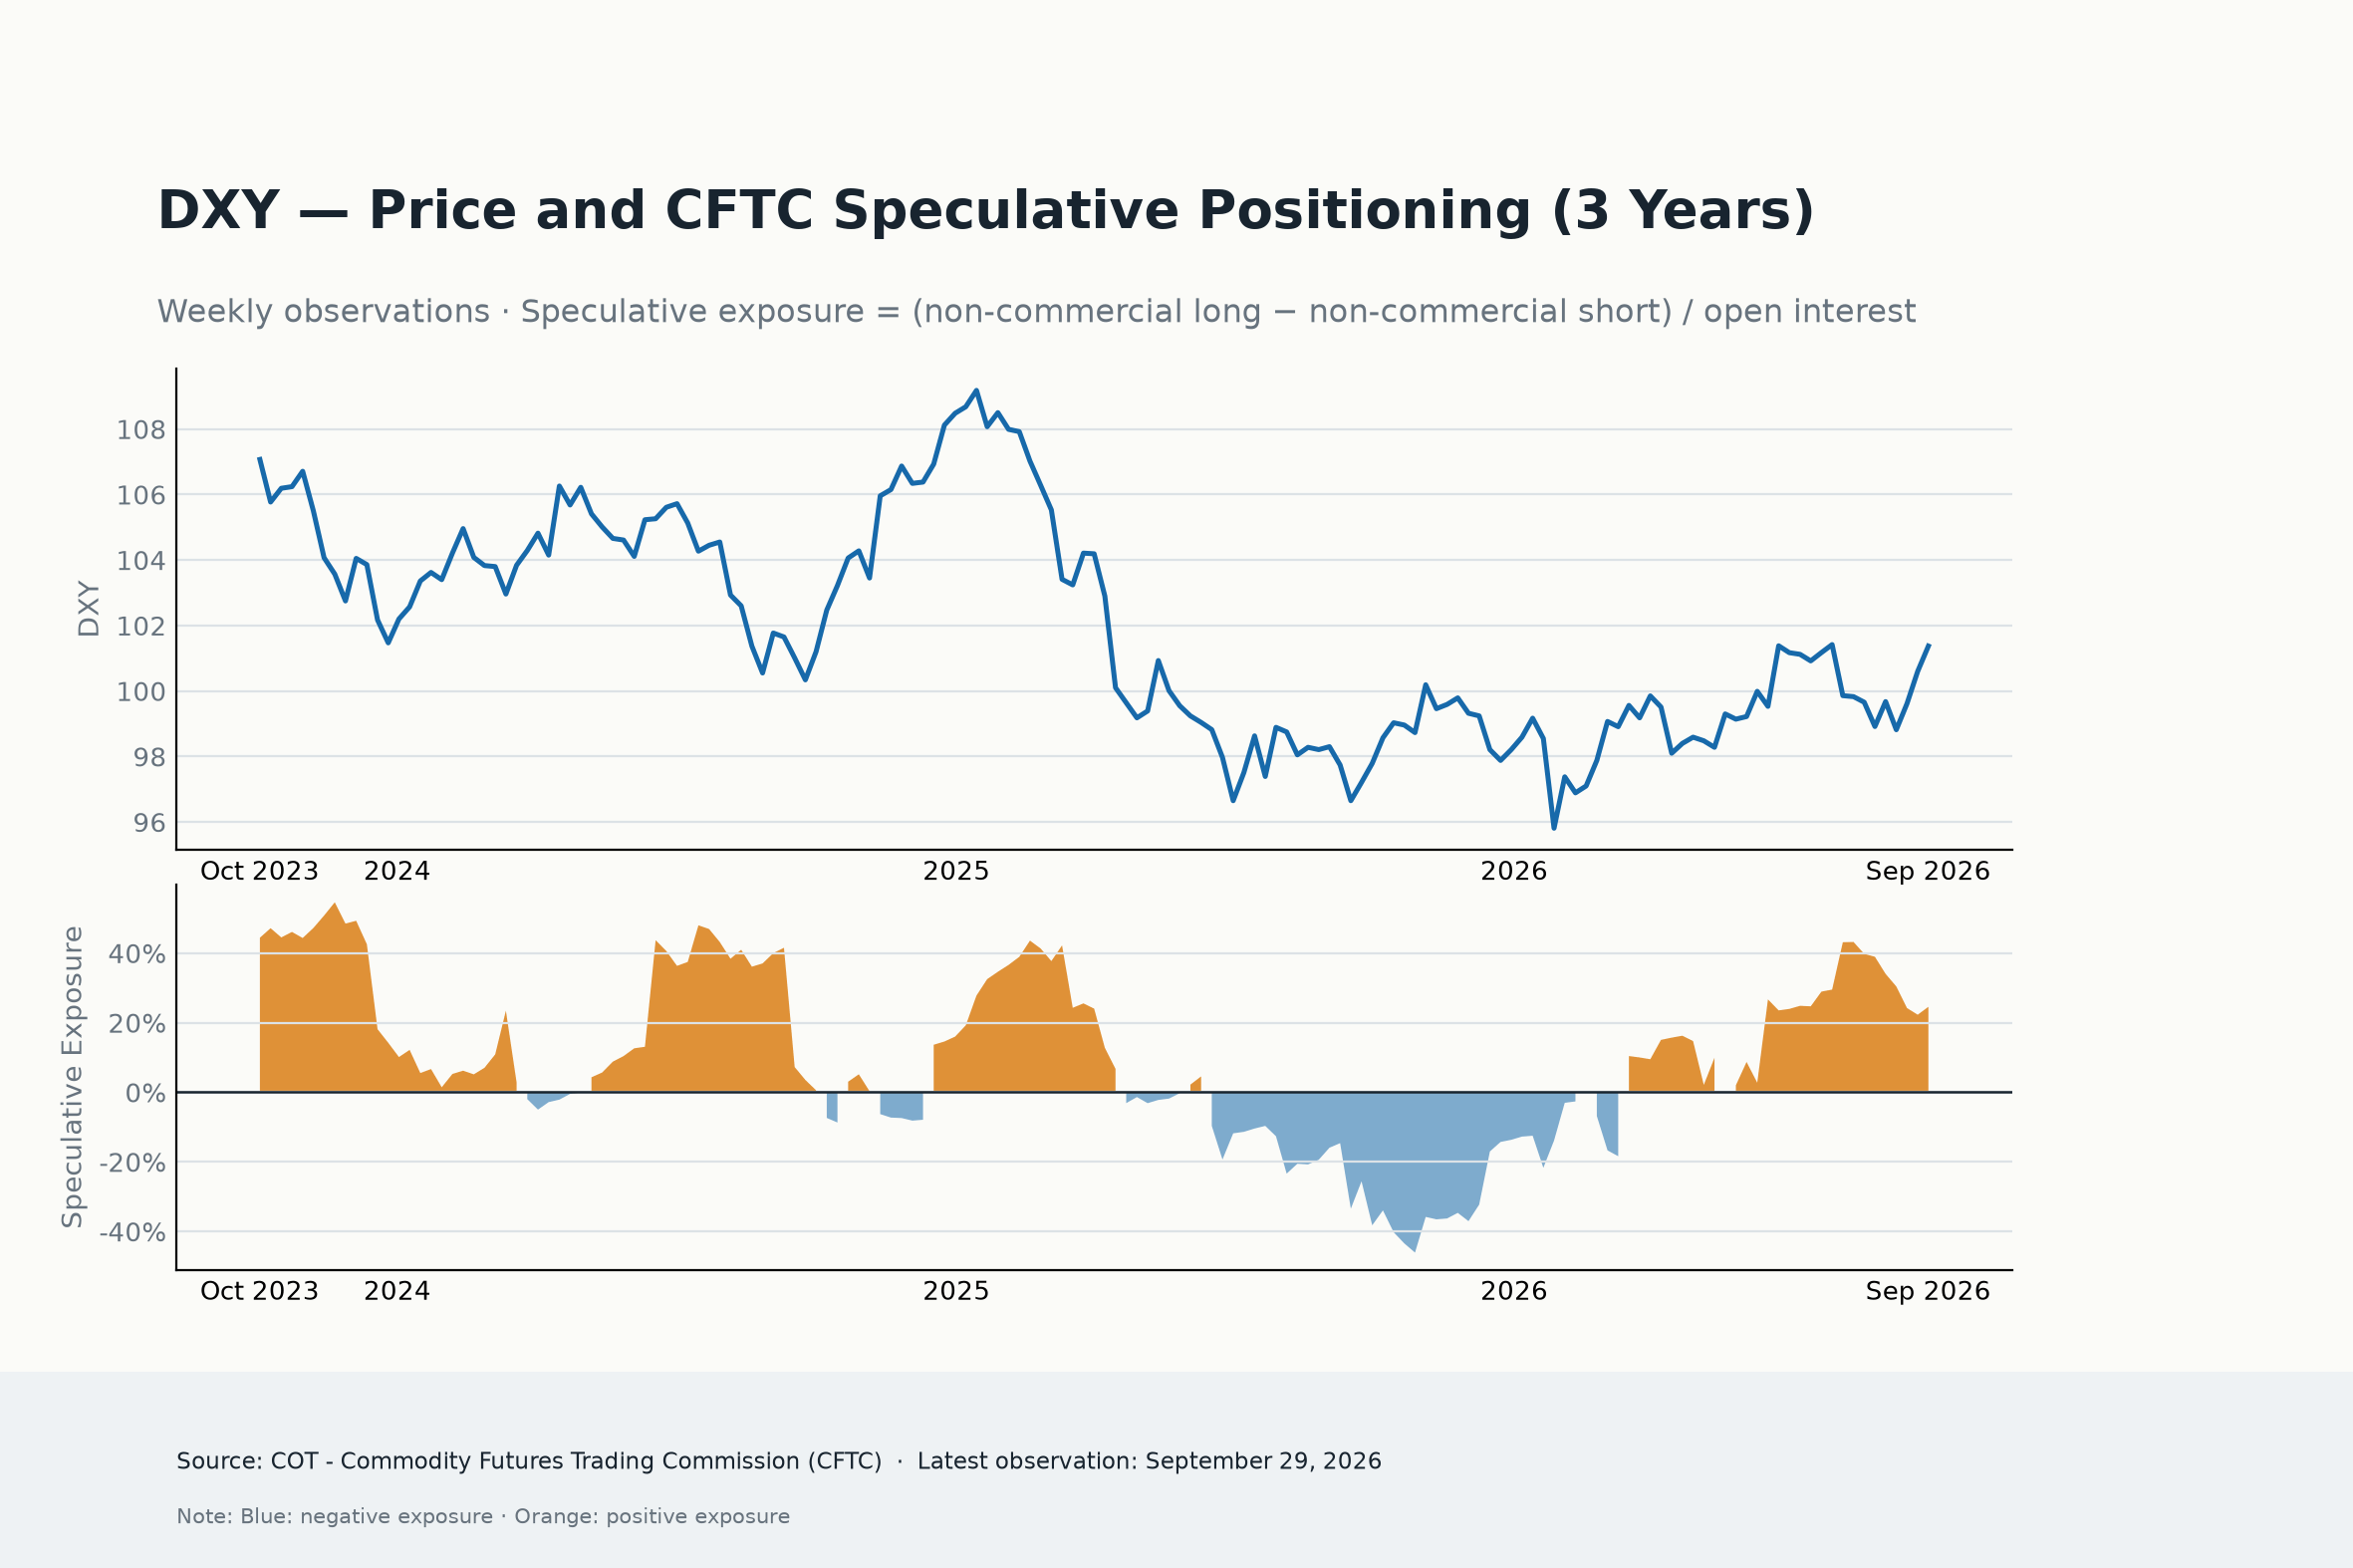
Nhìn chung, dữ liệu mới nhất cho thấy sự tái thiết lập thận trọng vị thế mua USD. Sự thay đổi tích cực hàng tuần, khối lượng giao dịch mở tăng và xu hướng bốn tuần được cải thiện là những tín hiệu đáng khích lệ, mặc dù các chỉ số phần trăm khiêm tốn cho thấy các nhà giao dịch đang thăm dò thị trường hơn là tích cực tái thiết lập các vị thế mua dài hạn .
Điều gì sẽ xảy ra tiếp theo với đồng đô la Mỹ?
Tuần tới hứa hẹn sẽ rất quan trọng về mặt dữ liệu, với việc lạm phát trong nước trở lại tâm điểm thảo luận, cùng với những thông tin chi tiết từ chi tiêu tiêu dùng và bài phát biểu của Chủ tịch Warsh dự kiến vào cuối tuần.
Như thường lệ, những bình luận từ các quan chức Cục Dự trữ Liên bang sẽ rất quan trọng để theo dõi.
Đà tăng của đồng đô la vẫn còn dư địa để tiếp tục.
Xét về triển vọng ngắn hạn, triển vọng của đồng đô la Mỹ vẫn tích cực .
Lập trường cứng rắn của Cục Dự trữ Liên bang (Fed), những lo ngại dai dẳng về lạm phát và sự bất ổn địa chính trị kéo dài nhiều khả năng sẽ giúp đồng đô la Mỹ được hỗ trợ mạnh mẽ.
Báo cáo CPI tốt hơn dự kiến có thể củng cố kỳ vọng về một đợt tăng lãi suất nữa vào tháng 12, điều này có thể đẩy chỉ số DXY vượt mốc 102,50 và tiếp tục tăng.
Tuy nhiên, các chỉ số lạm phát thấp hơn, đặc biệt nếu đi kèm với dấu hiệu người tiêu dùng cắt giảm chi tiêu, có thể gây áp lực lên luận điểm thắt chặt chính sách tiền tệ và kích hoạt hoạt động chốt lời sau đợt tăng giá kéo dài của đồng đô la Mỹ. Nhưng hiện tại, sự kết hợp giữa chính sách khác biệt, nhu cầu đầu cơ mới và bối cảnh toàn cầu thận trọng hơn cho thấy rằng việc đồng USD giảm giá có nhiều khả năng thu hút người mua hơn là báo hiệu một sự đảo chiều bền vững .
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Pablo Piovano