Vì sao mùa altcoin không quay trở lại và điều gì đã cướp mất vốn của nó?
Nếu sau hai năm bị đóng băng trong băng, Katara và Sokka đánh thức bạn về thị trường tiền điện tử, thì có vẻ như đã 100 năm trôi qua.

Nếu sau hai năm bị đóng băng trong băng, Katara và Sokka đánh thức bạn về thị trường tiền điện tử, thì có vẻ như đã 100 năm trôi qua.
Khi Bitcoin tăng vọt lên mức cao kỷ lục cách đây hơn một năm, mọi người đều kỳ vọng vào một mùa altcoin thông thường, nơi các nhà đầu tư chốt lời từ loại tiền điện tử hàng đầu để theo đuổi lợi nhuận cao hơn ở các altcoin.
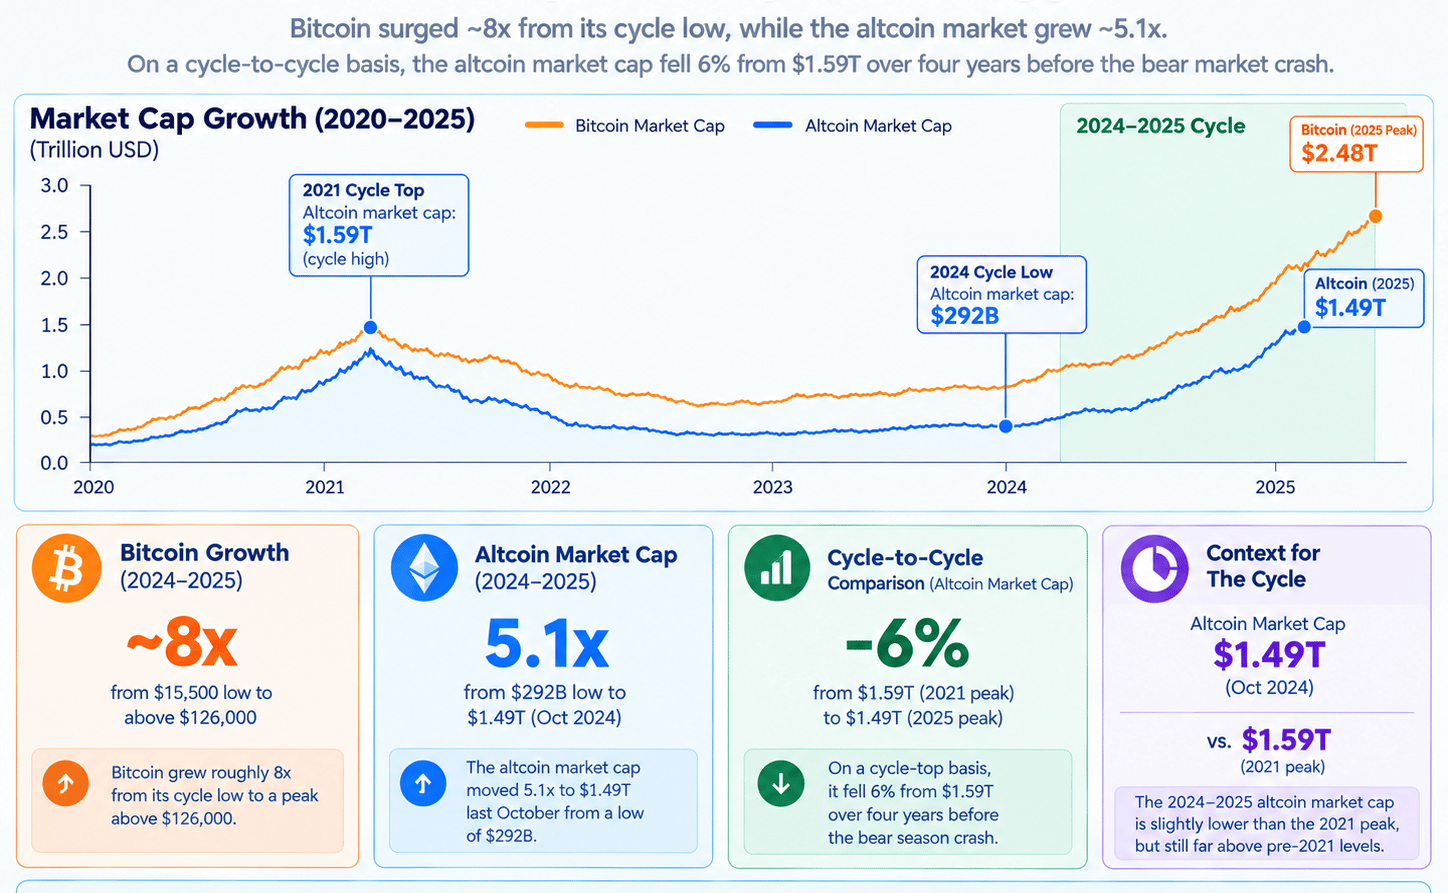
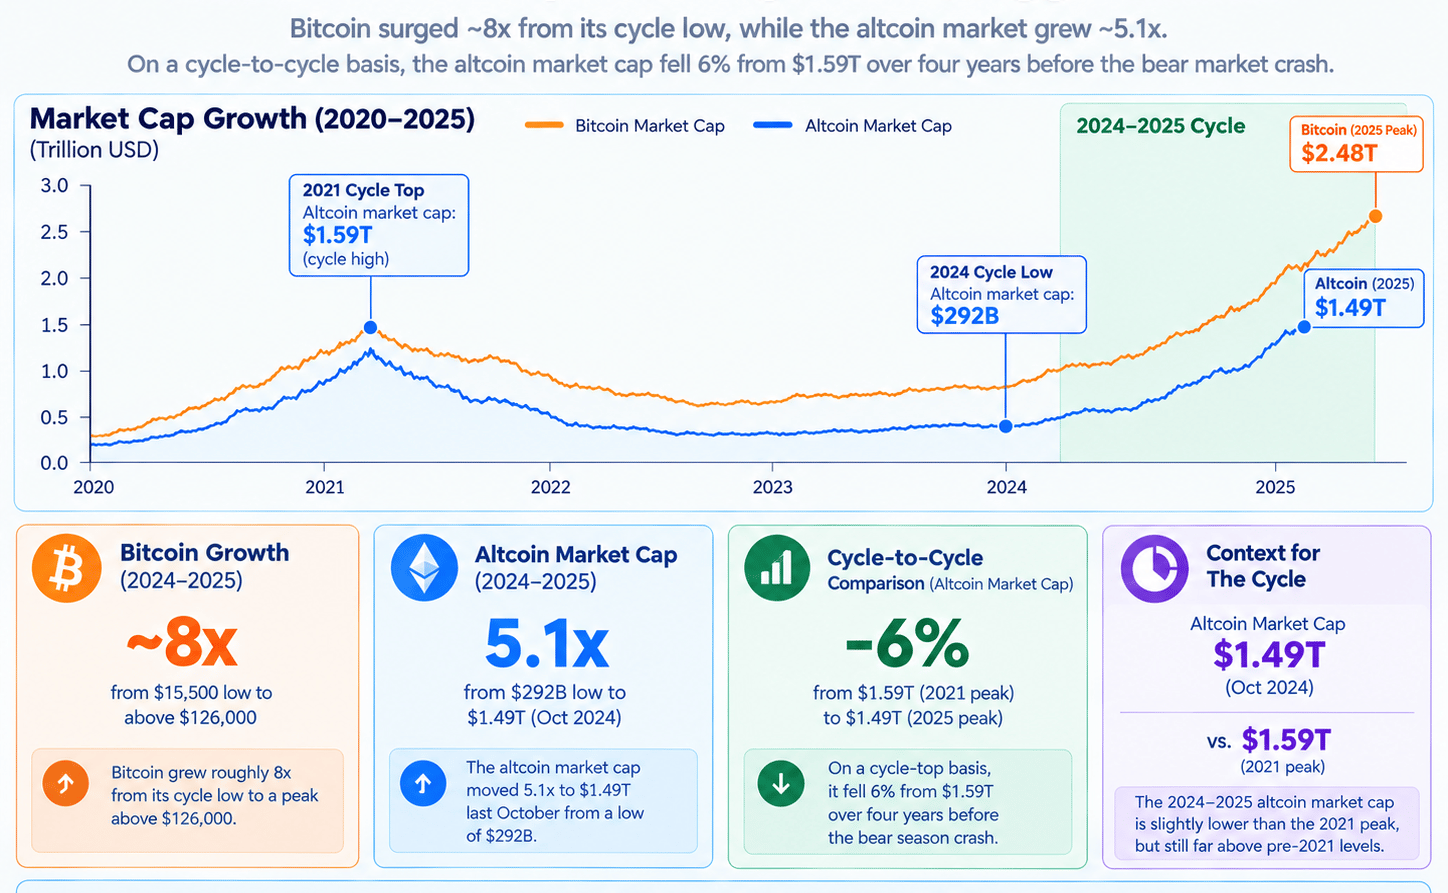
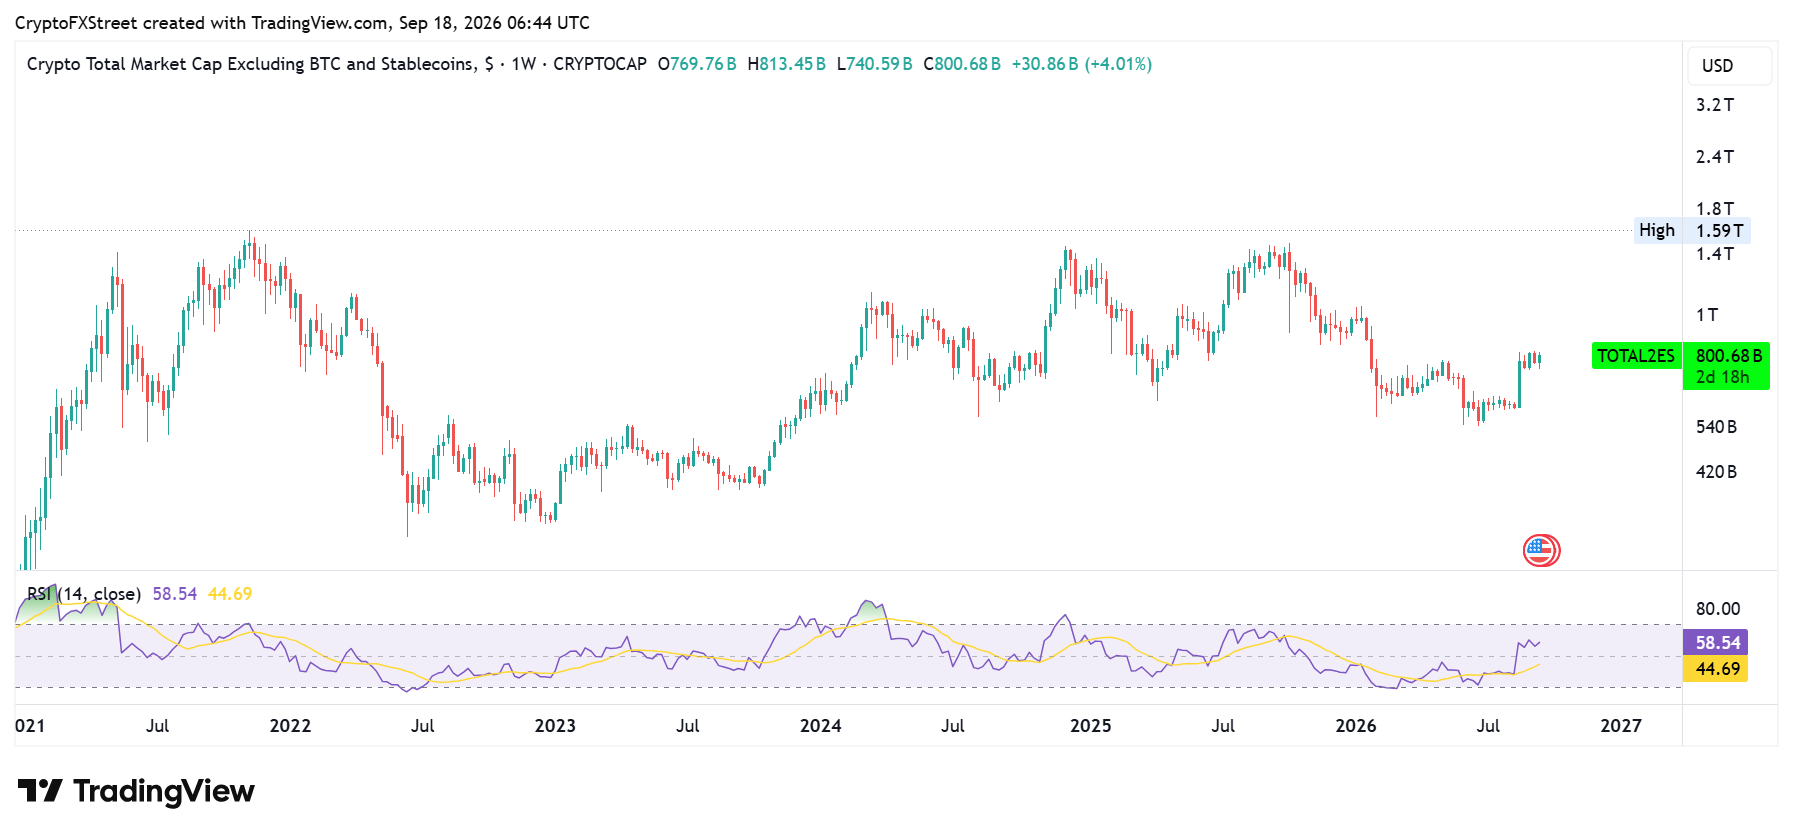
Tuy nhiên, mùa tăng trưởng đó đã không diễn ra như mong đợi khi vốn hóa thị trường tiền điện tử toàn cầu sụt giảm hơn 50% từ tháng 10 năm 2025 đến tháng 6. Vốn hóa thị trường của các altcoin giảm từ 1,49 nghìn tỷ đô la xuống còn 543 tỷ đô la .
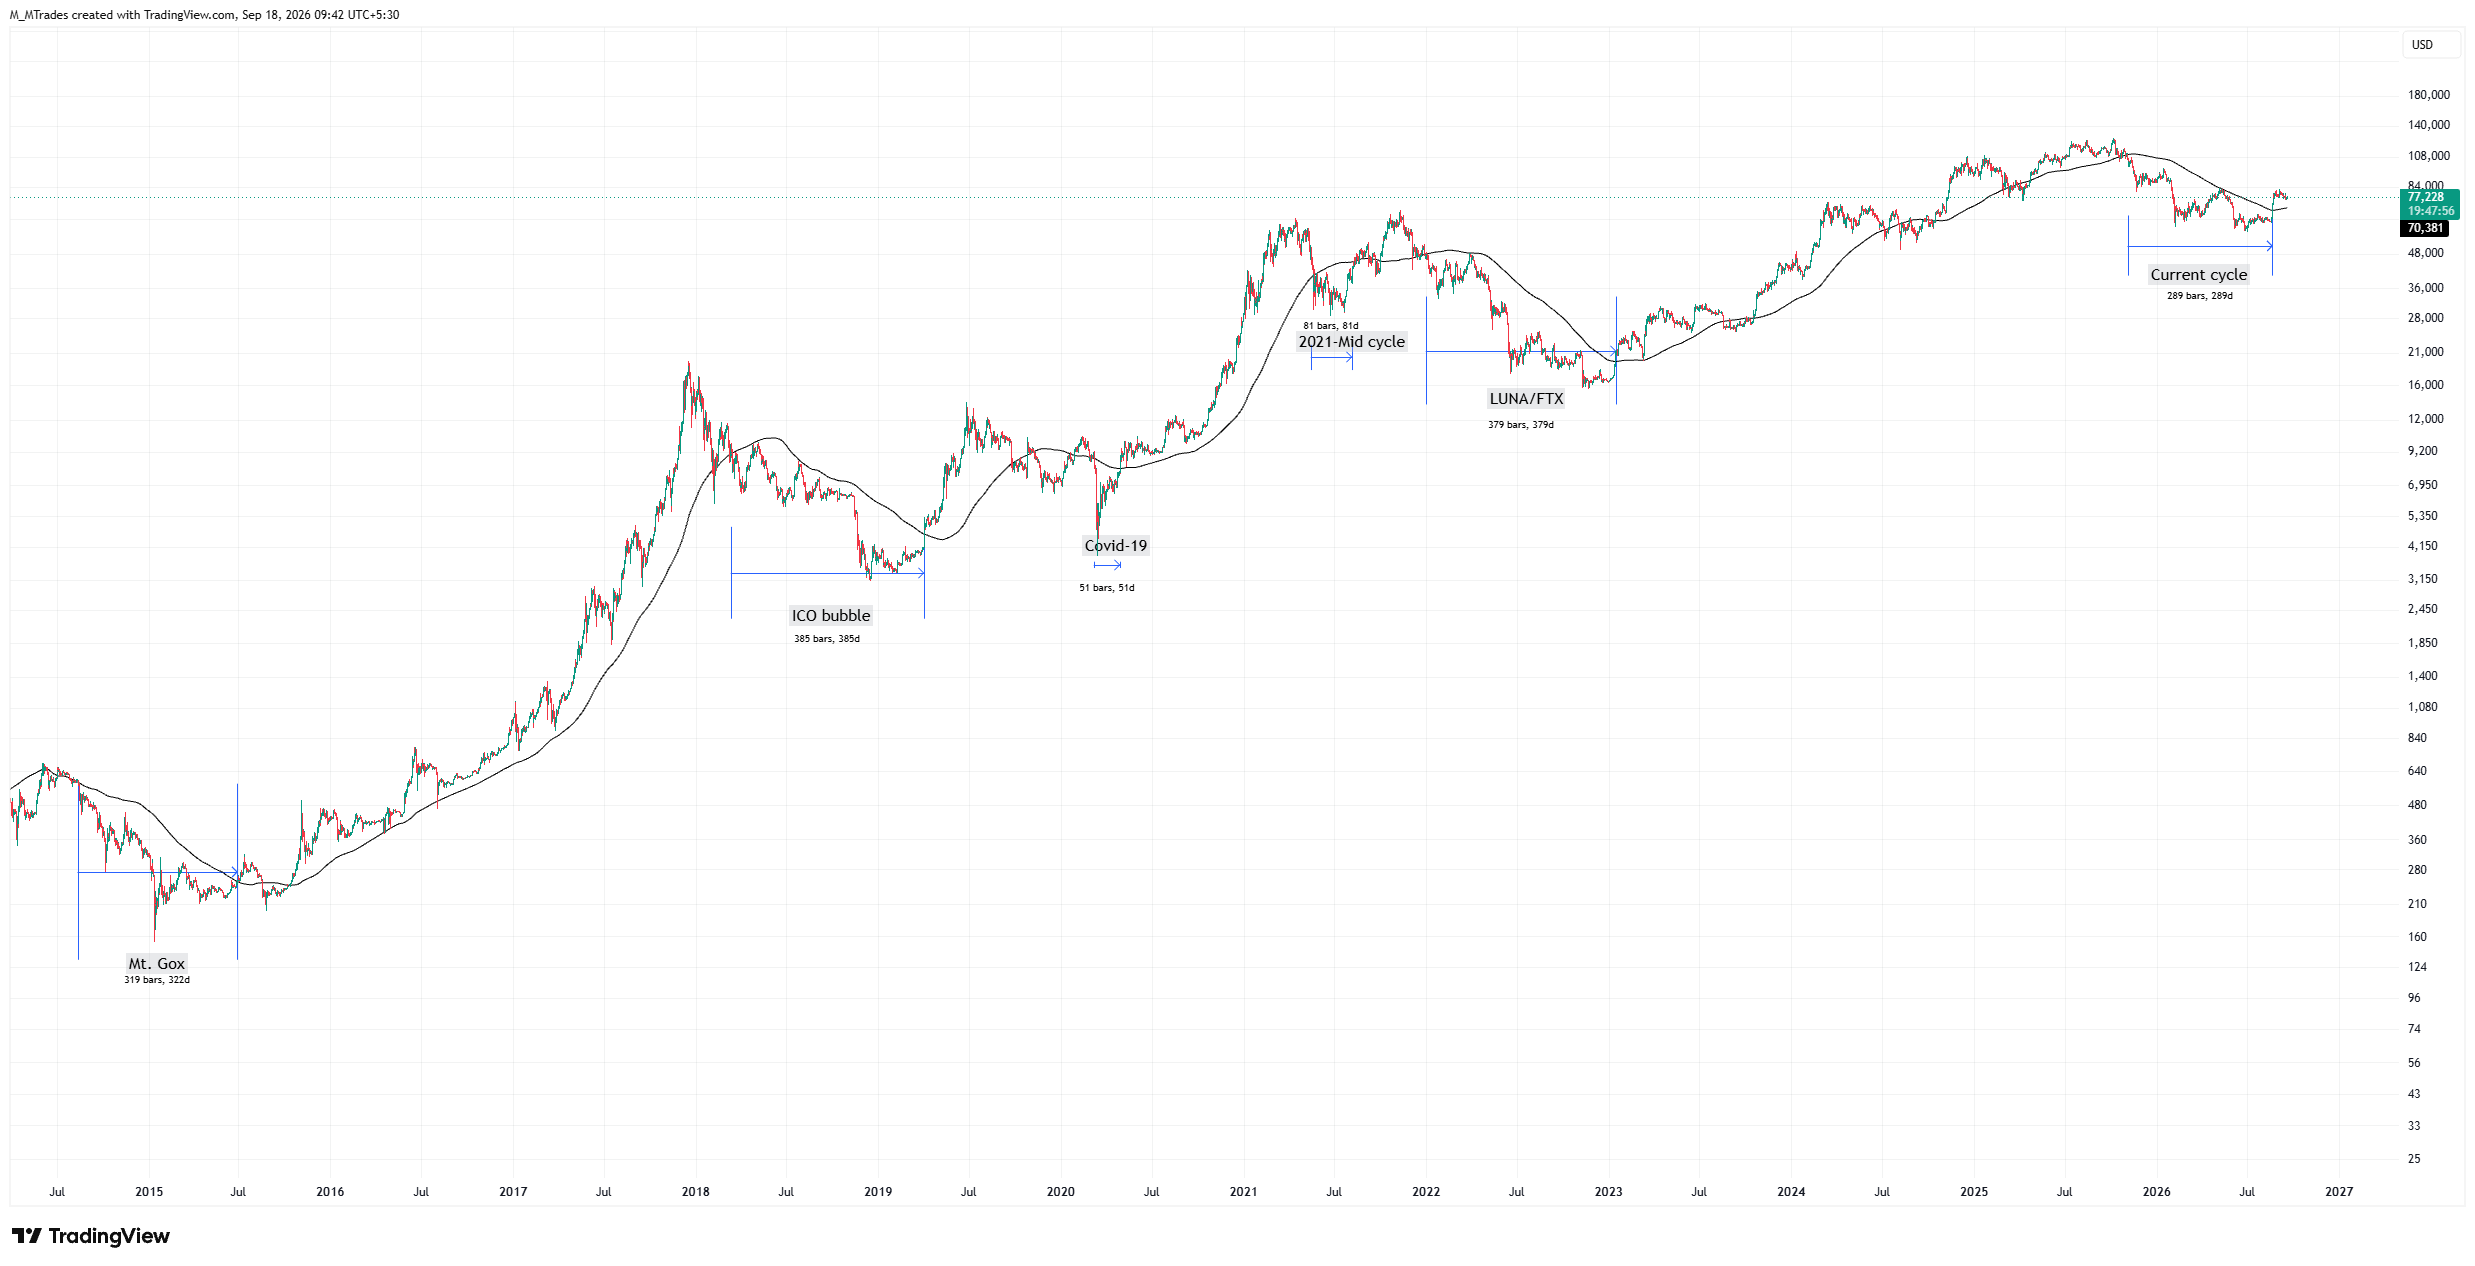
Trước khi sụp đổ, Bitcoin đã tăng trưởng gấp khoảng 8 lần, từ mức thấp 15.500 đô la lên mức đỉnh trên 126.000 đô la. So sánh theo chu kỳ đỉnh, vốn hóa thị trường của Bitcoin đã tăng khoảng 90% giữa hai chu kỳ từ năm 2021 đến năm 2025, gần như tăng gấp đôi lên 2,48 nghìn tỷ đô la.
Trong cùng thời kỳ đó, thị trường tiền điện tử toàn cầu đã tăng khoảng 50% giữa hai đỉnh chu kỳ. Bạn có biết loại tiền nào không tăng trưởng đáng kể trong khoảng thời gian đó không? Đó chính là Altcoin .
Vốn hóa thị trường altcoin đã tăng gấp 5,1 lần lên 1,49 nghìn tỷ đô la vào tháng 10 năm ngoái từ mức thấp nhất là 292 tỷ đô la. Tính theo chu kỳ đỉnh, nó đã giảm 6% từ 1,59 nghìn tỷ đô la trong bốn năm trước khi thị trường sụp đổ trong mùa gấu.
Vậy là kế hoạch đầu tư vào Bitcoin với rủi ro cao đã thất bại.
So với chu kỳ năm 2017 và 2021, các altcoin đã vượt trội hơn Bitcoin với tỷ lệ lần lượt khoảng 350 lần so với 20 lần và 35 lần so với 22 lần. Trong những thời điểm đó, tỷ lệ thống trị của Bitcoin đã giảm từ 95% xuống 31% và từ 73% xuống 38%. Trong chu kỳ này, tỷ lệ này duy trì ổn định ở mức 50-60%.
Câu hỏi lớn đặt ra là, điều gì đã làm thay đổi chu kỳ này?
Hai chu kỳ trước đó có những động lực cấu trúc chính đã đẩy sự chú ý trở lại với các loại tiền điện tử bản địa.
Sự bùng nổ của hình thức phát hành tiền điện tử lần đầu (ICO) năm 2017 đã tạo điều kiện cho sự ra đời của các loại tiền điện tử và ứng dụng phi tập trung mà không cần trải qua quá trình phức tạp của việc xây dựng mạng lưới blockchain mới. Tương tự như bong bóng dotcom, các nhà đầu tư đã đổ tiền vào những lời hứa hẹn của các loại tiền điện tử và ứng dụng này, mở rộng thị trường altcoin nói chung trước khi sụp đổ.
Chu kỳ 2020/21 có một số động lực cấu trúc, bao gồm DeFi Summer, token không thể thay thế (NFT) và cuộc chiến Layer-1 (L1). Chu kỳ này đã tạo ra thị trường altcoin hiện đại, với nhiều altcoin đang dần chiếm lĩnh thị trường nhờ lời hứa về các trường hợp sử dụng đột phá.
Một điểm chung xuyên suốt cả hai chu kỳ là cách các động lực cấu trúc của chúng thu hút vốn mới vào các altcoin, từ đó tiếp tục mở rộng thị trường tiền điện tử.
Tuy nhiên, điều đó đã không xảy ra trong chu kỳ 2024/25, mà kéo dài sang năm 2026. Đừng hiểu nhầm ý tôi. Thị trường tiền điện tử đã chứng kiến những thay đổi cấu trúc lớn trong chu kỳ này — sự ra mắt của các quỹ ETF tiền điện tử giao ngay, các nền tảng ra mắt memecoin, mã hóa token, môi trường pháp lý thuận lợi, v.v. Mặc dù tất cả những thay đổi này đã mở rộng thị trường tiền điện tử, nhưng nhiều trong số đó lại diễn ra với cái giá phải trả là mùa altcoin suy yếu . Nhưng tại sao?
Thị trường mới, hành vi nhà đầu tư mới
Thị trường mở rộng đồng nghĩa với việc các nhà đầu tư có nhiều lựa chọn hơn để theo đuổi lợi nhuận mới , khác với thời kỳ trước đây khi altcoin là trọng tâm. Và lần này, các động lực cấu trúc chính của chu kỳ không tạo ra các điểm vào mới cho dòng vốn chảy vào altcoin.
Những thị trường/động lực cấu trúc mới này đang ngày càng thu hút sự chú ý từ các altcoin .
Ban đầu, lời hứa của chu kỳ này là đặt nền móng cho sự hợp nhất giữa tiền điện tử và tài chính truyền thống (TradFi). Hai động lực chính cho kỳ vọng đó là các quỹ ETF tiền điện tử giao ngay của Mỹ và tài sản thực (RWA).
Các chuyên gia, nhà phân tích, nhà giao dịch, giám đốc điều hành và những người khác đã dự đoán rằng hai giải pháp này sẽ thu hút một lượng vốn khổng lồ vào tiền điện tử và từ đó tạo ra lợi nhuận vượt trội cho một số loại tiền điện tử.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Các quỹ ETF chỉ càng làm cho các ông lớn lớn mạnh hơn nữa.
Với sự ra mắt của các quỹ ETF BTC giao ngay vào tháng 1 năm 2024, Bitcoin đã chứng kiến một dòng vốn mới khổng lồ đổ vào, với tổng tài sản ròng đạt 150,77 tỷ đô la vào tháng 10 năm 2025, dẫn đầu đợt tăng giá của Bitcoin lên mức cao kỷ lục 126.000 đô la. Ethereum cũng chứng kiến một động thái tương tự sau khi ra mắt các quỹ ETF ETH giao ngay, thu hút tổng tài sản ròng là 28,58 tỷ đô la từ tháng 7 năm 2024 đến tháng 8 năm 2025.
Tuy nhiên, điều ngược lại lại đúng với các altcoin. Trong khi các quỹ ETF XRP và SOL đã thu hút được khoảng 1,58 tỷ USD và 1,46 tỷ USD, tương ứng, chỉ trong vòng một năm kể từ khi ra mắt, các sản phẩm altcoin khác, bao gồm các quỹ ETF BNB, AVAX, DOGE, DOT và LTC, hầu như chỉ đạt được hơn 20 triệu USD tổng tài sản ròng.
Những con số về sản phẩm altcoin chỉ là một phần nhỏ so với "dòng vốn khổng lồ" mà nhiều người kỳ vọng. Một điều rõ ràng là, các quỹ ETF chủ yếu củng cố vị thế thống trị của Bitcoin và Ethereum trên thị trường tiền điện tử , khiến các altcoin phải tìm kiếm những chất xúc tác khác để thúc đẩy mùa altcoin được chờ đợi từ lâu.
Nếu ETF không làm được, có lẽ token hóa có thể làm được.
Ý tôi là, nếu BlackRock, JP Morgan, NYSE, Nasdaq và một số gã khổng lồ khác đang ca ngợi token hóa là tương lai của ngành tài chính và quản lý tài sản — và đó gần như hoàn toàn là vấn đề mà tiền điện tử được thiết kế để giải quyết — thì ai dám nghĩ rằng điều đó sẽ không châm ngòi cho một mùa altcoin quy mô lớn? Ý tôi là, Bitcoin không có liên quan trực tiếp đến điều này vì nó không phải là blockchain hợp đồng thông minh và không có các sàn giao dịch cho tài sản được token hóa. Có vẻ như đây là một kịch bản hoàn hảo để chuyển sự chú ý sang altcoin, phải không?
Với tất cả sự quảng bá rầm rộ và kỳ vọng lớn lao xung quanh nó, RWAs — cả RWAs được mã hóa và RWAs vĩnh viễn — đã không làm người dùng thất vọng .
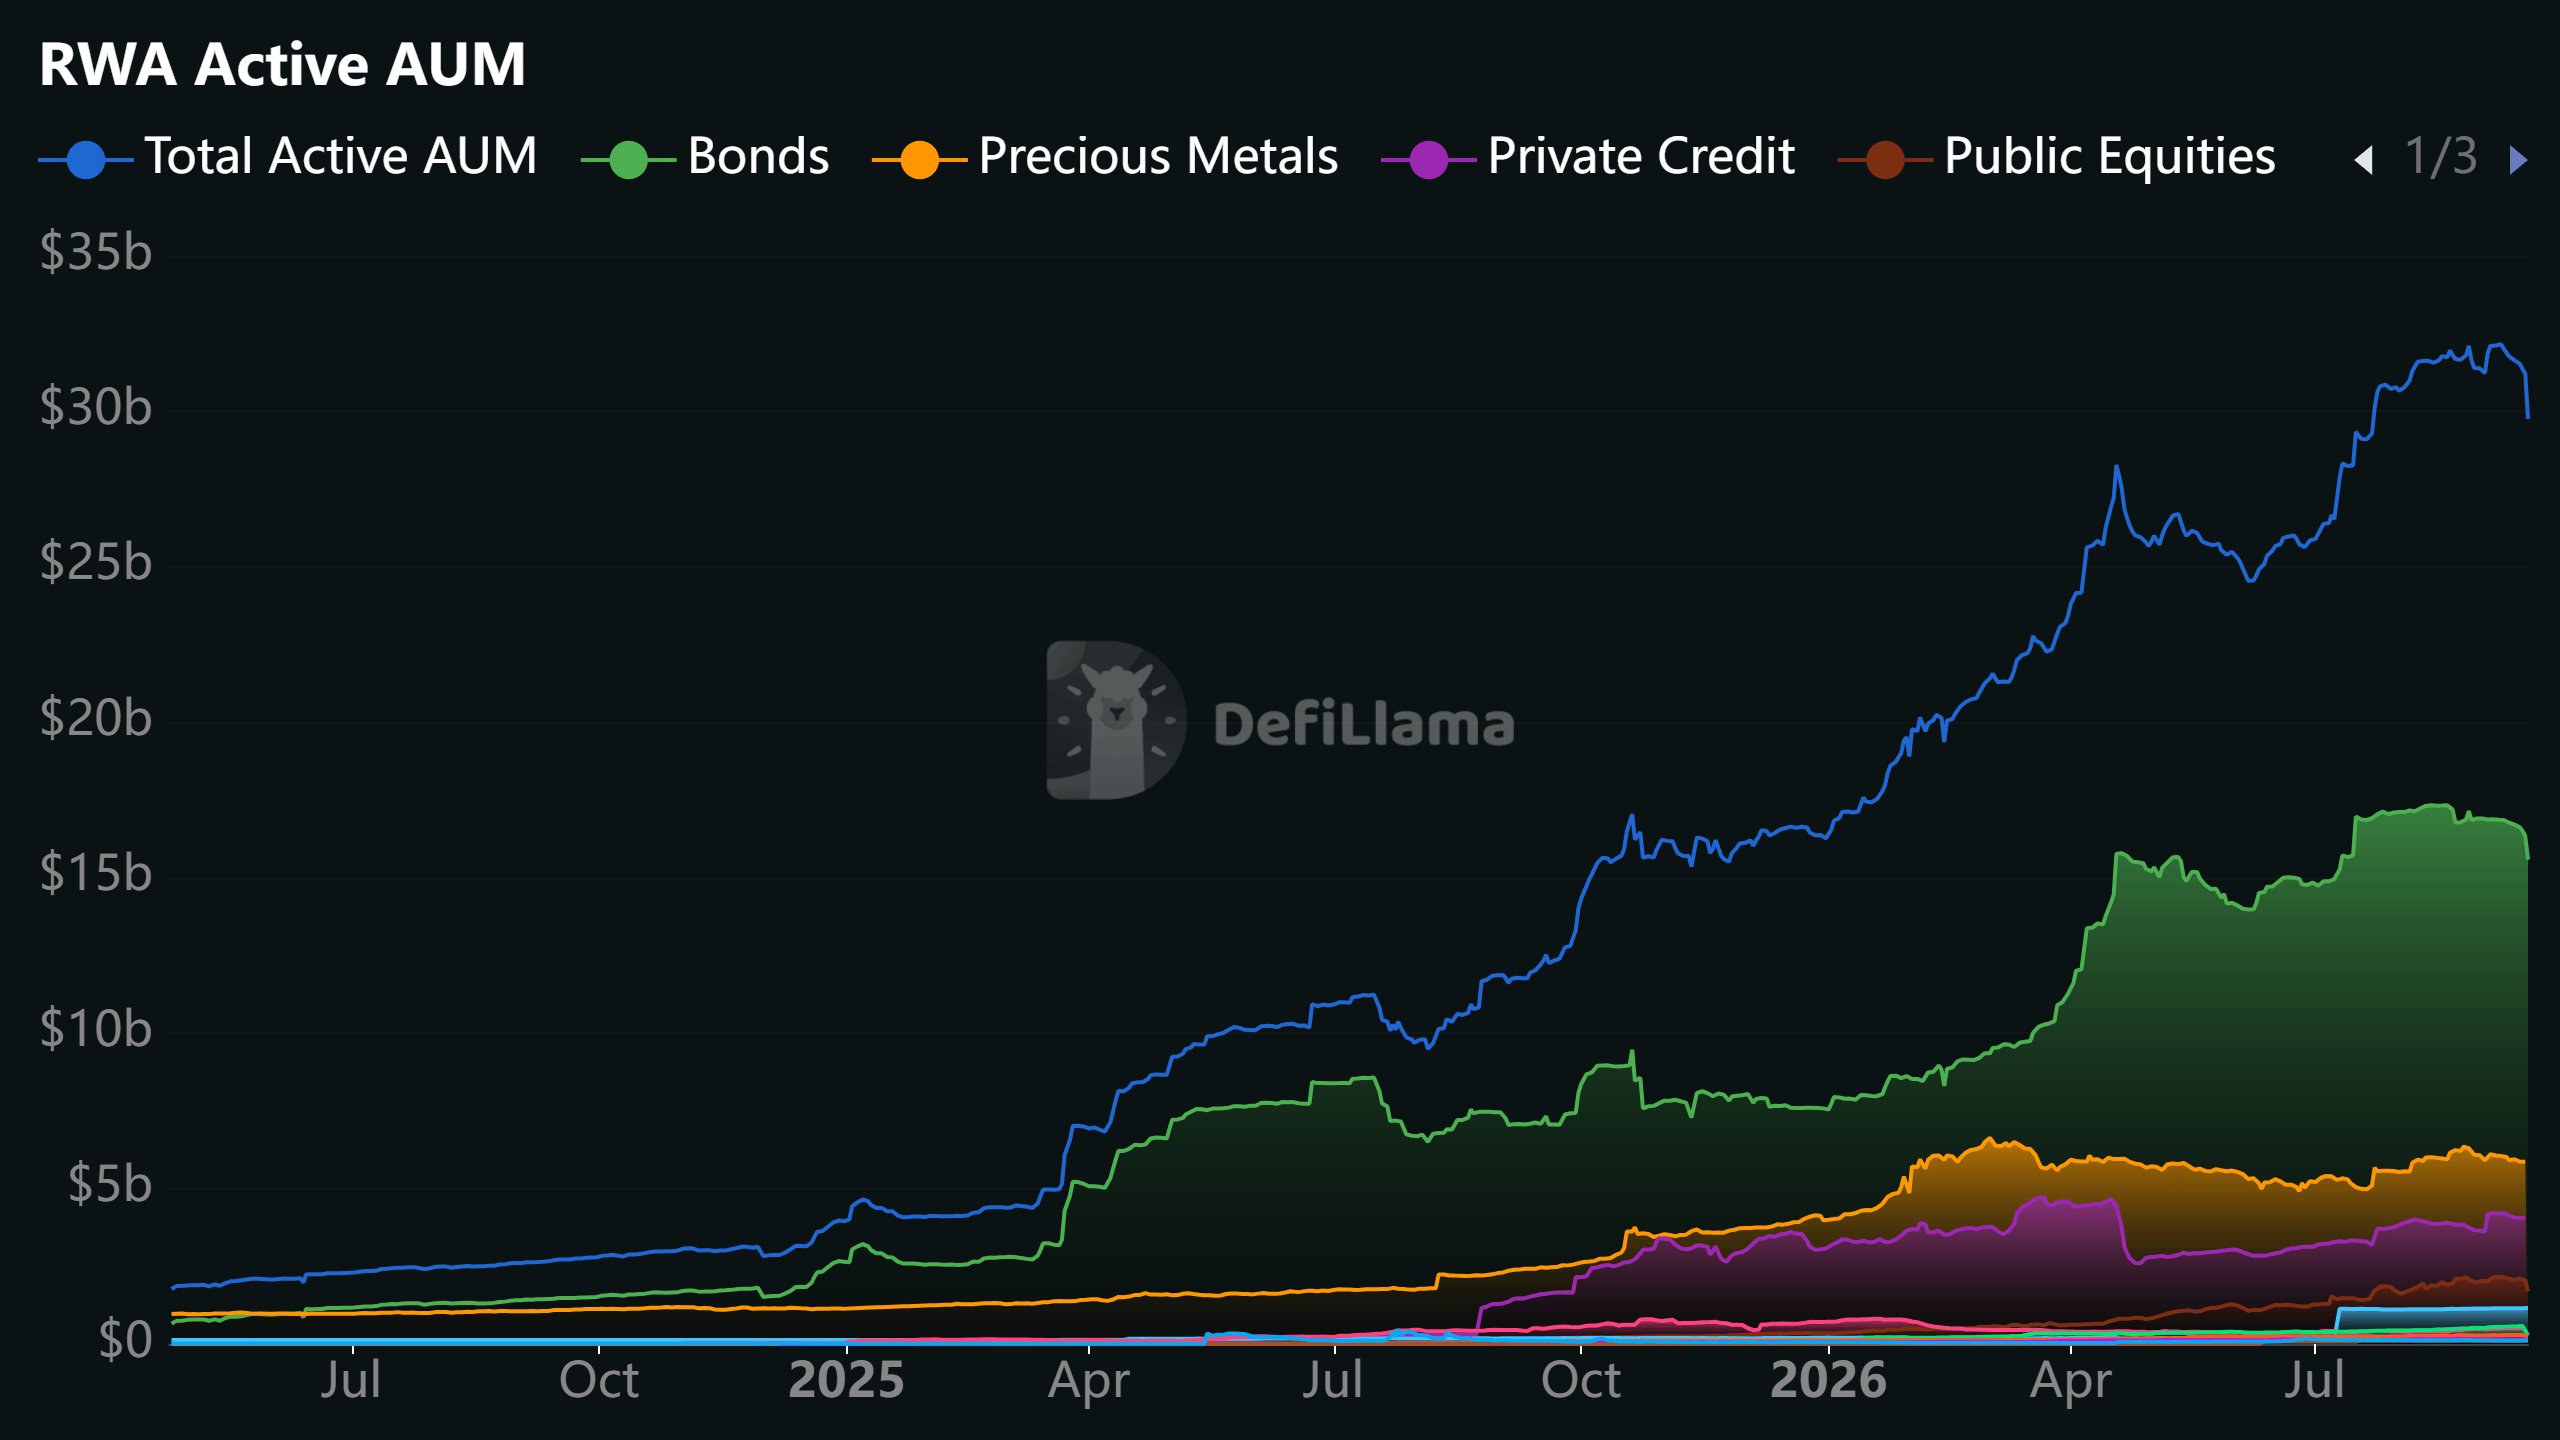
Kể từ tháng 1 năm 2025, tổng tài sản được quản lý (AUM) trên chuỗi khối của các quỹ đầu tư rủi ro (RWA) đã tăng gần gấp 8 lần, lên 34,092 tỷ đô la. Trái phiếu chiếm hơn một nửa con số đó, tiếp theo là kim loại quý, tín dụng tư nhân và cổ phiếu niêm yết.
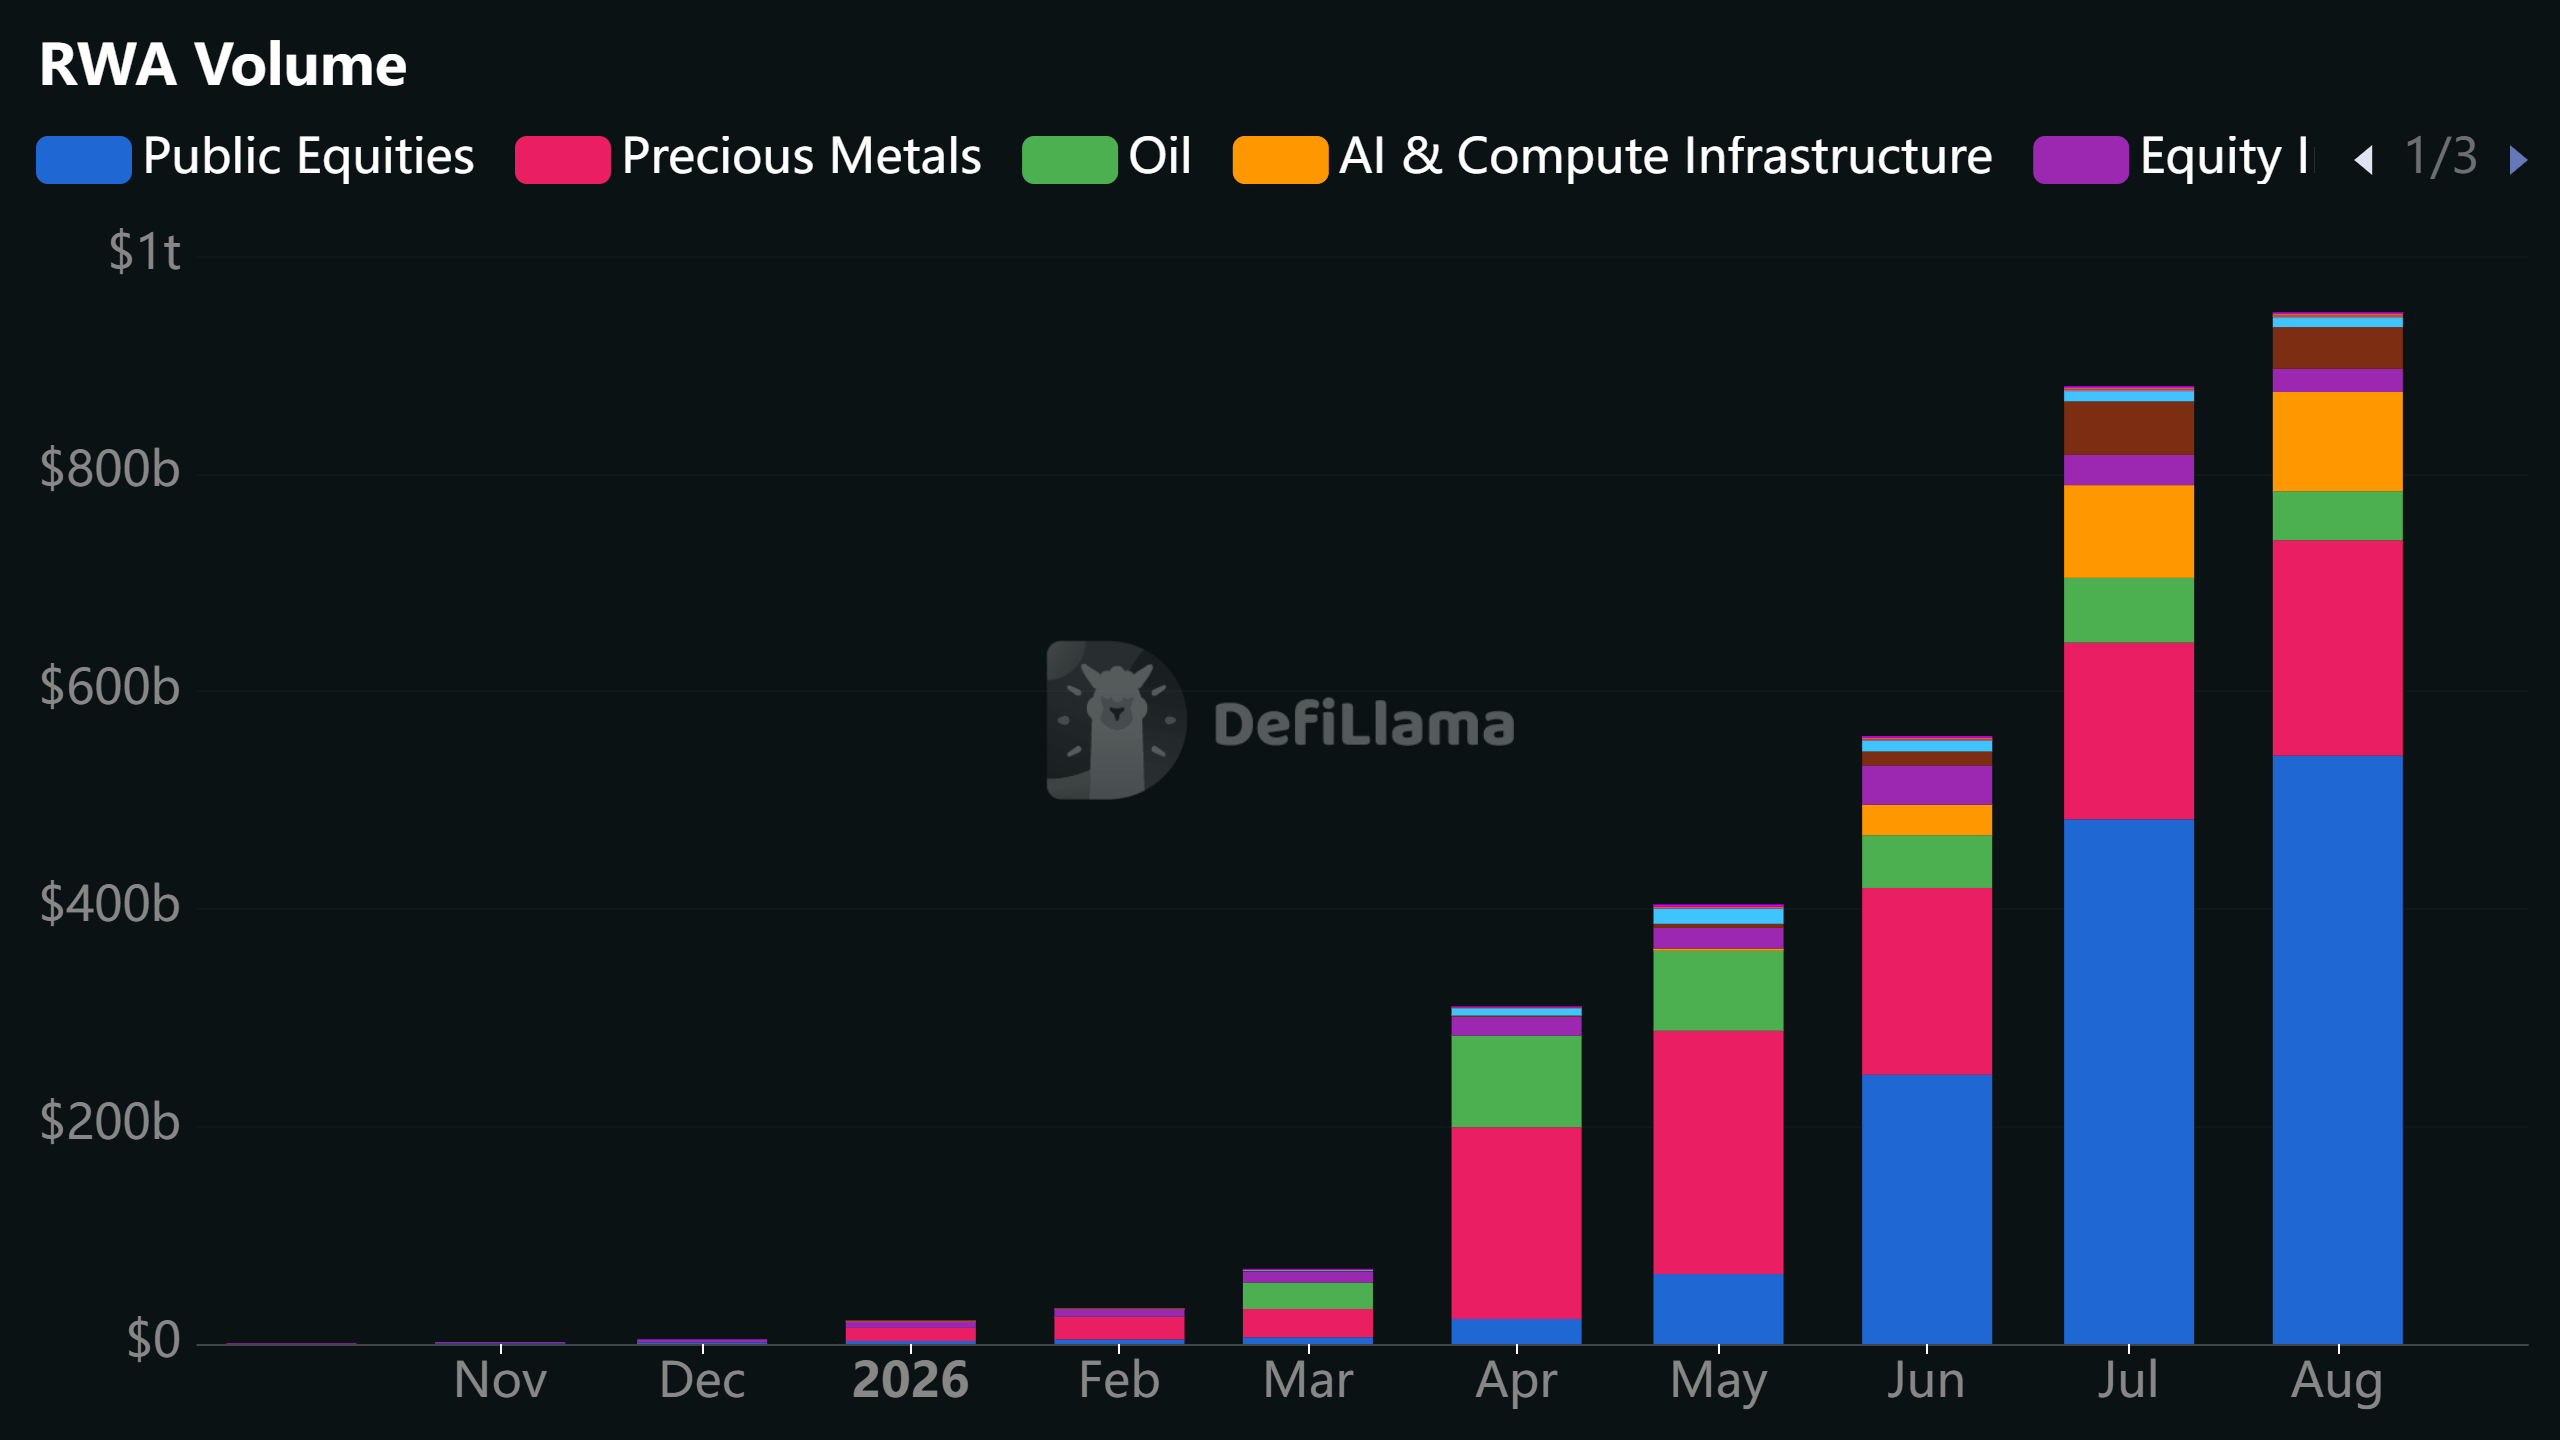
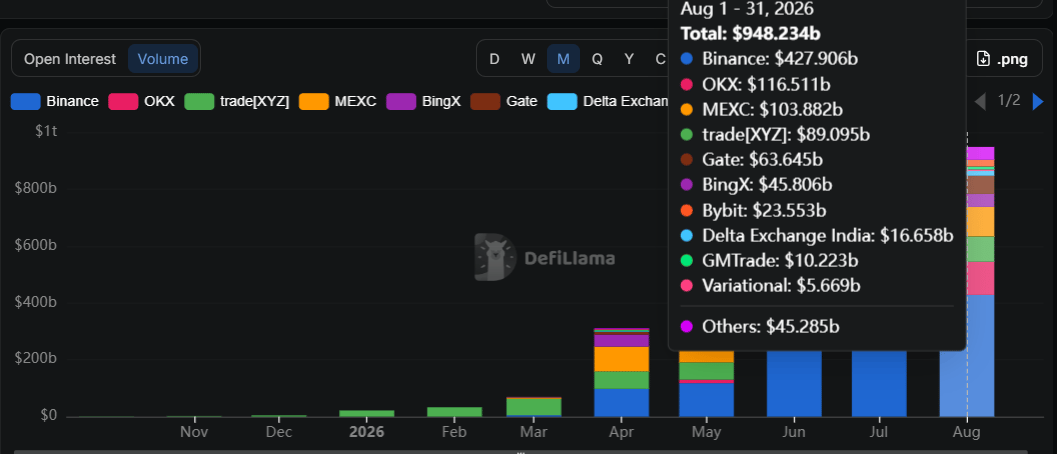
Về phía các hợp đồng vĩnh cửu, khối lượng giao dịch mở (open interest) của RWA đã tăng từ dưới 100 triệu đô la lên 15,903 tỷ đô la trong cùng kỳ. Cổ phiếu niêm yết chiếm gần 50% tổng khối lượng giao dịch mở, tiếp theo là kim loại quý, dầu mỏ và chỉ số chứng khoán. Khối lượng giao dịch của các sản phẩm vĩnh cửu RWA này đạt tổng cộng 948,234 tỷ đô la trong tháng 8, tăng từ mức dưới 1 tỷ đô la một năm trước đó.
Sự tăng trưởng này diễn ra bất chấp việc gần như toàn bộ thị trường token hóa đều đóng cửa đối với các nhà đầu tư bán lẻ tại Mỹ.
Với tốc độ tăng trưởng bùng nổ như vậy, các altcoin đáng lẽ phải chứng kiến một đợt tăng giá mạnh nếu RWA thực sự được coi là động lực cấu trúc cho một mùa altcoin. Trớ trêu thay, điều ngược lại mới đúng.
Trong khi RWA (Real-Time Assets) mở rộng, altcoin lại suy giảm , với tổng vốn hóa thị trường giảm từ 1,49 nghìn tỷ đô la vào tháng 10 năm 2025 xuống mức thấp nhất là 540 tỷ đô la vào tháng 6 trước khi phục hồi nhẹ lên trên 800 tỷ đô la vào tháng 8.
Điều gì đã ngăn cản các altcoin tận dụng được giá trị từ sự bùng nổ của RWA?
Hãy cùng xem xét lại hành vi giao dịch altcoin để xem điều gì đã thay đổi.
Trong các chu kỳ trước, sau khi Bitcoin trải qua một đợt tăng giá kéo dài, các nhà đầu tư đã chốt lời và phân bổ lại vốn vào các altcoin để theo đuổi lợi nhuận có hệ số beta cao. Nhưng lần này thì khác.
Thay vì phân bổ lại vốn vào các altcoin, các nhà đầu tư đã chuyển sang các tài sản có giá trị ròng (RWA) được mã hóa và có hiệu lực vĩnh viễn . Điều kiện thị trường toàn cầu vào thời điểm đó rất lý tưởng cho mô hình này.
Vụ thanh lý tiền điện tử lớn nhất trong lịch sử vào ngày 10 tháng 10 năm 2025, trị giá khoảng 30-40 tỷ đô la, đã gây ra sự hoảng loạn trên thị trường tiền điện tử và châm ngòi cho mùa giảm giá. Không ai còn nghĩ đến việc theo đuổi những khoản đầu tư có hệ số beta cao sau cú sốc thanh lý lớn đó. Điều này khác với các chu kỳ trước đây, nơi vốn từ từ rút khỏi Bitcoin. Thay vào đó, phần lớn thị trường đã đứng ngoài cuộc.
Trong bối cảnh các nhà đầu tư tiền điện tử đang quá thận trọng đối với Bitcoin và các altcoin, Hyperliquid đã ra mắt nền tảng HIP-3, cho phép tạo ra các thị trường vĩnh cửu mà không cần sự cho phép.
Vào thời điểm đó, giá vàng đang tăng vọt lên mức cao kỷ lục, thúc đẩy các nhà đầu tư muốn tiếp tục tham gia vào thị trường tiền điện tử chuyển sang vàng được mã hóa và các hợp đồng vàng vĩnh cửu cung cấp đòn bẩy .
Vào tháng Hai, sau khi cuộc khủng hoảng Mỹ-Iran leo thang, các nhà đầu tư tiền điện tử đã đổ xô mua các hợp đồng dầu vĩnh cửu trên các nền tảng onchain HIP-3, Lighter và Aster.
Vào tháng Tư, thị trường chứng khoán Mỹ bắt đầu phục hồi, với chỉ số S&P 500 tăng vọt lên mức cao kỷ lục, trong khi thị trường tiền điện tử vẫn trầm lắng. Kết quả là, các nhà đầu tư tiền điện tử tiếp tục bỏ qua các altcoin, chuyển hướng đầu tư sang cổ phiếu và thị trường trước IPO. Họ thực hiện những động thái này mà không rời bỏ thị trường tiền điện tử.
Hyperliquid trở thành bên hưởng lợi chính , tạo ra hơn 429 triệu đô la doanh thu từ giao thức kể từ tháng 1 nhờ việc đóng vai trò chủ yếu trong việc tạo điều kiện thuận lợi cho hầu hết các hoạt động giao dịch RWA. Để so sánh, con số này lớn hơn vốn hóa thị trường trung bình của một altcoin nằm ngoài top 100.
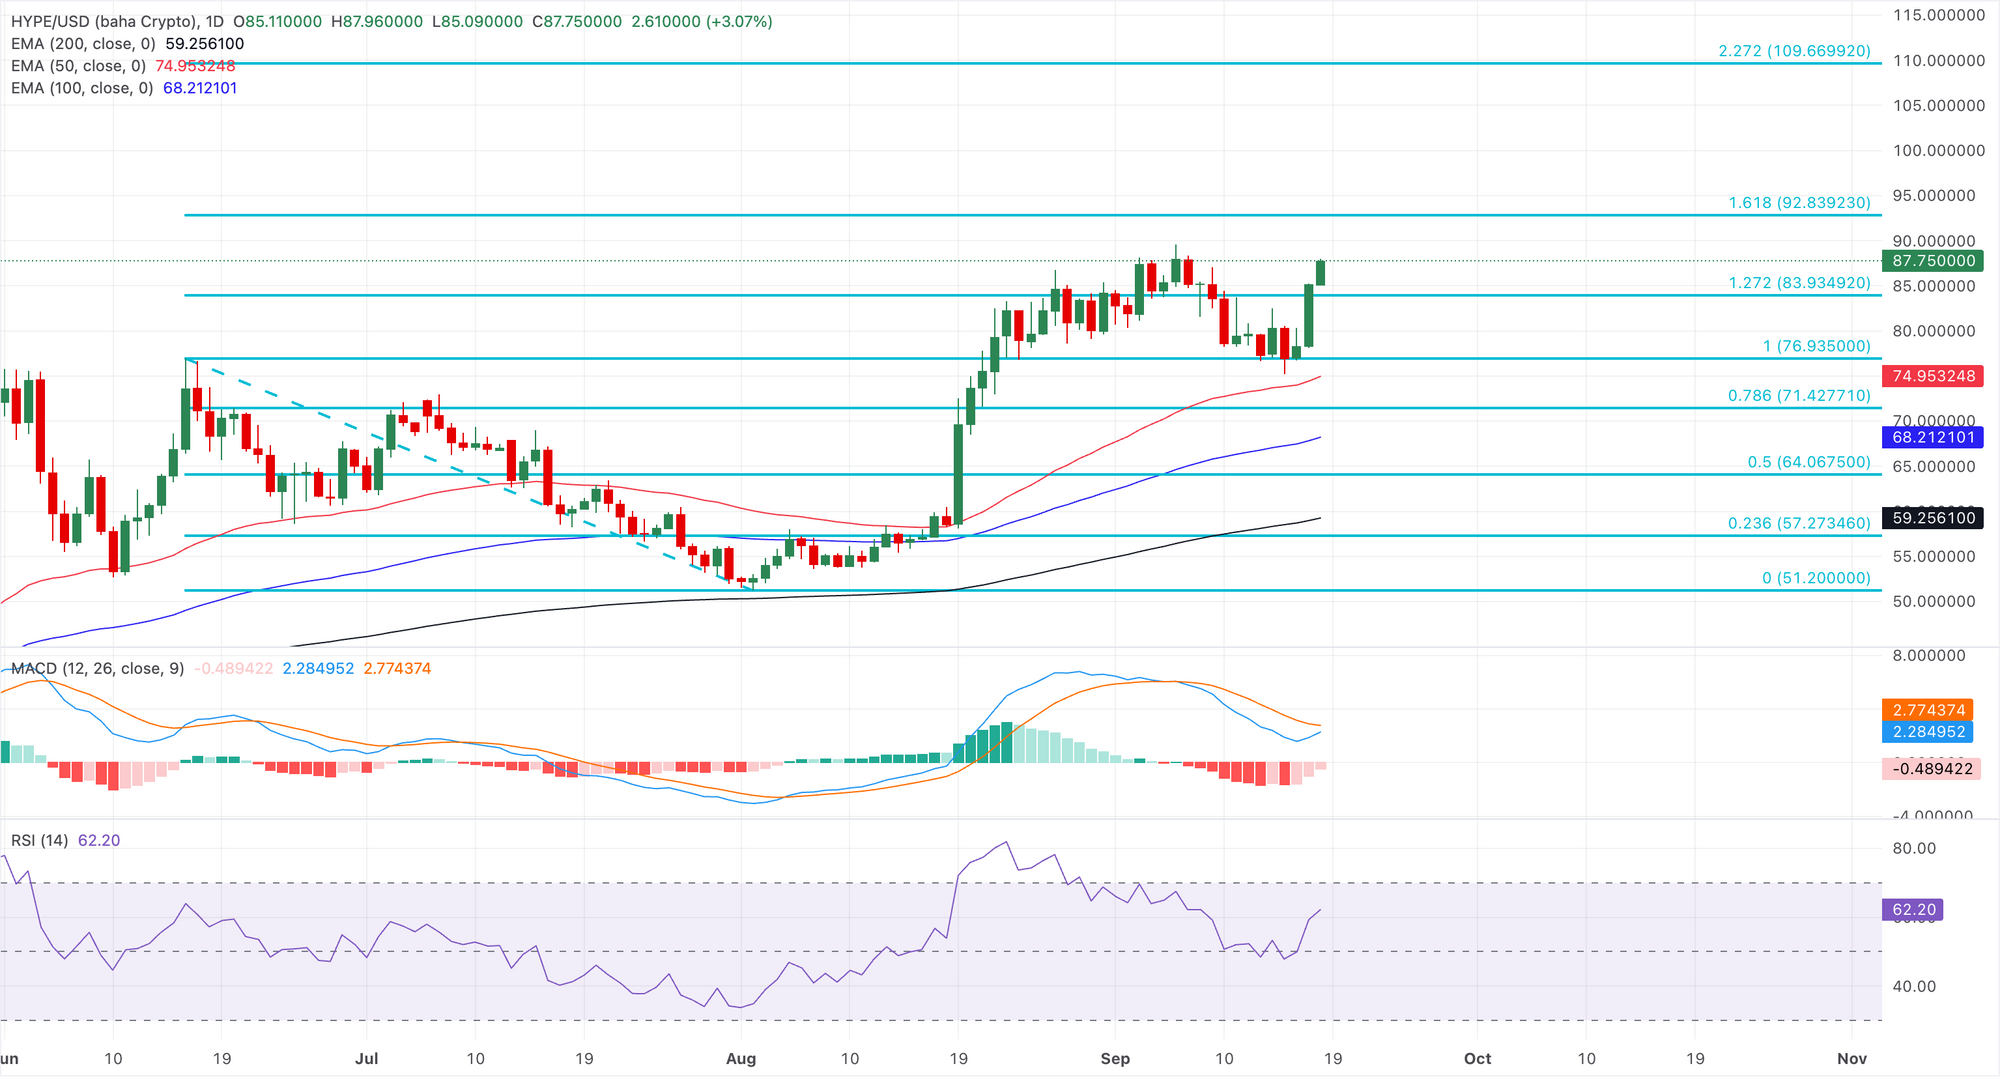
Token HYPE của nó đã tăng hơn 4 lần kể từ tháng 1, đạt mức cao nhất mọi thời đại là 89,6 đô la, mang lại cho nó vốn hóa thị trường là 17,9 tỷ đô la.
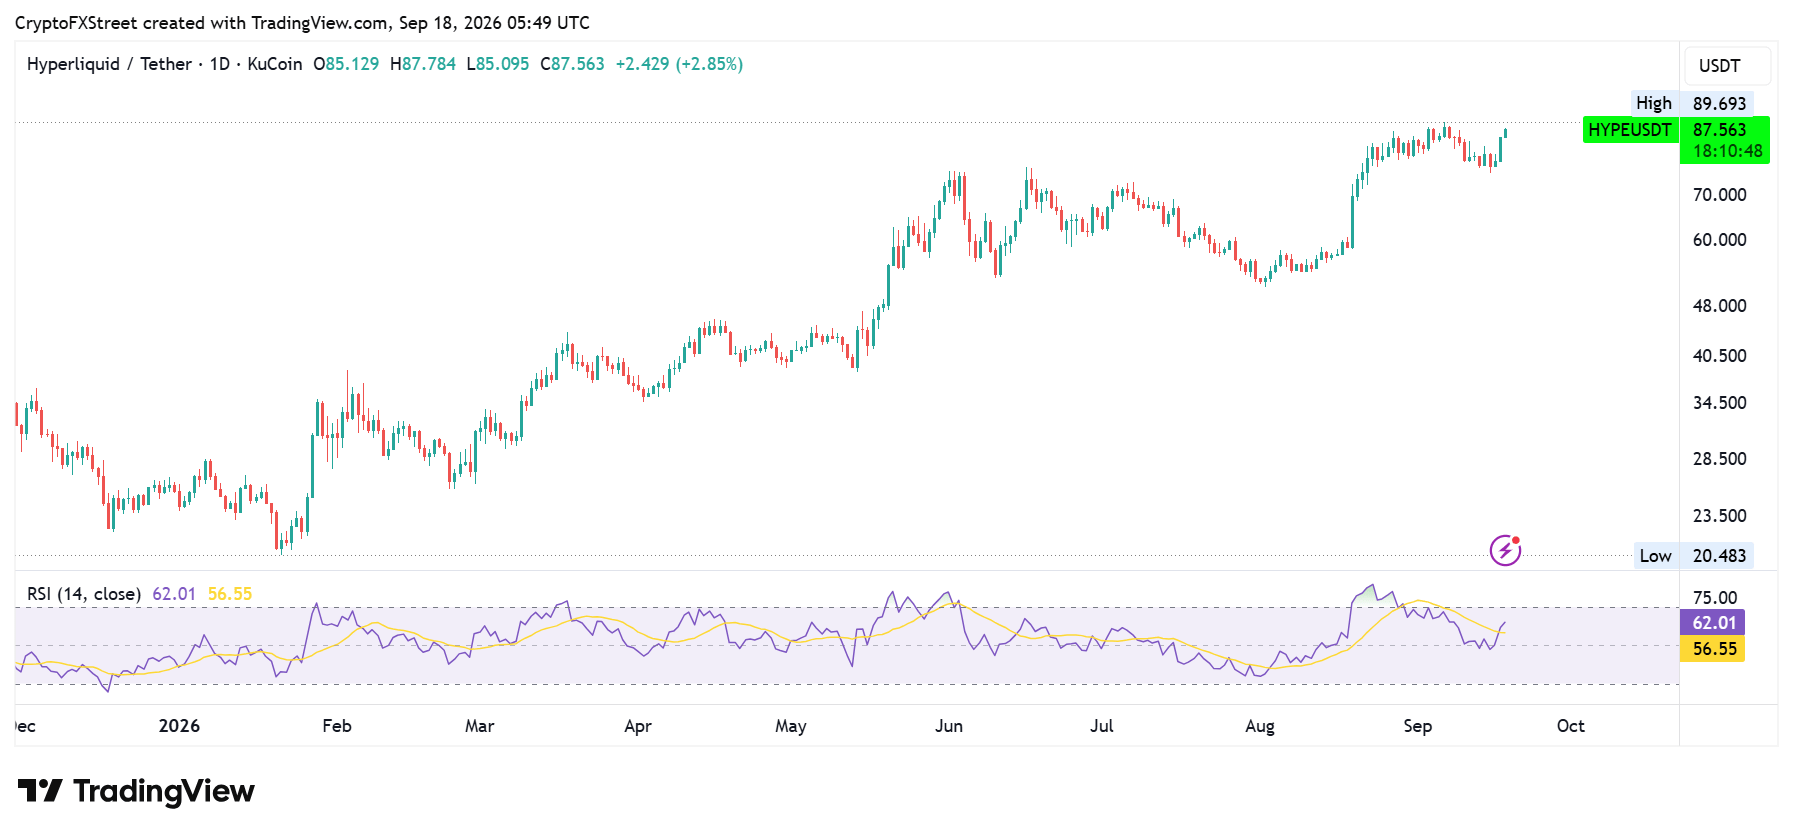
Trong bối cảnh doanh thu của Hyperliquid tăng cao và khối lượng giao dịch tiền điện tử giảm mạnh, các sàn giao dịch tiền điện tử tập trung đã tham gia vào thị trường RWA, với Binance, OKX, Gate, MEXC và nhiều sàn khác ra mắt các thị trường RWA được mã hóa và vĩnh viễn.
Các sàn giao dịch tập trung (CEX) hiện đang thống trị các thị trường này cả về số lượng hợp đồng mở (Open Interest - OI) và khối lượng giao dịch, với tỷ lệ lần lượt là 64% và 87%.
Giờ đây, rõ ràng là xu hướng RWA (Return on Wealth - Tài sản có giá trị nội tại) do các nhà lãnh đạo tiền điện tử lớn thúc đẩy không chủ yếu xuất phát từ kỳ vọng tăng trưởng của các altcoin, mà là do mong muốn thu được nhiều doanh thu hơn từ khối lượng giao dịch .
Không thể phủ nhận, thị trường tiền điện tử đã mở rộng với sự ra mắt của các tài sản rủi ro có thể thu hồi và vĩnh viễn (RWA), nhưng điều này lại diễn ra với cái giá phải trả là sự suy giảm của các altcoin . Việc đưa các thị trường truyền thống vào lĩnh vực tiền điện tử đã không thu hút được một lượng vốn khổng lồ đổ vào altcoin như nhiều người dự đoán.
Thay vào đó, nó đã thu hút sự chú ý và chuyển hướng các nhà đầu tư tiền điện tử sang TradFi, tạo ra các điểm vào thanh khoản mới cho các thị trường trái phiếu , cổ phiếu và hàng hóa đã được thiết lập từ trước.
Nhưng RWA không phải là những người duy nhất gây chú ý.
Các thị trường dự đoán và memecoin PvP cũng giành được thị phần của mình.
Hệ số beta cao cũng đồng nghĩa với rủi ro cao hơn, và nhiều nhà đầu tư altcoin rất thích điều này. Thay vì tập trung vào altcoin, vốn nhìn chung hoạt động kém hiệu quả, những nhà đầu tư này coi thị trường dự đoán và memecoin là cơ hội để theo đuổi lợi nhuận cao hơn .
Ý tôi là, những nhà đầu tư này thường rót vốn vào altcoin gần như theo cùng một khuôn khổ như đánh bạc. Họ đặt nhiều cược vào hàng chục altcoin với nhiều trường hợp sử dụng được hứa hẹn, biết rõ rằng những lời hứa này khó có thể thành hiện thực. Nhưng họ vẫn đầu tư, hy vọng rằng một trong 20 lần đặt cược sẽ mang lại lợi nhuận "tiền điện tử" (gấp 7 lần, 8 lần, v.v.) có thể bù đắp những khoản lỗ khác và có khả năng biến họ thành triệu phú.
Với việc các thị trường dự đoán và các nền tảng ra mắt token đang thu hút sự chú ý rộng rãi, cùng với các quy trình trên chuỗi khối của chúng, chúng đã trở thành địa điểm hoàn hảo để các nhà đầu tư altcoin áp dụng khuôn khổ đầu tư của mình.
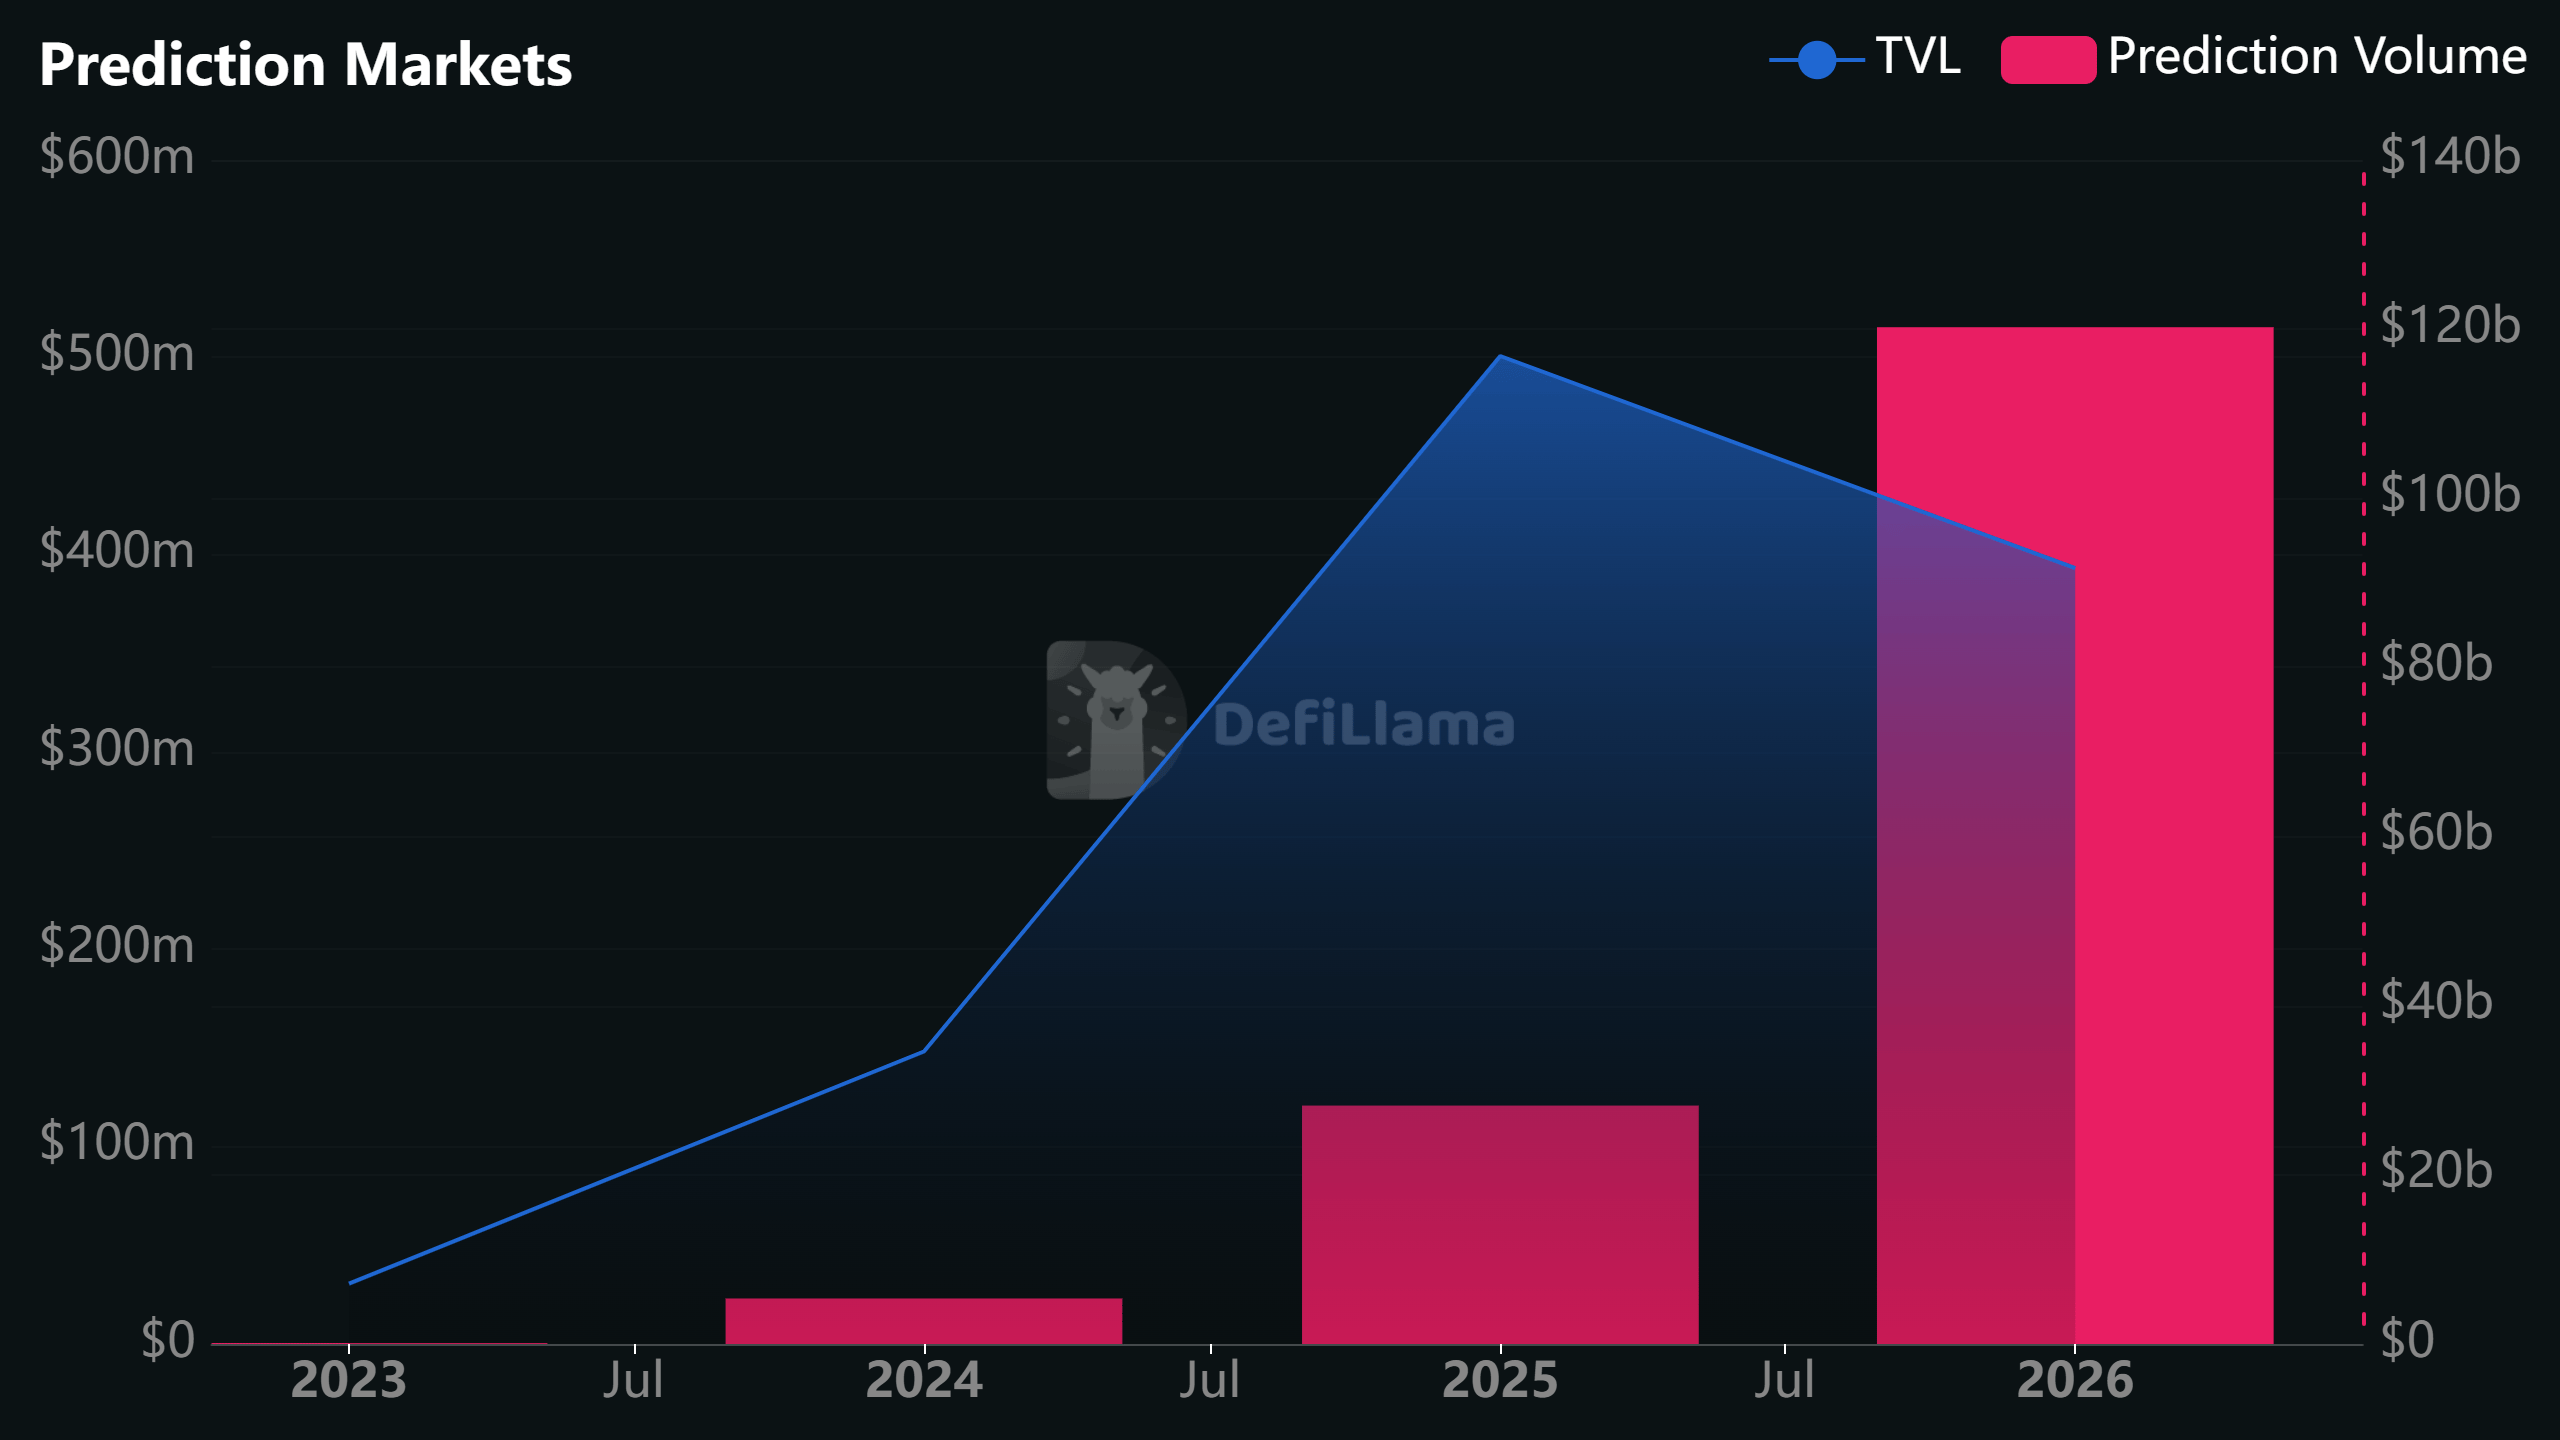
Kể từ đầu năm, các thị trường dự đoán đã thu về 120,23 tỷ đô la khối lượng giao dịch, chủ yếu do Kalshi và Polymarket thống trị, theo dữ liệu của DefiLlama. Tỷ lệ của chúng so với khối lượng giao dịch tiền điện tử giao ngay đạt đỉnh điểm gần 8% vào tháng 7 trước khi giảm xuống còn 6,21%.
Tương tự, các nền tảng ra mắt token memecoin trên Solana, Base, BNB Smartchain và gần đây nhất là Robinhood Chain cũng đã thu hút sự chú ý khỏi các altcoin.
Các nền tảng này, dẫn đầu bởi Pump.fun, đã tạo ra một văn hóa memecoin kiểu "người chơi đấu với người chơi" (PvP), nơi các nhà giao dịch cạnh tranh để giành lợi nhuận bằng cách loại bỏ những người mua đến muộn.
Tính đến tháng 10 năm 2025, Pump.fun nắm giữ 12,9 triệu trong số 32 triệu token trên Solana, theo báo cáo của Galaxy Digital . Vào thời điểm đó, thời gian nắm giữ trung bình của họ là 100 giây. Khối lượng giao dịch trên các nền tảng ra mắt token này đã đạt đỉnh điểm 19,57 tỷ đô la hơn một năm trước, theo dữ liệu của DefiLlama.
So với chu kỳ trước, khi tổng số lượng tiền điện tử chưa đến 30.000, việc bão hòa token thông qua các nền tảng ra mắt này đã phân tán thanh khoản trên hàng triệu token, làm giảm cơ hội thu hút vốn đáng kể cho các altcoin.
Phần kết luận
Về lâu dài, các token của các L1 lớn và các ứng dụng lưu trữ tài sản thực (RWA) được mã hóa và vĩnh viễn có thể được hưởng lợi khi quá trình mã hóa và các tài sản vĩnh viễn trong lĩnh vực tài chính truyền thống (TradFi) mở rộng, nhưng sự tăng trưởng này có thể tiếp tục diễn ra trên cơ sở giảm giá trị của các altcoin .
Tôi e rằng thị trường tiền điện tử sẽ không còn như chúng ta từng biết nữa. Bức tranh tiền điện tử có thể sẽ phát triển thành Bitcoin, Ethereum, các tài sản thế chấp ảo (RWA) được mã hóa và vĩnh viễn, các token của những tài sản thế chấp ảo cấp độ 1 này và các ứng dụng hỗ trợ chúng, cùng với các thị trường dự đoán… cho đến khi các altcoin truyền thống tìm thấy một động lực cấu trúc khác để thúc đẩy một mùa altcoin mới.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư