Bạc được giao dịch dựa trên lợi suất, chứ không phải thâm hụt.
Bộ Tài chính đã mua 5,2 tỷ đô la trái phiếu dài hạn của chính mình nhưng vẫn không thể ngăn chặn lợi suất tăng; một tuần sau, Cục Dự trữ Liên bang tăng lãi suất nhưng vẫn không thể ngăn chặn giá bạc tăng, và một quy luật có thể giải thích cả hai trường hợp này.

Bộ Tài chính đã mua 5,2 tỷ đô la trái phiếu dài hạn của chính mình nhưng vẫn không thể ngăn chặn lợi suất tăng một tuần sau, Cục Dự trữ Liên bang tăng lãi suất nhưng vẫn không thể ngăn chặn giá bạc tăng, và một quy luật có thể giải thích cả hai trường hợp này.
Theo như tôi hiểu, quy luật là giá bạc năm 2026 sẽ biến động theo lãi suất dài hạn và giá dầu, chứ không phải quy mô thâm hụt ngân sách. Khi lợi suất trái phiếu dài hạn tăng, giá bạc giảm, bất kể Bộ Tài chính có hành động gì để ngăn chặn điều đó. Khi lợi suất trái phiếu dài hạn giảm, giá bạc tăng, ngay cả trong tuần Cục Dự trữ Liên bang (Fed) thắt chặt chính sách tiền tệ. Điều này tốt cho bạc mỗi khi lợi suất giảm, và tuần qua cho thấy kim loại này phản ứng chỉ trong vài ngày. Điều này lại mâu thuẫn với quan điểm cho rằng thâm hụt ngân sách lớn sẽ tự đẩy giá bạc lên. Thâm hụt ngân sách trở nên tồi tệ hơn vào tháng 9 và giá bạc giảm; sau đó lợi suất giảm và giá bạc phục hồi. Kết luận này vẫn đúng cho đến đầu tháng 11, khi đợt mua lại trái phiếu quy mô lớn hiện tại của Bộ Tài chính kết thúc và cơ chế này được thử nghiệm đầy đủ lần tiếp theo.
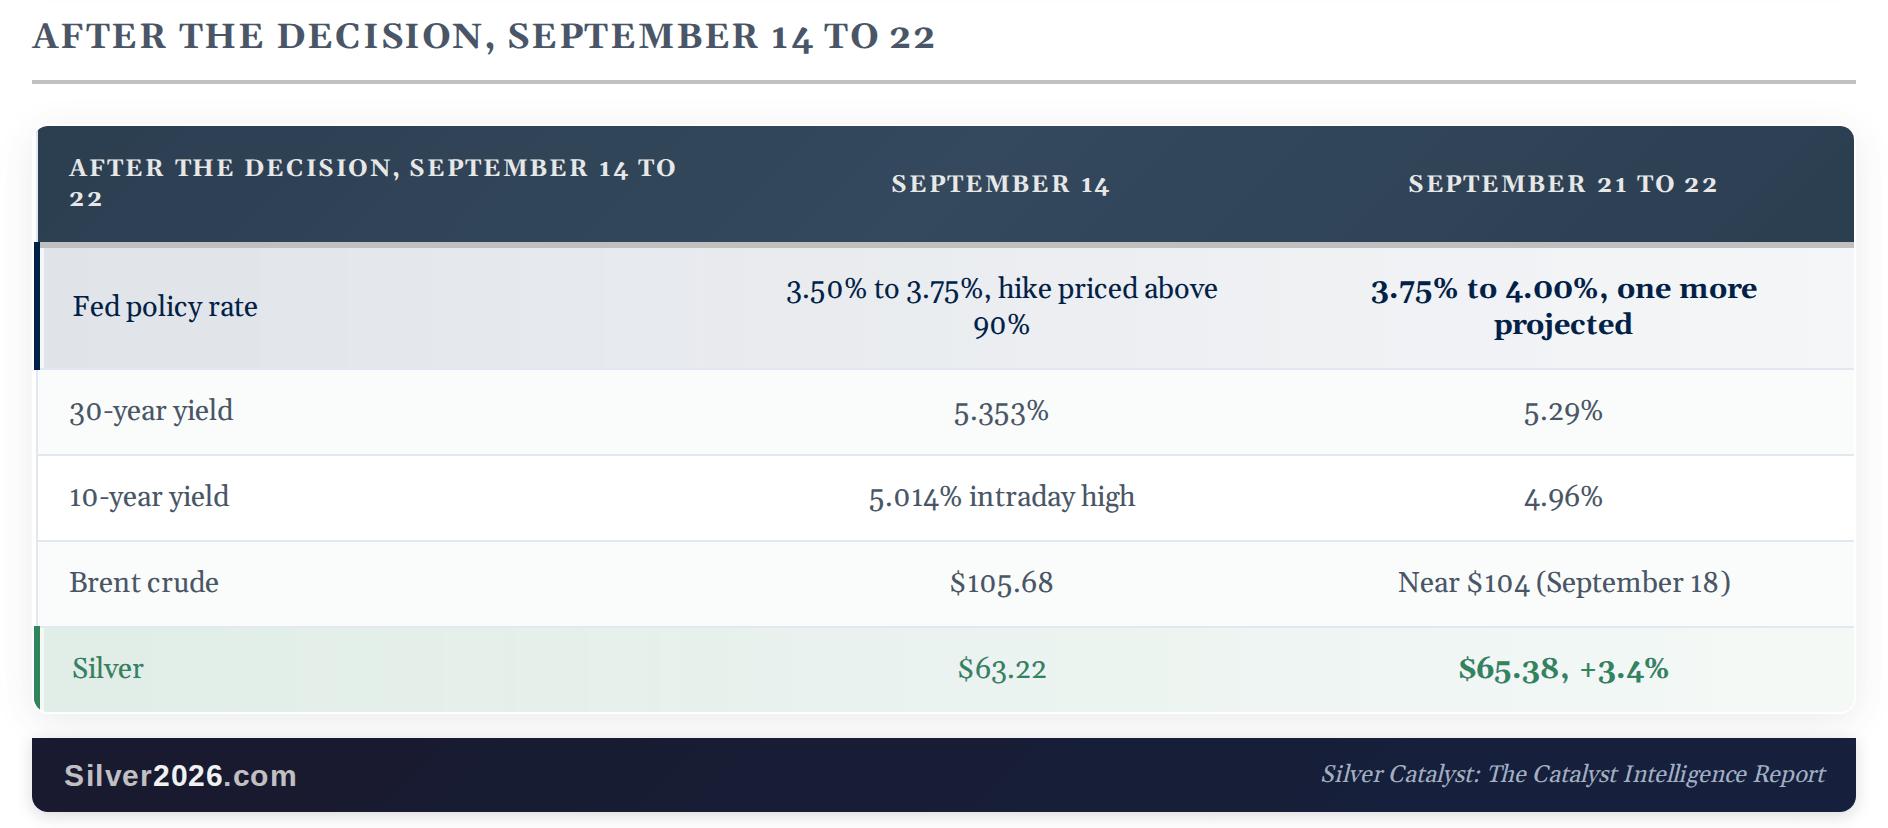
Đầu ngày 22 tháng 9, bạc được giao dịch ở mức 65,c38 đô la một ounce so với vàng ở mức 4.322,95 đô la, tỷ lệ vàng/bạc là 66,1. Con số này cao hơn 4,5% so với mức giá vào tối ngày 16 tháng 9, ngày Cục Dự trữ Liên bang (Fed) tăng lãi suất chính sách. Mức tăng là 0,25 điểm phần trăm, lên mức 3,75% đến 4,00%, và dự báo của Fed cho thấy mức tăng trung bình là 1% trong năm nay. Giá bạc hiện thấp hơn khoảng 8% so với đầu năm 2026. Nó cũng thấp hơn khoảng 46% so với mức đỉnh tháng 1 là 121,58 đô la. Sự biến động kể từ quyết định này diễn ra khi lợi suất trái phiếu kho bạc kỳ hạn 10 năm giảm xuống dưới 5% và giá dầu giảm. Giá dầu Brent giảm từ trên 105 đô la xuống khoảng 104 đô la sau khi có báo cáo cho rằng Ả Rập Xê Út đang nỗ lực khôi phục đường ống dẫn dầu Đông-Tây. Nghiên cứu của Golden Meadow mà bài viết này dựa trên đã theo dõi mối liên hệ giữa bạc và thị trường trái phiếu qua ba kỳ báo cáo. Tháng 9 đã kiểm chứng mối liên hệ này hai lần trong hai tuần.
Bộ Tài chính đã mua 5,2 tỷ đô la trái phiếu dài hạn vào ngày 10 tháng 9, và lợi suất trái phiếu dài hạn vẫn tăng lên.
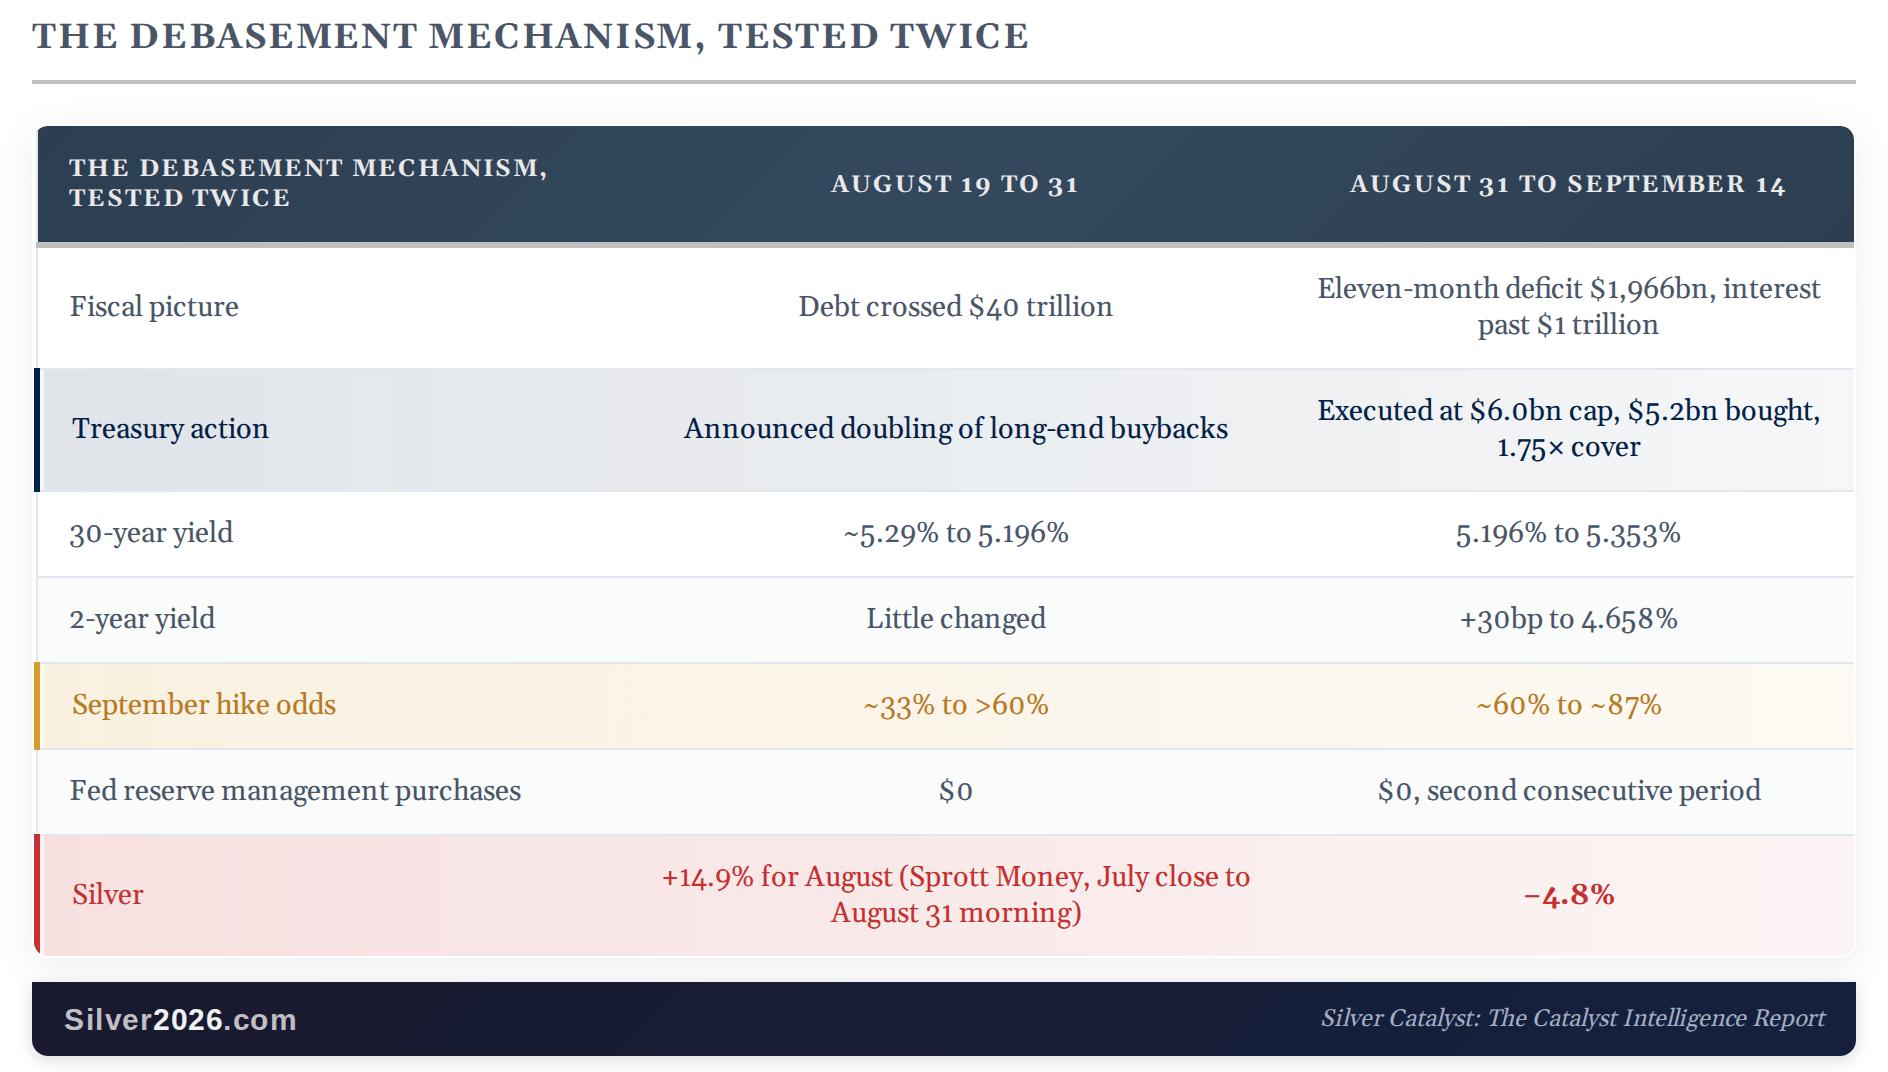
Số báo trước kết thúc bằng một giả thuyết. Giả thuyết đó cho rằng bạc có thể phản ứng với cách các quan chức xử lý áp lực tài chính hơn là chính áp lực đó. Ý tưởng rất đơn giản. Khi Bộ Tài chính hoặc Cục Dự trữ Liên bang can thiệp để giữ chi phí vay ở mức thấp, các nhà đầu tư hiểu đó là việc in thêm tiền để bù đắp thâm hụt. Giá bạc tăng lên như một biện pháp bảo vệ. Tháng Tám dường như là bằng chứng. Ngày 19 tháng 8, Bộ Tài chính tuyên bố sẽ tăng gấp đôi quy mô mua lại trái phiếu dài hạn. Trong một đợt mua lại, Bộ Tài chính mua lại nợ của chính mình từ các nhà môi giới đang nắm giữ chúng. Lợi suất trái phiếu 30 năm giảm, và giá bạc tăng 14,9% trong tháng theo chuỗi dữ liệu của Sprott Money, từ mức đóng cửa tháng 7 đến mức đọc sáng ngày 31 tháng 8.
Thử nghiệm đầu tiên của giả thuyết đã diễn ra vào ngày 10 tháng 9, và giả thuyết này cần một điều kiện. Bộ Tài chính đã thực hiện đợt mở rộng đầu tiên, mua trái phiếu đáo hạn từ 10 đến 20 năm. Mức trần là 6 tỷ đô la, cao hơn mức tối thiểu đã công bố. Bộ Tài chính đã mua 5,2 tỷ đô la. Hoạt động này lớn hơn so với lời hứa và đúng tiến độ. Lợi suất trái phiếu dài hạn vẫn tăng. Lợi suất trái phiếu 30 năm đã giảm xuống 5,196% vào ngày công bố. Đến ngày 14 tháng 9, con số này ở mức 5,353%. Lợi suất trái phiếu 10 năm chạm mức 5% lần đầu tiên kể từ năm 2023. Giá bạc giảm 4,8% trong hai tuần.
Trong khi đó, tình hình tài chính không những không được cải thiện mà còn trở nên tồi tệ hơn. Báo cáo Ngân khố hàng tháng tháng 8 cho thấy thâm hụt ngân sách ở mức 1.966 tỷ đô la trong 11 tháng đầu năm tài chính. Lãi suất nợ lần đầu tiên vượt quá 1 nghìn tỷ đô la. Điều thay đổi là dữ liệu lạm phát và giá dầu. Báo cáo việc làm khả quan được công bố vào ngày 4 tháng 9. Một tuần sau, lạm phát lõi, không bao gồm thực phẩm và năng lượng, cao hơn dự kiến. Cả hai yếu tố này đã biến việc tăng lãi suất vào tháng 9 từ một điều khó đoán thành gần như chắc chắn. Lợi suất trái phiếu 2 năm, chỉ số theo dõi hành động tiếp theo của Fed, đã tăng khoảng 30 điểm cơ bản. Dầu thô Brent tăng từ khoảng 95 đô la lên trên 105 đô la khi Ả Rập Xê Út đóng đường ống xuất khẩu chính. Fed cho rằng giá dầu tăng cao đồng nghĩa với việc lạm phát sẽ gia tăng. Giá bạc cũng giảm theo triển vọng lãi suất .
Nguồn: Bộ Tài chính Hoa Kỳ, thông báo mua lại ngày 19 tháng 8 | Bloomberg qua Yahoo Finance, kết quả hoạt động ngày 10 tháng 9 | The Vault Report, kiểm chứng thông tin mua lại, ngày 12 tháng 9 | CNBC, ngày 14 tháng 9 năm 2026 | Cục Dự trữ Liên bang New York, chi tiết hoạt động chứng khoán Kho bạc
Hai chi tiết giúp cân đối chương trình mua lại trái phiếu. Thứ nhất là số lượng trái phiếu mà các nhà môi giới chào bán. Họ chào bán 10,5 tỷ đô la trái phiếu so với mức trần 6 tỷ đô la, ít hơn gấp đôi so với số lượng mà Bộ Tài chính có thể mua. Đầu năm nay, các nhà môi giới nhỏ hơn đã nhận được các đề nghị mua gần gấp mười lần mức trần của họ, theo thống kê của The Vault Report. Nhu cầu bán trái phiếu dài hạn cho Bộ Tài chính giảm đi khi mức trần tăng lên, chứ không phải ngược lại. Thứ hai là lý do mà chính Bộ Tài chính đưa ra để mở rộng chương trình này. Đó là để hỗ trợ giao dịch trong một phần thị trường nơi các nhà môi giới đã tham gia mạnh mẽ. Đó không phải là câu chuyện về cuộc đình công của người mua như đã lan truyền hồi tháng Tám.
Cơ chế hoạt động giải thích tại sao chương trình này không thể giữ lãi suất thấp khi Cục Dự trữ Liên bang (Fed) chuẩn bị thắt chặt chính sách tiền tệ. Bộ Tài chính trả tiền cho các trái phiếu mà họ mua bằng cách phát hành các tín phiếu ngắn hạn mới, do đó nợ quốc gia không giảm mà lại ngắn đi. Cục Dự trữ Liên bang không mua bất kỳ khoản nào trong số đó. Việc Fed mua tín phiếu riêng lẻ để quản lý dự trữ của các ngân hàng đã ở mức 0 kể từ giữa tháng 8. Hoạt động này không bổ sung thêm tiền vào hệ thống. Đó chỉ là một cuộc hoán đổi nhỏ giữa nợ dài hạn và nợ ngắn hạn, do bên đi vay thực hiện, và thị trường trái phiếu đã nhìn nhận nó theo cách đó.
Điều gì đã xảy ra sau quyết định đó?
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất vào ngày 16 tháng 9 và dự kiến sẽ tăng thêm một lần nữa trước cuối năm. Trong ấn phẩm cao cấp, sự kết hợp này được cho là kết quả bất lợi cho bạc. Tuy nhiên, bạc vẫn tăng, và lý do phù hợp với quy luật hơn là phá vỡ nó. Giá dầu giảm sau các báo cáo về tiến triển tại đường ống dẫn dầu của Ả Rập Xê Út và các cuộc đàm phán được nối lại với các quốc gia vùng Vịnh. Giá dầu thấp hơn đã làm giảm bớt nỗi lo lạm phát trên thị trường trái phiếu, và lợi suất trái phiếu dài hạn giảm. Lợi suất trái phiếu 10 năm đã giao dịch trên 5% vào tuần trước. Đến ngày 18 tháng 9, nó đã trở lại gần 4,93%, và bạc cũng tăng theo. Tuần đó, bạc biến động theo lợi suất trái phiếu dài hạn chứ không phải theo lãi suất mà Fed đặt ra, vốn đã tăng lên.
Nguồn: Cục Dự trữ Liên bang, tuyên bố của FOMC, ngày 16 tháng 9 năm 2026 | Forbes Advisor, lãi suất trái phiếu kho bạc, ngày 21 tháng 9 năm 2026 | Kitco, ngày 18 tháng 9 năm 2026 | Fortune, giá bạc, ngày 22 tháng 9 năm 2026
Số liệu ngày 14 tháng 9 được lấy từ khung thời gian nghiên cứu của ấn bản cao cấp. Lợi suất trái phiếu 30 năm và 10 năm là số liệu chiều ngày 21 tháng 9 của Forbes Advisor giá bạc là số liệu lúc 6 giờ sáng ngày 22 tháng 9 theo giờ miền Đông của Fortune.
Một con số vẫn chưa thay đổi đủ để giải quyết bất cứ điều gì. Lợi suất trái phiếu 30 năm ở mức 5,29% vẫn cao hơn mức 5,196% đạt được khi chương trình mua lại trái phiếu được mở rộng vào tháng 8. Chương trình mở rộng mua lại trái phiếu hiện tại của Bộ Tài chính sẽ tiếp tục đến ngày 4 tháng 11. Nếu lợi suất trái phiếu dài hạn kết thúc chương trình ở mức cao hơn mức tháng 8 và giá bạc không phản ứng, thì cơ chế giảm giá trị đã bị phá vỡ chứ không phải là được điều chỉnh. Tôi sẽ nói rõ điều này. Nếu lợi suất giảm trong suốt chương trình đó và giá bạc tăng, thì chỉ số tháng 8 là chính xác, với điều kiện đã nêu ở đây. Bộ Tài chính chỉ có thể tác động đến giá bạc khi Cục Dự trữ Liên bang không kéo theo hướng ngược lại.
Điều này có ý nghĩa gì đối với các nhà đầu tư bạc?
Bạc phản ứng với áp lực tài chính khi nó tin rằng áp lực đó đang được bù đắp bằng tiền mới. Nó chỉ tin điều đó khi tổ chức can thiệp dường như kiểm soát được lãi suất dài hạn. Trong khi Cục Dự trữ Liên bang (Fed) giữ nguyên lãi suất, việc Bộ Tài chính mua lại trái phiếu có thể tạo ra ấn tượng đó, và đó chính là điều đã xảy ra vào tháng 8. Khi Fed bắt đầu thắt chặt chính sách tiền tệ, lãi suất ngắn hạn giảm trước, và quyền kiểm soát lãi suất dài hạn lại thuộc về Fed. Bộ Tài chính không thể ra tín hiệu trước Fed. Điều xảy ra trong tuần qua đã bổ sung thêm một nửa của quy luật tương tự. Khi lợi suất trái phiếu dài hạn giảm vì bất kỳ lý do nào, bao gồm cả giá dầu rẻ hơn, bạc sẽ tăng ngay cả trong tuần mà Fed tăng lãi suất. Kim loại này không giao dịch dựa trên thâm hụt ngân sách, và nó cũng không giao dịch dựa trên lãi suất mà Fed đặt ra. Nó đang giao dịch dựa trên lãi suất dài hạn.
Đối với người nắm giữ bạc, đó là một sự đơn giản hóa hữu ích. Thâm hụt ngân sách sẽ tiếp tục gia tăng, và lập luận trong cuốn "Silver Rising" rằng thâm hụt ở quy mô này sẽ dẫn đến mất giá tiền tệ vẫn còn nguyên vẹn. Tháng 9 cho thấy thứ tự mà thị trường diễn giải vấn đề. Đầu tiên, thị trường trái phiếu quyết định liệu lạm phát có đang được kiểm soát hay không, và sau đó bạc sẽ quyết định điều đó có nghĩa là gì. Một người nắm giữ bạc muốn biết lý do tại sao kim loại này biến động trong một ngày cụ thể nên xem xét lợi suất trái phiếu 30 năm và giá dầu trước tiên. Số liệu vay nợ của Bộ Tài chính sẽ ít khi giải thích được điều đó. Triển vọng dài hạn của bạc không phụ thuộc vào lợi suất của bất kỳ tháng nào, mà phụ thuộc vào giá cả từng tháng.
Diễn biến tiếp theo đến từ chính chương trình mua lại trái phiếu. Đến khi đợt mua lại hiện tại kết thúc vào đầu tháng 11, sẽ có đủ dữ liệu để đánh giá xem lợi suất trái phiếu dài hạn phản ứng với người mua hay với Cục Dự trữ Liên bang ( Fed) . Đó là điểm kiểm tra mà vấn đề phí bảo hiểm đặt ra, và câu trả lời sẽ được công bố trên báo chí dù theo hướng nào.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Przemyslaw Radomski, CFA