Dự báo hàng tuần về đồng đô la Mỹ: Đồng đô la vượt qua cuộc bầu cử giữa nhiệm kỳ giờ là lúc lạm phát gia tăng.
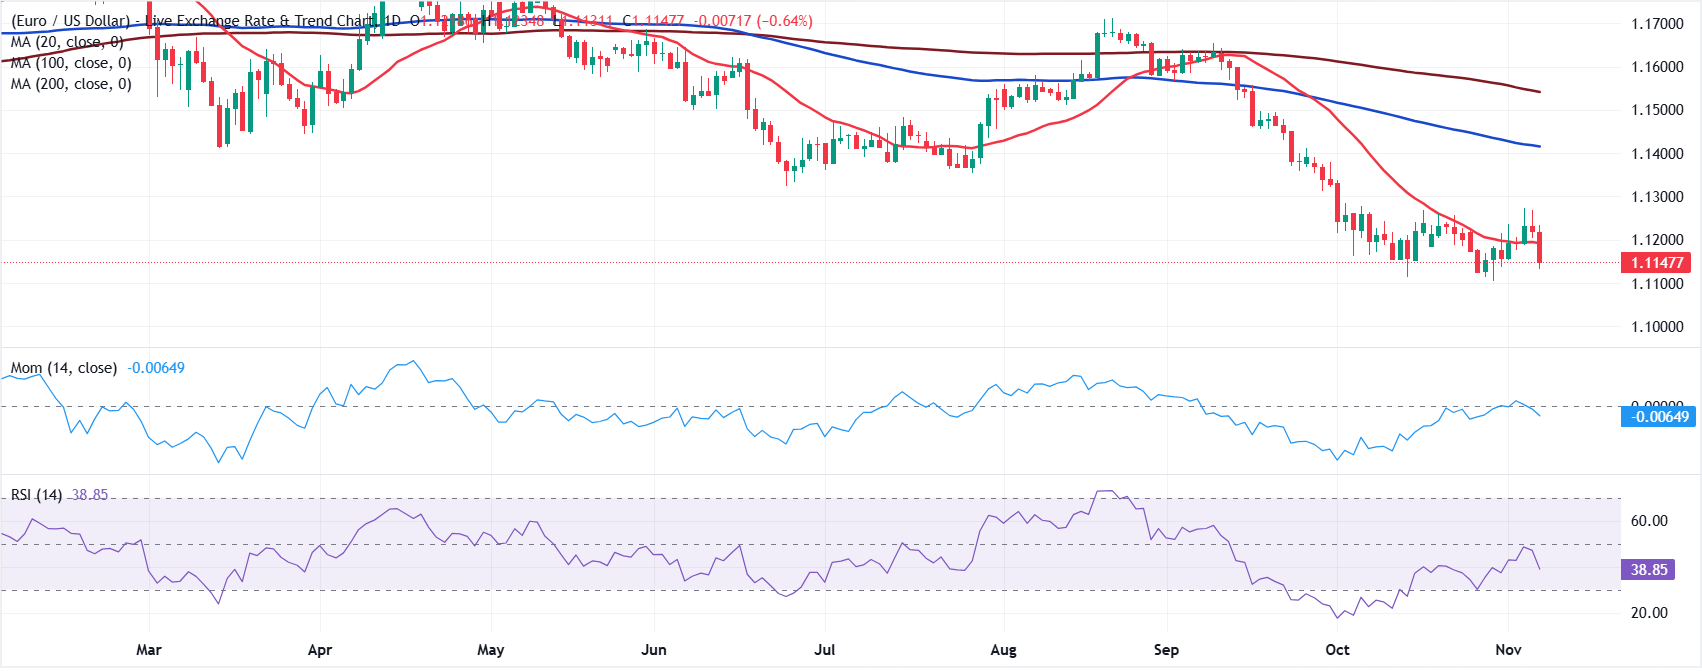
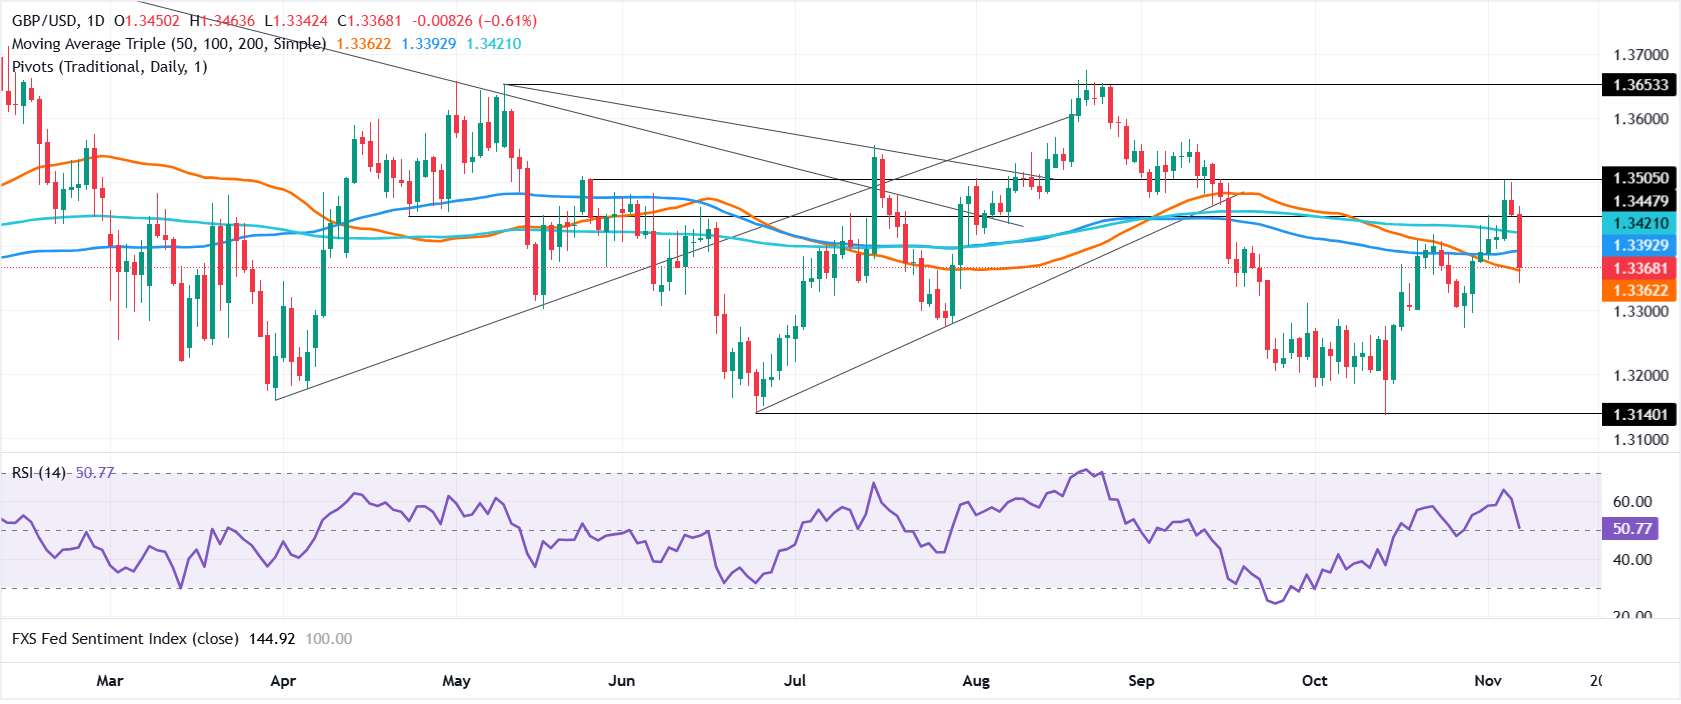
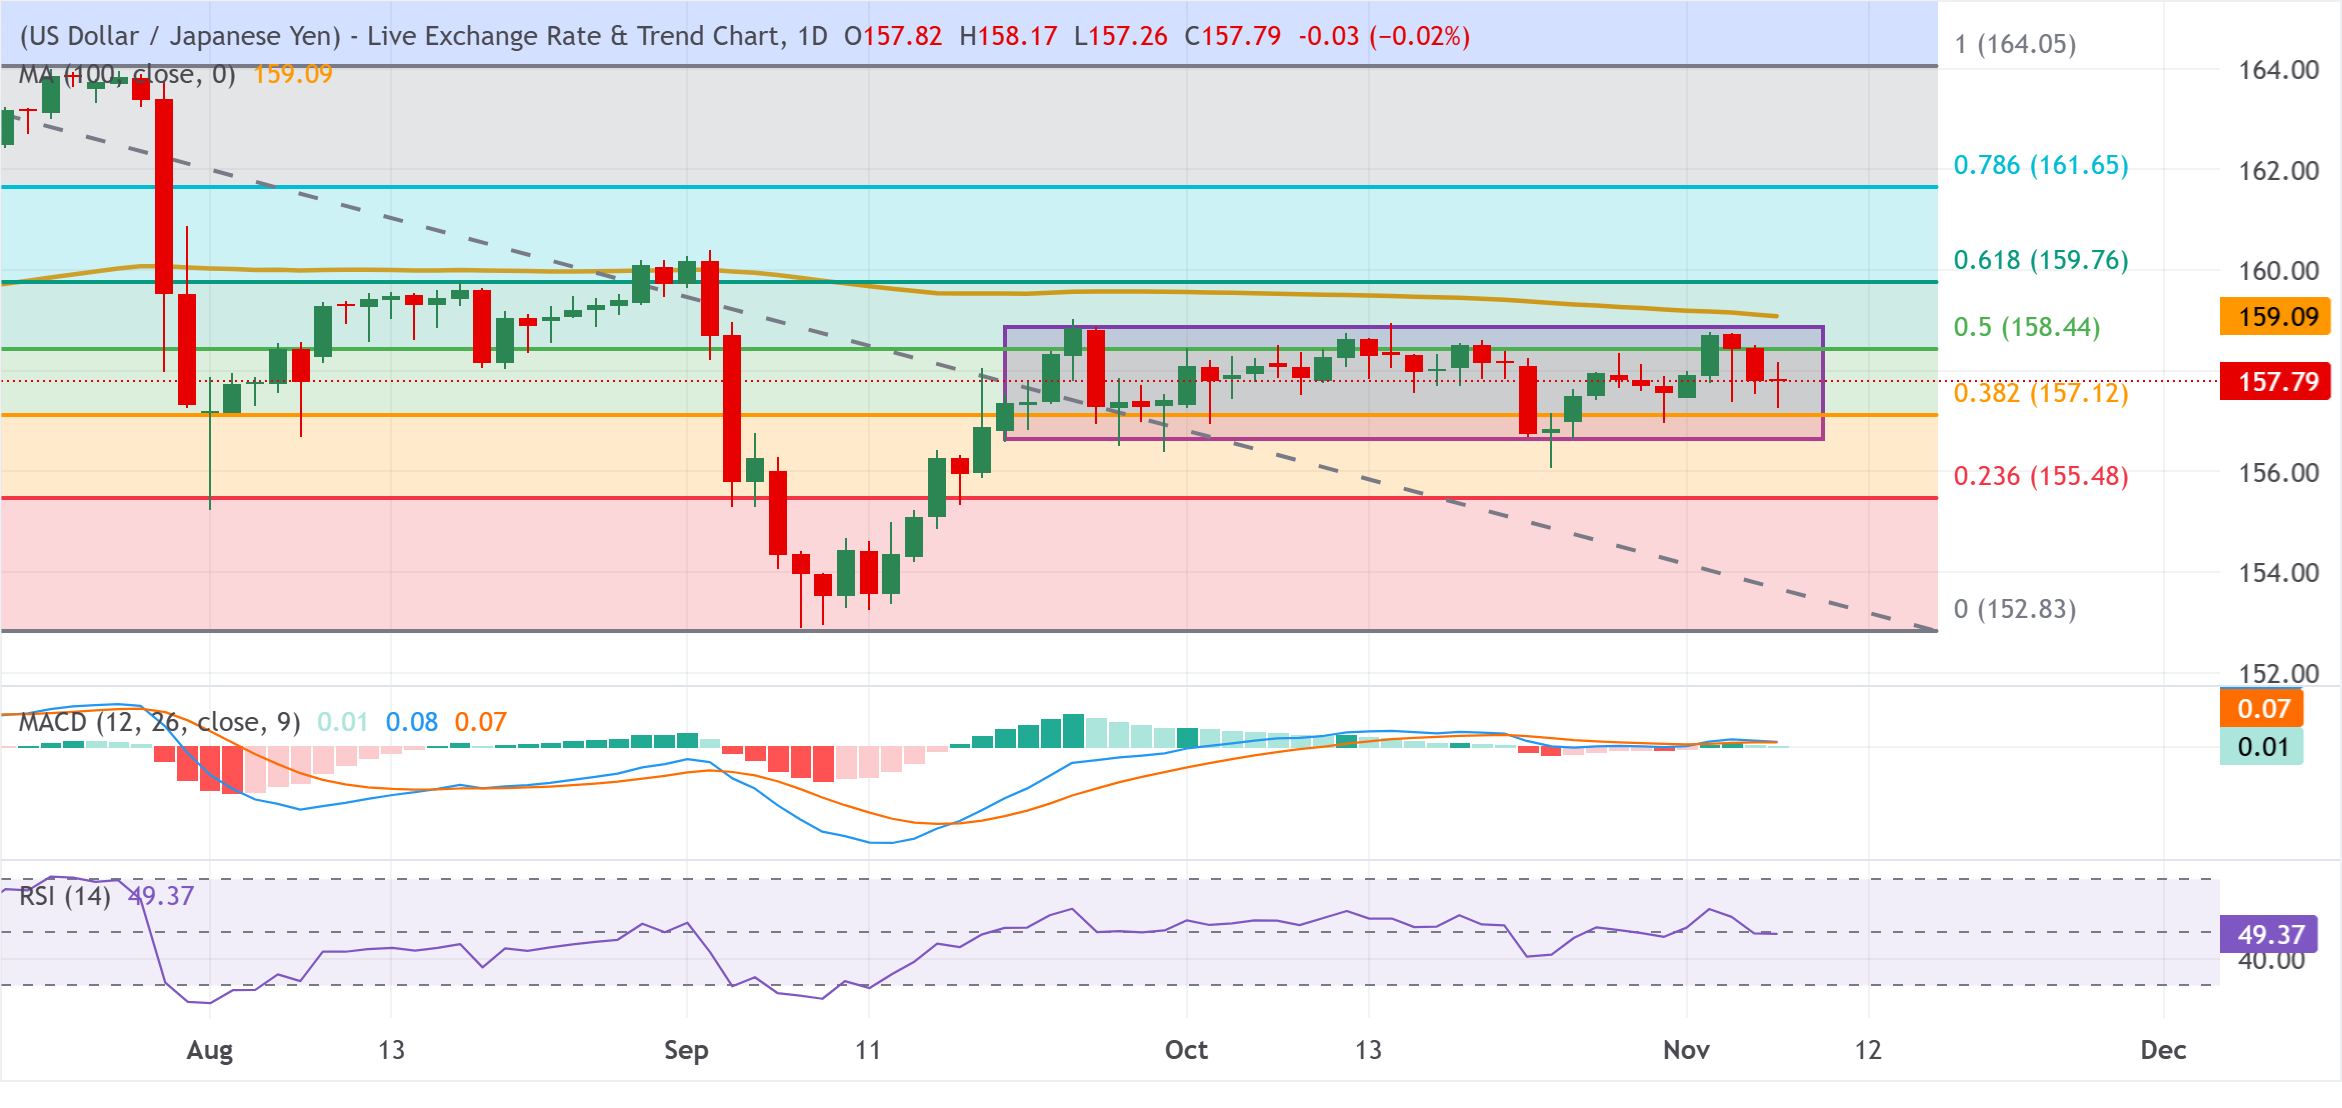
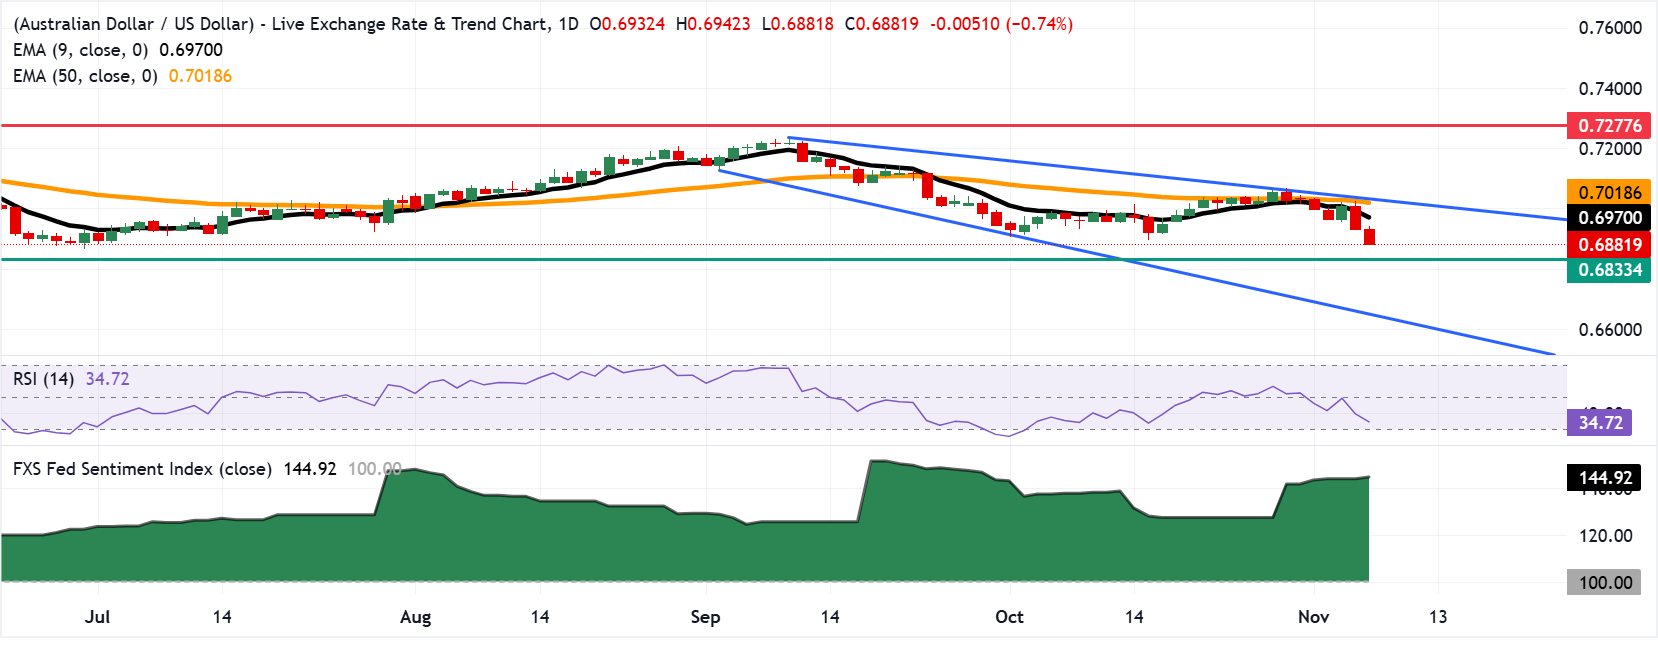
Đồng đô la Mỹ (USD) đã vượt qua những kết quả sau cuộc bầu cử giữa nhiệm kỳ của Mỹ tốt hơn dự kiến, tiếp tục đà tăng của tuần trước và giữ vững giao dịch trên ngưỡng 102,00 quan trọng trên chỉ số đô la Mỹ (DXY).

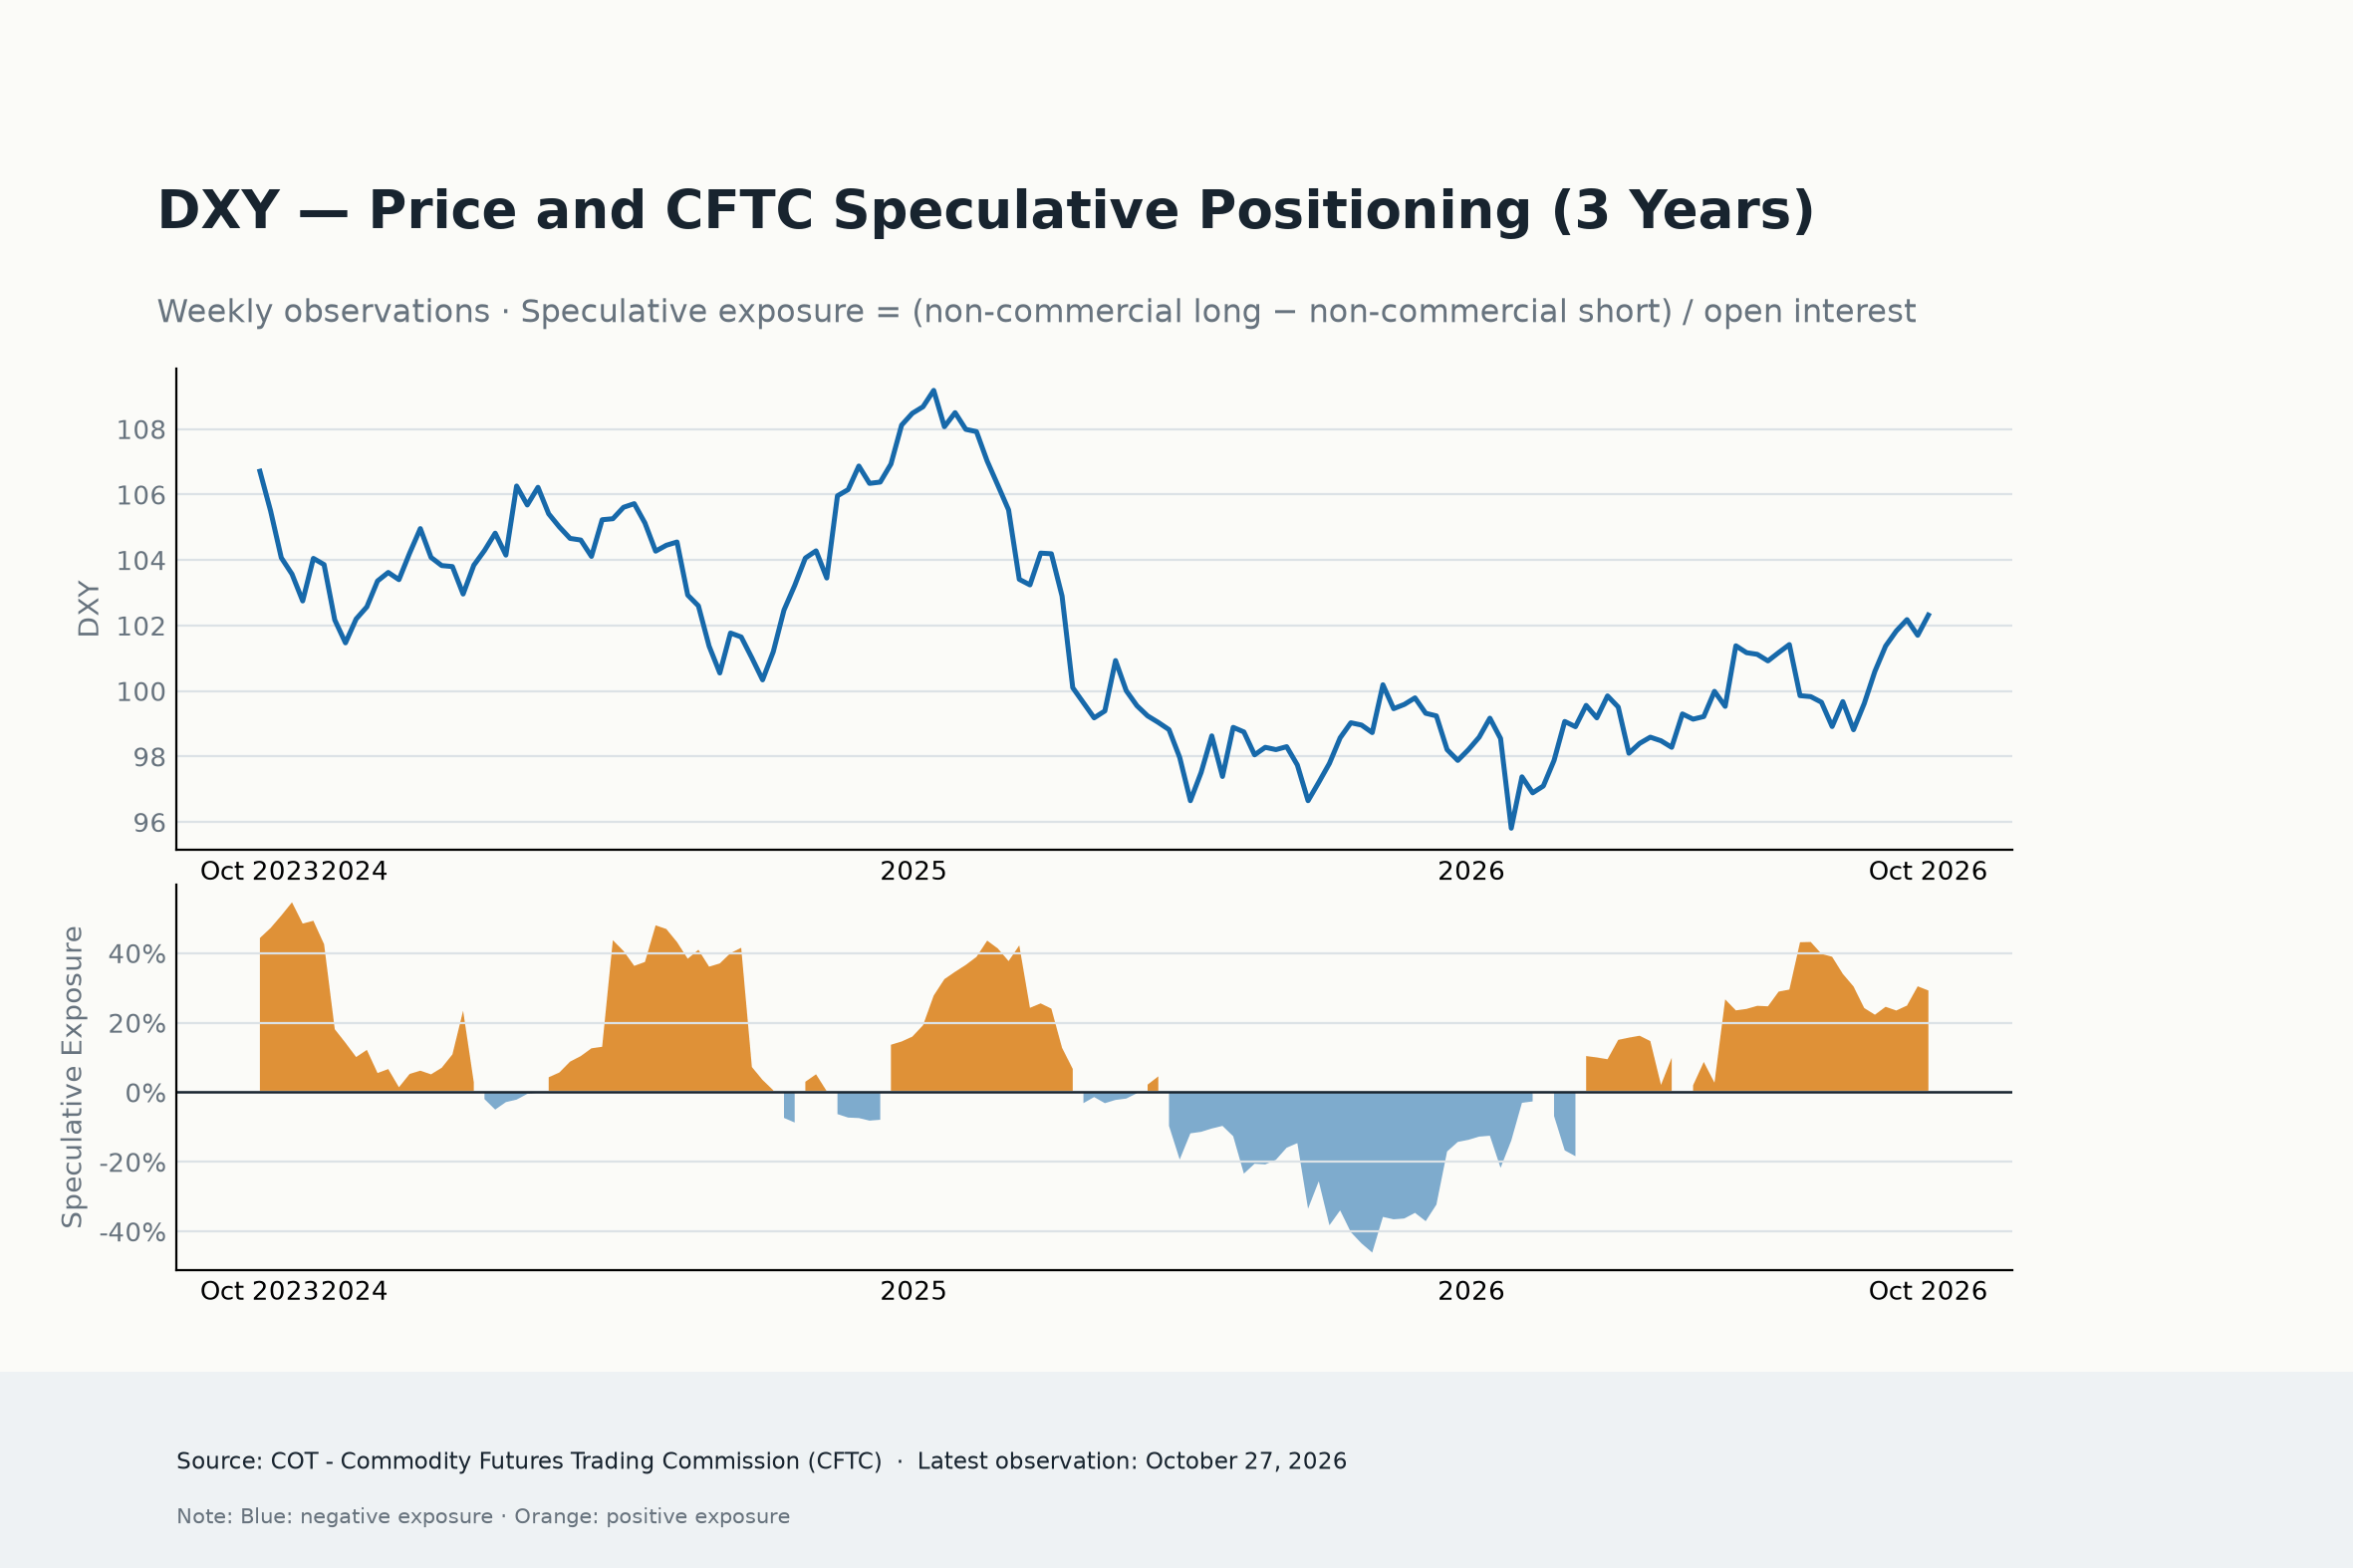
- Đồng đô la Mỹ tiếp tục tăng giá sau khi phản ánh kết quả cuộc bầu cử giữa nhiệm kỳ.
- Các dự đoán sau cuộc bầu cử Mỹ dường như nghiêng về việc cuộc khủng hoảng Trung Đông (và thuế quan?) sẽ sớm kết thúc.
- Các nhà đầu tư hiện dự đoán Cục Dự trữ Liên bang (Fed) sẽ tăng lãi suất thêm một lần nữa tại cuộc họp tháng 12.
Tuần vừa qua
Đồng đô la Mỹ (USD) đã vượt qua những kết quả sau cuộc bầu cử giữa nhiệm kỳ của Mỹ tốt hơn dự kiến, tiếp tục đà tăng của tuần trước và giữ vững giao dịch trên ngưỡng 102,00 quan trọng trên chỉ số đô la Mỹ (DXY).
Thực tế, đồng đô la Mỹ đã tránh được làn sóng áp lực bán ra sau chiến thắng lớn của đảng Dân chủ hôm thứ Tư, phục hồi lại những gì đã mất trong nửa cuối tuần và tăng tốc sau khi số liệu việc làm phi nông nghiệp của Mỹ trong tháng 10 vượt xa dự báo của các nhà phân tích (+165.000 việc làm).
Tuy nhiên, sự phục hồi của đồng đô la Mỹ dường như được hỗ trợ bởi nhu cầu trú ẩn an toàn trong bối cảnh thị trường chứng khoán toàn cầu sụt giảm mạnh đối với các cổ phiếu liên quan đến trí tuệ nhân tạo (một lần nữa, đặt cược vào một kịch bản khác khi đảng Dân chủ nắm giữ chìa khóa cả Thượng viện và Hạ viện).
Tuy nhiên, không có sự hỗ trợ nào từ những "nhân tố quen thuộc": Lợi suất trái phiếu kho bạc Mỹ giảm trên toàn bộ đường cong, giá dầu thô giảm mạnh, và hoàn toàn không có tin tức nào về cuộc xung đột Mỹ-Iran-Hormuz.
Một số câu hỏi, trong số đó, đã được đặt ra:
- Liệu cuộc khủng hoảng Trung Đông sẽ sớm tìm được giải pháp ngoại giao?
- Liệu các khoản đầu tư liên quan đến trí tuệ nhân tạo có bị ảnh hưởng bởi, ví dụ, luật pháp mới?
- Liệu áp lực lạm phát cuối cùng sẽ bắt đầu giảm bớt?
Tất cả là do lạm phát.
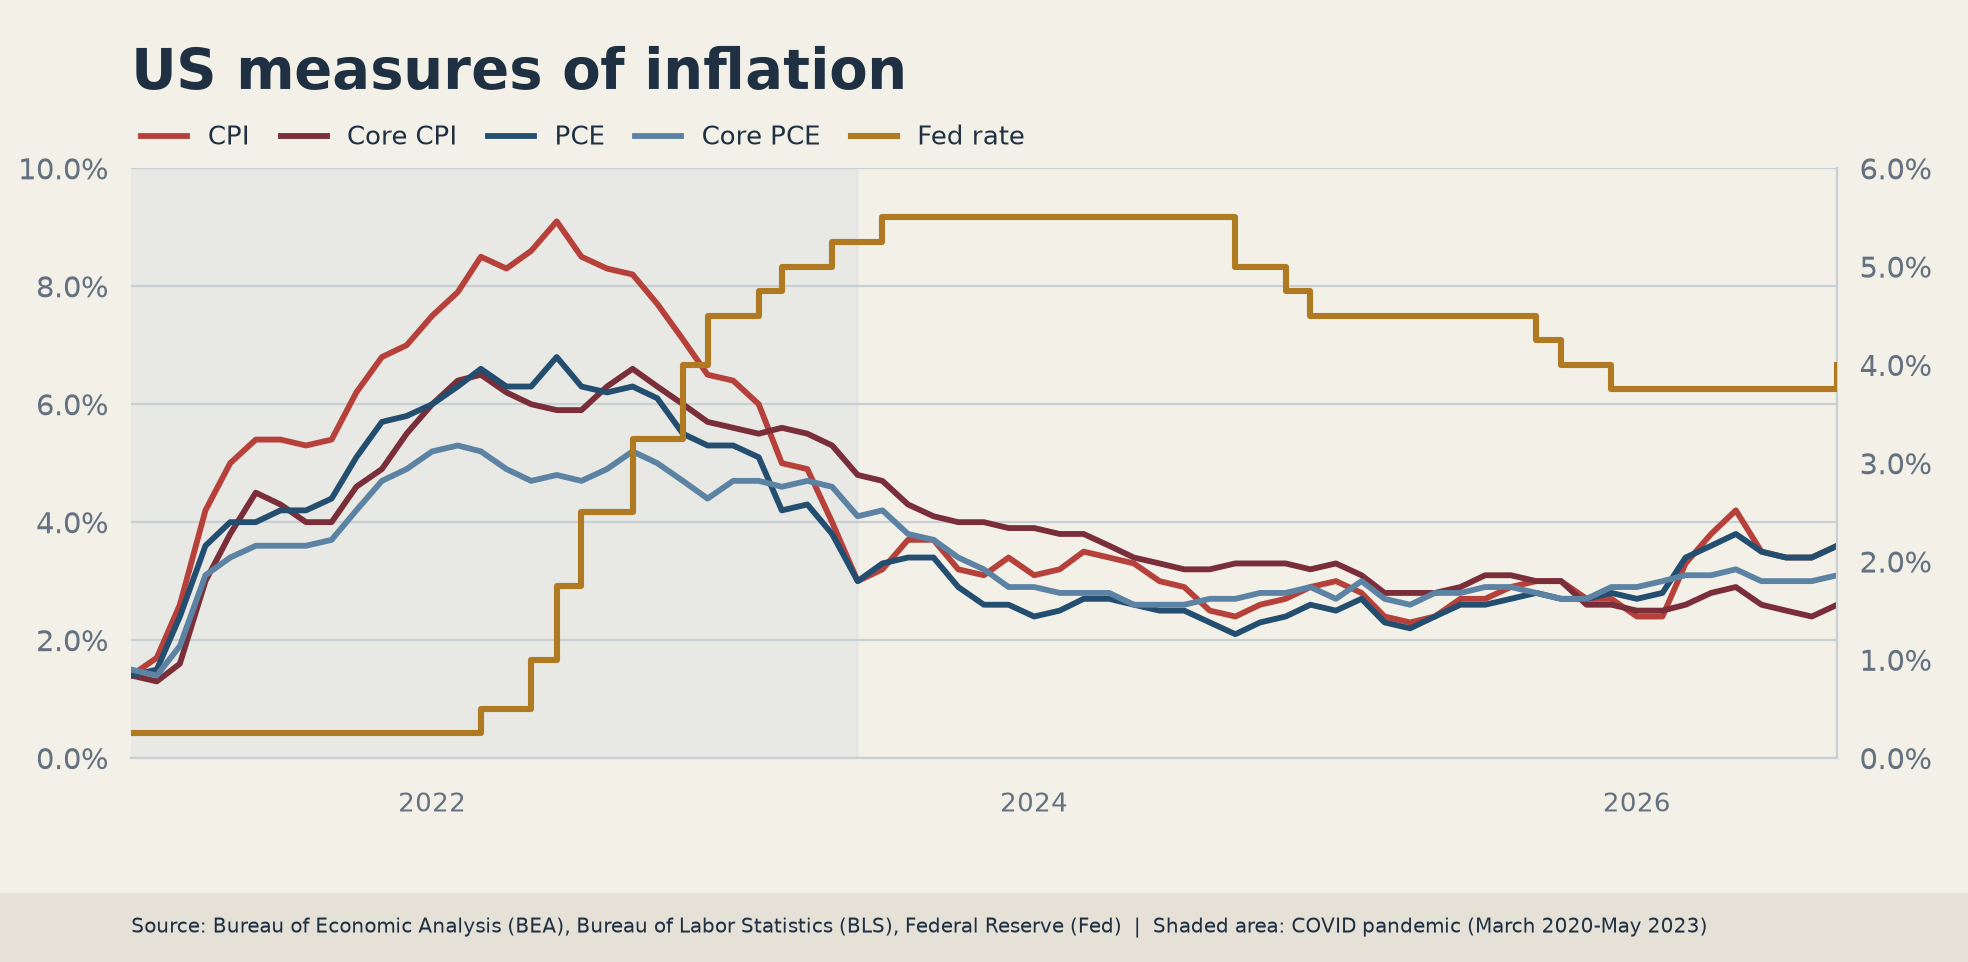
Diễn biến lạm phát của Mỹ một lần nữa trở thành tâm điểm của cuộc tranh luận trong cuộc họp báo do Chủ tịch Kevin Warsh tổ chức, sau quyết định của Cục Dự trữ Liên bang (Fed) duy trì Mục tiêu Lãi suất Quỹ Liên bang (FFTR) ở mức 3,75%-4,00%.
Những bình luận từ các quan chức Cục Dự trữ Liên bang (Fed) tuần này chỉ ra một hướng duy nhất: lạm phát vẫn còn quá cao, và lãi suất có thể cần phải tăng thêm. Tuy nhiên, dường như có ít sự đồng thuận hơn về thời điểm tăng lãi suất, vì hầu hết các nhà hoạch định chính sách dường như ủng hộ cách tiếp cận dần dần, cho phép nền kinh tế có thời gian thích ứng với chính sách thắt chặt hơn.
- Beth Hammack (Cleveland) cho rằng chính sách tiền tệ cần phải chuyển sang hướng thắt chặt, lập luận rằng việc tăng lãi suất nhỏ và có tính toán sẽ hạn chế nguy cơ suy thoái kinh tế đột ngột. Về vấn đề lạm phát, bà cảnh báo rằng nó đã đi sai hướng quá lâu.
- Thomas Barkin (Richmond) cũng kêu gọi sự kiên nhẫn, cho rằng hướng đi đã rõ ràng, nhưng tốc độ mới là vấn đề thực sự. Ông cũng mô tả một nền kinh tế với nhiều động lực tiềm ẩn, đồng thời cho rằng sự bùng nổ đầu tư vào trí tuệ nhân tạo đang làm tăng nhu cầu và đã đẩy giá lên ở một số khâu trong chuỗi cung ứng. Điều đáng ngạc nhiên là Barkin cho rằng lãi suất sẽ chỉ có tác động hạn chế đến lĩnh vực công nghệ.
- John Williams (New York) đưa ra lập luận rõ ràng nhất về việc chờ đợi. Ông cho rằng nền kinh tế và thị trường lao động vẫn duy trì khả năng phục hồi đáng kể, nhưng lạm phát đã ở mức quá cao trong thời gian quá dài. Vì chính sách tiền tệ cần một hoặc hai năm để phát huy hết tác dụng, ông tin rằng Cục Dự trữ Liên bang nên nhìn về phía trước và sử dụng giai đoạn hiện tại để thu thập thêm thông tin.
- Trong khi đó, Alberto Musalem (St. Louis) chỉ ra rằng tiêu dùng và đầu tư vẫn mạnh mẽ, trong khi chi phí năng lượng và việc phát triển trí tuệ nhân tạo vẫn đang góp phần làm tăng lạm phát.
Thông điệp tổng thể mang tính cứng rắn nhưng có chừng mực , khi các quan chức dường như đồng ý rằng chính sách hiện tại chưa đủ hà khắc, nhưng họ không kêu gọi một chiến dịch thắt chặt đột ngột. Thật vậy, với kỳ vọng lạm phát vẫn ở mức thấp và thị trường lao động đang ổn định, Cục Dự trữ Liên bang (Fed) có dư địa để tăng lãi suất dần dần và đánh giá tác động trong quá trình đó.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Định vị vẫn ở mức hỗ trợ nhẹ.
Theo dữ liệu mới nhất từ Ủy ban Giao dịch Hàng hóa Tương lai (CFTC), các nhà đầu cơ đã giảm vị thế mua ròng đối với đồng đô la Mỹ trong tuần kết thúc ngày 27 tháng 10. Cụ thể, vị thế mua ròng phi thương mại đã giảm xuống mức thấp nhất trong hai tuần, gần 14.100 hợp đồng, trong khi mức thay đổi trong bốn tuần giảm xuống còn khoảng 2.200 hợp đồng. Cho đến nay, xu hướng chung vẫn tích cực, nhưng tốc độ cải thiện đã chậm lại đáng kể .
Thêm vào đó, khối lượng hợp đồng mở đã giảm xuống mức thấp nhất trong sáu tuần qua với gần 48.300 hợp đồng. Sau đó, trong bối cảnh vị thế đầu cơ và tổng số người tham gia giảm, động thái này dường như phản ánh việc thanh lý các vị thế mua hơn là sự gia tăng mạnh mẽ các vị thế bán mới.
Dữ liệu bổ sung cho thấy mức độ rủi ro đầu cơ giảm xuống còn 29,26%, trong khi tỷ lệ phần trăm của nó giảm xuống còn 49,4%. Điều tương tự cũng xảy ra với tỷ lệ phần trăm vị thế ròng, khi nó giảm xuống còn 56,7%, tất cả đều cho thấy cả hai chỉ số đều duy trì ở mức gần hoặc cao hơn một chút so với mức trung lập. Do đó, chúng ta có thể kết luận rằng vị thế USD vẫn được hỗ trợ nhưng không quá căng thẳng như trước đây .
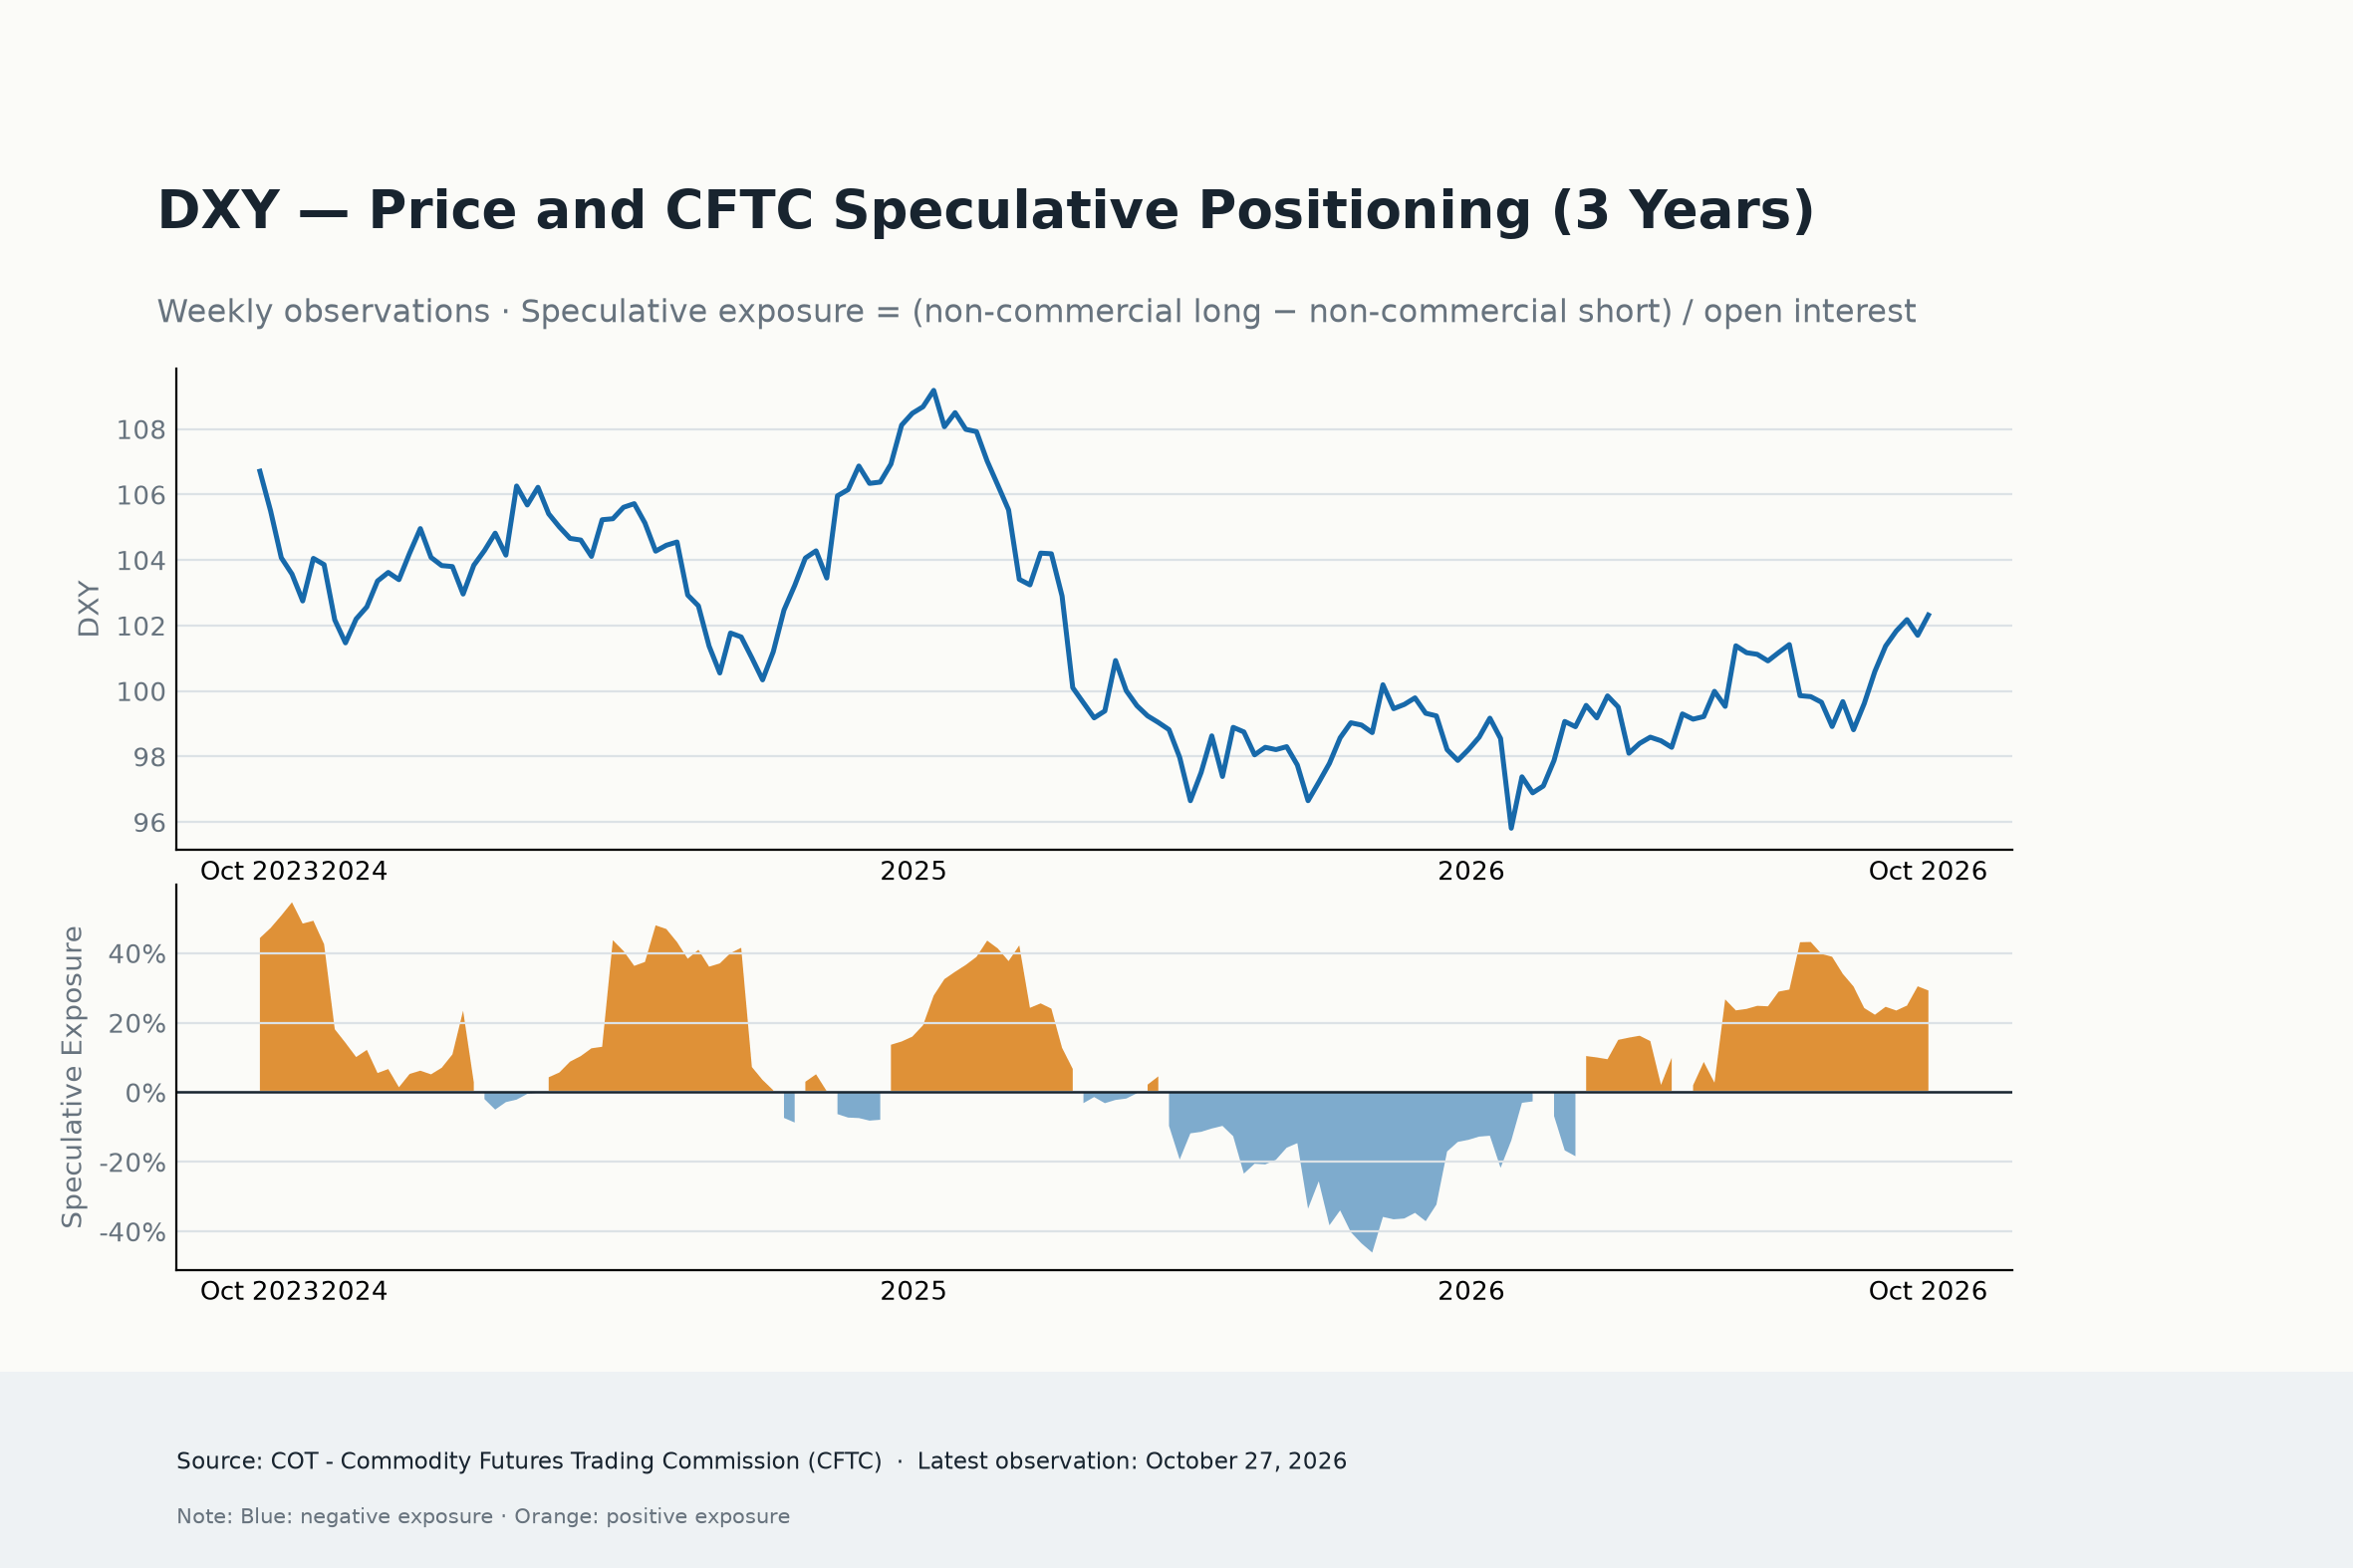
Nhìn chung, bối cảnh định vị USD vẫn khá tích cực, mặc dù đà tăng giá đã suy yếu. Mặc dù sự thay đổi tích cực trong bốn tuần cho thấy vị thế mua ròng vẫn cao hơn so với một tháng trước, nhưng sự sụt giảm gần đây về vị thế mua ròng và khối lượng giao dịch mở cho thấy sự phục hồi gần đây đang mất đi một phần động lực .
Điều gì sẽ xảy ra tiếp theo với đồng đô la Mỹ?
Tuần tới sẽ tập trung vào dữ liệu lạm phát, với việc công bố Chỉ số giá tiêu dùng (CPI) và Chỉ số giá sản xuất (PPI) là những sự kiện chính.
Ngoài ra, việc tiếp tục đánh giá phản ứng của thị trường đối với kết quả bầu cử giữa nhiệm kỳ của Mỹ và những tác động tiềm tàng của chúng đến nền kinh tế trong thời gian tới cũng rất đáng quan tâm, trong khi đó, tình hình địa chính trị cũng được dự đoán sẽ thu hút sự chú ý như thường lệ.
Đồng đô la đã phục hồi, nhưng liệu nó có đủ sức thuyết phục?
Đối với đồng đô la Mỹ, và xét trong ngắn hạn, nhiều điều sẽ phụ thuộc vào việc liệu số liệu lạm phát tuần tới có cung cấp thêm lý do để Cục Dự trữ Liên bang (Fed) củng cố quan điểm rằng lãi suất cao hơn có thể là cần thiết hay không.
Một tín hiệu tích cực bất ngờ mới sẽ củng cố luận điểm về việc thắt chặt chính sách tiền tệ hơn nữa và có thể giúp đồng đô la tiếp tục phục hồi, đặc biệt nếu tâm lý chấp nhận rủi ro vẫn còn yếu. Tuy nhiên, các chỉ số yếu hơn có thể thách thức đà tăng gần đây, đặc biệt khi lợi suất trái phiếu kho bạc Mỹ không hỗ trợ nhiều và vị thế đầu cơ cho thấy dấu hiệu mệt mỏi.
Hiện tại, đồng đô la Mỹ dường như đã tìm được chỗ đứng vững chắc, nhưng liệu nó có thể tiếp tục đà phục hồi đó hay không lại là một vấn đề khác.
Lạm phát rất có thể sẽ là yếu tố quyết định cuối cùng.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Pablo Piovano