Mọi người đang chuẩn bị tinh thần cho một tuần có chính sách tiền tệ thắt chặt. Nhưng đây là lý do tại sao điều bất ngờ có thể lại là chính sách nới lỏng.
Năm ngân hàng trung ương lớn trên thế giới đang chuẩn bị công bố các quyết định về chính sách tiền tệ trong tuần này, trong bối cảnh các nhà đầu tư ngày càng kỳ vọng lãi suất sẽ tăng cao hơn khi cú sốc năng lượng toàn cầu tiếp tục đẩy lạm phát vượt mục tiêu.

Năm ngân hàng trung ương lớn trên thế giới đang chuẩn bị công bố các quyết định về chính sách tiền tệ trong tuần này, trong bối cảnh các nhà đầu tư ngày càng kỳ vọng lãi suất sẽ tăng cao hơn khi cú sốc năng lượng toàn cầu tiếp tục đẩy lạm phát vượt mục tiêu.
Ngân hàng Trung ương Canada (BoC), Cục Dự trữ Liên bang Mỹ (Fed), Ngân hàng Dự trữ New Zealand (RBNZ), Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Nhật Bản (BoJ) đều đang đối mặt với áp lực ngày càng tăng để ngăn chặn giá dầu tăng cao dẫn đến lạm phát kéo dài.
Tuy nhiên, bên cạnh những kỳ vọng ngày càng bi quan của thị trường, hai diễn biến cho thấy chính sách tiền tệ có thể trở nên ít thắt chặt hơn so với dự đoán hiện tại của các nhà đầu tư.
Năm ngân hàng trung ương cùng đối mặt với cú sốc giá dầu, nhưng lại gặp phải những vấn đề lạm phát khác nhau.
Cú sốc lạm phát mới nhất chủ yếu bắt nguồn từ sự gián đoạn nguồn cung năng lượng toàn cầu do xung đột ở Trung Đông gây ra, đặc biệt là các hạn chế vận chuyển hàng hóa qua eo biển Hormuz. Giá dầu tăng cao đã đẩy lạm phát chung tăng cao trên khắp các nền kinh tế lớn, làm dấy lên lo ngại về một thời kỳ dài áp dụng chính sách tiền tệ thắt chặt.
Tại khu vực đồng Euro , lạm phát hàng năm được đo bằng Chỉ số Giá tiêu dùng hài hòa (HICP) đạt 3,8% so với cùng kỳ năm ngoái trong tháng 9, trong đó năng lượng đóng góp khoảng 1,71 điểm phần trăm, tương đương 45% tổng mức tăng. Tuy nhiên, lạm phát lõi vẫn thấp hơn đáng kể ở mức 2,5%. Canada thậm chí còn cho thấy sự tương phản rõ rệt hơn. Lạm phát chỉ số giá tiêu dùng (CPI) đạt 3,1% trong tháng 9, trong khi lạm phát không bao gồm xăng dầu ở mức 2,2%. Các thước đo lạm phát cơ bản được Ngân hàng Trung ương Canada ưa chuộng, CPI-trim và CPI-median, vẫn ở dưới 2%.
Tình hình tại Hoa Kỳ (Mỹ) phức tạp hơn. Lạm phát chung tăng tốc lên 3,7% trong tháng 9, trong khi chỉ số lạm phát Chi tiêu Tiêu dùng Cá nhân (PCE) cốt lõi mà Cục Dự trữ Liên bang (Fed) ưa thích đạt 3% trong tháng 8, cho thấy áp lực giá cả cơ bản không chỉ giới hạn ở lĩnh vực năng lượng.
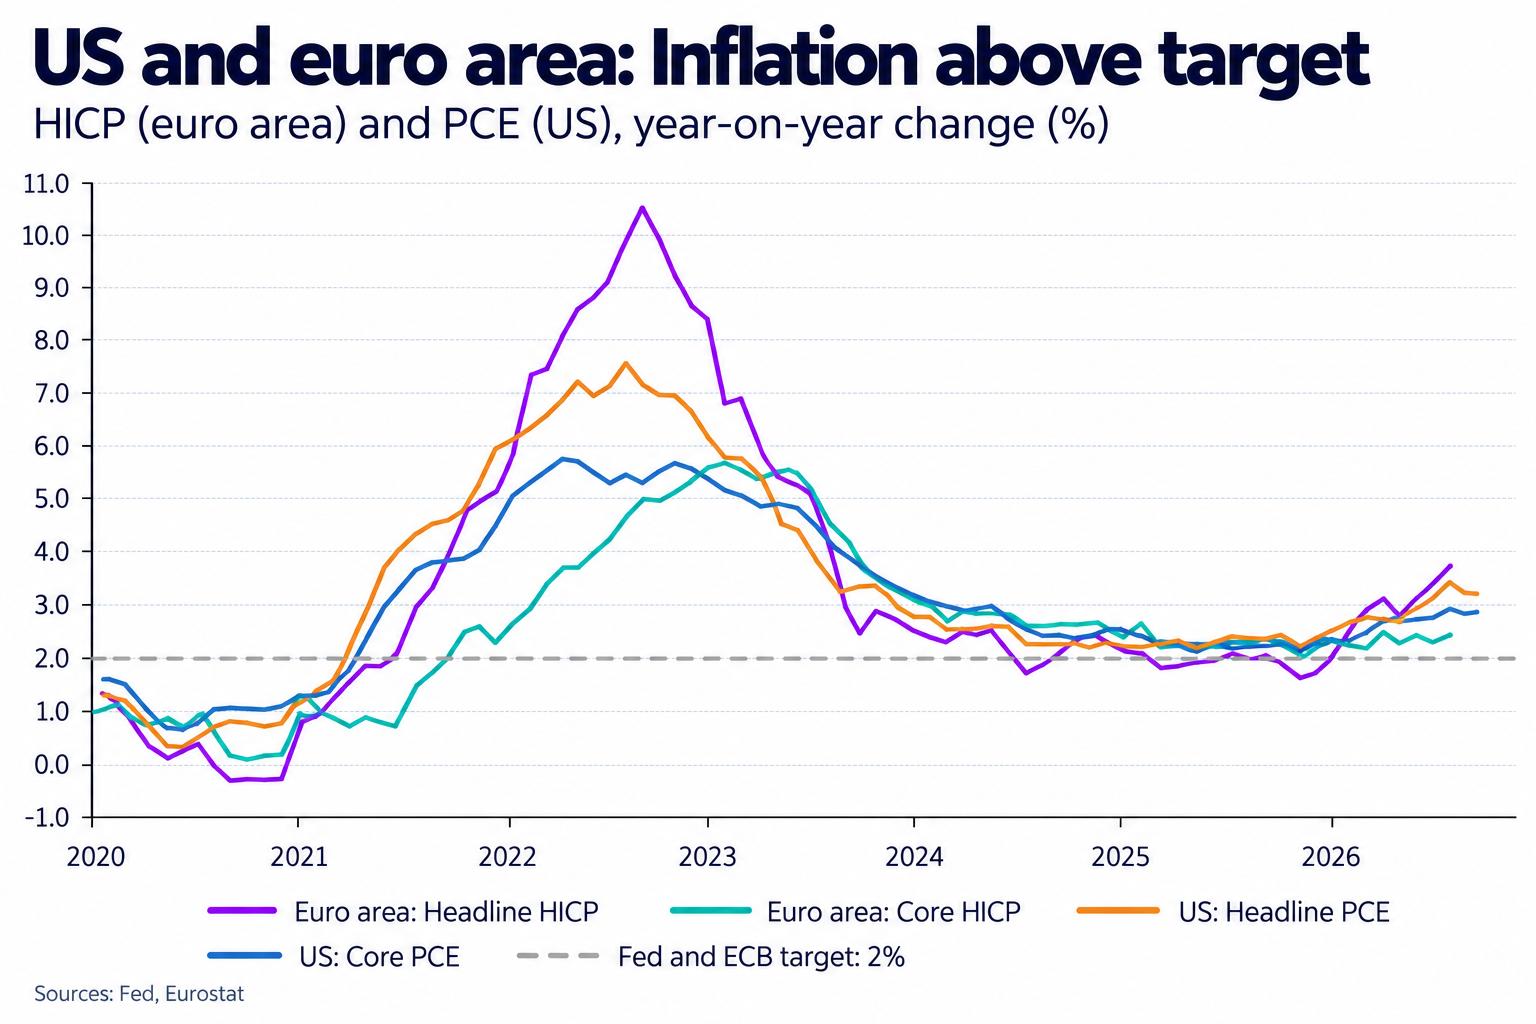
Những khác biệt này rất quan trọng vì lãi suất cao hơn không thể trực tiếp giải quyết sự gián đoạn nguồn cung năng lượng . Chính sách tiền tệ hoạt động chủ yếu bằng cách giảm nhu cầu, làm cho việc vay mượn trở nên đắt đỏ hơn và làm chậm hoạt động kinh tế. Nguy cơ là các ngân hàng trung ương có thể làm suy yếu tăng trưởng kinh tế một cách không cần thiết nếu họ phản ứng quá mạnh mẽ với lạm phát, vốn cuối cùng sẽ giảm xuống khi thị trường năng lượng ổn định.
Julian Howard, chiến lược gia đầu tư đa tài sản hàng đầu của GAM Investments, đã cảnh báo về những rủi ro khi sử dụng lãi suất để đối phó với cú sốc nguồn cung năng lượng: "Mức lãi suất cần thiết để thực sự ngăn cản mọi người đổ xăng vào ô tô, ngăn cản mọi người đi máy bay sẽ rất cao, cực kỳ cao - và có thể gây ra suy thoái kinh tế", ông nói trên kênh CNBC.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Vì sao việc không có hiệu ứng lạm phát vòng hai có thể thay đổi triển vọng năm 2027?
Các ngân hàng trung ương đặc biệt lo ngại về hiệu ứng lạm phát vòng hai, xảy ra khi chi phí năng lượng tăng cao dẫn đến việc tăng lương kéo dài và điều chỉnh giá cả rộng rãi hơn trên toàn nền kinh tế. Tuy nhiên, bằng chứng về những hiệu ứng này vẫn còn hạn chế ở một số nền kinh tế lớn.
Tại khu vực đồng Euro, tăng trưởng tiền lương vẫn chưa cho thấy phản ứng đáng kể nào trước cú sốc năng lượng gần đây, trong khi kỳ vọng lạm phát dài hạn vẫn tương đối gần với mục tiêu 2% của Ngân hàng Trung ương châu Âu (ECB). Morgan Stanley đã nhấn mạnh sự khác biệt này trong đánh giá của họ về quyết định sắp tới của ECB, theo Dow Jones Newswires: "Cho đến nay, chưa có bằng chứng nào cho thấy tác động gián tiếp đáng kể hoặc thậm chí là tác động vòng hai từ cú sốc năng lượng thứ hai đối với lạm phát. Việc tăng gần đây của lợi suất trái phiếu dài hạn mang lại một mức độ thắt chặt bổ sung nhất định."
Rabobank cũng đưa ra kết luận tương tự, cho rằng ECB có rất ít lý do để đẩy nhanh chu kỳ thắt chặt chính sách tiền tệ: "Không có lý do thuyết phục nào để đẩy nhanh tốc độ tăng lãi suất. Hiện chưa có bằng chứng nào cho thấy lạm phát đang trở nên lan rộng và ăn sâu hơn, mặc dù một số nhà hoạch định chính sách sẽ lập luận rằng ECB không thể chờ đợi bằng chứng rõ ràng về tác động của vòng lạm phát thứ hai, bởi vì họ sẽ phải can thiệp mạnh mẽ hơn sau khi những động thái này bắt đầu."
Sự khác biệt này trở nên đặc biệt quan trọng khi xem xét triển vọng năm 2027. Theo dự báo tháng 10 của Cơ quan Thông tin Năng lượng Hoa Kỳ (EIA), giá dầu thô Brent có thể giảm từ khoảng 105 đô la/thùng trong quý IV xuống còn khoảng 74 đô la vào cuối năm 2027.
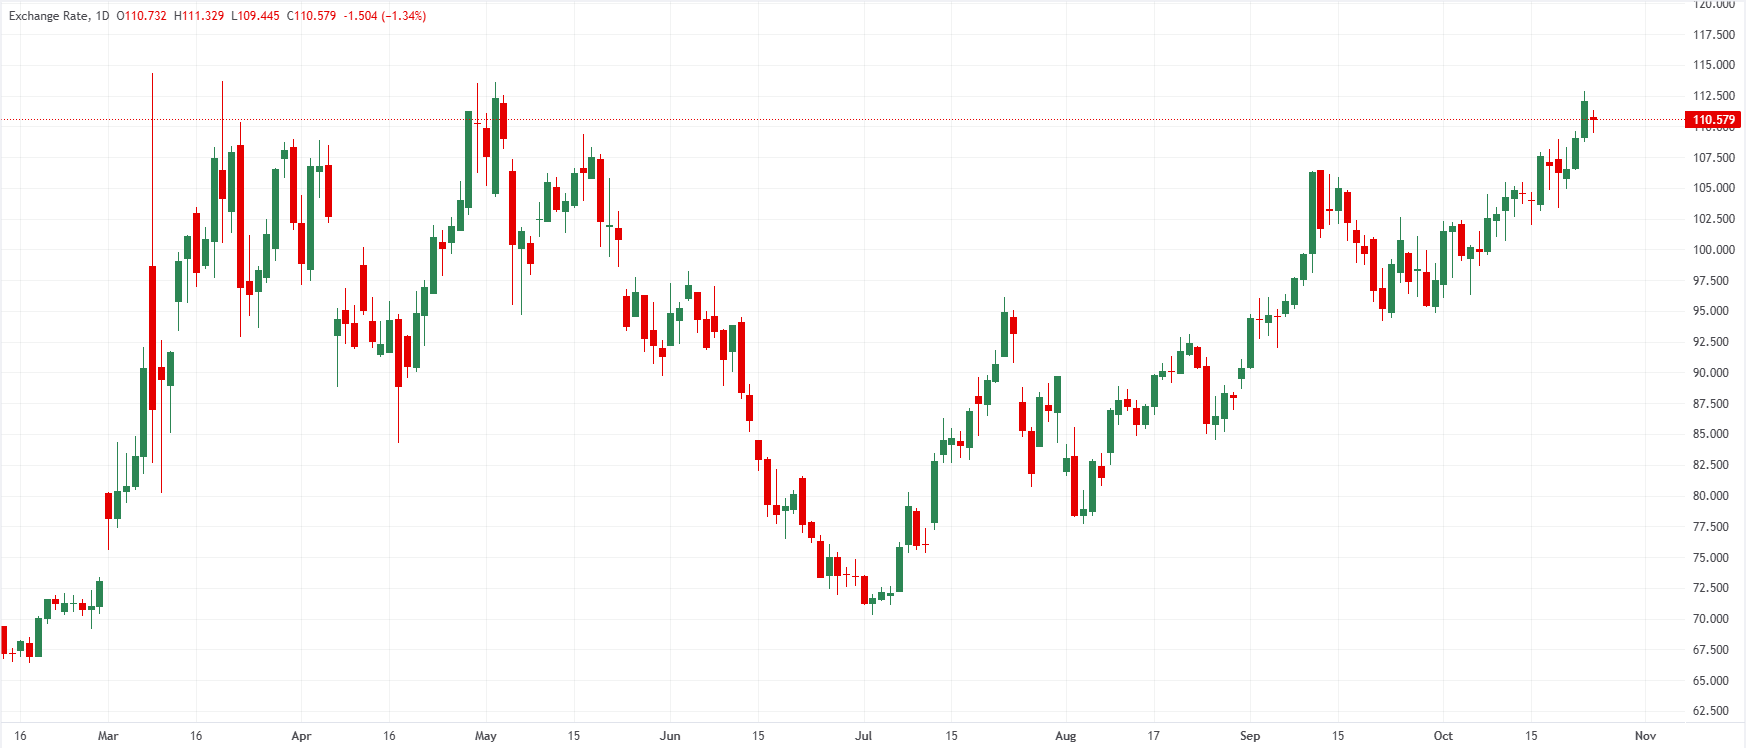
Nếu kịch bản này xảy ra, năng lượng có thể chuyển từ vai trò là nguyên nhân chính gây lạm phát trong năm nay sang vai trò gây áp lực giảm lạm phát hàng năm vào năm 2027. Điều này không có nghĩa là giá tiêu dùng sẽ quay trở lại mức trước đây. Thay vào đó, tốc độ tăng hàng năm có thể chậm lại đáng kể khi cú sốc năng lượng ban đầu giảm dần.
Vì chính sách tiền tệ tác động đến hoạt động kinh tế và lạm phát một cách chậm trễ, việc tăng lãi suất mạnh mẽ hiện nay có thể gây ảnh hưởng nặng nề nhất khi lạm phát năng lượng đang giảm dần. Khả năng đó càng củng cố lập luận rằng các ngân hàng trung ương nên thận trọng khi cam kết thực hiện các chu kỳ thắt chặt kéo dài.
Thị trường trái phiếu có thể đã hoàn thành một phần công việc của các ngân hàng trung ương.
Lý lẽ thứ hai cho khả năng xảy ra một bất ngờ ôn hòa đến từ thị trường trái phiếu chính phủ. Lợi suất trái phiếu toàn cầu đã tăng đáng kể trong những tháng gần đây khi các nhà đầu tư đánh giá lại rủi ro lạm phát, nhu cầu vay nợ của chính phủ và khả năng tăng lãi suất hơn nữa.
Theo Ngân hàng Hoàng gia Canada (RBC), lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm đã tăng gần 120 điểm cơ bản trong ba tháng qua, trong khi lợi suất trái phiếu kho bạc Mỹ tăng khoảng 70 điểm cơ bản. Lợi suất trái phiếu Canada tăng chưa đến 50 điểm cơ bản trong cùng kỳ.
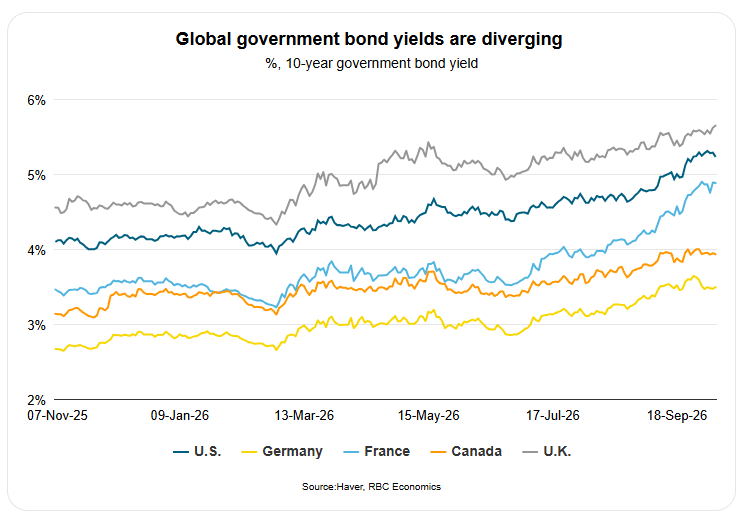
Những biến động này rất quan trọng vì chi phí vay vốn của các hộ gia đình và doanh nghiệp không chỉ phụ thuộc vào lãi suất chính sách của ngân hàng trung ương mà còn phụ thuộc vào lãi suất thị trường. Lợi suất trái phiếu chính phủ cao hơn có thể dẫn đến lãi suất thế chấp, vay doanh nghiệp và tài trợ đầu tư cao hơn , làm giảm hoạt động kinh tế ngay cả khi không có thêm biện pháp thắt chặt chính sách tiền tệ.
Tại châu Âu, ING ước tính rằng việc tăng lợi suất trái phiếu Đức kể từ tháng 9 đã tạo ra hiệu ứng kinh tế tương đương với việc Ngân hàng Trung ương châu Âu (ECB) tăng lãi suất thêm 25 điểm cơ bản. Tại Pháp, hiệu ứng ước tính gần hơn 50 điểm cơ bản.
Ông Ken Orchard, Trưởng bộ phận Trái phiếu Quốc tế của T. Rowe Price, nhấn mạnh những tác động đối với chính sách tiền tệ trong tương lai: "Lợi suất trái phiếu tăng không nhất thiết có nghĩa là các ngân hàng trung ương sẽ thực hiện việc tăng lãi suất như thị trường hiện đang kỳ vọng. Nếu lợi suất tăng đủ cao để hạn chế hoạt động kinh tế, họ có thể giảm bớt nhu cầu thắt chặt chính sách hơn nữa."
Những điều cần biết về năm cuộc họp của các ngân hàng trung ương trong tuần này.
Các quyết định trước mắt có thể vẫn mang tính chất tương đối cứng rắn, ngay cả khi triển vọng dài hạn trở nên cân bằng hơn. Ngân hàng Dự trữ New Zealand (RBNZ) là một trong những ngân hàng có khả năng tăng lãi suất cao nhất trong tuần này. Westpac dự kiến tăng 25 điểm cơ bản lên 3,00% vào thứ Tư, viện dẫn lạm phát ngắn hạn tăng cao. Tuy nhiên, ngân hàng này cũng cảnh báo về một chu kỳ thắt chặt quá mức.
Ngân hàng Trung ương Canada (BoC) đang đối mặt với áp lực ngày càng tăng để nâng lãi suất lên 2,50% sau khi số liệu lạm phát mới nhất của Canada làm dấy lên kỳ vọng mạnh mẽ trên thị trường về việc tăng lãi suất vào tháng 10. Dữ liệu lạm phát cao hơn dự kiến đã củng cố lo ngại rằng áp lực giá cả có thể kéo dài hơn, mặc dù các dấu hiệu suy yếu trên thị trường lao động và lợi suất trái phiếu tăng cao vẫn có thể khuyến khích các nhà hoạch định chính sách hành động thận trọng.
Nhiều người dự đoán Cục Dự trữ Liên bang Mỹ (Fed) sẽ giữ nguyên lãi suất chuẩn ở mức 3,75%-4,00% vào thứ Tư, sau đợt tăng lãi suất hồi tháng Chín. Tuy nhiên, kỳ vọng về một đợt tăng lãi suất nữa vào tháng Mười Hai vẫn ở mức cao. Ngân hàng Trung ương châu Âu (ECB) cũng dự kiến sẽ giữ nguyên lãi suất tiền gửi ở mức 2,50% vào thứ Năm, với tháng Mười Hai được xem là thời điểm có khả năng tăng lãi suất hơn. Trong khi đó, Ngân hàng Nhật Bản (BoJ) dự kiến sẽ giữ nguyên lãi suất chính sách ở mức 1,25% vào thứ Sáu, mặc dù các nhà đầu tư dự đoán tình hình sẽ bình thường hóa hơn nữa khi áp lực tăng lương và lạm phát trong nước gia tăng.
Nhật Bản là một ngoại lệ quan trọng so với luận điểm lạm phát do năng lượng gây ra nói chung, bởi việc thắt chặt tiền tệ của nước này cũng phản ánh những thay đổi mang tính cấu trúc trong lạm phát trong nước và động lực tiền lương.
Điều bất ngờ thực sự có thể đến từ những gì các ngân hàng trung ương nói về năm 2027.
Điều bất ngờ lớn nhất tuần này có lẽ không đến từ chính các quyết định về lãi suất, mà từ cách các ngân hàng trung ương mô tả lộ trình phía trước. Thị trường đã điều chỉnh theo khả năng thắt chặt hơn nữa. Do đó, việc tăng lãi suất hoặc quyết định giữ nguyên lãi suất trong khi vẫn duy trì quan điểm diều hâu có thể không đủ để đẩy kỳ vọng về lãi suất lên cao hơn đáng kể.
Thay vào đó, các nhà đầu tư sẽ tìm kiếm những dấu hiệu cho thấy các nhà hoạch định chính sách đang ngày càng lo ngại về tác động tích lũy của giá năng lượng tăng cao, lợi suất trái phiếu tăng và hoạt động kinh tế chậm lại.
Rủi ro đối với kịch bản nới lỏng chính sách tiền tệ này vẫn còn đáng kể. Tình trạng gián đoạn nguồn cung dầu kéo dài, lạm phát dịch vụ gia tăng hoặc nhu cầu tăng lương có thể buộc các ngân hàng trung ương phải thắt chặt chính sách tiền tệ mạnh mẽ hơn.
Đặc biệt, Cục Dự trữ Liên bang (Fed) có ít dư địa hơn để bỏ qua lạm phát, vì áp lực giá cả cơ bản vẫn ở mức cao ngay cả sau khi loại trừ lĩnh vực năng lượng. Tuy nhiên, nếu lạm phát vẫn tập trung vào năng lượng và điều kiện tài chính tiếp tục thắt chặt một cách độc lập, các ngân hàng trung ương có thể ngày càng đặt câu hỏi về sự cần thiết của toàn bộ chuỗi tăng lãi suất mà thị trường hiện đang kỳ vọng.
Điều này tạo ra khả năng một tuần thắt chặt chính sách tiền tệ về các quyết định tức thời, nhưng triển vọng cho năm 2027 lại ít thắt chặt hơn đáng kể. Đối với các nhà đầu tư, điểm khác biệt chính là mức tăng lãi suất trong những tháng tới và thời gian các ngân hàng trung ương tin rằng họ cần duy trì chính sách thắt chặt này. Trường hợp đầu tiên có thể vẫn cho thấy sẽ có thêm các đợt tăng lãi suất. Trường hợp thứ hai có thể mang đến bất ngờ nới lỏng chính sách tiền tệ lớn nhất trong tuần.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Ghiles Guezout