Thị trường đang dự đoán Fed sẽ tạm dừng tăng lãi suất. Tuy nhiên, dữ liệu việc làm cho thấy việc tăng lãi suất vẫn sẽ diễn ra.
Thị trường đã nhanh chóng thay đổi quan điểm về Cục Dự trữ Liên bang (Fed). Chỉ một tuần trước, các nhà đầu tư coi việc tăng lãi suất vào tháng 10 là kết quả có khả năng xảy ra nhất.

Thị trường đã nhanh chóng thay đổi quan điểm về Cục Dự trữ Liên bang (Fed). Chỉ một tuần trước, các nhà đầu tư coi việc tăng lãi suất vào tháng 10 là kết quả có khả năng xảy ra nhất. Tuy nhiên, lạm phát giảm và những bình luận thận trọng từ các nhà hoạch định chính sách đã biến việc tạm dừng tăng lãi suất thành kịch bản chiếm ưu thế.
Tuy nhiên, đằng sau sự điều chỉnh giá mạnh mẽ đó, nền kinh tế Mỹ đang gửi đi một thông điệp ít ôn hòa hơn đáng kể. Tỷ lệ việc làm vẫn ổn định, người tiêu dùng tiếp tục chi tiêu và tăng trưởng kinh tế mạnh mẽ hơn so với dự báo trước đó. Lạm phát bất ngờ giảm xuống, nhưng vẫn cao hơn nhiều so với mục tiêu của ngân hàng trung ương. Nhìn chung, các dữ liệu này có thể biện minh cho việc chờ đợi đến tháng 10 mà không nhất thiết phải là lý do để chấm dứt chu kỳ thắt chặt chính sách tiền tệ.
Sự khác biệt đó rất quan trọng đối với thị trường tài chính. Câu hỏi ngày càng được đặt ra không phải là liệu Cục Dự trữ Liên bang (Fed) có tạm dừng tăng lãi suất vào tháng 10 hay không, mà là liệu việc tạm dừng đó chỉ đơn giản là trì hoãn một đợt tăng lãi suất khác cho đến tháng 12 hay không.
Thị trường đã điều chỉnh giá mạnh cho tháng Mười.
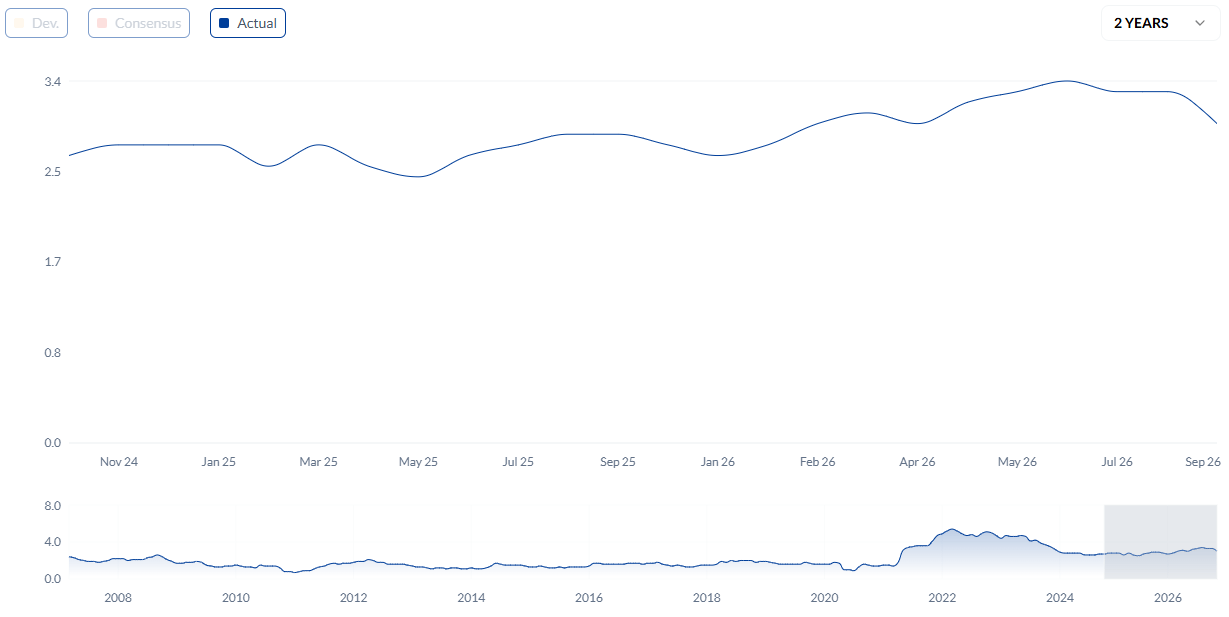
Lạm phát là chất xúc tác cho sự thay đổi trong kỳ vọng. Chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) tăng 0,3% so với tháng trước trong tháng 8, trong khi lạm phát hàng năm vẫn ở mức 3,4%, thấp hơn mức 3,7% mà thị trường dự đoán. Lạm phát PCE lõi, không bao gồm các thành phần thực phẩm và năng lượng dễ biến động và là thước đo lạm phát ưa thích của Cục Dự trữ Liên bang (Fed), ở mức 3% so với cùng kỳ năm trước, cũng thấp hơn dự kiến. Các số liệu trước đó cũng được điều chỉnh giảm, cải thiện bức tranh lạm phát đủ để giảm bớt áp lực tức thời lên các nhà hoạch định chính sách.
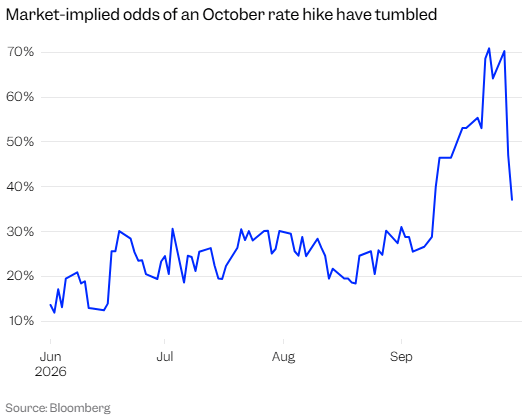
Thị trường đã phản ứng nhanh chóng khi khả năng Cục Dự trữ Liên bang (Fed) tăng lãi suất vào tháng 10 giảm xuống còn khoảng 37%, từ hơn 70% một tuần trước đó, theo công cụ FedWatch của CME Group. Nói cách khác, các nhà đầu tư đã chuyển từ việc coi một đợt tăng lãi suất nữa vào tháng 10 là kịch bản cơ bản sang việc xem khả năng tạm dừng tăng lãi suất là cao hơn nhiều.
Chủ tịch Cục Dự trữ Liên bang New York, John Williams, đã góp phần đẩy nhanh sự thay đổi đó bằng cách nói rằng các nhà hoạch định chính sách có thời gian để đánh giá thông tin sắp tới sau đợt tăng lãi suất hồi tháng 9.
Ngân hàng Deutsche Bank về cơ bản nhận thấy sự khác biệt giữa việc trì hoãn và từ bỏ việc tăng lãi suất là tương tự nhau. Các nhà kinh tế của ngân hàng này lập luận rằng báo cáo lạm phát làm giảm tính cấp thiết đối với việc Fed phải hành động vào tháng 10. Tuy nhiên, họ vẫn dự đoán sẽ có một đợt tăng lãi suất nữa vào tháng 12 vì lạm phát vẫn còn quá cao.
Đó là một điểm tinh tế quan trọng. Thị trường đang định giá sự kiên nhẫn. Chúng chưa định giá chiến thắng trước lạm phát.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Dữ liệu việc làm làm phức tạp thêm câu chuyện về sự tạm dừng này.
Vấn đề đối với kịch bản chính sách tiền tệ nới lỏng bền vững hơn của Fed là phần còn lại của nền kinh tế không chịu hợp tác. Công ty Automatic Data Processing (ADP) báo cáo rằng các nhà tuyển dụng tư nhân của Mỹ đã tạo thêm 90.000 việc làm trong tháng 9, vượt xa kỳ vọng khoảng 70.000 và tăng mạnh so với mức tăng 36.000 được ghi nhận trong tháng 8 (đã được điều chỉnh).
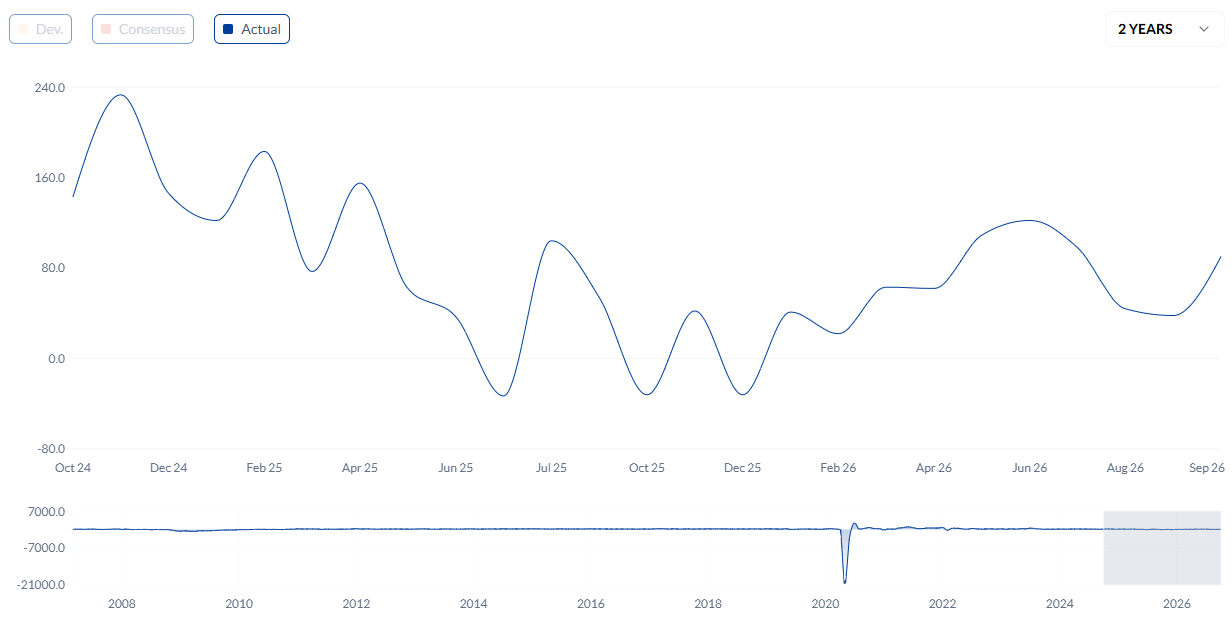
Báo cáo ADP không phải là một chỉ báo đáng tin cậy tương ứng với số liệu việc làm phi nông nghiệp (NFP) chính thức, nhưng nó thách thức quan điểm cho rằng nhu cầu lao động đang suy giảm nhanh chóng. Báo cáo việc làm chính thức tháng 8 đã ghi nhận 162.000 việc làm mới, nhiều hơn đáng kể so với dự báo của các nhà kinh tế, trong khi tỷ lệ thất nghiệp vẫn ở mức 4,1%. Báo cáo việc làm tháng 9, dự kiến công bố vào thứ Sáu, có thể củng cố hoặc làm suy yếu quan điểm đó, với dự báo chung là nền kinh tế Mỹ sẽ tạo thêm 90.000 việc làm trong khi tỷ lệ thất nghiệp được dự báo sẽ không thay đổi ở mức 4,1%.
Khả năng phục hồi này rất quan trọng bởi vì một thị trường lao động mạnh mẽ mang lại cho Cục Dự trữ Liên bang (Fed) nhiều tự do hơn đáng kể để tiếp tục chống lại lạm phát . Chủ tịch Fed chi nhánh Minneapolis, Neel Kashkari, đã làm rõ mối liên hệ này trong tuần này. Ông Kashkari cho biết thị trường lao động có vẻ mạnh mẽ và không có dấu hiệu suy yếu, đồng thời lưu ý rằng nền kinh tế càng duy trì sự mạnh mẽ thì ông càng đặt câu hỏi về mức độ thắt chặt của chính sách tiền tệ. Ông tiếp tục dự đoán sẽ có thêm một đợt tăng lãi suất nữa trong năm nay.
Chiến lược gia Chris Turner của ING cũng chỉ ra khía cạnh hoạt động của nền kinh tế là lý do khiến câu chuyện về việc Fed thắt chặt chính sách tiền tệ vẫn còn khả thi. Turner nhấn mạnh chi tiêu tiêu dùng mạnh mẽ và các dấu hiệu cho thấy tăng trưởng việc làm có thể đang tăng tốc trở lại, lập luận rằng những diễn biến này củng cố luận điểm về việc đưa chính sách tiền tệ tiến xa hơn nữa vào vùng lãnh thổ thắt chặt.
Người tiêu dùng Mỹ không có hành vi giống như một nền kinh tế đang chịu áp lực nghiêm trọng.
Việc làm chỉ là một phần của câu chuyện. Chi tiêu cá nhân của Mỹ tăng 0,9% so với tháng trước trong tháng 8, trong khi chi tiêu thực tế tăng 0,6%. Đồng thời, tăng trưởng Tổng sản phẩm quốc nội (GDP) quý II được điều chỉnh tăng lên mức 2,2% hàng năm, so với ước tính trước đó là 1,5%. Những con số này làm suy yếu đáng kể lập luận rằng sẽ có một đợt tăng lãi suất nữa trong một nền kinh tế vốn đã gần như đình trệ.
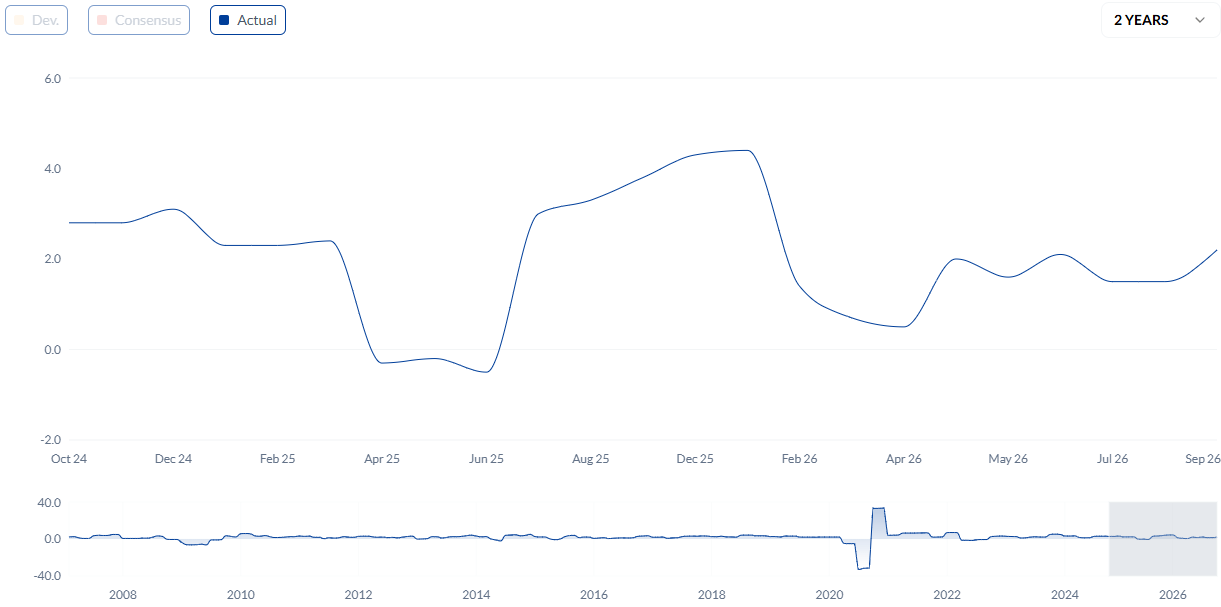
Các nhà kinh tế Oscar Munoz và Eli Nir của TD Securities mô tả dữ liệu mới nhất là sự kết hợp giữa những điều chỉnh nới lỏng đối với lạm phát và những điều chỉnh thắt chặt đối với tăng trưởng. Đối với ngân hàng này, câu chuyện cơ bản vẫn là hoạt động kinh tế mạnh mẽ kết hợp với lạm phát dai dẳng. Ngân hàng vẫn kỳ vọng Fed sẽ tăng lãi suất thêm một lần nữa, mặc dù thừa nhận rằng các nhà hoạch định chính sách có thể áp dụng cách tiếp cận dần dần hơn.
Ngân hàng Societe Generale đưa ra kết luận tương tự nhưng từ một góc độ khác. Chiến lược gia Jan Groen lưu ý rằng lạm phát hàng hóa cốt lõi giảm nhẹ đã giúp báo cáo PCE tháng 8 khả quan hơn, nhưng lạm phát dịch vụ cốt lõi và cái gọi là lạm phát siêu cốt lõi lại chịu áp lực gia tăng. Quan trọng hơn, Groen lập luận rằng việc điều chỉnh số liệu về tiêu dùng, tiền lương và GDP cho thấy nền kinh tế bước vào nửa cuối năm với đà phát triển mạnh mẽ hơn so với dự đoán trước đó.
Những bình luận từ Chủ tịch Cục Dự trữ Liên bang Minneapolis, Neel Kashkari, củng cố thêm bức tranh về một nền kinh tế Mỹ kiên cường. Phát biểu trên kênh Bloomberg TV hôm thứ Năm, Kashkari cho biết nền kinh tế tiếp tục làm ông ngạc nhiên bởi khả năng phục hồi mạnh mẽ, đồng thời mô tả chi tiêu tiêu dùng đang mạnh mẽ và thị trường lao động nhìn chung đang lành mạnh.
Những nhận xét đó rất quan trọng đối với cuộc tranh luận về Cục Dự trữ Liên bang (Fed) vì chúng cho thấy rằng lãi suất cao vẫn chưa tạo ra sự suy giảm diện rộng về nhu cầu và việc làm, điều mà sẽ khiến việc thắt chặt hơn nữa trở nên khó biện minh hơn nhiều.
Đây là lý do tại sao việc chỉ công bố mức lạm phát thấp hơn một lần không nhất thiết giải quyết được cuộc tranh luận về Cục Dự trữ Liên bang.
Lạm phát đang ở mức thấp hơn chứ không phải thấp hơn.
Sự khác biệt giữa lạm phát thấp hơn dự kiến và lạm phát thực sự thấp là một nguồn rủi ro khác đối với luận điểm tạm dừng tăng trưởng. Lạm phát PCE cốt lõi ở mức 3% vẫn cao hơn mục tiêu 2% của Fed một điểm phần trăm. Lạm phát PCE tổng thể ở mức 3,4% thậm chí còn cách xa mục tiêu hơn nữa. Chi tiết của báo cáo lạm phát PCE mới nhất cũng cho thấy bức tranh không hề đơn giản như sự bất ngờ mà tiêu đề mang lại.
Tuần này, Thống đốc Cục Dự trữ Liên bang Lisa Cook đã tái khẳng định thông điệp đó, cho rằng lạm phát đã duy trì ở mức quá cao trong thời gian quá dài và nhắc lại cam kết đưa tốc độ tăng giá trở lại mục tiêu 2% của ngân hàng trung ương.
Do đó, câu hỏi đặt ra cho các nhà hoạch định chính sách không phải là liệu lạm phát đã được cải thiện hay chưa. Rõ ràng là nó đã được cải thiện so với kỳ vọng. Câu hỏi là liệu nó đã được cải thiện đủ để biện minh cho việc chấm dứt chu kỳ thắt chặt trong khi nhu cầu nội địa và việc làm vẫn ổn định hay không.
Cho đến nay, bằng chứng ủng hộ kết luận thứ hai vẫn còn yếu hơn nhiều.
Việc tạm dừng trong tháng 10 không đồng nghĩa với việc kết thúc quá trình thắt chặt.
Đây là lúc định giá thị trường có thể gây hiểu lầm. Sự sụp đổ trong kỳ vọng về việc tăng lãi suất vào tháng 10 có vẻ kịch tính, nhưng phần lớn sự điều chỉnh này thể hiện sự thay đổi về thời điểm chứ không phải là sự bác bỏ về cơ bản đối với việc thắt chặt hơn nữa.
Thị trường ước tính khả năng tăng lãi suất vào tháng 10 là khoảng 37%. Tuy nhiên, theo công cụ CME FedWatch, khả năng tăng lãi suất thêm một lần nữa vào tháng 12 là 58,7%, tăng mạnh so với khoảng 39% một tuần trước đó, cho thấy các nhà đầu tư đang ngày càng trì hoãn chứ không hoàn toàn từ bỏ kỳ vọng về việc Cục Dự trữ Liên bang thắt chặt chính sách tiền tệ hơn nữa.
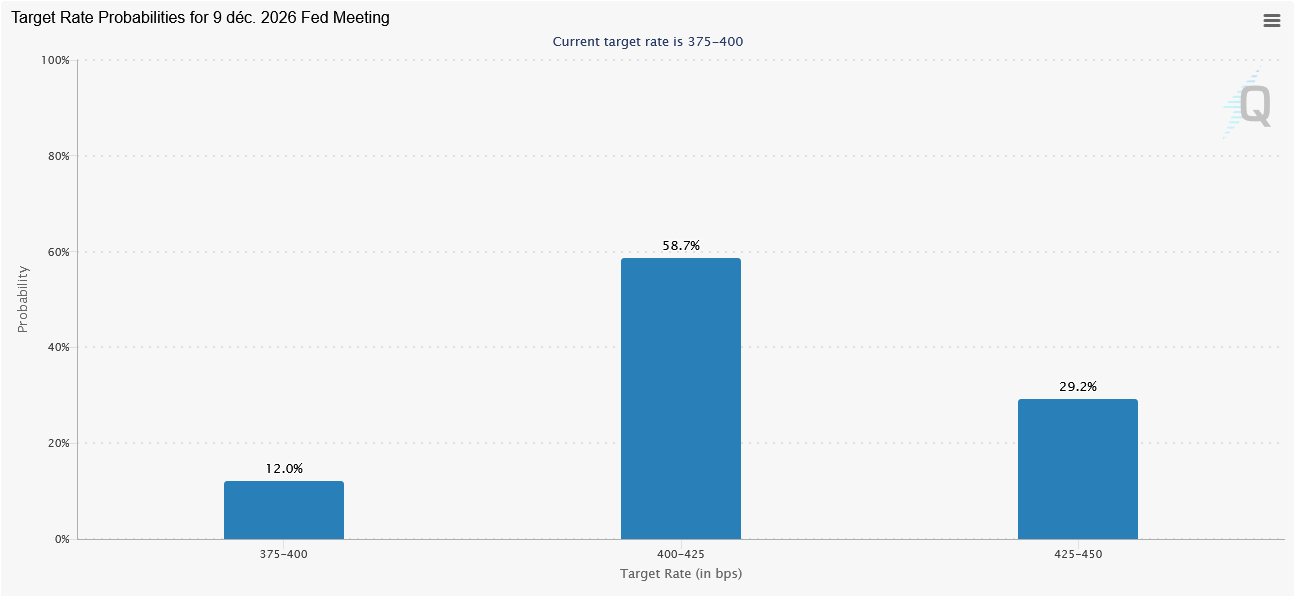
Một số ngân hàng lớn đã thống nhất quan điểm về vấn đề này. Deutsche Bank nhận thấy việc tăng lãi suất vào tháng 10 không quá cấp bách nhưng vẫn giữ nguyên dự báo tăng lãi suất vào tháng 12 trong kế hoạch cơ bản của mình. JPMorgan cũng dự kiến sẽ tăng lãi suất thêm một lần nữa vào tháng 12, trong khi Goldman Sachs được cho là đã chuyển dự báo từ tháng 10 sang tháng 12 sau báo cáo chỉ số PCE giảm. TD Securities vẫn giữ quan điểm cứng rắn hơn, tiếp tục dự báo tăng lãi suất vào tháng 10 nhưng cũng thừa nhận khả năng tăng lãi suất chậm hơn.
Ngay cả trong nội bộ Cục Dự trữ Liên bang (Fed), các dự báo mới nhất cũng chỉ ra cùng một xu hướng. Hầu hết các nhà hoạch định chính sách đều cho biết vào tháng 9 rằng ít nhất một đợt tăng lãi suất nữa trước cuối năm là cần thiết.
Cuộc tranh luận về việc tăng lãi suất vào tháng 10 hay tháng 12 có thể làm lu mờ câu hỏi quan trọng hơn: điều gì thực sự sẽ thuyết phục Cục Dự trữ Liên bang rằng việc tăng lãi suất thêm một lần nữa là không cần thiết?
Báo cáo việc làm hôm thứ Sáu có thể thách thức sự đồng thuận mới của thị trường.
Báo cáo NFP tháng 9 là bài kiểm tra quan trọng tiếp theo. Các nhà kinh tế dự đoán tăng trưởng việc làm sẽ chậm lại xuống khoảng 90.000 từ mức 162.000 trong tháng 8, với tỷ lệ thất nghiệp duy trì ở mức gần 4,1%. Một con số gần với những dự đoán đó có thể phù hợp với sự chững lại trong tháng 10. Điều đó sẽ cho thấy hoạt động tuyển dụng đang chậm lại mà không cho thấy sự suy giảm nghiêm trọng về việc làm.
Nhưng nội dung của báo cáo có thể quan trọng hơn cả tiêu đề. Tăng trưởng việc làm mạnh mẽ đi kèm với tỷ lệ thất nghiệp ổn định hoặc giảm và tăng trưởng tiền lương vững chắc sẽ thách thức quan điểm cho rằng chính sách tiền tệ thắt chặt đang làm giảm đáng kể nhu cầu. Việc điều chỉnh tăng số liệu của các tháng trước đó sẽ càng củng cố thêm thông điệp này.
Kết quả như vậy không tự động buộc Fed phải tăng lãi suất vào tháng 10. Ngân hàng trung ương vẫn có thể quyết định rằng việc tăng lãi suất vào tháng 9 cần thêm thời gian để phát huy tác dụng trong nền kinh tế. Tuy nhiên, điều đó sẽ khiến lập luận về việc tăng lãi suất vào tháng 12 trở nên khó bác bỏ hơn đối với thị trường.
Ngược lại, một con số việc làm yếu kém kết hợp với tỷ lệ thất nghiệp cao hơn và tăng trưởng tiền lương chậm hơn sẽ củng cố thông điệp từ báo cáo PCE mới nhất. Khi đó, Fed sẽ có bằng chứng về việc lạm phát giảm và tình trạng việc làm suy yếu cùng một lúc.
Đó chính là sự kết hợp có khả năng biến một sự tạm dừng nhất thời thành một sự đánh giá lại toàn diện hơn về chu kỳ thắt chặt chính sách tiền tệ.
Thị trường trái phiếu hiện đang tự thắt chặt.
Còn một vấn đề phức tạp nữa: Cục Dự trữ Liên bang (Fed) không còn là nguồn duy nhất gây ra tình trạng thắt chặt điều kiện tài chính. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài hạn đã tăng vọt bất chấp việc kỳ vọng về việc tăng lãi suất vào tháng 10 giảm xuống. Lợi suất trái phiếu kỳ hạn 10 năm đã đạt mức cao nhất trong khoảng hai thập kỷ vào tuần này, trong khi lợi suất trái phiếu kỳ hạn 30 năm cũng leo lên mức cao kỷ lục trong nhiều thập kỷ.
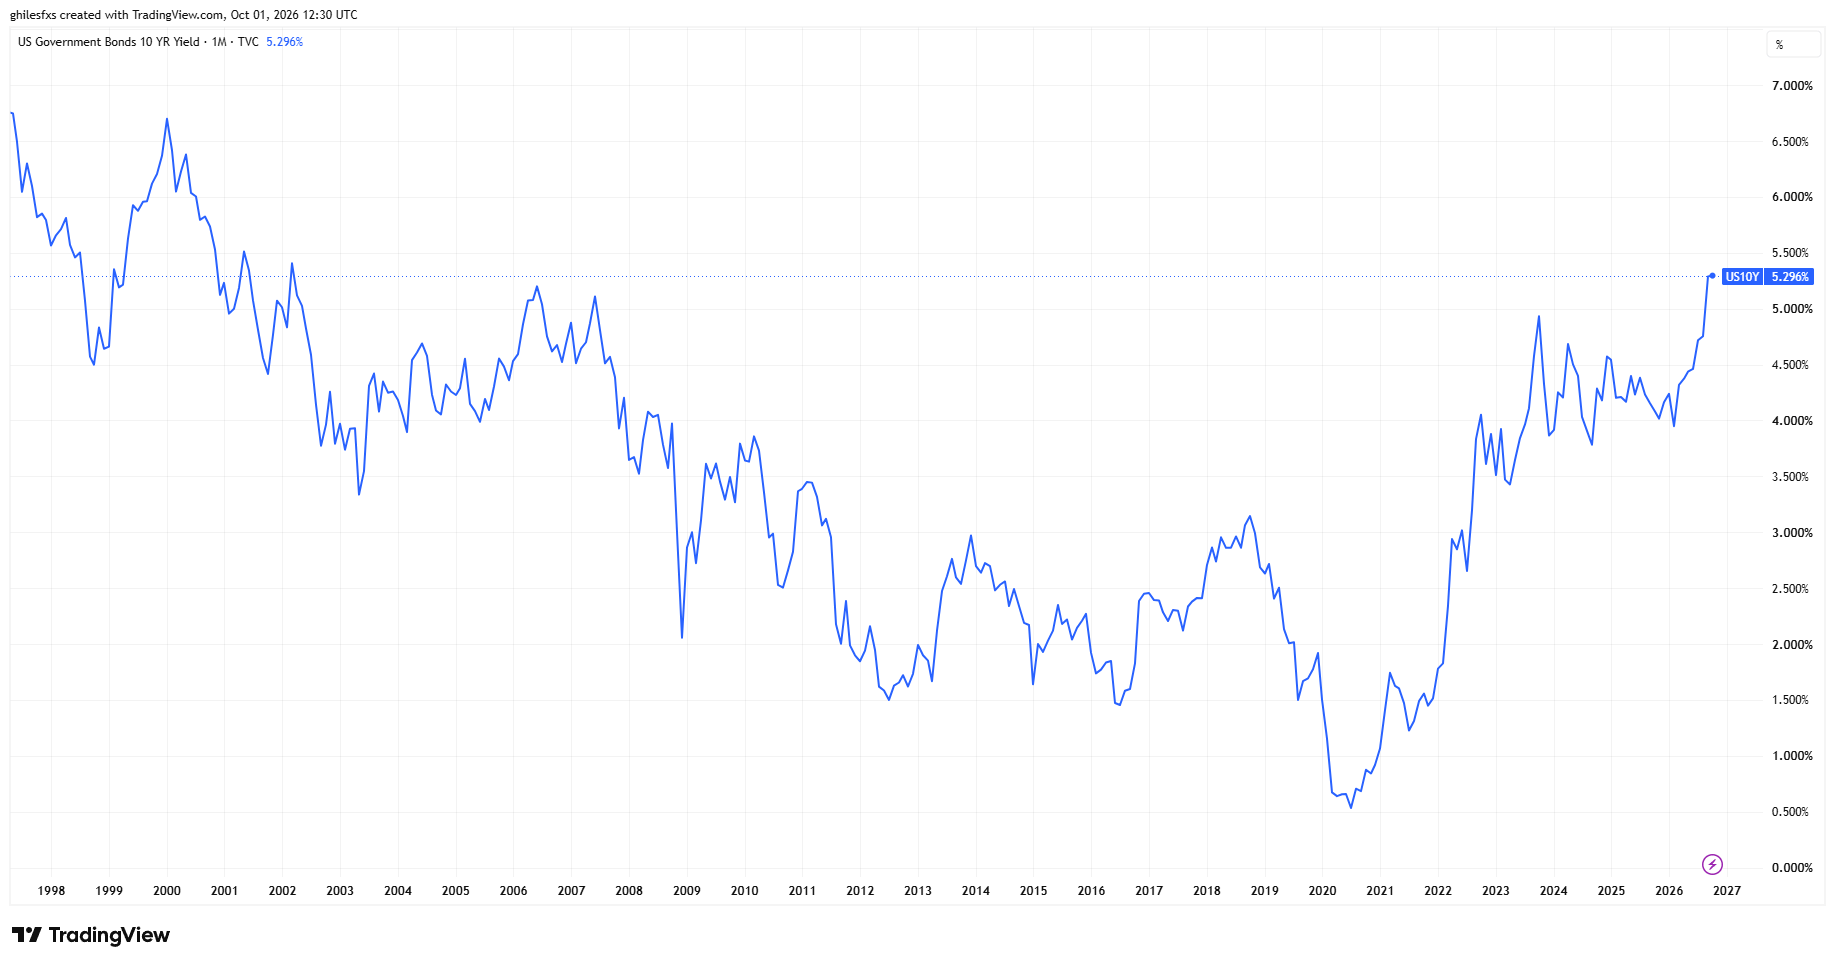
Điều này tạo ra một sự khác biệt bất thường. Kỳ vọng về chính sách tiền tệ ngắn hạn ngày càng hướng đến sự kiên nhẫn, nhưng chi phí vay dài hạn lại tiếp tục thắt chặt. Những lo ngại về tài chính, rủi ro lạm phát dai dẳng, giá năng lượng tăng cao và chi tiêu vốn lớn liên quan đến cơ sở hạ tầng trí tuệ nhân tạo là một trong những yếu tố gây áp lực tăng lên đối với lợi suất trái phiếu dài hạn.
Đối với Cục Dự trữ Liên bang (Fed), điều đó có thể củng cố lập luận về việc chờ đợi . Nếu thị trường đã và đang đẩy lãi suất thế chấp , chi phí tài chính doanh nghiệp và các chi phí vay khác lên cao, các nhà hoạch định chính sách có thể ít cần thiết phải tự mình thực hiện một đợt tăng lãi suất ngay lập tức khác.
Nhưng điều đó không nhất thiết loại bỏ nhu cầu tăng lãi suất thêm một lần nữa sau này. Nếu tăng trưởng vẫn mạnh mẽ bất chấp lãi suất trái phiếu cao hơn, khả năng phục hồi đó sẽ lại đặt ra câu hỏi mà Kashkari đã nêu: các điều kiện tài chính hiện tại đang hạn chế đến mức nào?
Rủi ro lớn nhất là thị trường nhầm lẫn sự kiên nhẫn với một sự thay đổi chiến lược đột ngột.
Báo cáo PCE khả quan hơn rõ ràng đã làm thay đổi cách tính toán tháng 10. Tuy nhiên, điều này vẫn chưa thay đổi mâu thuẫn kinh tế vĩ mô cơ bản mà Cục Dự trữ Liên bang (Fed) đang phải đối mặt. Lạm phát đang giảm nhưng vẫn ở mức quá cao. Tăng trưởng việc làm đang chậm lại nhưng vẫn tích cực. Nhu cầu tiêu dùng vẫn mạnh mẽ. Ước tính GDP đã được điều chỉnh tăng lên. Điều kiện tài chính đang thắt chặt, nhưng nền kinh tế vẫn tiếp tục mở rộng.
Sự kết hợp đó khiến việc kiên nhẫn dễ được biện minh hơn là đầu hàng . Việc tạm dừng tăng lãi suất vào tháng 10 sẽ cho các nhà hoạch định chính sách thêm một tháng để có bằng chứng về việc làm và lạm phát trước tháng 12. Điều này cũng cho phép họ quan sát xem việc tăng lãi suất vào tháng 9 và sự gia tăng mạnh mẽ của lợi suất trái phiếu kho bạc tác động như thế nào đến nền kinh tế.
Nhưng việc chờ đợi thêm bằng chứng khác hẳn với việc kết luận rằng không cần siết chặt thêm nữa.
Báo cáo việc làm hôm thứ Sáu có thể bắt đầu giải đáp câu hỏi đó. Một báo cáo việc làm thực sự yếu sẽ củng cố lập luận rằng việc tăng lãi suất hồi tháng Chín có thể đã là đủ . Một báo cáo việc làm khả quan khác, đặc biệt nếu đi kèm với mức lương ổn định và tỷ lệ thất nghiệp không đổi, sẽ cho thấy một câu chuyện khác: Fed có thể không cần phải tăng lãi suất trong tháng Mười, nhưng nền kinh tế vẫn có thể đủ mạnh để chịu đựng, và lạm phát đủ cao để cần thiết, một đợt tăng lãi suất nữa trước khi năm kết thúc.
Thị trường ngày càng phản ánh việc tạm dừng tăng giá vào giá cả. Nền kinh tế Mỹ vẫn chưa loại trừ khả năng tăng giá vào giá cả.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Ghiles Guezout