Thị trường ngoại hối đi trên dây
EURO đã bắt đầu tăng giá vào sáng nay sau khi Donald Trump tiết lộ rằng ông đã có cuộc gọi "hiệu quả" kéo dài 90 phút với Vladimir Putin, thảo luận về khả năng ngừng bắn ở Ukraine.

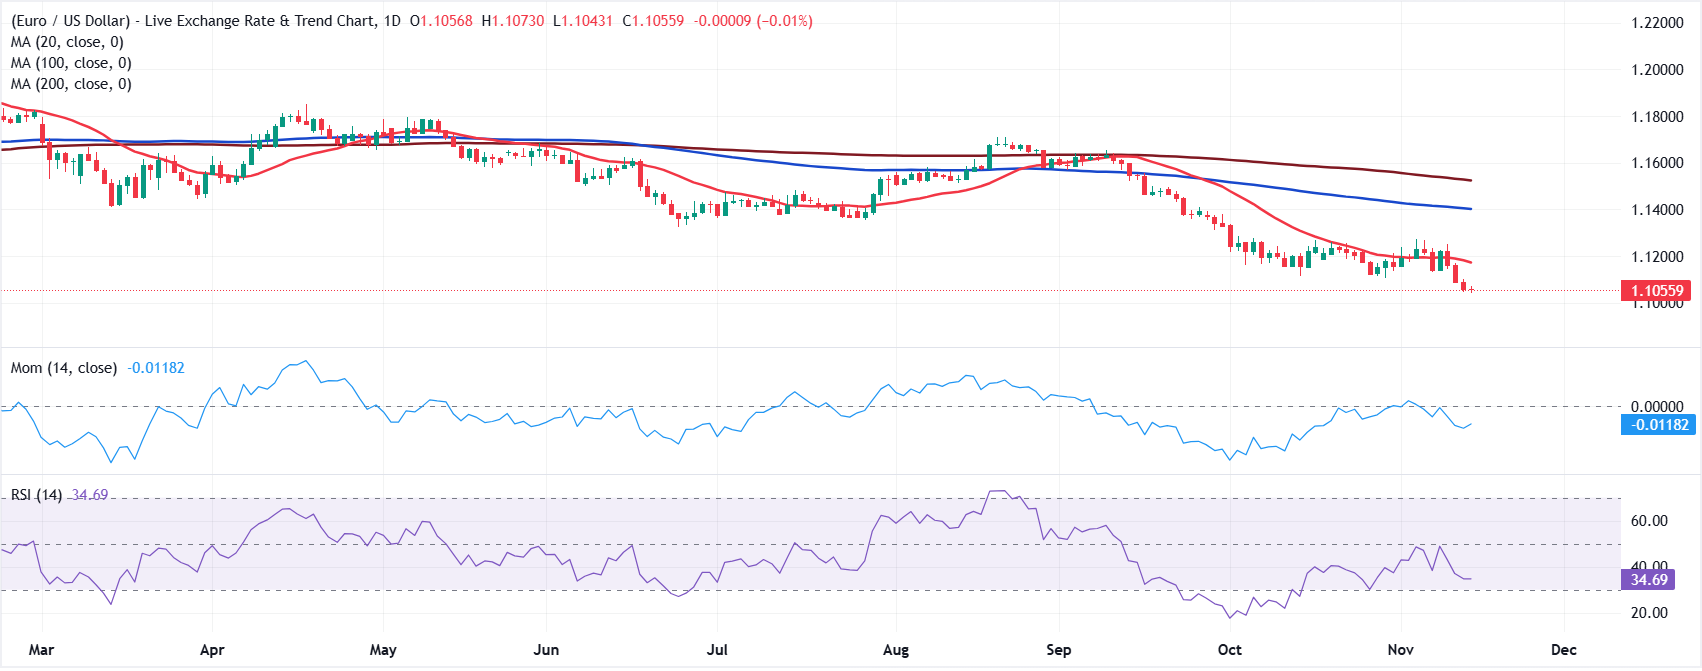
EURO đã bắt đầu tăng giá vào sáng nay sau khi Donald Trump tiết lộ rằng ông đã có cuộc gọi "hiệu quả" kéo dài 90 phút với Vladimir Putin, thảo luận về khả năng ngừng bắn ở Ukraine. Phản ứng của thị trường rất nhanh chóng EUR/USD tăng vọt, khẩu vị rủi ro được củng cố và dầu thô bị ảnh hưởng. Nhưng chúng ta đừng vội mừng. Con đường phía trước không hề rõ ràng, và với đợt áp thuế tiếp theo của Trump đang đến gần, đợt tăng giá này có một số rào cản nghiêm trọng cần vượt qua.
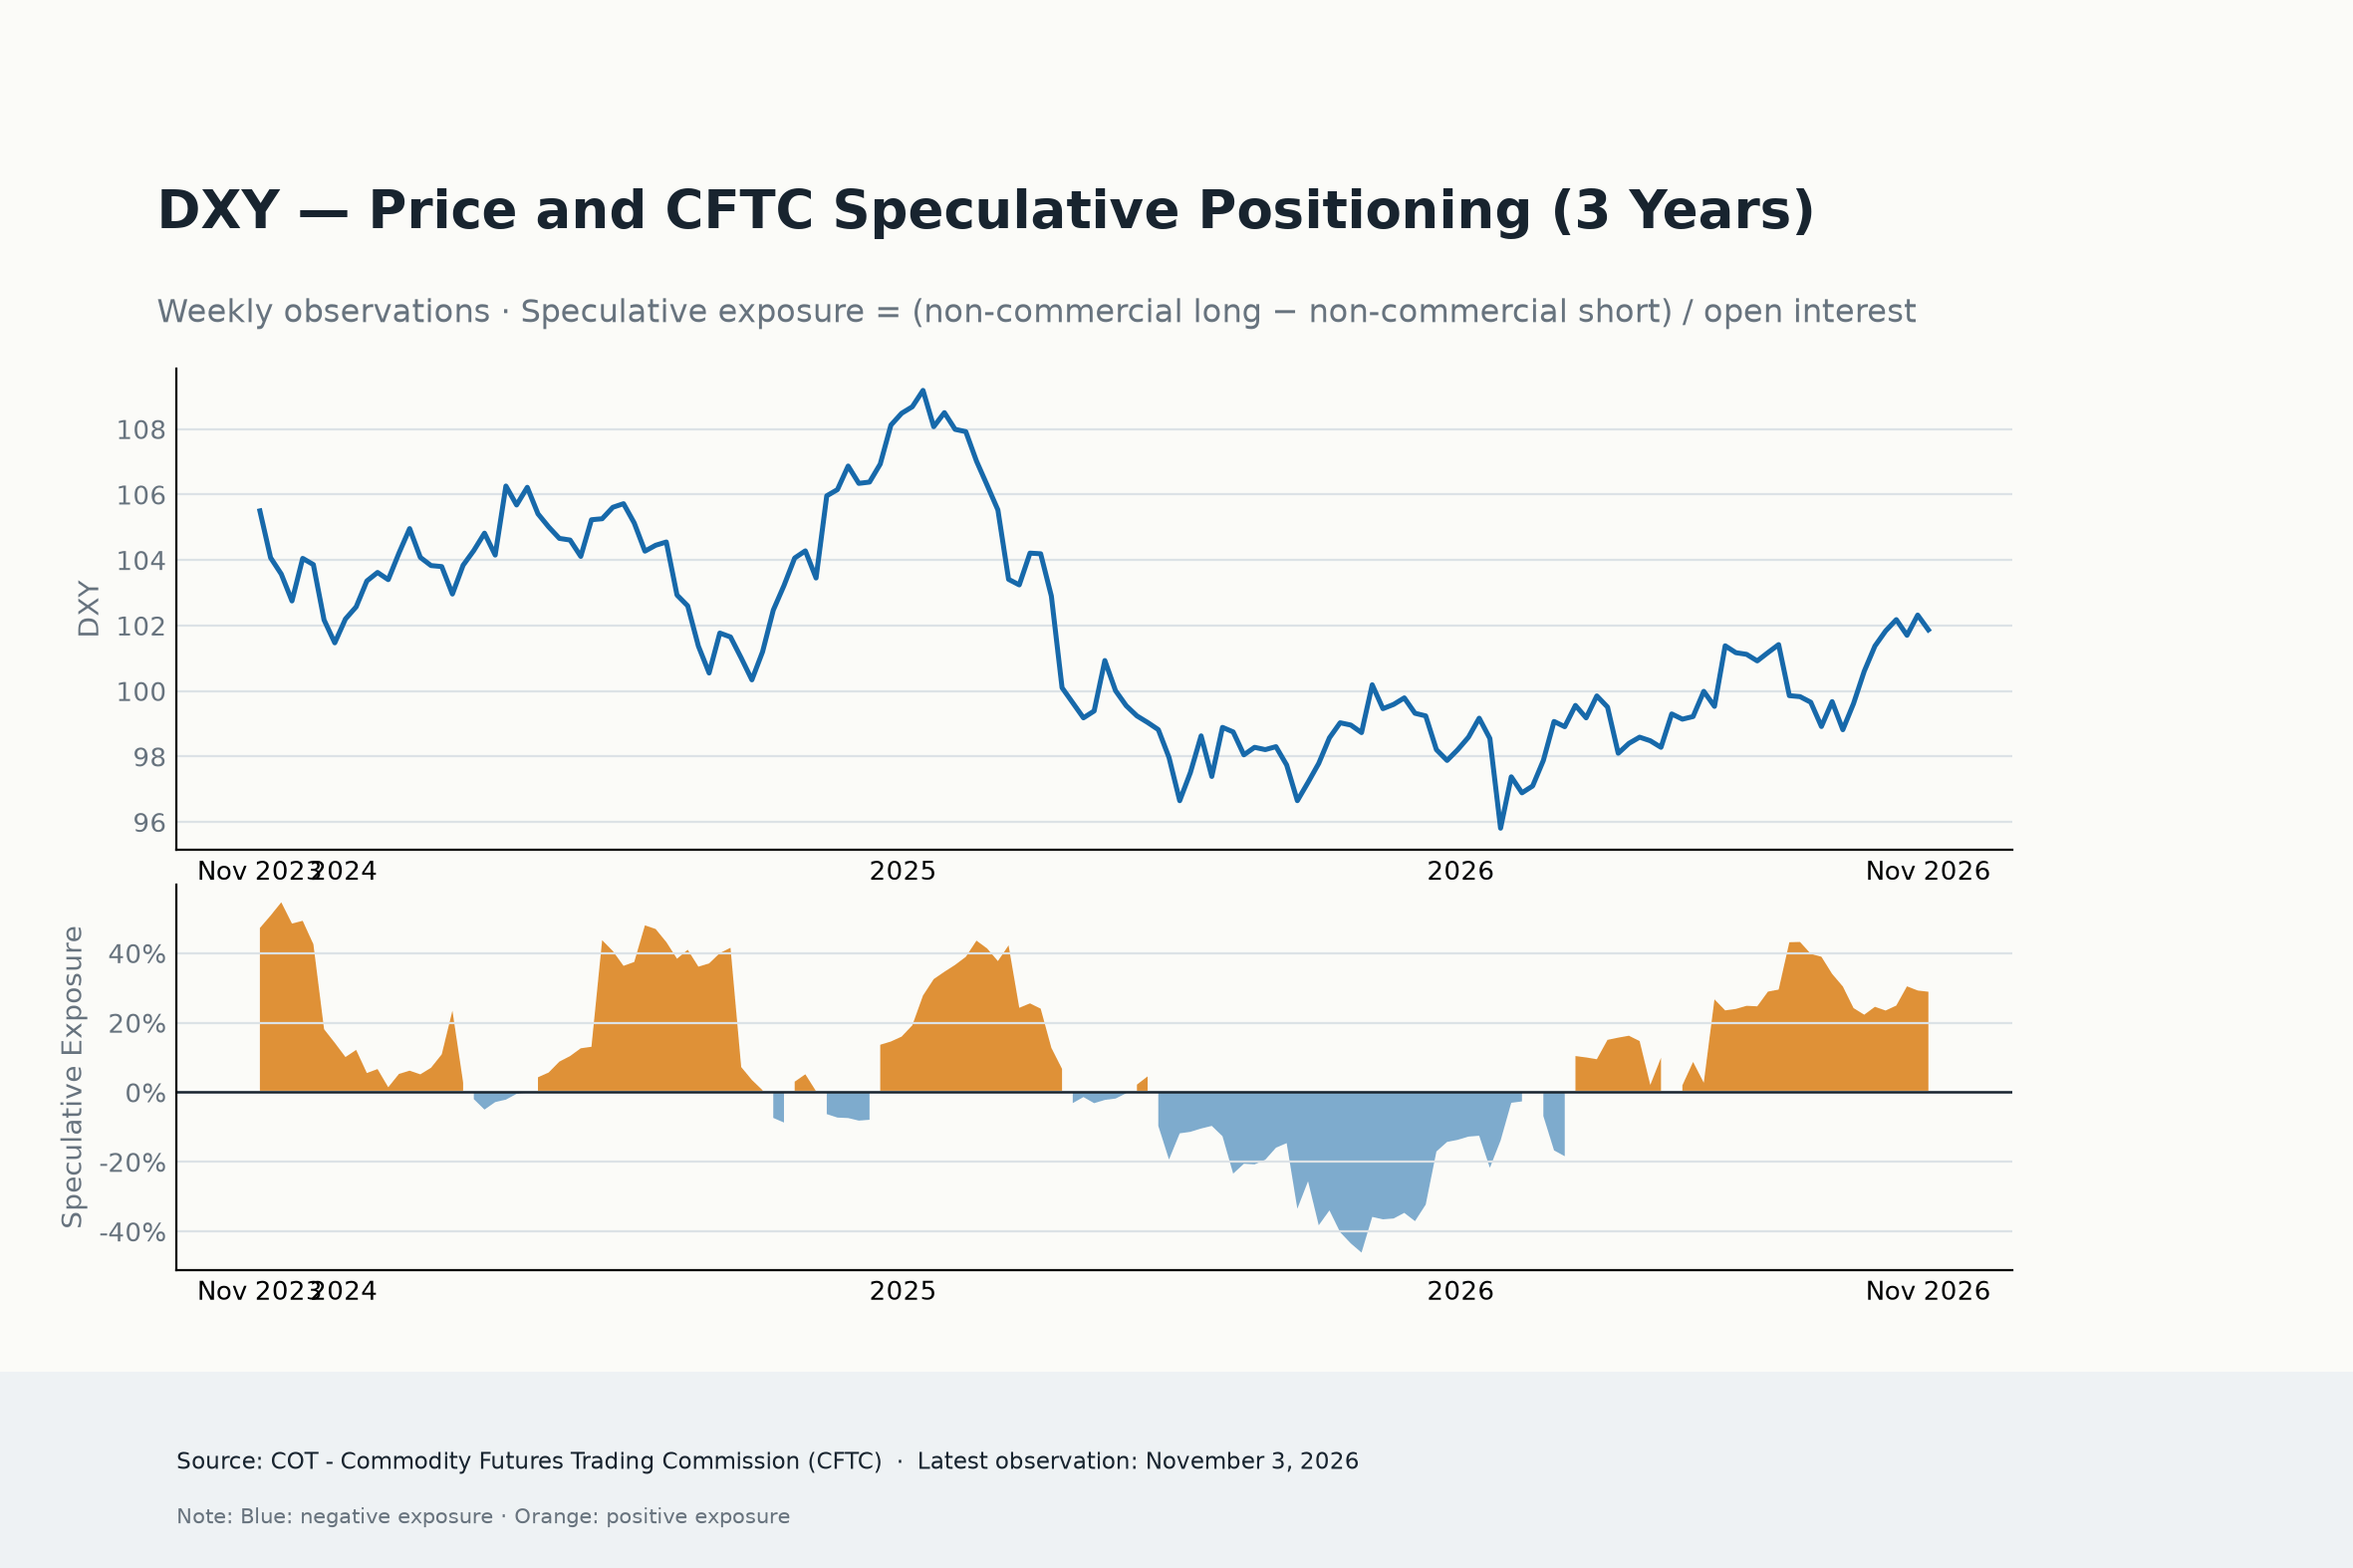
Trong những trường hợp bình thường, sáng nay đáng lẽ phải là tất cả về bản in lạm phát của Hoa Kỳ nóng hơn dự kiến. Dữ liệu hét lên lãi suất cao hơn trong thời gian dài hơn, đẩy lợi suất trái phiếu kho bạc lên và ban đầu khiến đồng đô la tăng tốc. Trong vài giờ, thị trường đã đi theo kịch bản - USD tăng giá, tài sản rủi ro dao động và mọi người đều chuẩn bị cho Powell & Co. tiếp tục theo quan điểm diều hâu trong nhiều tháng tới.
Sau đó, câu chuyện đảo ngược. Tin tức nổ ra rằng Trump đã nói chuyện với Putin, đặt nền tảng cho một giải pháp tiềm năng cho cuộc xung đột Ukraine. Đột nhiên, thị trường được hiệu chỉnh lại. Lập trường của Nhà Trắng dường như là trong khi Hoa Kỳ sẵn sàng làm trung gian cho một thỏa thuận, thì họ không quan tâm đến việc gìn giữ hòa bình - nghĩa là châu Âu sẽ gánh vác gánh nặng. Bất chấp điều đó, các nhà đầu tư đã nắm bắt được những điều tích cực: sự tự tin được cải thiện trong khu vực, rủi ro cung cấp năng lượng toàn cầu giảm và một đợt phục hồi rộng rãi trong các tài sản châu Âu. Giá dầu và khí đốt tự nhiên của châu Âu giảm mạnh, thúc đẩy kỳ vọng tăng trưởng toàn cầu và làm giảm nỗi lo về lạm phát - một lý do nữa khiến các nhà giao dịch thu hẹp các khoản cược dài hạn bằng đô la của họ.
Trong khi đó, tại Trung Quốc, sự lạc quan đang dần trở lại. Cơn sốt AI DeepSeek tiếp tục thúc đẩy các hoạt động đầu cơ trong lĩnh vực công nghệ và kỳ vọng đang gia tăng rằng Bắc Kinh có thể công bố các biện pháp hỗ trợ kinh tế mới vào đầu tháng 3. Điều đó đã giúp USD/CNY giảm xuống dưới 7,30, một mức tâm lý quan trọng, khi các nhà đầu tư thận trọng quay trở lại với tài sản của Trung Quốc.
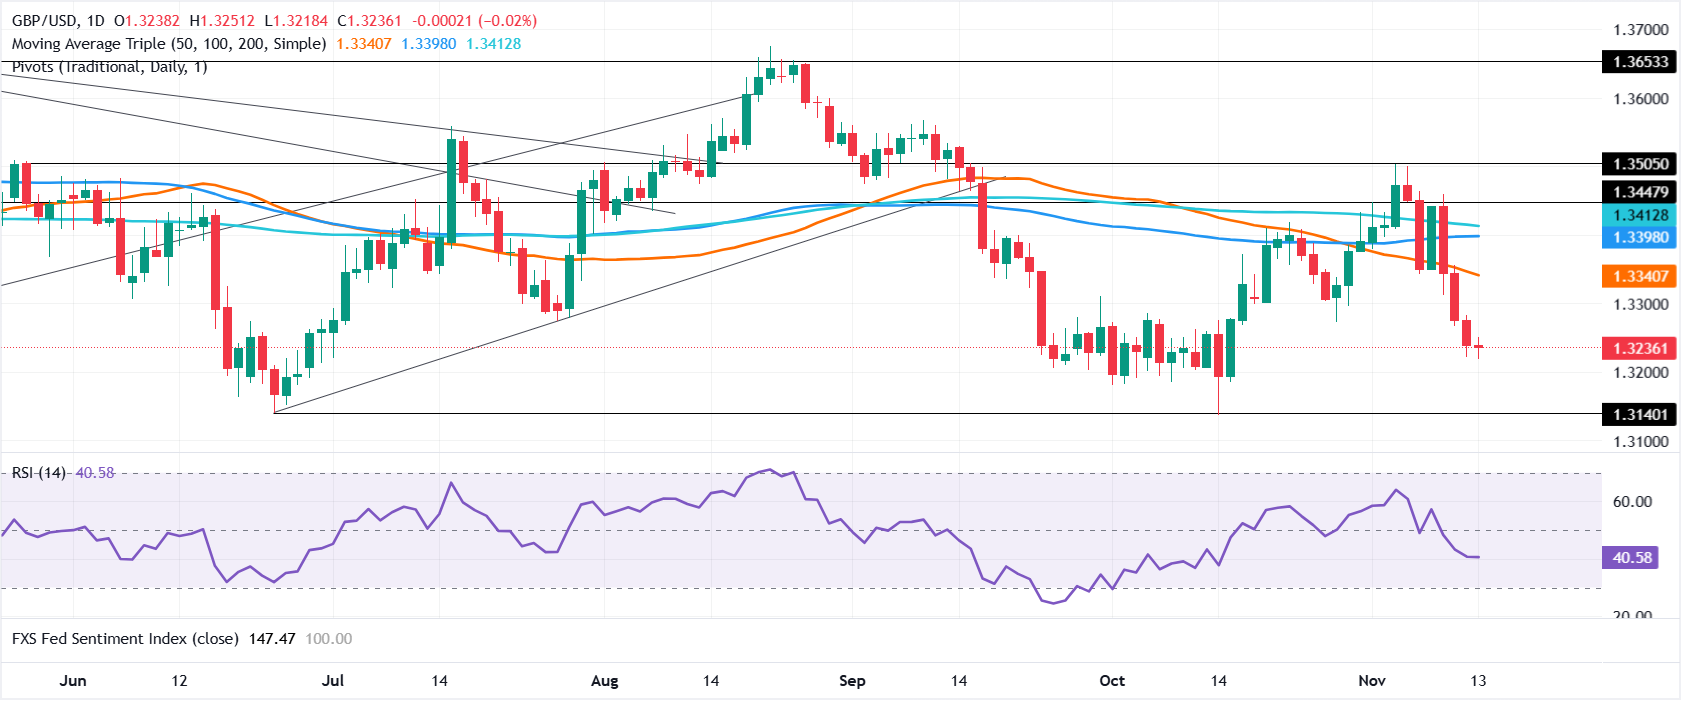
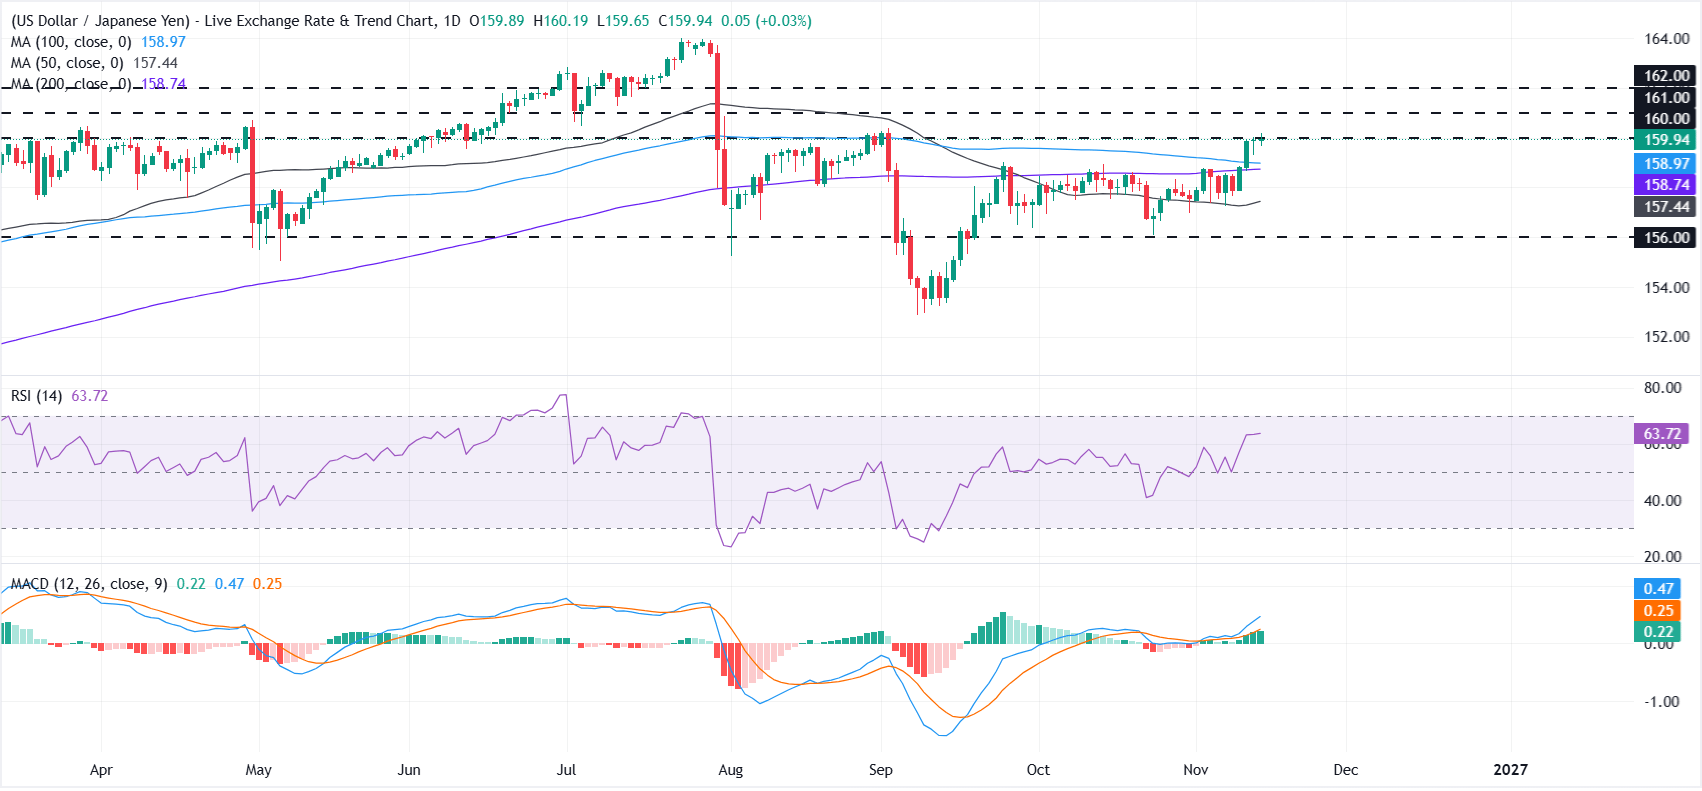
Nhưng đây là vấn đề cây búa thuế quan của Trump vẫn đang vung. Thị trường hiện đang trong tình trạng báo động cao cho sắc lệnh hành pháp tiếp theo của ông, dự kiến sẽ có vào hôm nay. Câu hỏi chính: Liệu ông sẽ nhắm mục tiêu vào những kẻ vi phạm thuế quan lớn nhất hay sẽ thiêu rụi tất cả? Thị trường ngoại hối đang đi trên dây, mắc kẹt giữa hy vọng về một bước đột phá về địa chính trị và rủi ro thực sự của một cuộc chiến tranh thương mại toàn diện.
Tóm lại là gì? Các cuộc đàm phán ngừng bắn đang mang lại một số sự lạc quan rất cần thiết, nhưng vẫn chưa có kết luận. Nếu Trump giảm bớt lời lẽ thương mại, hãy mong đợi các tài sản rủi ro sẽ tiếp tục tăng cao hơn. Nhưng nếu thuế quan lại trở thành tâm điểm chú ý, đồng đô la có thể tăng cao hơn nữa và chúng ta sẽ quay trở lại chế độ tránh rủi ro. Một điều chắc chắn là biến động sẽ không biến mất.
CPI bị thổi phồng quá mức?
Lạm phát không chết—còn lâu mới chết. Tất nhiên chúng ta đều biết điều đó và chỉ số giá tiêu dùng của Hoa Kỳ tháng 1 chỉ củng cố những gì đã rõ ràng trong nhiều tháng. Tuy nhiên, thị trường phản ứng như thể một quả lựu đạn đã được ném vào kỳ vọng cắt giảm lãi suất. Nhưng liệu họ có nên bị sốc như vậy không?
Hiệu ứng lan tỏa lớn nhất xuất hiện ở điểm hòa vốn lạm phát dự báo tích hợp của thị trường về lạm phát trong tương lai dựa trên khoảng cách giữa lợi suất trái phiếu cố định và liên kết với lạm phát. Điểm hòa vốn hai năm đã tăng vọt lên 3%, mức cao nhất trong hai năm và cao hơn phạm vi thoải mái trên của Fed. Điểm hòa vốn 10 năm cũng tăng lên mức cao nhất trong hai năm là 2,5%, cho thấy một dấu hiệu rõ ràng rằng thị trường đang ngày càng lo lắng về sự dai dẳng của lạm phát; thông điệp rộng hơn là rõ ràng: nỗi lo về lạm phát sẽ không biến mất trong thời gian tới.
Đối với Cục Dự trữ Liên bang , điều này gần như củng cố cách tiếp cận "chờ đợi và xem xét", trì hoãn việc cắt giảm lãi suất cho đến tận cuối năm nay. Và ngoài chính sách tiền tệ, sự lo lắng về lạm phát của thị trường trái phiếu sẽ là hồi chuông cảnh tỉnh trên mặt trận thương mại. Thuế quan vốn có tính lạm phát trong ngắn hạn, và thuế quan đáp trả sắp tới của Trump có thể tạo thêm một lớp bất ổn nữa.
Nói như vậy, các con số lạm phát thô không hẳn là ngày tận thế. Lạm phát tiêu đề tăng nhẹ từ 2,9% lên 3,0%, trong khi lạm phát cốt lõi (không bao gồm thực phẩm và nhiên liệu) tăng từ 3,1% lên 3,3%. Khi xem xét kỹ hơn các chi tiết, ta thấy rằng sự gia tăng này chủ yếu là do lạm phát năng lượng chuyển từ âm sang dương và giá hàng hóa cốt lõi giảm nhẹ hơn một chút. Trong khi đó, lạm phát dịch vụ - động lực chính của áp lực giá cả - đã giảm nhẹ.
Tóm lại là? Lạm phát vẫn còn dai dẳng, nhưng phản ứng của thị trường có thể đã quá mức. Tuy nhiên, với thuế quan đang được áp dụng và thị trường trái phiếu phát đi tín hiệu cảnh báo, bất kỳ ai đặt cược vào việc Fed cắt giảm mạnh vào năm 2025 có thể muốn xem xét lại lập trường của mình.
- Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Stephen Innes