Tuần Tới – Chỉ số CPI của Mỹ, khủng hoảng ngân sách của Pháp và kết quả kinh doanh quý 3 sẽ định hình thị trường.
Đồng đô la Mỹ duy trì tương đối mạnh trong tuần này, bất chấp báo cáo việc làm đáng thất vọng của Mỹ ngày 2 tháng 10, điều này càng làm giảm khả năng Fed tăng lãi suất liên tiếp tại cuộc họp sắp tới vào ngày 28 tháng 10.

- Chỉ số CPI và doanh số bán lẻ của Mỹ sẽ định hình kỳ vọng về việc Cục Dự trữ Liên bang (Fed) tăng lãi suất.
- Cuộc khủng hoảng tài chính của Pháp đang gây thêm áp lực lên đồng euro và Ngân hàng Trung ương châu Âu (ECB).
- Số liệu việc làm của Úc và dữ liệu của Anh sẽ kiểm chứng các dự đoán về việc tăng lãi suất của Ngân hàng Dự trữ Úc (RBA) và Ngân hàng Anh (BoE).
- Các cuộc họp giữa IMF và Ngân hàng Thế giới, cùng với kết quả kinh doanh quý 3 của các ngân hàng, có thể làm gia tăng biến động.
Đồng đô la vẫn mạnh mẽ bất chấp đợt tăng giá hồi tháng 10 đang giảm dần.
Đồng đô la Mỹ duy trì tương đối mạnh trong tuần này, bất chấp báo cáo việc làm đáng thất vọng của Mỹ ngày 2 tháng 10, điều này càng làm giảm khả năng Fed tăng lãi suất liên tiếp tại cuộc họp sắp tới vào ngày 28 tháng 10.
Ngay sau cuộc họp gần đây nhất, nơi các quan chức quyết định tăng lãi suất thêm 25 điểm cơ bản và có vẻ đủ cứng rắn để đáp ứng kỳ vọng của thị trường về việc tăng lãi suất thêm khoảng 100 điểm cơ bản nữa vào cuối năm 2027, khả năng tăng lãi suất vào tháng 10 đã nhận được xác suất cao từ 70-75%.
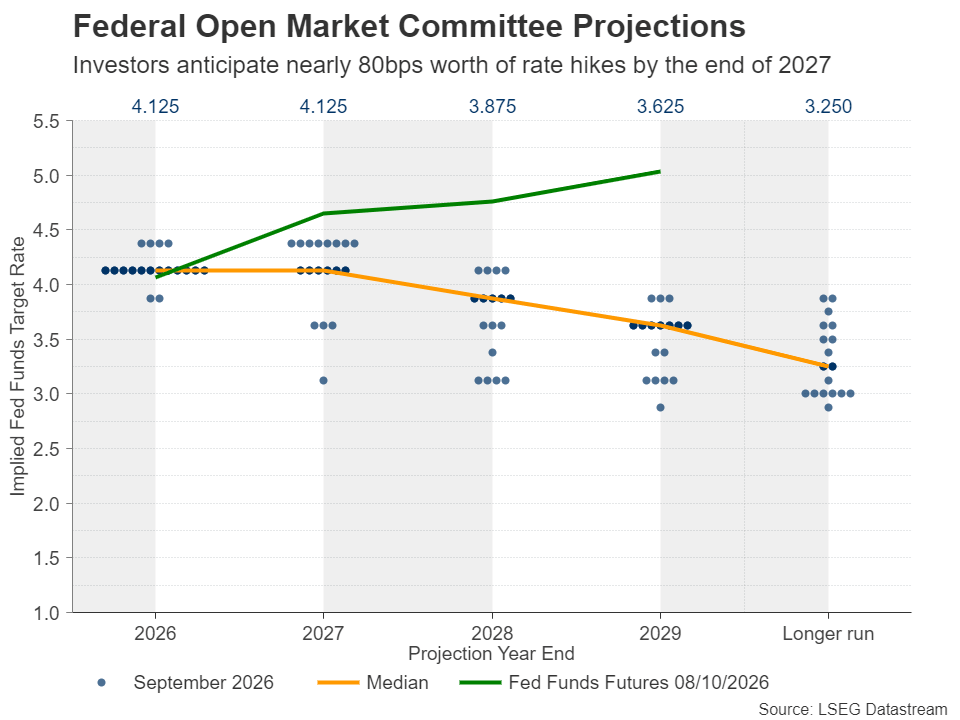
Tuy nhiên, những nhận xét của Phó Chủ tịch Fed Jefferson và Chủ tịch Fed New York Williams rằng Ủy ban không nên vội vàng tăng lãi suất một lần nữa, kết hợp với dữ liệu thị trường lao động yếu, đã làm giảm xác suất đó xuống khoảng 20%. Mặc dù vậy, việc tăng 0,25 điểm phần trăm vẫn được dự kiến vào tháng 12, trong khi tổng cộng 80 điểm cơ bản lãi suất vẫn được lên kế hoạch cho đến cuối năm 2027.
Có lẽ các nhà đầu tư vẫn tin rằng Cục Dự trữ Liên bang (Fed) có thể cần phải tiếp tục tăng lãi suất, ngay cả khi khả năng tăng lãi suất vào tháng 10 gần như bị loại bỏ, vì chỉ số PMI dịch vụ ISM tháng 9, mặc dù có phần chậm lại, vẫn nằm trong vùng mở rộng và quan trọng nhất là cho thấy giá cả đã tăng tốc lên mức cao nhất kể từ tháng 7 năm 2022.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Lạm phát CPI của Mỹ có thể định hình lại kỳ vọng về lãi suất của Fed.
Với tất cả những điều đó, dữ liệu CPI của Mỹ cho tháng 9 vào tuần tới có thể thu hút sự quan tâm lớn vì một loạt các số liệu khó thay đổi có thể làm dấy lên suy đoán về việc tăng lãi suất nhanh hơn. Bên cạnh chỉ số PMI dịch vụ ISM , chỉ số PMI toàn cầu S&P sơ bộ cho tháng 9 cũng cho thấy rủi ro tăng đối với dữ liệu CPI khi lạm phát giá đầu vào tăng lên mức cao nhất kể từ tháng 10 năm 2022. Thêm vào đó, kỳ vọng lạm phát 1 năm của Đại học Michigan đã tăng tốc lên 4,6% từ 4,0%.
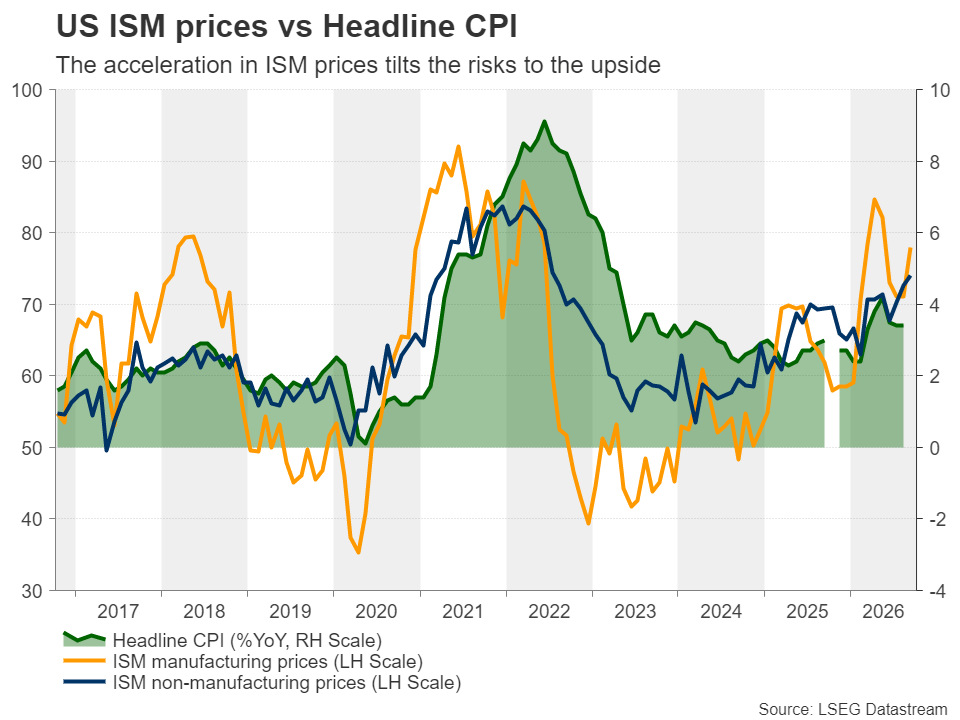
Ngay cả khi xác suất tăng lãi suất vào tháng 10 vẫn thấp, thì vẫn có thể có thêm các đợt tăng lãi suất điểm cơ bản nữa vào năm tới. Điều này có thể tiếp thêm động lực cho đồng đô la và có lẽ đẩy lợi suất trái phiếu kho bạc dài hạn lên mức cao kỷ lục trong nhiều thập kỷ.
Chỉ số giá sản xuất (PPI) và doanh số bán lẻ tháng 9 sẽ được công bố vào thứ Năm, trong khi số liệu sản xuất công nghiệp của Mỹ cùng tháng sẽ có vào thứ Sáu. Thêm dữ liệu cho thấy lạm phát cao và tăng trưởng kinh tế tiềm năng mạnh mẽ có thể củng cố thêm nhận định về việc Cục Dự trữ Liên bang ( Fed ) sẽ tăng lãi suất thêm nữa vào năm 2027.
Đồng Euro phụ thuộc vào chính trị Pháp.
Các nhà giao dịch Euro/đô la sẽ trải qua một tuần rất khó khăn vì bên cạnh số liệu CPI của Mỹ, họ còn phải đối phó với sự bất ổn chính trị của Pháp.
Chính phủ thiểu số của Thủ tướng Sébastien Lecornu đã trình dự thảo ngân sách năm 2027 lên quốc hội, trong đó đề xuất bao gồm khoảng 43 tỷ euro tiết kiệm mới, với mục tiêu giảm thâm hụt ngân sách từ 5,4% GDP năm 2026 xuống còn 5,0% năm 2027. Tuy nhiên, đề xuất này đang gặp phải những trở ngại lớn, với các báo cáo cho rằng các đảng đối lập có thể yêu cầu nhượng bộ hoặc đe dọa bỏ phiếu bất tín nhiệm. Vào thứ Ba, một cuộc tranh luận chi tiết tại Quốc hội sẽ bắt đầu.
Trong bối cảnh các nhà đầu tư nghi ngờ liệu đề xuất này có được thông qua hay không, lợi suất trái phiếu chính phủ Pháp tiếp tục tăng mạnh, với chênh lệch lợi suất trái phiếu Pháp-Đức kỳ hạn 10 năm thoáng chốc vượt quá 140 điểm cơ bản, mức rộng nhất kể từ cuộc khủng hoảng nợ khu vực đồng euro năm 2012. Cũng cần lưu ý rằng hợp đồng hoán đổi rủi ro tín dụng của Pháp cũng tăng vọt, khi các nhà giao dịch có thể đang tính đến sự lây lan khủng hoảng tài chính sang các quốc gia khác trong khu vực đồng euro.
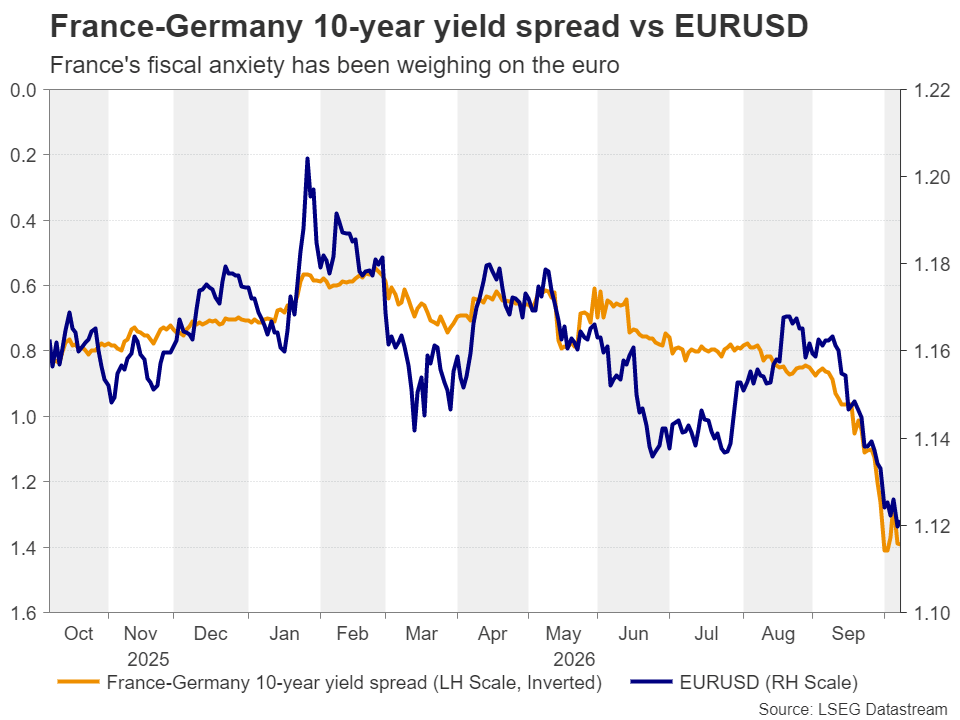
Điều này khiến Ngân hàng Trung ương châu Âu (ECB) rơi vào thế tiến thoái lưỡng nan. Một mặt, họ cần tiếp tục tăng lãi suất để chống lại lạm phát dai dẳng, nhưng mặt khác, việc thắt chặt chính sách tiền tệ mạnh mẽ có thể dẫn đến tăng trưởng yếu hơn và khiến các nhà đầu tư yêu cầu lợi suất cao hơn nữa để tài trợ cho nợ của Pháp. Đó có lẽ là lý do tại sao thị trường tiền tệ khu vực đồng euro hiện đang dự báo mức tăng lãi suất thêm 70 điểm cơ bản vào cuối năm 2027, so với mức 100 điểm cơ bản vài ngày trước đó.
Hơn nữa, việc Ngân hàng Trung ương châu Âu (ECB) can thiệp thông qua Công cụ Bảo vệ Truyền tải (TPI) đang được thảo luận rộng rãi, nhưng hiện tại vẫn là một kịch bản khó xảy ra. Thống đốc Ngân hàng Pháp Emmanuel Moulin cho biết vào ngày 7 tháng 10 rằng Pháp hiện không cần sự hỗ trợ của ECB , nhấn mạnh rằng việc củng cố tài chính và một ngân sách đáng tin cậy là những giải pháp phù hợp.
Dữ liệu từ Úc và Anh sẽ kiểm tra dự đoán về việc Ngân hàng Dự trữ Úc (RBA) và Ngân hàng Anh (BoE) tăng lãi suất.
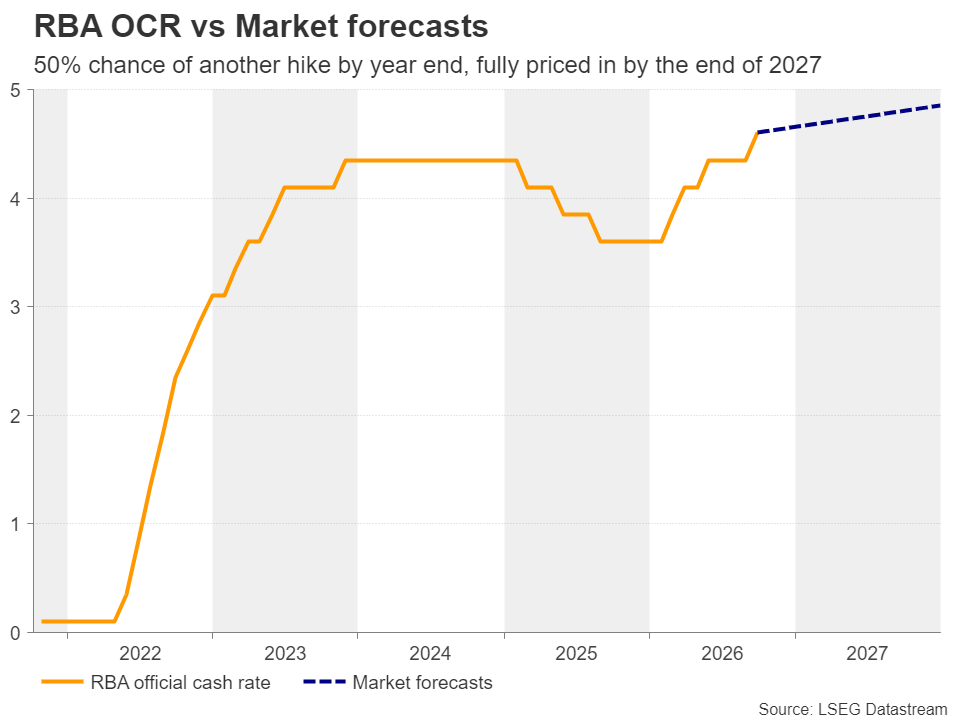
Ở những diễn biến khác, biên bản cuộc họp mới nhất của Ngân hàng Dự trữ Úc (RBA) hôm thứ Ba và báo cáo việc làm của Úc hôm thứ Năm có thể đóng vai trò quyết định liệu các nhà hoạch định chính sách tiền tệ của Úc có tăng lãi suất thêm một lần nữa trước khi bước sang năm mới hay không. Hiện tại, sau lần tăng lãi suất thứ tư trong năm 2026 vào ngày 29 tháng 9, các nhà đầu tư đang dự đoán 50% khả năng sẽ có lần tăng lãi suất thứ năm trước khi bước sang năm mới. Nếu kỳ vọng về việc tăng lãi suất tăng cao hơn, đồng đô la Úc có thể được hưởng lợi. Dữ liệu CPI và PPI của Trung Quốc cho tháng 9, dự kiến công bố vào thứ Tư, cũng có thể được các nhà giao dịch Úc theo dõi sát sao vì Trung Quốc là đối tác thương mại chính của Úc.
Từ Anh, số liệu GDP tháng 8 sẽ được công bố cùng với dữ liệu sản xuất công nghiệp và thương mại trong cùng tháng. Tại cuộc họp gần đây nhất, Ngân hàng Trung ương Anh (BoE) giữ nguyên lãi suất , nhưng ba thành viên đã bỏ phiếu ủng hộ việc tăng lãi suất ngay lập tức. Nhìn chung, xu hướng vẫn là thắt chặt chính sách tiền tệ trong bối cảnh giá năng lượng liên tục ở mức cao, với việc các nhà đầu tư hiện đánh giá khả năng tăng lãi suất lên đến 85% tại cuộc họp sắp tới vào ngày 5 tháng 11. Mặc dù giá dầu đã giảm nhẹ kể từ ngày 15 tháng 9, nhưng các dữ liệu khả quan có thể củng cố thêm lập luận về việc tăng lãi suất sắp xảy ra, ngay cả khi các quan chức khẳng định rằng họ sẽ đánh giá các dữ liệu sắp tới để đưa ra quyết định trong tương lai.
Các cuộc họp của IMF-Ngân hàng Thế giới và báo cáo thu nhập quý 3 cũng sẽ được công bố.
Cũng cần lưu ý rằng các cuộc họp thường niên của IMF và Ngân hàng Thế giới sẽ diễn ra tại Bangkok trong suốt cả tuần. Những thông tin quan trọng nhất sẽ được công bố vào thứ Ba, khi IMF công bố Báo cáo Triển vọng Kinh tế Thế giới và Báo cáo Ổn định Tài chính Toàn cầu, kèm theo các cuộc họp báo.
Thứ Ba cũng sẽ đánh dấu sự khởi đầu của mùa báo cáo lợi nhuận quý 3, với các ngân hàng lớn đóng vai trò trung tâm. JPMorgan, Goldman Sachs, Citigroup và Wells Fargo đều dự kiến công bố kết quả vào thứ Ba, tiếp theo là Bank of America và Morgan Stanley vào thứ Tư. Câu hỏi lớn đối với lợi nhuận của các ngân hàng có lẽ là việc thắt chặt điều kiện tài chính trong bối cảnh lãi suất tăng cao đã ảnh hưởng đến nhu cầu tín dụng nghiêm trọng đến mức nào.
Tham khảo kế hoạch giao dịch VÀNG - TIỀN TỆ mới nhất hàng ngày tại TELEGRAM: Giao Lộ Đầu Tư
Charalampos Pissouros